 DriveHub
Vodič za državu · Francuska · 8 min
Frais réels, domicile–travail iznad 40 km: što možete odbiti
Uz frais réels Francuska dopušta odbitak puta od kuće do posla (domicile–travail). Prvih 40 km svake dionice priznaje se po samom pravu. Kilometri iznad 40 km priznaju se samo uz razlog koji porezna uprava prihvaća, obrazložen u note explicative.

Kratki odgovor
Ako se odlučite za frais réels, odbitak stvarnih troškova, vožnja od kuće do posla (trajet domicile–travail) u Francuskoj je poslovni trošak. Isplati li se to i koliko se toga priznaje, svodi se na pet točaka:
- Frais réels zamjenjuju automatski odbitak od 10 %, pa se isplate samo kad su vaši stvarni troškovi veći. Za dohodak iz 2025. taj odbitak iznosi najmanje 509 €, a najviše 14 555 € (CGI art. 83, 3°).
- Do 40 km u svakom smjeru, po pravu. Ne morate objašnjavati zašto živite gdje živite. Kilometre i troškove i dalje morate moći dokazati.
- Iznad 40 km, samo uz razlog. To mora biti circonstance particulière, posebna okolnost, obično vezana uz posao ili obitelj, a ne osobna pogodnost. Obrazlažete je u note explicative uz poreznu prijavu.
- Bez razloga odbitak se skraćuje na prvih 40 km: po barèmeu je to 80 km × broj dana u kojima ste automobilom išli na posao.
- Jedna povratna vožnja dnevno. Za drugu, primjerice odlazak kući na ručak, treba zasebno opravdanje.
Što kaže zakon
Pravilo je u CGI art. 83, 3°:
« Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète. »
U toj su rečenici tri stvari. Granica je 40 km između kuće i posla, pa se primjenjuje na svaku dionicu, a ne na dan. Ispod nje troškovi se priznaju « sur justificatifs », uz dokaze. Iznad nje zadržavate prvih 40 km, a punu udaljenost možete tražiti samo kad je opravdavaju circonstances particulières. Kako porezna uprava to tumači, objašnjava u svojim uputama BOFiP, BOI-RSA-BASE-30-50-30-20.
Ispod 40 km: razlog ne treba, dokazi da
Ispod granice BOFiP jasno kaže da se sama udaljenost ne propituje: « le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit » (§ 20). Dodaje i da nekoliko kilometara viška samo po sebi nije dovoljno da se odbiju kilometri iznad 40: « Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres. »
„Po pravu“ ne znači „bez dokaza“. Isti odlomak kaže da troškovi « ne sont déductibles que s'ils sont justifiés », a § 220 da dokazi « doivent être apportées quelle que soit la distance parcourue ». Koji su to dokazi, navedeno je niže.
Koji razlozi dopuštaju više od 40 km?
BOFiP ne daje zatvoren popis. « Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle » (§ 30). Uzima u obzir, među ostalim, « les difficultés économiques du bassin d'emploi », dom u ruralnom području i posao « du côté étranger d'une zone frontalière ».
Zatim daje primjere u dvije skupine.
Razlozi vezani uz posao (§§ 40–70):
- Teško je naći posao blizu kuće (§ 50) — primjerice zaposlenik koji je dobio otkaz i našao novi posao daleko. BOFiP daje tri godine da se uvjerite da je novi posao stabilan prije nego što se preselite bliže. Njegovim riječima: « le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans ».
- Nesiguran ili promjenjiv posao (§ 60) — ugovor na određeno, stagiaire (pripravnik) ili mjesto rada koje se mijenja svake godine.
- Premještaj koji niste birali (§ 70) — onaj « indépendant de la volonté du salarié ».
Obiteljski i društveni razlozi (§§ 80–140):
- Vaš bračni drug, partner u PACS-u ili izvanbračni partner (concubin) radi blizu zajedničkog doma (§ 90). Kad oboje radite dalje od 40 km, « la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres ».
- Zdravlje — vaše, vaše obitelji ili ostarjelih roditelja kojima treba vaša pomoć, dokazano « notamment par la production de certificats médicaux » (§ 100).
- Školovanje djece, primjerice u specijaliziranom centru (§ 110).
- Troškovi stanovanja blizu posla koji su « hors de proportion avec ses revenus » (§ 120). Jeftinije zemljište ili život kod roditelja sami po sebi nisu dovoljni.
- Lokalna izborna dužnost u mjestu u kojem živite (§ 130).
- Stabilna izvanbračna zajednica (concubinage), dokazana « faisceau d'éléments », skupom pokazatelja (§ 140).
Upravi se nalaže da ih primjenjuje « de façon pragmatique et bienveillante » (§ 150). Za dva se razloga izrijekom kaže da nisu dovoljni: povremena sporedna djelatnost kod kuće (§ 60) i djelomičan rad od kuće (§ 170).
Što ako nemate prihvaćen razlog?
Ako nemate razlog koji porezna uprava prihvaća, ne gubite cijeli put do posla. « la déduction est admise à concurrence des 40 premiers kilomètres » (§§ 155–160). Kako se skraćuje, ovisi o tome kako računate troškove.
Po barème kilométrique BOFiP kaže da treba pomnožiti « la distance de 80 km par le nombre de jours concernés et le tarif applicable ». Uzmimo benzinski automobil od 5 CV, put od 75 km u svakom smjeru i 200 radnih dana. Pretpostavimo da automobil te godine nema drugih poslovnih vožnji:
- S prihvaćenim razlogom: 150 km × 200 dana = 30 000 km. To je iznad 20 000 km, pa je formula d × 0,427: 12 810 €.
- Bez njega: 80 km × 200 dana = 16 000 km. To pada između 5 001 i 20 000 km, pa je formula (d × 0,357) + 1 395 €: 5 712 € + 1 395 € = 7 107 €.
Razred se bira prema godišnjoj udaljenosti tog automobila, zato drugi slučaj, sa 16 000 km, pada u drugi razred. Kako funkcionira barème objašnjava formulu, retke po poreznoj snazi i +20 % za potpuno električni automobil.
Po stvarnim troškovima skraćuje se razmjerno. Primjer iz samog BOFiP-a: 4 500 € stvarnih troškova za put od 75 km postaje 4 500 × 40/75 = 2 400 €.
Jedna povratna vožnja dnevno i ručak kod kuće
Pravilo glasi « un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien » (BOI-RSA-BASE-30-50-30-20 § 180). Druga povratna vožnja može se odbiti kad je nužnom čine « circonstances particulières ». BOFiP navodi « des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail » te « des horaires de travail atypiques ».
Za ručak nije dovoljno samo to što nema kantine: morate pokazati i da blizu posla ne možete jesti jeftinije nego što stoji druga vožnja. Gola godišnja kilometraža ne dokazuje vožnje kući (§ 230).
Note explicative i kamo ide
Tražiti više od 40 km znači napisati obrazloženje. BOFiP § 210: obveznik « doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail. » Isto kaže i impots.gouv.fr: « vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement. »
Obrazloženje govori o tome zašto živite gdje živite, a nije popis vožnji. U njemu navedite okolnost s gornjeg popisa koja odgovara vašem slučaju.
Kamo ide, prema impots.gouv.fr:
- Iznos frais réels upisuje se u polja 1AK do 1DK.
- Pojedinosti idu u odjeljak «Informations» online prijave ili u «Détails», do kojeg se dolazi označavanjem «Traitements, salaires», zatim «suivant» i gumbom «option frais réels».
- Na papiru prijavi prilažete bilješku.
Račune ne šaljete s prijavom: « Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les ». A ako vam poslodavac isplaćuje ikakvu naknadu ili refundaciju za putovanja, morate « ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur ».
Porezna je godina kalendarska (CGI art. 12). Dohodak iz 2025. prijavljivao se 2026.: online između 21. svibnja i 4. lipnja, ovisno o departmanu, a na papiru do 19. svibnja.
Što porezna uprava može tražiti
Bez obzira na udaljenost, odbitak morate moći potkrijepiti. impots.gouv.fr, Frais de transport: « Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue », i, jednako po barèmeu kao i po stvarnim troškovima, « vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle. »
Za barème BOFiP navodi dokumente koje porezni ured može zatražiti, među ostalima, i kad je put do posla kraći od 40 km (§ 230):
- račun o kupnji automobila;
- prometnu dozvolu (certificat d'immatriculation);
- račune za servis i popravke;
- presliku police osiguranja.
O samoj vožnji traži zbirne podatke, a ne vožnju po vožnju: « la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire » (§ 230). Evidencija dana u kojima ste stvarno automobilom išli na posao čini da „× 200 dana“ bude činjenica, a ne procjena. Načini vođenja evidencije vožnji uspoređuje papir, tablice i aplikacije upravo za to.
Ako vam poslodavac isplaćuje indemnités kilométriques za poslovna putovanja, na strani poslodavca vrijede druga pravila; vidi što URSSAF traži da poslodavac dokaže.
Koliko dugo čuvati
Za zaposlenika na frais réels impots.gouv.fr navodi tri godine: « Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts. » To odgovara dosegu naknadnog razreza prema LPF art. L169: doslovno pročitano, dohodak iz 2025. ostaje otvoren do 31. prosinca 2028.
Kako vam DriveHub olakšava
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže, uključujući put do posla. Sve što ne može razvrstati po vašim pravilima čeka pod Za provjeru da ga označite kao Poslovno ili Privatno.
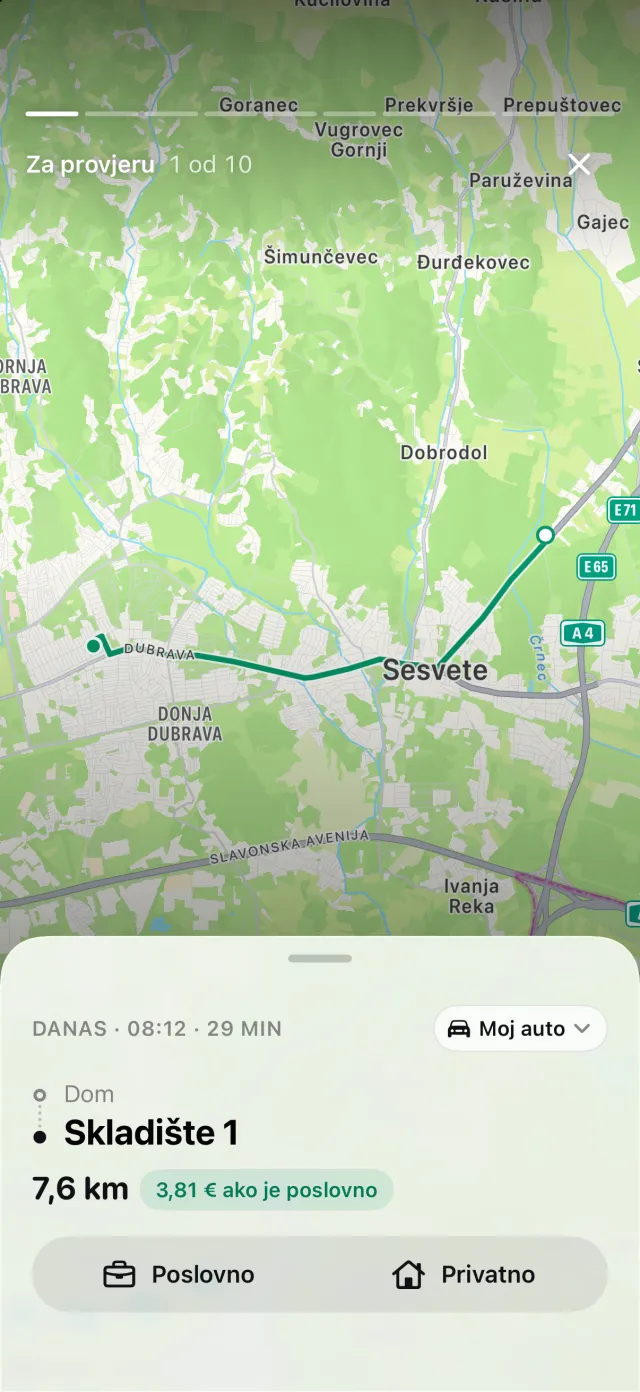
Označite jedno mjesto kao Dom, a drugo kao Posao, i privatna vožnja između njih računa se kao put do posla: do 40 km po dionici, jedna povratna vožnja dnevno. DriveHub zatim pokazuje što su te granice izostavile, umjesto da to prešutno ispusti. Tražiti taj dio vaša je vlastita note explicative: hoće li vaš razlog biti prihvaćen, činjenica je iz vašeg života, i o tome DriveHub ne odlučuje.
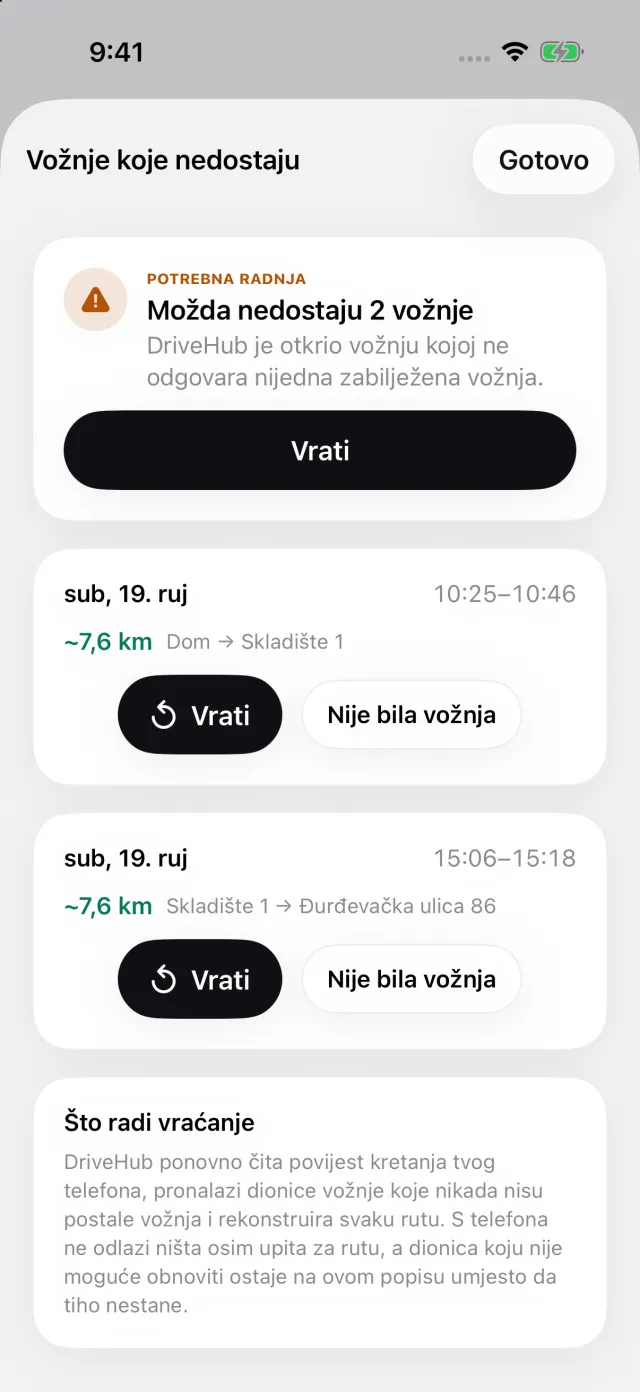
Ako je iOS zabilježio vožnju za koju DriveHub nema vožnje, pod Za vas na kartici Vožnje pojavljuje se priča Propuštene vožnje. Otvara popis vožnji koje je možda propustio (Vožnje koje nedostaju), pa se dan puta do posla označi umjesto da se tiho izgubi.
Ova stranica prenosi ono što kažu sami tekstovi propisa i navodi članak kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu (expert-comptable) — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Francuska: zahtjevi za evidenciju kilometraže.