 DriveHub
Vodnik po državi · Francija · 7 min
Indemnités kilométriques: URSSAF hoče vožnje in natančne kilometre
Delodajalec vam plačuje indemnités kilométriques, ker za delo vozite svoj avto. Do lestvice barème niso obremenjene s prispevki, če ima delodajalec justificatif za dve stvari: da so službene vožnje bile in koliko kilometrov natančno so obsegale.

Na kratko
Če morate za delo uporabljati svoj avto, vam delodajalec lahko plačuje indemnités kilométriques (kilometrino). Do davčne lestvice barème velja domneva, da je nadomestilo porabljeno za svoj namen, zato ni obremenjeno s socialnimi prispevki.
Za bencinski avto s 5 CV in 8 000 službenimi kilometri je ta zgornja meja za leto 4 251 €. Vse nad njo potrebuje lasten dokaz (izračun spodaj).
Domneva pokriva to, ali je denar ustrezal stroškom avtomobila, ki jih nadomešča. Ne pokriva pa tega, ali so se vožnje zgodile. Za to BOSS od delodajalca zahteva dve stvari: da so službene vožnje obstajale in natančno število prevoženih kilometrov. Poglavje BOSS o kilometrini ne navaja nobenega obrazca, nobenih stolpcev in nobenega prometnega dovoljenja (carte grise).
Brez tega dokaza se celotno nadomestilo vrne v osnovo za prispevke. URSSAF lahko seže tri leta nazaj, šteto od konca koledarskega leta, za katero so bili dolgovani.
Do lestvice barème velja domneva
Pravilo je v BOSS, Frais professionnels, poglavje 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. § 390 v celoti:
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
BOSS se pri tem sklicuje na dve sodbi Cour de cassation: Cass. soc., 11. januar 1996, n° 93-18.295 in n° 94-10.903.
Zgornja meja je lestvica barème iz davčne napovedi; njena pravna podlaga je arrêté du 4 septembre 2025, ki je nadomestil arrêté du 20 décembre 2002. Njegov art. 4: "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
Kako močna je ta „réputée“? BOSS § 110 domnevo za pavšalna nadomestila imenuje "une présomption absolue ne pouvant être renversée par la preuve contraire" — "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." Okoliščine, ki jih navaja arrêté, so zaposleni, ki mora za delo uporabljati svoj avto.
§ 120 doda pogoj: domneva "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Če delodajalec nekatere stroške avtomobila plača tudi neposredno, "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
Kakšen dokaz zahteva URSSAF?
Dve dejstvi, obe navedeni v § 390: obstoj službenih voženj in natančno število prevoženih kilometrov. Poglavje 3 ne predpisuje vrste dokumenta, polja za namen vsake vožnje ali oblike. Beseda, ki jo BOSS uporabi, je exact.
Najprej morata biti izpolnjena dva pogoja. Oprostitev zahteva "Que les frais aient un caractère professionnel" in "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). Zaposleni pa mora biti "contraints d'utiliser leur véhicule personnel à des fins professionnelles" (§ 415); stara toleranca za avto, uporabljen "pour convenance personnelle" na poti na delo, "ne s'applique plus."
Kaj se zgodi brez justificatifa?
Zadnji stavek § 390: brez dokumenta, ki izkazuje naravo, obseg in resničnost stroškov, se nadomestila "seront intégrées dans l'assiette des cotisations et contributions sociales."
Gre za celoten znesek. Po BOSS § 100, kadar delodajalec za nadomestilom ne more pokazati resničnih poklicnih stroškov, "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." Nadomestilo brez voženj za njim se obravnava kot plača.
Nad lestvico barème potrebuje presežek lasten dokaz
Za vse, kar je izplačano nad lestvico barème, velja BOSS § 400: "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
Del pod zgornjo mejo torej potrebuje vožnje in kilometre. Del nad njo potrebuje še dokaz, da je bil denar res porabljen za avto.
Primer izračuna
Vzemimo zaposlenega z bencinskim avtom s 5 CV, ki v letu prevozi 8 000 službenih kilometrov. Na lestvici barème na urssaf.fr je vrstica za 5 CV od 5 001 do 20 000 km (d × 0,357) + 1 395, kjer je d "distance parcourue à titre professionnel en km".
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € — oproščena zgornja meja za vožnje tistega leta.
Pri 0,50 € na kilometer delodajalec plača 4 000 €. To je pod zgornjo mejo, zato velja domneva, da je porabljeno za svoj namen; delodajalec pa še vedno potrebuje vožnje in 8 000 km.
Pri 0,60 € na kilometer plača 4 800 €. Za 549 € nad 4 251 € je treba dodatno dokazati dejansko porabo (§ 400), sicer so obremenjeni s prispevki.
Brez vsakršnega zapisa voženj ni zaščiten noben od obeh zneskov: celotnih 4 000 € ali 4 800 € gre v osnovo (§§ 100, 390). Kako na splošno delujejo razredi in vrstice, pojasnjuje članek barème kilométrique.
Čigav avto šteje
BOSS § 420: lestvica barème je "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." Ustreza vaš avto, avto zakonca, člana davčnega gospodinjstva, avto v vašem solastništvu ali avto, ki ga najemate.
Električni avto: +20 %
BOSS § 380: "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." Teh 20 % je v BOSS in v davčni lestvici, ne v arrêté.
urssaf.fr za 2026 objavlja ločeno tabelo „Véhicules 100 % électriques“ (stran "Vérifié le 24 avril 2026"). Za 5 CV se glasi d × 0,763 do 5 000 km, (d × 0,428) + 1 674 do 20 000 km in d × 0,512 nad tem. To je vrstica za avtomobile z motorjem na notranje zgorevanje (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Za istih 8 000 km: 8 000 × 0,428 = 3 424 €, plus 1 674 € = 5 098 €.
Parkiranje in skupni prevoz
BOSS § 410 določa, da je parkiranje dodaten poklicni strošek, "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." Nadomestilo ga ne vsebuje.
O skupnem prevozu (covoiturage) § 400: "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." Sodelavci, ki se peljejo zraven, za to vožnjo ne dobijo nadomestila.
Gérants in présidents
BOSS ista pravila za poenostavitev razširi na nekatere poslovodne osebe družb. § 130: "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
Pod tem § 90 pravi, da se njihovi poklicni stroški povrnejo "que sur la base des dépenses réelles"; avto je izjema, z enakim dokazom. Večinskega gérant ni na tem seznamu, in BOSS o njem v tem poglavju ne pove ničesar.
Kako daleč nazaj lahko seže URSSAF
Code de la sécurité sociale art. L244-3: "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." Kadar je ugotovljeno delo na črno (travail illégal), velja art. L244-11: "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
Kako dolgo delodajalec hrani dokumente, je ločeno, davčno pravilo. LPF art. L102 B zahteva, da se dokumenti, ki jih uprava lahko preverja, hranijo šest let, dokument, nastal v elektronski obliki, pa se hrani v elektronski obliki.
Seznam s „carte grise“ velja za drugo nadomestilo
Veliko strani o tej temi navaja isti seznam: datum, namen, davčna moč, kopija prometnega dovoljenja (carte grise). Ne izhaja iz poglavja BOSS o kilometrini.
Carte grise in davčna moč sta v BOSS § 980, pri nadomestilu za gorivo za pot od doma do dela. Tam piše: "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". Njegovi justificatifs se nanašajo "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." Za zaposlenega, ki sam uveljavlja frais réels, BOFiP § 230 navaja certificat d'immatriculation med tistim, kar "pourront être demandés".
Poglavje 3, ki ureja službene kilometre, nima seznama datuma in namena za vsako vožnjo. Namen vsake vožnje je vseeno smiselno hraniti, ker pokaže, da je bila vožnja službena, vendar ni polje, ki bi ga predpisoval BOSS.
Če uveljavljate tudi frais réels
Zaposleni, ki se v dohodninski napovedi odloči za frais réels, je v drugem sistemu. Ta ima svoja dokazila in svoje pravilo 40 km za pot na delo.
Ena povezava med njima: impots.gouv.fr takemu zavezancu naroča, naj "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) pravi isto za povrnjene službene vožnje, "même lorsque le salarié utilise sa voiture personnelle".
Kaj DriveHub naredi s tem
§ 390 sprašuje, katere vožnje so bile službene in koliko kilometrov natančno so znašale. Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Vsaka vožnja ohrani začetek, konec, čas in razdaljo, in ničesar vam ni treba zagnati.
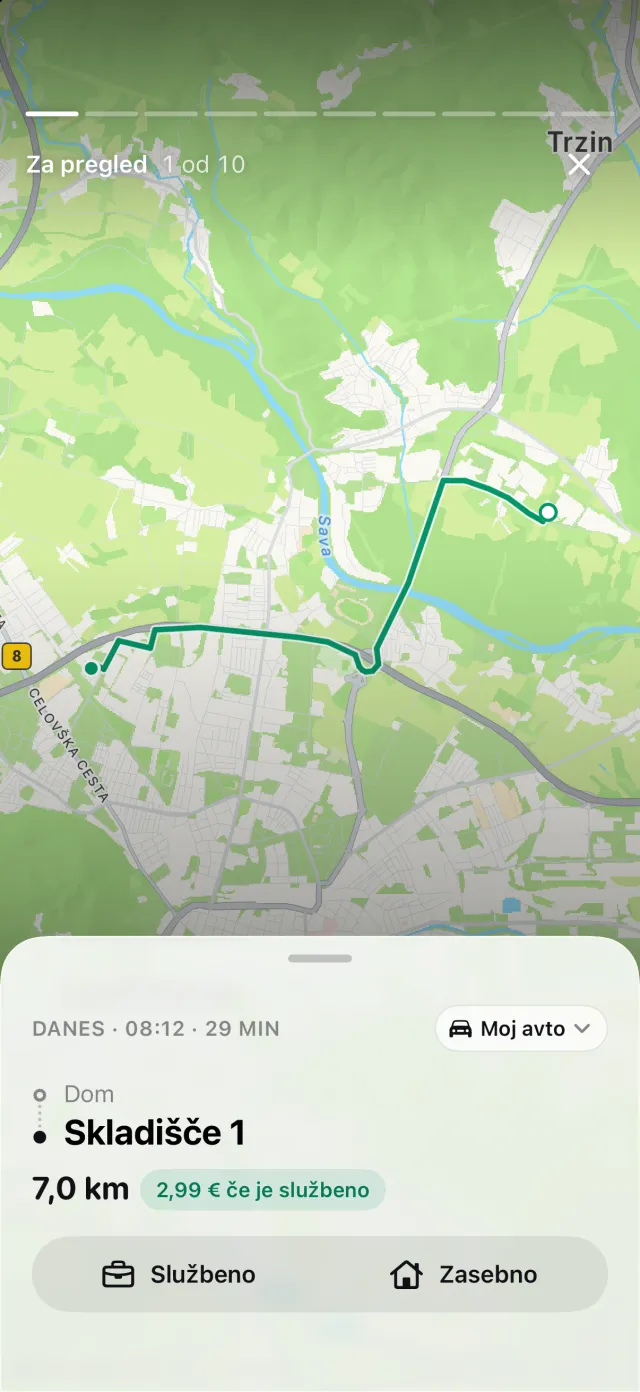
Pravila za kraje, vaše pretekle poti in delovni čas razvrstijo, kar lahko. Kar ostane, počaka pod Za pregled, da tapnete Službeno ali Zasebno, zato so službeni kilometri vsota zabeleženih voženj in ne ocena.
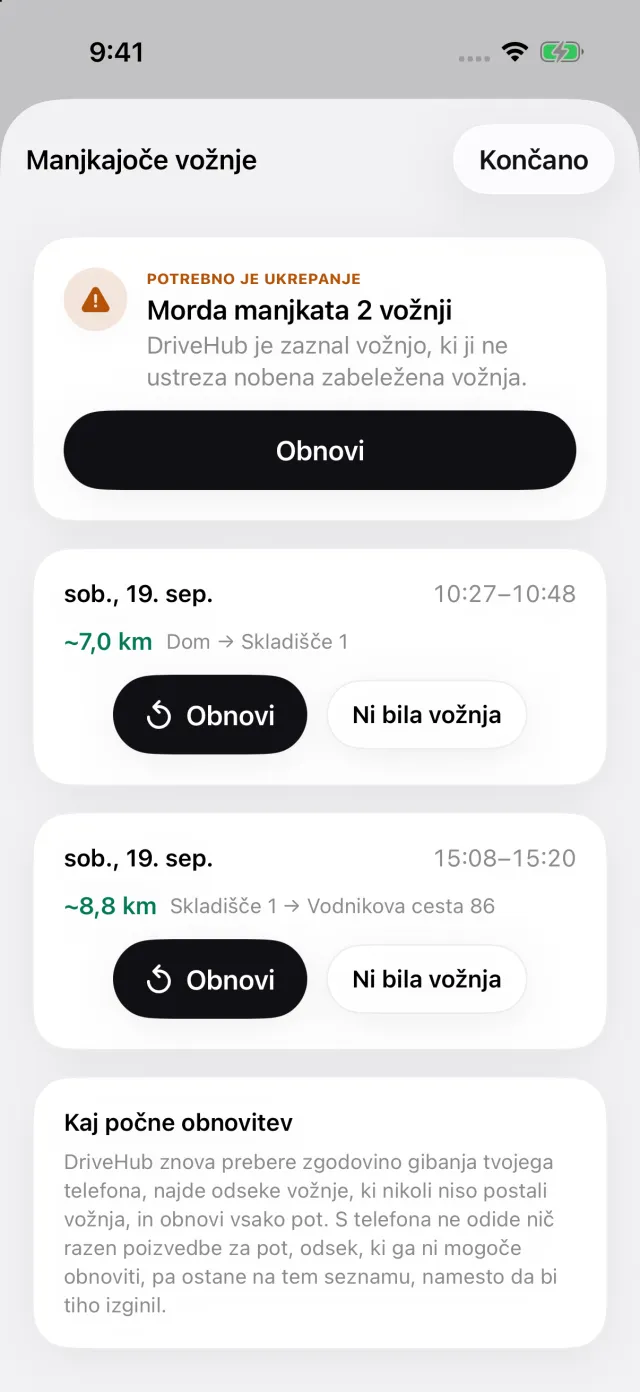
Če je iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pojavi zgodba Zamujene vožnje. Odpre seznam Manjkajoče vožnje, kjer Obnovi znova zgradi pot — tako se vrzel pokaže, še preden kdo pregleda leto.
Za Francijo DriveHub vpraša za davčno moč vsakega avtomobila in lestvico barème izračuna za vsak avto posebej za koledarsko leto. Poročila izvozi kot PDF za delodajalčevo mapo ter kot Excel ali CSV za računovodjo. Vožnje ostanejo v vašem iPhonu in v vašem lastnem iCloudu, brez računa.
- DriveHub v App Storu
- Francija: kaj mora vsebovati evidenca voženj
- Nastavite samodejno beleženje
- Štirje načini vodenja evidence voženj v primerjavi
Ta stran povzema, kar pravijo BOSS, arrêté in zakoniki sami, in navaja odstavek, da lahko preverite. Ni davčni ali plačni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo (expert-comptable) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Francija: zahteve za evidenco voženj.