 DriveHub
Guia por país · França · 8 min
Frais réels, domicile–travail acima de 40 km: o que pode deduzir
Em frais réels, França deixa-o deduzir o trajeto domicile–travail. Os primeiros 40 km de cada trajeto contam de direito. Acima de 40 km, os quilómetros a mais só contam com um motivo que a administração fiscal aceite, exposto numa note explicative.

A resposta curta
Se optar pelas frais réels, a deslocação de casa para o trabalho (o trajet domicile–travail) é, em França, uma despesa profissional. Se isso compensa, e quanto dela conta, resume-se a cinco pontos:
- As frais réels substituem a dedução automática de 10 %, por isso só compensam quando as suas despesas reais são maiores. Para os rendimentos de 2025, essa dedução é de pelo menos 509 € e no máximo 14 555 € (CGI art. 83, 3°).
- Até 40 km em cada sentido, de direito. Não tem de explicar porque vive onde vive. Continua, no entanto, a ter de justificar os quilómetros e as despesas.
- Acima de 40 km, só com um motivo. O motivo tem de ser uma circonstance particulière, normalmente ligada ao seu emprego ou à sua família, e não à conveniência pessoal. Explica-o numa note explicative na declaração.
- Sem motivo, a dedução é cortada aos primeiros 40 km: no barème, 80 km × o número de dias em que foi de carro para o trabalho.
- Uma ida e volta por dia. Uma segunda, como ir almoçar a casa, precisa de uma justificação própria.
O que diz a lei
A regra está no CGI art. 83, 3°:
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
Essa frase diz três coisas. O limite é de 40 km entre a casa e o trabalho, pelo que se aplica a cada trajeto e não ao dia. Abaixo dele, as despesas são admitidas "sur justificatifs". Acima dele, fica com os primeiros 40 km e só pode pedir a distância completa quando circonstances particulières o justifiquem. A administração fiscal explica como lê esta regra na sua doutrina do BOFiP, BOI-RSA-BASE-30-50-30-20.
Abaixo de 40 km: sem motivo, mas com justificação
Abaixo do limite, o BOFiP é claro: a distância em si não é posta em causa: "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). E acrescenta que passar uns poucos quilómetros do limite não basta, por si só, para recusar os quilómetros acima de 40: "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
"De direito" não quer dizer "sem prova". O mesmo parágrafo diz que as despesas "ne sont déductibles que s'ils sont justifiés", e o § 220 diz que as justificações "doivent être apportées quelle que soit la distance parcourue". Quais são essas justificações está mais abaixo.
Que motivos permitem pedir mais de 40 km?
O BOFiP não dá uma lista fechada. "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Pesa, entre outras coisas, "les difficultés économiques du bassin d'emploi", uma casa numa zona rural e um emprego "du côté étranger d'une zone frontalière".
Depois dá exemplos, em dois grupos.
Motivos ligados ao emprego (§§ 40–70):
- Dificuldade em encontrar trabalho perto de casa (§ 50) — por exemplo, um trabalhador despedido que encontrou um novo emprego longe. O BOFiP dá três anos para ter a certeza de que o novo emprego é estável antes de se mudar para mais perto. Nas suas palavras: "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Emprego precário ou móvel (§ 60) — um contrato a termo, um stagiaire, ou um local de trabalho que muda todos os anos.
- Uma transferência que não escolheu (§ 70) — uma transferência "indépendant de la volonté du salarié".
Motivos familiares e sociais (§§ 80–140):
- O seu cônjuge, parceiro de PACS ou concubin trabalha perto da casa comum (§ 90). Quando ambos trabalham a mais de 40 km, "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- Saúde — a sua, a da sua família, ou pais idosos que precisam da sua ajuda, demonstrada "notamment par la production de certificats médicaux" (§ 100).
- A escolaridade dos seus filhos, por exemplo num centro especializado (§ 110).
- Custos de habitação perto do trabalho "hors de proportion avec ses revenus" (§ 120). Terreno mais barato, ou viver com os pais, não basta por si só.
- Um mandato autárquico onde vive (§ 130).
- Um concubinage estável, demonstrado por um "faisceau d'éléments" (§ 140).
A administração é instruída a aplicá-los "de façon pragmatique et bienveillante" (§ 150). Há mais dois que são expressamente dados como insuficientes: uma atividade acessória ocasional em casa (§ 60) e o teletrabalho parcial a partir de casa (§ 170).
E se não tiver um motivo aceite?
Se não tiver um motivo que a administração fiscal aceite, não lhe recusam o trajeto inteiro. "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). Como o corte se aplica depende da forma como calcula as despesas.
No barème kilométrique, o BOFiP manda multiplicar "la distance de 80 km par le nombre de jours concernés et le tarif applicable". Tome um carro a gasolina de 5 CV, um trajeto de 75 km em cada sentido e 200 dias de trabalho. Suponha que o carro não faz nenhuma outra deslocação profissional nesse ano:
- Com um motivo aceite: 150 km × 200 dias = 30 000 km. Isso fica acima de 20 000 km, pelo que a fórmula é d × 0,427: 12 810 €.
- Sem ele: 80 km × 200 dias = 16 000 km. Isso fica entre 5 001 e 20 000 km, pelo que a fórmula é (d × 0,357) + 1 395 €: 5 712 € + 1 395 € = 7 107 €.
O escalão escolhe-se pela distância do ano desse carro, e é por isso que o segundo caso, com 16 000 km, cai noutro. Como funciona o barème explica a fórmula, as linhas por potência fiscal e os +20 % de um carro 100 % elétrico.
Nas despesas reais, o corte é proporcional. O exemplo do próprio BOFiP: 4 500 € de despesas reais para um trajeto de 75 km passam a 4 500 × 40/75 = 2 400 €.
Uma ida e volta por dia, e o almoço em casa
A regra é "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). Uma segunda ida e volta pode ser deduzida quando "circonstances particulières" a tornem necessária. O BOFiP refere "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail", e "des horaires de travail atypiques".
Para o almoço, a falta de cantina não basta por si só: tem também de mostrar que não podia comer perto do trabalho por menos do que custa a segunda viagem. Um simples total anual de quilómetros não prova as idas a casa (§ 230).
A note explicative, e onde se coloca
Pedir mais de 40 km obriga a escrever uma nota. BOFiP § 210: o contribuinte "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." O impots.gouv.fr diz o mesmo: "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
A nota trata de porque vive onde vive, não é uma lista de deslocações. É o sítio para indicar a circunstância da lista acima que se aplica ao seu caso.
Onde se coloca, segundo o impots.gouv.fr:
- O montante das suas frais réels vai nas casas 1AK a 1DK.
- O pormenor vai na secção «Informations» da declaração online, ou em «Détails», a que se chega assinalando «Traitements, salaires», depois «suivant» e o botão «option frais réels».
- Em papel, junta uma nota à declaração.
Não envia os comprovativos com a declaração: "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". E, se a sua entidade patronal lhe pagar algum subsídio ou reembolso de deslocações, tem de "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
O ano fiscal é o ano civil (CGI art. 12). Os rendimentos de 2025 foram declarados em 2026: online entre 21 de maio e 4 de junho, consoante o département, e em papel até 19 de maio.
O que a administração fiscal pode pedir
Seja qual for a distância, tem de conseguir sustentar o pedido. impots.gouv.fr, Frais de transport: "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue", e, tanto no barème como nas despesas reais, "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
No barème, o BOFiP enumera documentos que a administração pode pedir, entre outros, mesmo quando o trajeto tem menos de 40 km (§ 230):
- a fatura de compra do carro;
- o certificado de matrícula (certificat d'immatriculation);
- as faturas de manutenção e reparação;
- uma cópia do contrato de seguro.
O que pede que mostre sobre a condução em si é agregado, não deslocação a deslocação: "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). Um registo dos dias em que foi realmente de carro para o trabalho é o que faz de "× 200 dias" um facto e não uma estimativa. Formas de manter um registo de quilometragem compara o papel, as folhas de cálculo e as aplicações precisamente para isso.
Se a sua entidade patronal lhe pagar indemnités kilométriques pelas deslocações em serviço, as regras do lado da entidade patronal são outras; veja o que a URSSAF pede à entidade patronal que prove.
Durante quanto tempo guardar
Para um trabalhador em frais réels, o impots.gouv.fr indica três anos: "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." Isso corresponde ao alcance de uma correção nos termos do LPF art. L169: lido à letra, os rendimentos de 2025 ficam em aberto até 31 de dezembro de 2028.
Como o DriveHub facilita isto
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o, incluindo a ida para o trabalho. O que não conseguir arrumar segundo as suas regras espera em Por verificar até o marcar como Profissional ou Pessoal.
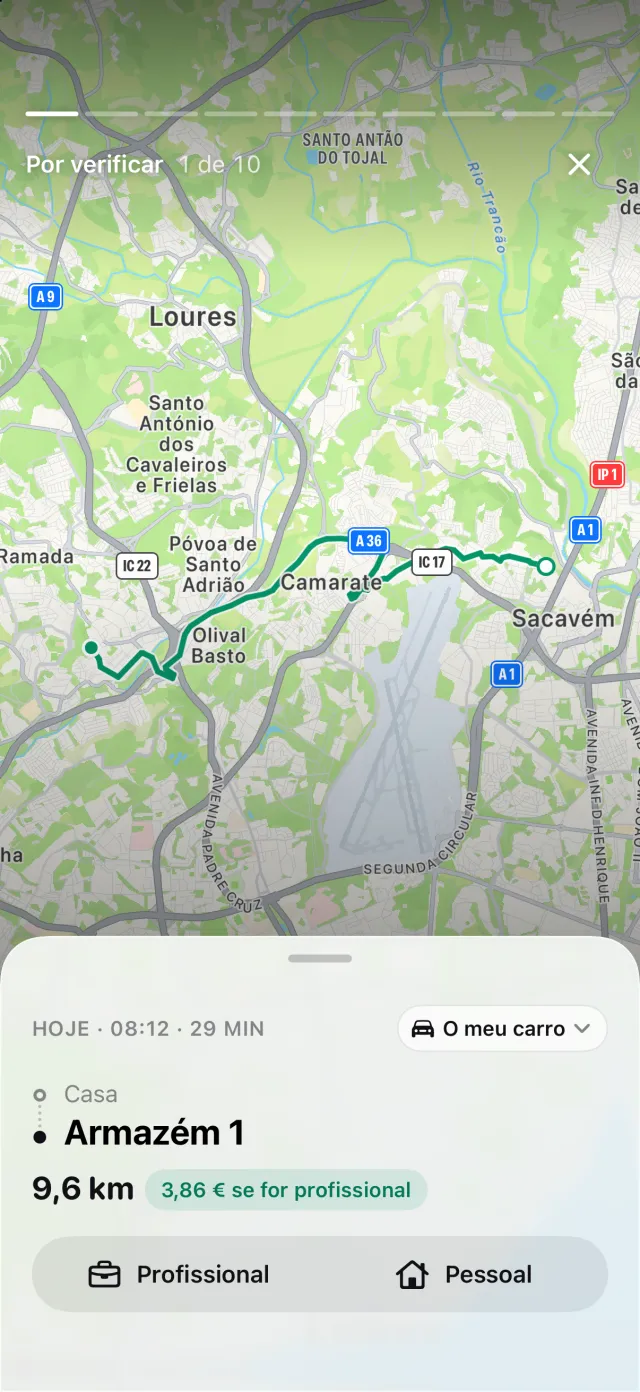
Marque um local como Casa e outro como Trabalho, e uma viagem pessoal entre eles conta como ida para o trabalho: até 40 km por trajeto, uma ida e volta por dia. O DriveHub mostra depois o que esses limites deixaram de fora, em vez de o omitir em silêncio. Pedir essa parte é a sua própria note explicative: se o seu motivo é aceite é um facto da sua vida, e não é o DriveHub que o decide.
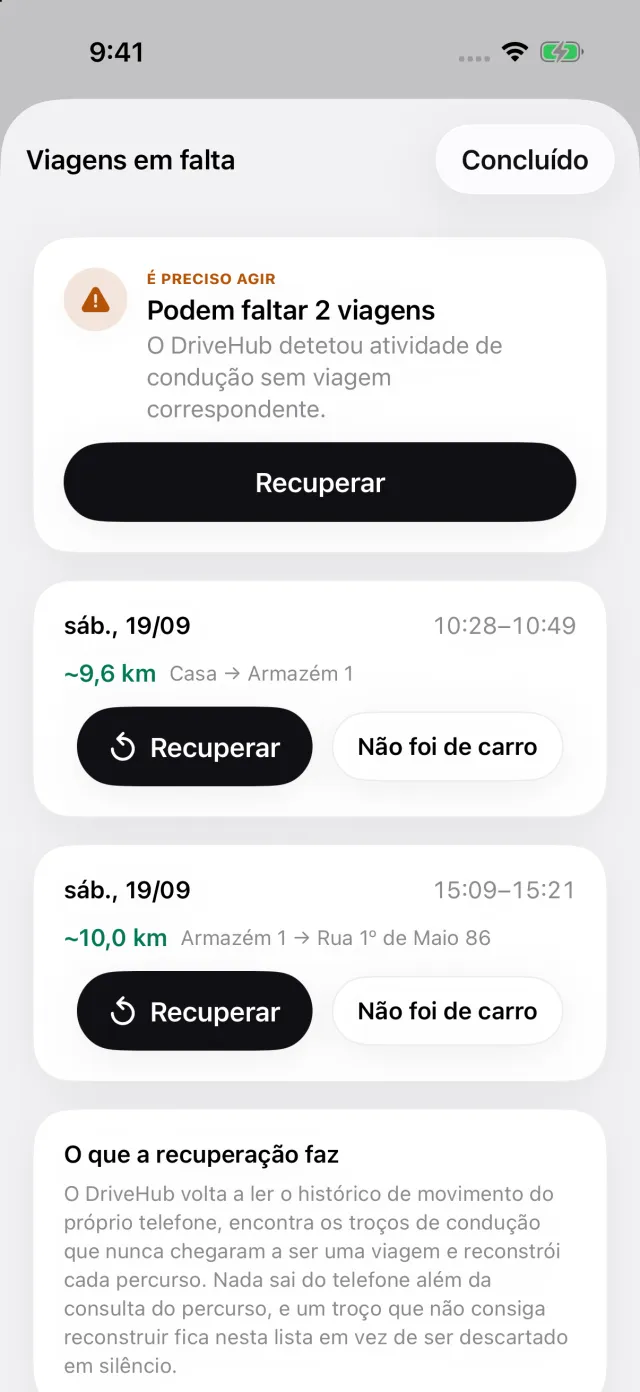
Se o iOS registou condução para a qual o DriveHub não tem viagem, aparece uma história Viagens em falta em Para si, no separador Viagens. Abre uma lista das viagens que podem ter escapado (Viagens em falta), para que um dia de idas para o trabalho seja assinalado em vez de se perder sem ninguém dar por isso.
Esta página reproduz o que dizem os próprios textos, e indica o artigo para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu expert-comptable — e leve os registos.
A regra completa, com os diplomas de onde vem: França: requisitos do registo de quilómetros.