 DriveHub
Vodič za državu · Kanada · 8 min
U Kanadi je vožnja na posao privatna — koje se mjesto računa kao posao
Može li se u Kanadi porezno odbiti vožnja na posao? Odgovor CRA-a je ne: vožnja između doma i redovitog mjesta rada privatna je vožnja. O ostatku dana odlučuje koja se mjesta računaju kao redovita i što se događa između njih.

Kratki odgovor
Ne može. Vožnja od doma do posla je privatna. CRA to kaže i za zaposlenikov vlastiti automobil i za službeni automobil.
Ako kao zaposlenik sami plaćate troškove automobila, stranica CRA-a za redak 22900 i vodič T4044 kažu: „The CRA considers driving back and forth between home and work as personal use.“ Za automobil koji daje poslodavac stranica CRA-a Automobile provided by the employer kaže: „Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment.“
Odgovor ne mijenja udaljenost, nego mjesta na oba kraja. Ostalo CRA razrađuje u pravilima za automobil koji daje poslodavac:
- Redovito mjesto rada ne mora biti poslodavčev prostor, a možete ih imati i više.
- Između redovitih mjesta vožnja je poslovna. Privatne ostaju samo vožnja od doma do prvog i od posljednjeg do doma.
- Point of call — mjesto na koje idete obaviti posao, a koje nije redovito mjesto rada — može vožnju od doma učiniti poslovnom.
Samostalni ste poduzetnik s kućnim uredom? Vožnja od doma do mjesta rada može se odbiti samo ako je dom baza vašeg poslovanja. CRA to kaže u arhiviranom biltenu; Revenu Québec u važećem vodiču.
Što se računa kao redovito mjesto rada
Redovito mjesto rada je „any location where your employee regularly: reports for work [;] performs employment duties“. CRA je to napisao za poslodavce koji daju automobil, a definira i riječ o kojoj sve ovisi:
„'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment.“
Klijentova zgrada, dakle, može biti redovito mjesto rada. Primjeri samog CRA-a uključuju „a client's premises when your employee reports daily for a six-month project“ i „a client's premises when your employee attends biweekly meetings“. Idete li ondje takvom učestalošću, vožnja od doma do tog mjesta privatna je, kao i vožnja do ureda.
Više mjesta u jednom danu
Radite li u danu na više redovitih mjesta, privatna su samo dva kraja dana. Privatna vožnja je vožnja između „your employee's home and first work location“ i između „the final work location and your employee's home“.
Ostatak dana je poslovan: „Any other travel by your employee between regular places of employment is considered business (employment-related) driving.“
Point of call može promijeniti prvu vožnju
Point of call je „any location other than a regular place of employment where your employee goes to perform employment duties“ — primjerice kupac kojeg posjetite jednom, a ne ured u koji se javljate.
Vožnja od doma izravno do point of call, ili od njega kući, poslovna je „if you need or allow your employee to travel directly from home to a point of call, or return home from that point“. Uz to ide uvjet: „it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving.“
Odvoziti automobil kući ne čini vožnju poslovnom
Ni nalog da automobil odvezete kući ne mijenja odgovor. Privatna vožnja uključuje „Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call“.
Kod službenog automobila to se osjeti u kilometrima. Operating benefit obračunava se po privatnom kilometru, a o privatnim kilometrima ovisi i reduced standby charge — vožnja na posao računa se u oba. Kako se računa standby charge pokriva tu stranu.
Jedan dan, izračunat
Uzmimo ilustrativan dan zaposlenika sa službenim automobilom: od doma do ureda 15 km; od ureda do kupca kojeg posjećuje jednom 22 km; od kupca natrag kući 19 km. To je 15 + 22 + 19 = 56 km. Ured je redovito mjesto rada; kupac je point of call.
| Situacija | Dom → ured, 15 km | Ured → kupac, 22 km | Kupac → dom, 19 km | Privatno | Poslovno |
|---|---|---|---|---|---|
| Izravan povratak od kupca kući nije dopušten ili nije razuman | Privatno | Poslovno | Privatno | 34 km | 22 km |
| Poslodavac ga dopušta i razuman je na putu kući | Privatno | Poslovno | Poslovno | 15 km | 41 km |
U prvom retku 15 + 19 = 34 km privatno i 56 − 34 = 22 km poslovno. U drugom 56 − 15 = 41 km poslovno. Ista vožnja daje 22 ili 41 poslovni kilometar, a ništa na samoj ruti ne kaže koliko. Ovisi o tome što poslodavac dopušta i je li vrijeme bilo razumno.
Da je kupac umjesto toga redovito mjesto rada — klijent kojem se javljate svaki tjedan — dan završava na posljednjem mjestu rada. Vožnja kući tada je opet privatna, kao u prvom retku.
Kao zaposlenik plaćate vlastiti automobil
I ovdje je vožnja od doma do posla privatna. Zaposlenik koji sam plaća troškove automobila obično ih odbija prema ITA 8(1)(h.1), kad „(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …“. Prodavač na proviziji umjesto toga može tražiti odbitak prema 8(1)(f); to su dvije alternative.
Dva dodatna uvjeta to sužavaju:
- Nema neoporezive naknade. Odbitak se gubi kad je zaposlenik „(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income“. T4044 dodaje da troškove niste platili sami „if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer“.
- Obrazac T2200. Prema 8(10) ništa se ne može odbiti „unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met“. T4044 traži: „You keep with your records a copy of Form T2200“.
Kad su ti uvjeti ispunjeni, odbijate vožnje za posao, a ne vožnju na posao. Vlastiti automobil za posao u Kanadi pokriva stranu naknade.
Samostalni poduzetnik s kućnim uredom
Ovdje je važeći tekst CRA-a oskudan, i bolje je to reći nego nagađati.
Važeća stranica CRA-a za poduzetnike o troškovima motornih vozila ne navodi opće pravilo o vožnji od doma do posla za samostalne poduzetnike. Govori samo o dvije djelatnosti. „If you did not live on your farm, the travel between the farm and your home is not considered business travel.“ A za ribarstvo poslovna uporaba „also includes driving to and from the fishing boat if your home is your main place of business.“
Opće pravilo nalazi se u Interpretation Bulletin IT-521R, koji je CRA arhivirao („We have archived this page and will not be updating it“). Bilteni „do not have the force of law“. Točka 24 glasi:
„expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations.“
Navodi tri primjera doma koji je baza. Jedan je anesteziolog koji sav uredski posao obavlja kod kuće i nema ured u bolnici. Drugi je samostalni agent za nekretnine kojemu je jedini ured kod kuće. Treći je „a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business“.
U Québecu je isto pravilo i danas važeće. Vodič Revenu Québeca IN-155 (verzija 2025-12), § 6.12.1: „vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires“. U prijevodu: vožnju između doma i mjesta poslovanja ne možete odbiti, osim ako vam je dom glavno mjesto poslovanja. Navodi ista tri primjera.
Rad od kuće kao zaposlenik: jedan sudski predmet i njegove granice
Jedna odluka Tax Courta dopustila je odbitak na temelju okolnosti predmeta: Toutov v. The Queen, 2006 TCC 187. Sud je najprije ponovio pravilo (¶ 2): „The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years“.
Zatim je prihvatio žalbe, jer je kućni ured poreznog obveznika smatrao „as an extension of Oracle's place of business and as his principal place of employment“ (¶ 5). Oslonio se na test iz ranijeg predmeta: vožnja između dvaju mjesta rada može se odbiti, ali „not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work.“
Uz nju idu dvije granice. Odlučena je u neformalnom postupku (informal procedure), a prema s. 18.28 Tax Court of Canada Act takva presuda „shall not be treated as a precedent for any other case“. I riječ je o predmetu zaposlenika, iza kojeg stoji poslodavčevo pismo. Pravilo CRA-a za običnu vožnju na posao ne mijenja.
Što vaša evidencija mora pokazati
Vožnja na posao ulazi u evidenciju kao privatni kilometri. Evidencija samostalnog poduzetnika za svaku poslovnu vožnju navodi „date, destination, purpose, number of kilometres you drive“, te stanje brojila na početku i kraju poslovne godine. Poslovni udio su poslovni kilometri kroz ukupne kilometre, pa ukupni iznos uključuje i vožnju na posao.
Evidencija službenog automobila treba i „Total number of kilometres travelled for business (employment-related) and personal driving“. Evidencija o motornom vozilu u Kanadi pokriva cijeli popis podataka, baznu godinu i rok čuvanja.
Kad su u igri gornja pravila, posao obavlja redak sa svrhom. „Posjet kupcu, nakon toga izravno kući, uz dopuštenje poslodavca“ objašnjava poslovnu vožnju kući. „Klijentov ured“ ne kaže je li taj ured redovito mjesto ili point of call.
Kako DriveHub to olakšava
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Uključena je i vožnja na posao. DriveHub svaku vožnju razvrstava kao Poslovno ili Privatno prema pravilima koja mu zadate, a za ostale vas pita pod Za provjeru. Vožnja na posao ostaje u evidenciji kao privatni kilometri, a upravo iz njih dolazi ukupni iznos za godinu.
Vožnju od doma do skladišta u osam ujutro možete razvrstati samo vi. Privatno je ako je skladište redovito mjesto rada, a može biti Poslovno ako je point of call. Odlučite jednom, i pravilo za to mjesto razvrstat će svaku kasniju vožnju onamo.
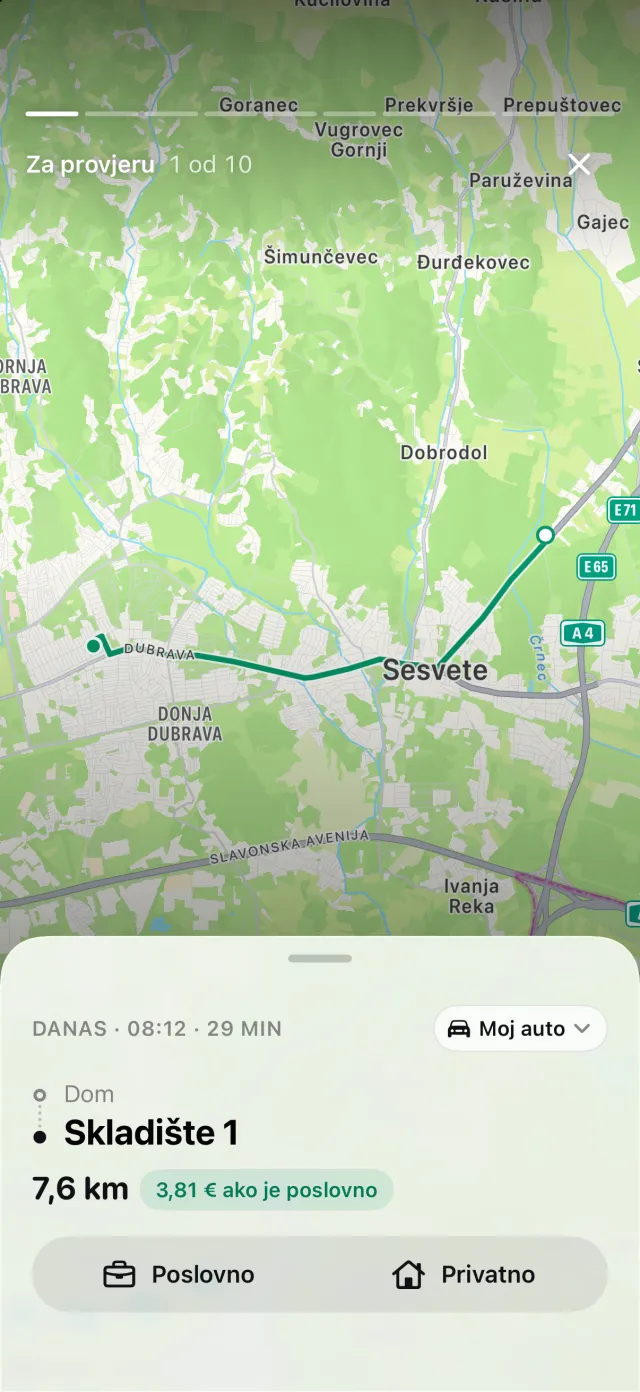
Ono što DriveHub ne može jest odlučiti koje se pravilo primjenjuje. Je li mjesto redovito, dopušta li poslodavac izravnu vožnju i je li vam dom baza poslovanja činjenice su o vašem poslu. DriveHub ih ne zna. Odlučujete vi, a vaša pravila nose tu odluku.
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, pod Za vas na kartici Vožnje pojavljuje se priča Propuštene vožnje. Izvješće za svaku vožnju ispisuje datum, odredište, svrhu vašim riječima i kilometre, te stanja brojila za poslovnu godinu. Načini vođenja evidencije vožnji to uspoređuje s papirom i tablicama.
Ova stranica prenosi ono što kažu Income Tax Act, smjernice samog CRA-a, vodič IN-155 Revenu Québeca i Tax Court, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Kanada: zahtjevi za evidenciju kilometraže.