 DriveHub
Przewodnik po kraju · Kanada · 8 min
W Kanadzie dojazd do pracy jest prywatny — które miejsce liczy się jako praca
Czy dojazd do pracy można odliczyć od podatku w Kanadzie? CRA odpowiada, że nie: jazda między domem a stałym miejscem pracy to jazda prywatna. O reszcie dnia decyduje to, które miejsca są stałe i co dzieje się między nimi.

Krótka odpowiedź
Nie. Droga z domu do pracy jest prywatna. CRA mówi to zarówno o własnym aucie pracownika, jak i o samochodzie służbowym.
Jeśli jako pracownik sam pokrywasz koszty auta, strona CRA o linii 22900 i przewodnik T4044 mówią: "The CRA considers driving back and forth between home and work as personal use." O samochodzie udostępnionym przez pracodawcę strona CRA Automobile provided by the employer mówi: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Odpowiedź zmienia nie odległość, lecz miejsca na obu końcach. Resztę CRA rozpisuje w zasadach dla samochodu udostępnionego przez pracodawcę:
- Stałe miejsce pracy nie musi być siedzibą pracodawcy i możesz mieć ich kilka.
- Między stałymi miejscami jazda jest służbowa. Prywatne pozostają tylko droga z domu do pierwszego z nich i z ostatniego do domu.
- Miejsce wizyty (point of call) — miejsce, do którego jedziesz wykonać pracę, a które nie jest stałym miejscem pracy — może sprawić, że przejazd z domu będzie służbowy.
Samozatrudniony z biurem w domu? Jazdę z domu do miejsca pracy można odliczyć tylko wtedy, gdy dom jest bazą twojej działalności. CRA mówi to w zarchiwizowanym biuletynie, Revenu Québec — w aktualnym przewodniku.
Co jest stałym miejscem pracy
Stałe miejsce pracy to "any location where your employee regularly: reports for work [;] performs employment duties". CRA napisała to dla pracodawców udostępniających samochód i definiuje słowo, od którego wszystko zależy:
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
Budynek klienta może więc być stałym miejscem pracy. Przykłady samej CRA to m.in. "a client's premises when your employee reports daily for a six-month project" i "a client's premises when your employee attends biweekly meetings". Jeśli jeździsz tam z taką częstotliwością, droga z domu jest prywatna, tak samo jak droga do biura.
Kilka miejsc w jednym dniu
Gdy w ciągu dnia pracujesz w więcej niż jednym stałym miejscu, prywatne są tylko dwa końce dnia. Jazda prywatna to przejazd między "your employee's home and first work location" oraz między "the final work location and your employee's home".
Reszta dnia jest służbowa: "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Miejsce wizyty może zmienić pierwszy przejazd
Miejsce wizyty (point of call) to "any location other than a regular place of employment where your employee goes to perform employment duties" — na przykład klient, którego odwiedzasz raz, a nie biuro, w którym się meldujesz.
Jazda z domu prosto do miejsca wizyty albo z niego do domu jest służbowa, "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". Jest jednak warunek: "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
Zabranie auta do domu nie czyni jazdy służbową
Polecenie, by wracać autem do domu, niczego nie zmienia. Jazda prywatna obejmuje "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Przy samochodzie służbowym przekłada się to na kilometry. Świadczenie z tytułu kosztów eksploatacji nalicza się od każdego kilometra prywatnego, a obniżona opłata za gotowość także zależy od kilometrów prywatnych — dojazd liczy się w obu. Tę stronę opisuje jak wylicza się opłatę za gotowość (standby charge).
Jeden dzień, rozpisany
Weźmy przykładowy dzień pracownika z samochodem służbowym: z domu do biura 15 km; z biura do klienta, którego odwiedza raz, 22 km; od klienta z powrotem do domu 19 km. Razem 15 + 22 + 19 = 56 km. Biuro jest stałym miejscem pracy, klient — miejscem wizyty.
| Sytuacja | Dom → biuro, 15 km | Biuro → klient, 22 km | Klient → dom, 19 km | Prywatne | Służbowe |
|---|---|---|---|---|---|
| Powrót od klienta prosto do domu nie jest dozwolony albo nie jest rozsądny | Prywatny | Służbowy | Prywatny | 34 km | 22 km |
| Pracodawca na to pozwala i jest to rozsądne po drodze do domu | Prywatny | Służbowy | Służbowy | 15 km | 41 km |
W pierwszym wierszu 15 + 19 = 34 km prywatnych i 56 − 34 = 22 km służbowych. W drugim 56 − 15 = 41 km służbowych. Ten sam dzień daje 22 albo 41 kilometrów służbowych, a sama trasa nie mówi, które z nich. Zależy to od tego, na co pozwala pracodawca i czy pora była rozsądna.
Gdyby klient był natomiast stałym miejscem pracy — klientem, u którego meldujesz się co tydzień — dzień kończy się w ostatnim miejscu pracy. Droga do domu jest wtedy znowu prywatna, jak w pierwszym wierszu.
Jako pracownik płacisz za własne auto
Tu również droga z domu do pracy jest prywatna. Pracownik, który sam pokrywa koszty auta, zwykle odlicza je na podstawie ITA 8(1)(h.1), gdy "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". Sprzedawca na prowizji może zamiast tego rozliczać się według 8(1)(f); te dwie drogi się wykluczają.
Dwa kolejne warunki zawężają odliczenie:
- Brak ryczałtu wolnego od podatku. Odliczenie przepada, gdy pracownik "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". T4044 mówi też, że nie ponosisz kosztów sam, "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- Formularz T2200. Według 8(10) nic nie podlega odliczeniu, "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". T4044 prosi: "You keep with your records a copy of Form T2200".
Gdy te warunki są spełnione, odliczasz jazdę służbową, a nie dojazd. Stronę ryczałtu opisuje własne auto w pracy w Kanadzie.
Samozatrudniony z biurem w domu
Tu aktualny tekst CRA jest skąpy i lepiej to powiedzieć, niż zgadywać.
Aktualna strona CRA dla firm o kosztach pojazdu nie podaje ogólnej reguły dojazdu dla samozatrudnionych. Mówi tylko o dwóch branżach. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." A przy rybołówstwie użytek służbowy "also includes driving to and from the fishing boat if your home is your main place of business."
Ogólna reguła jest w biuletynie interpretacyjnym IT-521R, który CRA zarchiwizowała ("We have archived this page and will not be updating it"). Biuletyny "do not have the force of law". Punkt 24 brzmi:
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
Podaje trzy przykłady domu, który jest bazą. Jeden to anestezjolog, który całą pracę biurową wykonuje w domu i nie ma gabinetu w szpitalu. Drugi to niezależny agent nieruchomości, którego jedyne biuro jest w domu. Trzeci to "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
W Quebecu ta sama reguła jest aktualna. Przewodnik Revenu Québec IN-155 (wersja 2025-12), § 6.12.1: "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". Po polsku: nie możesz odliczyć przejazdów między domem a miejscami prowadzenia działalności, chyba że główne miejsce działalności to twój dom. Przewodnik podaje te same trzy przykłady.
Praca z domu jako pracownik: jedna sprawa sądowa i jej granice
Jedno orzeczenie Tax Court uwzględniło takie rozliczenie w konkretnym stanie faktycznym: Toutov v. The Queen, 2006 TCC 187. Sąd najpierw przypomniał regułę (¶ 2): "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Następnie uwzględnił odwołania, bo uznał domowe biuro podatnika "as an extension of Oracle's place of business and as his principal place of employment" (¶ 5). Oparł się na teście z wcześniejszej sprawy: przejazdy między dwoma miejscami pracy można odliczyć, ale "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Są dwie granice. Sprawę rozstrzygnięto w trybie nieformalnym, a według art. 18.28 Tax Court of Canada Act taki wyrok "shall not be treated as a precedent for any other case". Poza tym to sprawa pracownika, za którą stało pismo od pracodawcy. Nie zmienia reguły CRA dla zwykłego dojazdu.
Co musi pokazywać ewidencja
Dojazd należy do ewidencji jako kilometry prywatne. Ewidencja samozatrudnionego podaje przy każdym przejeździe służbowym "date, destination, purpose, number of kilometres you drive" oraz stan licznika na początku i na końcu okresu rozliczeniowego. Udział służbowy to kilometry służbowe podzielone przez łączne, więc suma obejmuje dojazd.
Ewidencja samochodu służbowego potrzebuje ponadto "Total number of kilometres travelled for business (employment-related) and personal driving". Pełną listę danych, rok bazowy i okres przechowywania opisuje ewidencja przebiegu w Kanadzie.
Gdy w grę wchodzą powyższe reguły, najwięcej robi pole celu. „Wizyta u klienta, potem prosto do domu, za zgodą pracodawcy” wyjaśnia służbowy powrót do domu. „Biuro klienta” nie mówi, czy to stałe miejsce pracy, czy miejsce wizyty.
Jak DriveHub to ułatwia
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Dojazd również. DriveHub przypisuje każdy przejazd jako Służbowy albo Prywatny według reguł, które mu podasz, a o resztę pyta w Do sprawdzenia. Dojazd zostaje w ewidencji jako kilometry prywatne, i stąd bierze się suma roczna.
Przejazd z domu do magazynu o ósmej rano może sklasyfikować tylko ty. Jest Prywatny, jeśli magazyn to stałe miejsce pracy, a może być Służbowy, jeśli to miejsce wizyty. Zdecyduj raz, a reguła dla tego miejsca przypisze każdy kolejny przejazd tam.
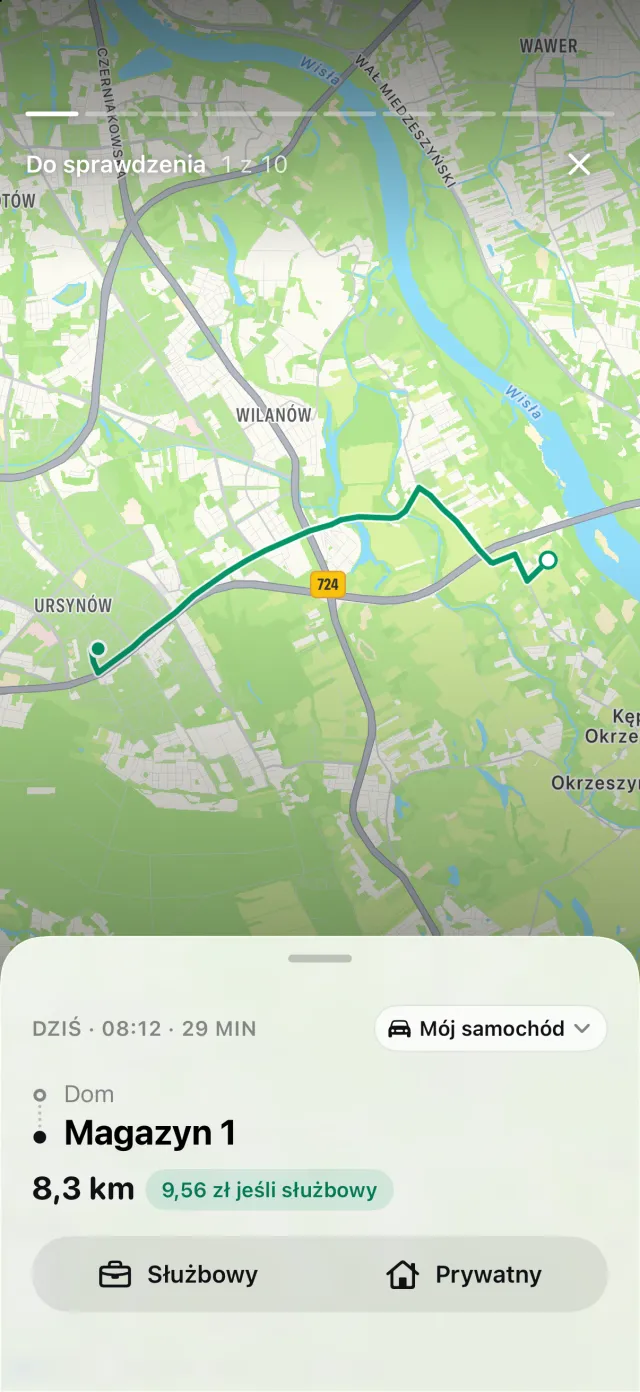
DriveHub nie może natomiast rozstrzygnąć, która reguła cię dotyczy. To, czy miejsce jest stałe, czy pracodawca pozwala na bezpośredni przejazd i czy twój dom jest bazą działalności, to fakty dotyczące twojej pracy. DriveHub ich nie zna. Decydujesz ty, a twoje reguły tę decyzję przenoszą.
Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, w sekcji Dla ciebie na karcie Przejazdy pojawia się historia Pominięte przejazdy. Raport drukuje datę, miejsce docelowe, cel twoimi słowami i kilometry każdego przejazdu oraz stany licznika z roku obrotowego. Sposoby prowadzenia ewidencji przebiegu porównują to z papierem i arkuszem.
Ta strona przedstawia to, co mówią Income Tax Act, wytyczne samej CRA, przewodnik Revenu Québec IN-155 i Tax Court, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Kanada: wymogi dotyczące ewidencji przebiegu.