 DriveHub
Landsguide · Kanada · 8 min
I Kanada är resan till jobbet privat — vilken plats som räknas som arbete
Är resan till jobbet avdragsgill i Kanada? CRA:s svar är nej: körning mellan hemmet och en ordinarie arbetsplats är privat körning. Det som avgör resten av din dag är vilka platser som räknas som ordinarie, och vad som händer mellan dem.

Det korta svaret
Nej. Resan hemifrån till jobbet är privat. CRA säger det både för en anställds egen bil och för en tjänstebil.
Betalar du som anställd dina egna bilkostnader säger CRA:s sida om line 22900 och Guide T4044: "The CRA considers driving back and forth between home and work as personal use." För en bil som arbetsgivaren ställer till förfogande säger CRA:s sida Automobile provided by the employer: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Det som ändrar svaret är inte avståndet utan platserna i varje ände. Resten stavar CRA ut i sina regler för en bil som arbetsgivaren tillhandahåller:
- En ordinarie arbetsplats (regular place of employment) behöver inte vara arbetsgivarens lokaler, och du kan ha flera.
- Mellan ordinarie arbetsplatser är körningen i tjänsten. Bara hemmet till den första och den sista hem igen förblir privata.
- En besöksplats (point of call) — ett ställe dit du åker för att utföra ditt arbete och som inte är en ordinarie arbetsplats — kan göra resan hemifrån till en tjänsteresa.
Egenföretagare med hemmakontor? Resan hemifrån till där du arbetar är avdragsgill bara om hemmet är verksamhetens bas. CRA säger det i en arkiverad bulletin; Revenu Québec säger det i en gällande vägledning.
Vad som räknas som en ordinarie arbetsplats
En ordinarie arbetsplats är "any location where your employee regularly: reports for work [;] performs employment duties". CRA skrev det för arbetsgivare som tillhandahåller en bil, och definierar ordet som gör jobbet:
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
En kunds byggnad kan alltså vara en ordinarie arbetsplats. CRA:s egna exempel omfattar "a client's premises when your employee reports daily for a six-month project" och "a client's premises when your employee attends biweekly meetings". Åker du dit så ofta är resan hemifrån dit privat, precis som resan till ett kontor.
Flera platser under en dag
När du arbetar på mer än en ordinarie arbetsplats under en dag är bara dagens två ändar privata. Privat körning är resan mellan "your employee's home and first work location" och mellan "the final work location and your employee's home".
Resten av dagen är tjänst: "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
En besöksplats kan ändra den första resan
En besöksplats (point of call) är "any location other than a regular place of employment where your employee goes to perform employment duties" — till exempel en kund du besöker en gång, snarare än kontoret du rapporterar till.
Att köra hemifrån direkt till en besöksplats, eller hem från en, är tjänst "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". Det finns ett villkor: "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
Att ta hem bilen gör inte resan till tjänst
Att bli tillsagd att köra hem bilen ändrar inte svaret. Privat körning omfattar "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
För en tjänstebil märks det i kilometer. Driftsförmånen (operating benefit) tas ut per privat kilometer, och den reducerade standby charge beror också på de privata kilometrarna — pendlingen räknas i båda. Hur standby charge räknas ut går igenom den sidan.
En dag, genomräknad
Ta en exempeldag för en anställd med tjänstebil: hemmet till kontoret, 15 km; kontoret till en kund som besöks en gång, 22 km; kunden hem igen, 19 km. Det blir 15 + 22 + 19 = 56 km. Kontoret är en ordinarie arbetsplats; kunden är en besöksplats.
| Situation | Hem → kontor, 15 km | Kontor → kund, 22 km | Kund → hem, 19 km | Privat | Tjänst |
|---|---|---|---|---|---|
| Att köra hem direkt från kunden är inte tillåtet, eller inte rimligt | Privat | Tjänst | Privat | 34 km | 22 km |
| Arbetsgivaren tillåter det, och det är rimligt på vägen hem | Privat | Tjänst | Tjänst | 15 km | 41 km |
På första raden är 15 + 19 = 34 km privata och 56 − 34 = 22 km i tjänsten. På den andra är 56 − 15 = 41 km i tjänsten. Samma körning ger 22 eller 41 tjänstekilometer, och ingenting i själva rutten säger vilket. Det beror på vad arbetsgivaren tillåter och på om tidpunkten var rimlig.
Vore kunden i stället en ordinarie arbetsplats — en kund du rapporterar till varje vecka — slutar dagen vid den sista arbetsplatsen. Resan hem är då privat igen, som på första raden.
Du betalar för din egen bil som anställd
Resan mellan hem och arbete är privat även här. En anställd som betalar sina egna bilkostnader drar i regel av dem enligt ITA 8(1)(h.1), där den anställda "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". En provisionsavlönad säljare kan i stället yrka enligt 8(1)(f); de två är alternativ.
Två villkor till snävar in det:
- Ingen skattefri ersättning. Avdraget går förlorat där den anställda "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". T4044 säger också att du inte har betalat dina egna kostnader "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- En T2200. Enligt 8(10) är ingenting avdragsgillt "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". T4044 ber att "You keep with your records a copy of Form T2200".
Där villkoren är uppfyllda är det du drar av körningen i tjänsten, inte pendlingen. Egen bil i jobbet i Kanada går igenom ersättningssidan.
Egenföretagare med hemmakontor
Här är CRA:s gällande text tunn, och det är bättre att säga det än att gissa.
CRA:s gällande sida för företag om fordonskostnader anger ingen allmän regel om resan mellan hem och arbete för egenföretagare. Den tar bara upp två näringar. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." Och för fiske omfattar användningen i verksamheten "also includes driving to and from the fishing boat if your home is your main place of business."
Den allmänna regeln finns i Interpretation Bulletin IT-521R, som CRA har arkiverat ("We have archived this page and will not be updating it"). Bulletiner "do not have the force of law". Punkt 24 lyder:
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
Den ger tre exempel på ett hem som är basen. Ett är en narkosläkare som gör allt kontorsarbete hemma och inte har något kontor på sjukhuset. Ett annat är en fristående fastighetsmäklare vars enda kontor är i hemmet. Det tredje är "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
I Québec gäller samma regel i dag. Revenu Québecs vägledning IN-155 (version 2025-12), § 6.12.1: "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". På svenska: du kan inte dra av resor mellan hemmet och verksamhetens platser om inte hemmet är ditt huvudsakliga verksamhetsställe. Den ger samma tre exempel.
Anställd som arbetar hemifrån: ett rättsfall, och dess gränser
Ett avgörande från Tax Court godtog avdraget på sina omständigheter: Toutov v. The Queen, 2006 TCC 187. Domstolen återgav först regeln (¶ 2): "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Den biföll sedan överklagandena, eftersom den såg den skattskyldiges hemmakontor "as an extension of Oracle's place of business and as his principal place of employment" (¶ 5). Den stödde sig på ett test från ett tidigare fall: resor mellan två arbetsplatser är avdragsgilla, men "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Två begränsningar följer med. Målet avgjordes i det förenklade förfarandet (informal procedure), och enligt s. 18.28 i Tax Court of Canada Act "shall not be treated as a precedent for any other case" en sådan dom. Och det är ett mål om en anställd, med ett intyg från arbetsgivaren bakom sig. Det ändrar inte CRA:s regel för en vanlig pendling.
Vad din journal måste visa
Pendlingen hör hemma i journalen som privata kilometer. En egenföretagares journal anger för varje tjänsteresa "date, destination, purpose, number of kilometres you drive", och mätarställningen vid räkenskapsperiodens början och slut. Andelen i verksamheten är tjänstekilometer delat med totala kilometer, så totalen innehåller pendlingen.
En journal för tjänstebil behöver också "Total number of kilometres travelled for business (employment-related) and personal driving". Kanadas körjournal för motorfordon går igenom hela listan över underlag, basåret och arkiveringstiden.
Där reglerna ovan kommer in är det ändamålsraden som gör jobbet. "Kundbesök, direkt hem efteråt, tillåtet av arbetsgivaren" förklarar en tjänsteresa hem. "Kundens kontor" säger inte om kontoret är en ordinarie arbetsplats eller en besöksplats.
Hur DriveHub gör det enklare
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Pendlingen kommer med. DriveHub sorterar varje resa som Arbete eller Privat efter de regler du ger den, och frågar dig om resten under Att kontrollera. Pendlingen stannar i journalen som privata kilometer, och det är därifrån årets total kommer.
En resa hemifrån till ett lager klockan åtta på morgonen är en resa som bara du kan klassa. Den är Privat om lagret är en ordinarie arbetsplats, och den kan vara Arbete om det är en besöksplats. Bestäm en gång, så sorterar en regel på platsen varje senare resa dit.
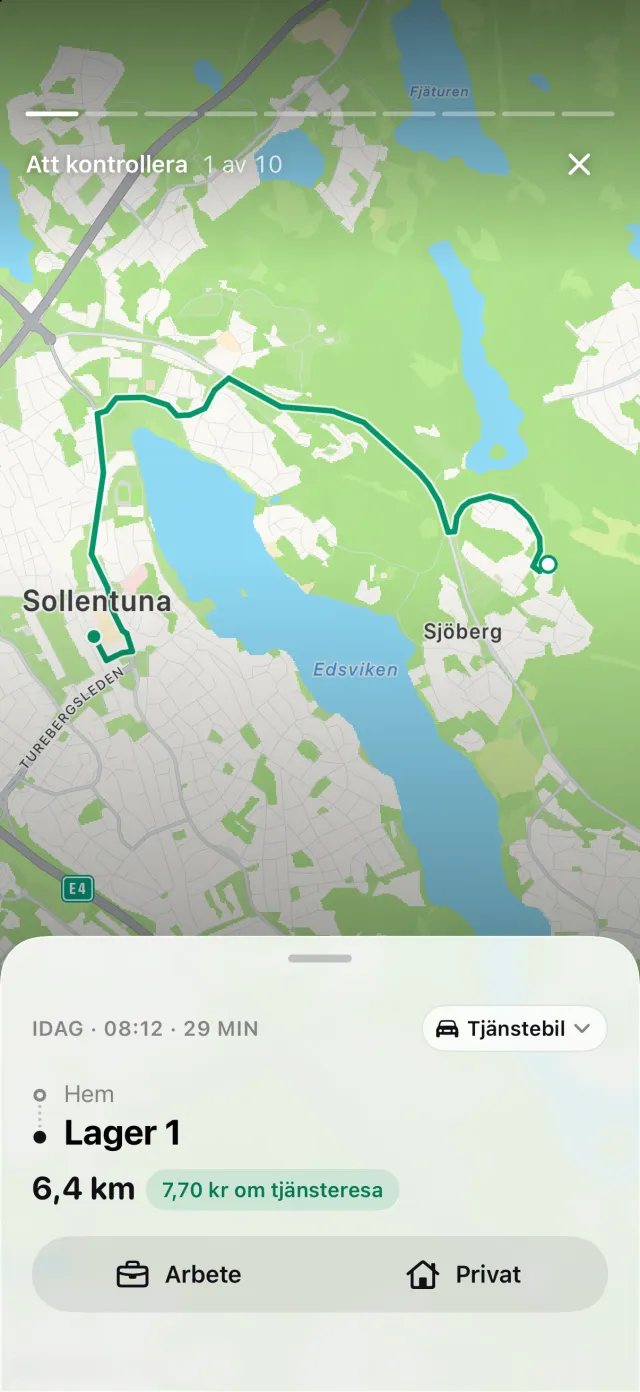
Det DriveHub inte kan göra är att avgöra vilken regel som gäller. Om en plats är ordinarie, om arbetsgivaren tillåter en direkt resa och om hemmet är verksamhetens bas är omständigheter i ditt arbete. DriveHub känner inte till dem. Du bestämmer, och dina regler bär beslutet.
Har din iPhone registrerat körning utan en matchande resa visas en berättelse om Missade resor under För dig på fliken Resor. Rapporten skriver ut datum, resmål, ändamålet med egna ord och kilometer för varje resa, och räkenskapsårets mätarställningar. Sätt att föra körjournal jämför det här med papper och kalkylark.
Den här sidan återger vad Income Tax Act, CRA:s egen vägledning, Revenu Québecs vägledning IN-155 och Tax Court säger, och anger dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din redovisningskonsult, och ta med körjournalen.
Hela regeln och källorna den bygger på: Kanada: krav på körjournalen.