 DriveHub
Landeguide · Canada · 8 min.
I Canada er turen til arbejde privat — hvilket sted tæller som arbejde
Er kørsel til arbejde fradragsberettiget i Canada? CRA's svar er nej: kørsel mellem hjemmet og et fast arbejdssted er privat kørsel. Resten af din dag afgøres af, hvilke steder der tæller som faste, og hvad der sker imellem dem.

Det korte svar
Nej. Turen fra hjemmet til arbejdet er privat. Det siger CRA både om en medarbejders egen bil og om en firmabil.
Betaler du som lønmodtager selv dine biludgifter, siger CRA's side om line 22900 og Guide T4044: "The CRA considers driving back and forth between home and work as personal use." For en bil, arbejdsgiveren stiller til rådighed, siger CRA's side Automobile provided by the employer: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Det, der ændrer svaret, er ikke afstanden, men stederne i hver ende. Resten gør CRA rede for i sine regler om en bil, arbejdsgiveren stiller til rådighed:
- Et fast arbejdssted (regular place of employment) behøver ikke at være arbejdsgiverens lokaler, og du kan have flere.
- Mellem faste arbejdssteder er kørslen erhvervsmæssig. Kun turen hjemmefra til det første og fra det sidste hjem er privat.
- Et besøgssted (point of call) — et sted, du tager hen for at udføre dit arbejde, og som ikke er et fast arbejdssted — kan gøre turen hjemmefra erhvervsmæssig.
Selvstændig med hjemmekontor? Kørsel fra hjemmet til der, hvor du arbejder, kan kun fradrages, hvis hjemmet er virksomhedens base. Det siger CRA i en arkiveret bulletin; Revenu Québec siger det i en gældende vejledning.
Hvad der tæller som et fast arbejdssted
Et fast arbejdssted er "any location where your employee regularly: reports for work [;] performs employment duties". CRA skrev det til arbejdsgivere, der stiller en bil til rådighed, og definerer det ord, der gør arbejdet:
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
En kundes bygning kan altså være et fast arbejdssted. CRA's egne eksempler omfatter "a client's premises when your employee reports daily for a six-month project" og "a client's premises when your employee attends biweekly meetings". Tager du derhen med den slags hyppighed, er turen hjemmefra dertil privat, præcis som turen til et kontor.
Flere steder på én dag
Arbejder du flere faste steder på én dag, er kun dagens to ender private. Privat kørsel er turen mellem "your employee's home and first work location" og mellem "the final work location and your employee's home".
Resten af dagen er erhvervsmæssig: "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Et besøgssted kan ændre den første tur
Et besøgssted er "any location other than a regular place of employment where your employee goes to perform employment duties" — fx en kunde, du besøger én gang, frem for det kontor, du møder ind på.
Kørsel hjemmefra direkte til et besøgssted, eller hjem derfra, er erhvervsmæssig, "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". Der er knyttet en betingelse til: "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
At tage bilen med hjem gør den ikke erhvervsmæssig
At du får besked på at køre bilen hjem, ændrer ikke svaret. Privat kørsel omfatter "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
For en firmabil betyder det noget i kilometer. Driftsfordelen (operating benefit) beregnes per privat kilometer, og den nedsatte standby charge afhænger også af de private kilometer — pendlingen tæller i begge. Sådan beregnes standby charge dækker den side.
Én dag, regnet igennem
Tag en illustrativ dag for en medarbejder med firmabil: hjemmet til kontoret, 15 km; kontoret til en kunde, der besøges én gang, 22 km; kunden tilbage hjem, 19 km. Det er 15 + 22 + 19 = 56 km. Kontoret er et fast arbejdssted; kunden er et besøgssted.
| Situation | Hjem → kontor, 15 km | Kontor → kunde, 22 km | Kunde → hjem, 19 km | Privat | Erhverv |
|---|---|---|---|---|---|
| Direkte hjemkørsel fra kunden er ikke tilladt eller ikke rimelig | Privat | Erhverv | Privat | 34 km | 22 km |
| Arbejdsgiveren tillader det, og det er rimeligt på vejen hjem | Privat | Erhverv | Erhverv | 15 km | 41 km |
I første række er 15 + 19 = 34 km private og 56 − 34 = 22 km erhvervsmæssige. I anden er 56 − 15 = 41 km erhvervsmæssige. Den samme kørsel giver 22 eller 41 erhvervskilometer, og intet ved selve ruten fortæller dig hvilket. Det afhænger af, hvad arbejdsgiveren tillader, og om tidspunktet var rimeligt.
Var kunden i stedet et fast arbejdssted — en kunde, du møder ind hos hver uge — slutter dagen ved det sidste arbejdssted. Turen hjem er så privat igen, som i første række.
Du betaler selv for bilen som lønmodtager
Turen mellem hjem og arbejde er også privat her. En lønmodtager, der selv betaler sine biludgifter, fradrager dem som regel efter ITA 8(1)(h.1), hvor vedkommende "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". En provisionslønnet sælger kan i stedet fradrage efter 8(1)(f); de to er alternativer.
To yderligere betingelser snævrer det ind:
- Ingen skattefri godtgørelse. Fradraget bortfalder, hvor medarbejderen "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". T4044 siger også, at du ikke selv har betalt dine udgifter, "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- En T2200. Efter 8(10) kan intet fradrages, "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". T4044 beder om, at "You keep with your records a copy of Form T2200".
Er betingelserne opfyldt, er det arbejdskørslen, du fradrager, ikke pendlingen. Egen bil i arbejdet i Canada dækker godtgørelsessiden.
Selvstændig med hjemmekontor
Her er CRA's gældende tekst tynd, og det er bedre at sige det end at gætte.
CRA's gældende erhvervsside om biludgifter fastsætter ingen generel regel om kørsel mellem hjem og arbejde for selvstændige. Den taler kun om to erhverv. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." Og for fiskeri omfatter erhvervsmæssig brug "also includes driving to and from the fishing boat if your home is your main place of business."
Den generelle regel står i Interpretation Bulletin IT-521R, som CRA har arkiveret ("We have archived this page and will not be updating it"). Bulletiner "do not have the force of law". Punkt 24 lyder:
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
Den giver tre eksempler på et hjem, der er basen. Det ene er en anæstesilæge, der udfører alt kontorarbejde hjemme og ikke har noget kontor på hospitalet. Et andet er en selvstændig ejendomsmægler, hvis eneste kontor er i hjemmet. Det tredje er "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
I Québec er den samme regel gældende. Revenu Québecs vejledning IN-155 (version 2025-12), § 6.12.1: "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". På dansk: du kan ikke fradrage kørsel mellem hjemmet og virksomhedens forretningssteder, medmindre hjemmet er dit hovedforretningssted. Den giver de samme tre eksempler.
Hjemmearbejde som lønmodtager: én retssag og dens grænser
Én afgørelse fra Tax Court godkendte fradraget på de konkrete omstændigheder: Toutov v. The Queen, 2006 TCC 187. Tax Court gentog først reglen (¶ 2): "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Derefter gav den skatteyderen medhold, fordi den betragtede hans hjemmekontor "as an extension of Oracle's place of business and as his principal place of employment" (¶ 5). Den byggede på en test fra en tidligere sag: kørsel mellem to arbejdssteder kan fradrages, men "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Der følger to grænser med. Sagen blev afgjort under den forenklede procedure (informal procedure), og efter s. 18.28 i Tax Court of Canada Act "shall not be treated as a precedent for any other case". Og det er en sag om en lønmodtager, med et brev fra arbejdsgiveren bag sig. Den ændrer ikke CRA's regel for almindelig pendling.
Hvad din kørebog skal vise
Pendlingen hører hjemme i kørebogen som private kilometer. En selvstændigs kørebog angiver for hver erhvervsmæssig tur "date, destination, purpose, number of kilometres you drive" og kilometertællerens stand ved regnskabsårets start og slutning. Den erhvervsmæssige andel er erhvervskilometer delt med de samlede kilometer, så totalen omfatter pendlingen.
En kørebog for en firmabil skal også have "Total number of kilometres travelled for business (employment-related) and personal driving". Canadas krav til kørebogen dækker hele listen over optegnelser, basisåret og opbevaringen.
Hvor reglerne ovenfor er i spil, er det formålslinjen, der gør arbejdet. "Kundebesøg, direkte hjem bagefter, tilladt af arbejdsgiver" forklarer en erhvervsmæssig tur hjem. "Kundens kontor" siger ikke, om kontoret er et fast arbejdssted eller et besøgssted.
Sådan gør DriveHub det lettere
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Pendlingen er med. DriveHub arkiverer hver tur som Erhverv eller Privat efter de regler, du giver den, og spørger dig om resten under Skal tjekkes. Pendlingen bliver i kørebogen som private kilometer, og det er dér, årets total kommer fra.
En tur fra hjemmet til et lager klokken otte om morgenen er en tur, kun du kan klassificere. Den er Privat, hvis lageret er et fast arbejdssted, og den kan være Erhverv, hvis det er et besøgssted. Beslut det én gang, så arkiverer en regel for stedet alle senere ture dertil.
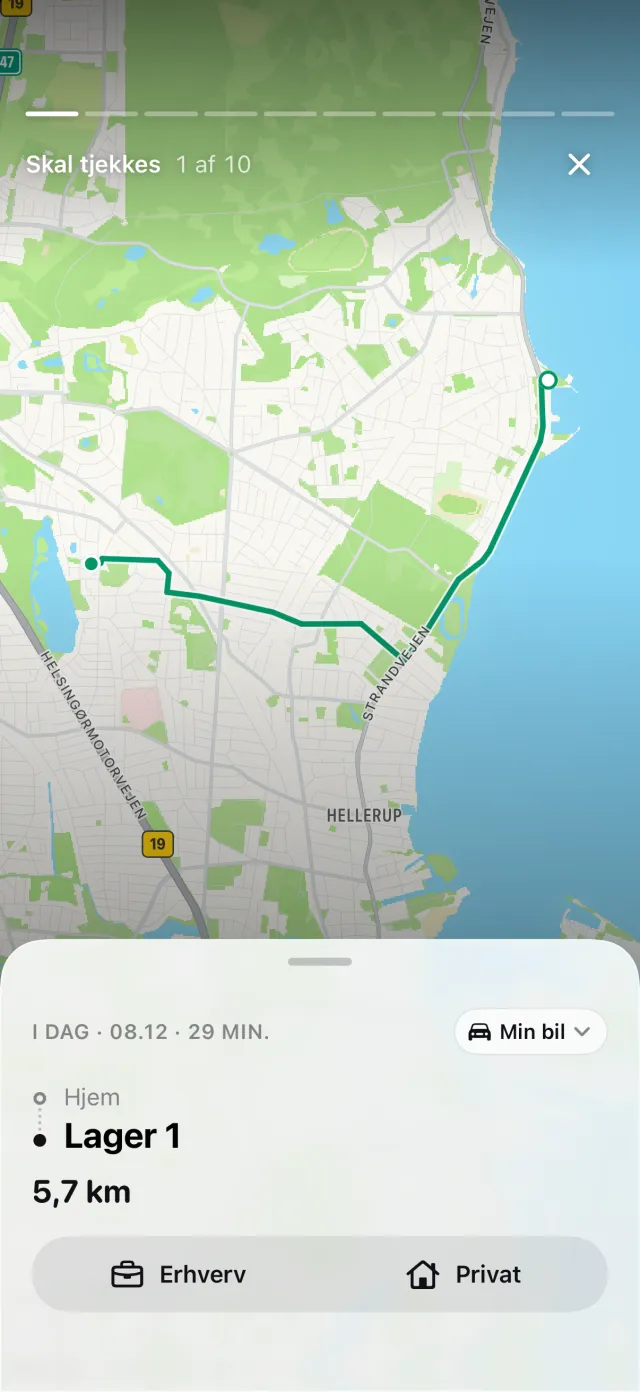
Det, DriveHub ikke kan, er at afgøre, hvilken regel der gælder. Om et sted er fast, om din arbejdsgiver tillader en direkte tur, og om dit hjem er virksomhedens base, er forhold ved dit arbejde. DriveHub kender dem ikke. Du beslutter, og dine regler bærer beslutningen videre.
Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture under Til dig på fanen Ture. Rapporten udskriver dato, mål, formål med dine egne ord og kilometer for hver tur, og kilometertællerens stand for regnskabsåret. Måder at føre en kørebog på sammenligner dette med papir og regneark.
Denne side gengiver, hvad Income Tax Act, CRA's egen vejledning, Revenu Québecs vejledning IN-155 og Tax Court siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din revisor, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Canada: krav til kørebogen.