 DriveHub
Riigijuhend · Kanada · 8 min
Kanadas on tööle sõit isiklik — milline koht loeb töökohaks
Kas tööle sõitu saab Kanadas maha arvata? CRA vastus on ei: sõit kodu ja tavapärase töökoha vahel on isiklik sõit. Ülejäänud päeva otsustab see, millised kohad loevad tavapäraseks ja mis toimub nende vahel.

Lühike vastus
Ei. Sõit kodust tööle on isiklik. CRA ütleb seda nii töötaja oma auto kui ka ametiauto kohta.
Kui kannad töötajana oma autokulud ise, ütlevad CRA rea 22900 leht ja juhend T4044: "The CRA considers driving back and forth between home and work as personal use." Tööandja antud auto kohta ütleb CRA leht Automobile provided by the employer: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Vastust ei muuda vahemaa, vaid kohad kummaski otsas. Ülejäänu sõnastab CRA oma reeglites tööandja antud auto kohta:
- Tavapärane töökoht ei pea olema tööandja ruumid, ja neid võib olla mitu.
- Tavapäraste töökohtade vahel on sõit tööalane. Isiklikuks jäävad ainult sõit kodust esimesse ja viimasest koju.
- Külastuskoht (point of call) — koht, kuhu lähed tööd tegema ja mis ei ole tavapärane töökoht — võib muuta sõidu kodust tööalaseks.
FIE kodukontoriga? Sõitu kodust sinna, kus töötad, saab maha arvata ainult siis, kui kodu on sinu ettevõtluse baas. CRA ütleb seda arhiveeritud bülletäänis; Revenu Québec ütleb seda kehtivas juhendis.
Mis loeb tavapäraseks töökohaks
Tavapärane töökoht on "any location where your employee regularly: reports for work [;] performs employment duties". CRA kirjutas selle autot andvatele tööandjatele ja defineerib sõna, mis siin töö ära teeb:
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
Nii võib ka kliendi hoone olla tavapärane töökoht. CRA enda näidete hulgas on "a client's premises when your employee reports daily for a six-month project" ja "a client's premises when your employee attends biweekly meetings". Kui käid seal sellise sagedusega, on sõit kodust sinna isiklik, täpselt nagu sõit kontorisse.
Mitu kohta ühe päeva jooksul
Kui töötad päeva jooksul rohkem kui ühes tavapärases töökohas, on isiklikud ainult päeva kaks otsa. Isiklik sõit on sõit "your employee's home and first work location" vahel ning "the final work location and your employee's home" vahel.
Ülejäänud päev on tööalane: "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Külastuskoht võib muuta esimest sõitu
Külastuskoht (point of call) on "any location other than a regular place of employment where your employee goes to perform employment duties" — näiteks klient, keda külastad ühe korra, mitte kontor, kuhu tööle ilmud.
Sõit kodust otse külastuskohta või sealt koju on tööalane, "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". Sellel on tingimus: "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
Auto koju viimine ei tee sõitu tööalaseks
Korraldus autoga koju sõita vastust ei muuda. Isiklik sõit hõlmab "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Ametiauto puhul on see oluline kilomeetrites. Kasutuskulude soodustust (operating benefit) arvestatakse isikliku kilomeetri kohta, ja ka vähendatud kättesaadavustasu sõltub isiklikest kilomeetritest — tööle sõit läheb arvesse mõlemas. Sellest poolest räägib artikkel kuidas kättesaadavustasu (standby charge) arvutatakse.
Üks päev läbi arvutatuna
Võtame illustratiivse päeva ametiautoga töötajale: kodust kontorisse 15 km; kontorist kliendi juurde, keda ta külastab ühe korra, 22 km; kliendi juurest tagasi koju 19 km. See on 15 + 22 + 19 = 56 km. Kontor on tavapärane töökoht; klient on külastuskoht.
| Olukord | Kodu → kontor, 15 km | Kontor → klient, 22 km | Klient → kodu, 19 km | Isiklik | Töö |
|---|---|---|---|---|---|
| Kliendi juurest otse koju naasmine pole lubatud või pole mõistlik | Isiklik | Töö | Isiklik | 34 km | 22 km |
| Tööandja lubab seda ja see on koduteel mõistlik | Isiklik | Töö | Töö | 15 km | 41 km |
Esimeses reas on 15 + 19 = 34 km isiklikku ja 56 − 34 = 22 km tööalast. Teises on 56 − 15 = 41 km tööalast. Sama sõit annab 22 või 41 tööalast kilomeetrit, ja marsruut ise ei ütle, kumb. See sõltub sellest, mida tööandja lubab ja kas ajastus oli mõistlik.
Kui klient oleks hoopis tavapärane töökoht — klient, kelle juurde ilmud iga nädal —, lõpeb päev viimases töökohas. Koju sõit on siis jälle isiklik, nagu esimeses reas.
Maksad töötajana oma auto eest ise
Ka siin on sõit kodust tööle isiklik. Töötaja, kes kannab oma autokulud ise, arvab need tavaliselt maha sätte ITA 8(1)(h.1) alusel, kui ta "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". Komisjonitasu alusel töötav müügiesindaja võib nõuda hoopis punkti 8(1)(f) alusel; need kaks on alternatiivid.
Kaks lisatingimust kitsendavad seda:
- Maksuvaba hüvitist ei ole. Mahaarvamine kaob, kui töötaja "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". T4044 ütleb ka, et sa ei ole oma kulusid ise kandnud, "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- Vorm T2200. Punkti 8(10) järgi ei saa midagi maha arvata "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". T4044 palub: "You keep with your records a copy of Form T2200".
Kui need tingimused on täidetud, arvad maha tööalased sõidud, mitte tööle sõidu. Hüvitise poolest räägib artikkel oma autoga tööl Kanadas.
FIE kodukontoriga
Siin on CRA kehtiv tekst napp, ja parem on seda öelda kui oletada.
CRA kehtiv ettevõtluse leht mootorsõidukikulude kohta ei sõnasta FIE-le üldist kodu-töö reeglit. See räägib ainult kahest alast. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." Ja kalapüügi puhul hõlmab tööalane kasutus "also includes driving to and from the fishing boat if your home is your main place of business."
Üldreegel on tõlgendusbülletäänis IT-521R, mille CRA on arhiveerinud ("We have archived this page and will not be updating it"). Bülletäänid "do not have the force of law". Punkt 24 kõlab:
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
See toob kolm näidet kodust, mis on baas. Üks on anestesioloog, kes teeb kogu kontoritöö kodus ja kellel haiglas kabinetti ei ole. Teine on sõltumatu kinnisvaramaakler, kelle ainus kontor on kodus. Kolmas on "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
Québecis kehtib sama reegel praegu. Revenu Québeci juhend IN-155 (versioon 2025-12), § 6.12.1: "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". Eesti keeles: sõitu kodu ja ettevõtte tegevuskohtade vahel ei saa maha arvata, välja arvatud juhul, kui kodu on sinu peamine tegevuskoht. Juhend toob samad kolm näidet.
Töötaja kodust töötamas: üks kohtuasi ja selle piirid
Üks maksukohtu (Tax Court) otsus rahuldas nõude selle asjaoludel: Toutov v. The Queen, 2006 TCC 187. Kohus kordas kõigepealt reeglit (¶ 2): "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Seejärel rahuldas see kaebused, sest pidas maksumaksja kodukontorit "as an extension of Oracle's place of business and as his principal place of employment" (¶ 5). See tugines varasema kohtuasja testile: sõit kahe töökoha vahel on mahaarvatav, kuid "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Sellega kaasnevad kaks piirangut. Asi lahendati lihtsustatud menetluses (informal procedure), ja Tax Court of Canada Act'i s. 18.28 järgi "shall not be treated as a precedent for any other case". Ja see on töötaja kohtuasi, mille taga oli tööandja kiri. Tavalise tööle sõidu kohta CRA reeglit see ei muuda.
Mida sõidupäevik peab näitama
Tööle sõit kuulub sõidupäevikusse isiklike kilomeetritena. FIE sõidupäevik loetleb iga ärisõidu kohta "date, destination, purpose, number of kilometres you drive" ning odomeetri näidu majandusaasta alguses ja lõpus. Tööalane osa on tööalased kilomeetrid jagatud kõigi kilomeetritega, nii et kogusumma sisaldab ka tööle sõitu.
Ametiauto sõidupäevik vajab lisaks "Total number of kilometres travelled for business (employment-related) and personal driving". Kanada mootorsõiduki arvestus käsitleb kogu nõutavate andmete loetelu, baasaastat ja säilitamist.
Kui mängus on ülaltoodud reeglid, teeb töö ära eesmärgi rida. „Kliendivisiit, pärast otse koju, tööandja loal“ selgitab tööalast koju sõitu. „Kliendi kontor“ ei ütle, kas see kontor on tavapärane töökoht või külastuskoht.
Kuidas DriveHub seda lihtsamaks teeb
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Tööle sõit on kaasas. DriveHub märgib iga sõidu sinu antud reeglite järgi kas Töö või Isiklik ja küsib ülejäänute kohta jaotises Vajab kontrolli. Tööle sõit jääb sõidupäevikusse isiklike kilomeetritena, ja just sealt tuleb aasta kogusumma.
Sõit kodust lattu kell kaheksa hommikul on sõit, mida saad liigitada ainult sina. See on Isiklik, kui ladu on tavapärane töökoht, ja võib olla Töö, kui see on külastuskoht. Otsusta üks kord, ja koha reegel liigitab kõik hilisemad sõidud sinna.
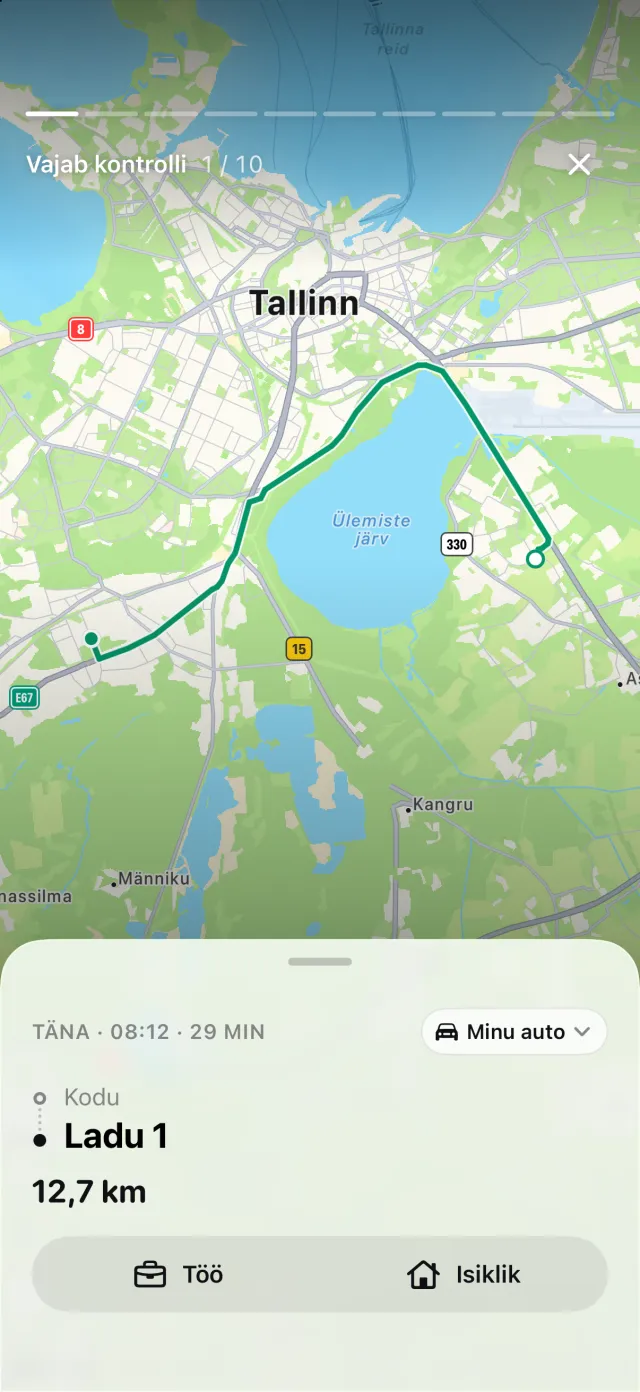
Mida DriveHub teha ei saa, on otsustada, milline reegel kehtib. Kas koht on tavapärane, kas tööandja lubab otsesõitu ja kas kodu on sinu ettevõtluse baas, on faktid sinu töö kohta. DriveHub neid ei tea. Sina otsustad, ja sinu reeglid kannavad otsust edasi.
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardil Sõidud jaotises Sulle lugu Vahele jäänud sõidud. Aruanne trükib iga sõidu kohta kuupäeva, sihtkoha, eesmärgi sinu enda sõnadega ja kilomeetrid ning majandusaasta odomeetri näidud. Sõidupäeviku pidamise viisid võrdleb seda paberi ja tabelarvutusega.
See leht annab edasi selle, mida tulumaksuseadus (Income Tax Act), CRA enda juhised, Revenu Québeci juhend IN-155 ja maksukohus ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Kanada: sõidupäeviku nõuded.