 DriveHub
Průvodce zemí · Kanada · 8 min
V Kanadě je jízda do práce soukromá – které místo se počítá jako práce
Lze v Kanadě odečíst jízdu do práce? Odpověď CRA zní ne: jízda mezi domovem a pravidelným místem výkonu práce je soukromá. O zbytku dne rozhoduje, která místa se počítají jako pravidelná a co se děje mezi nimi.

Stručná odpověď
Ne. Jízda z domova do práce je soukromá. CRA to říká jak pro vlastní auto zaměstnance, tak pro služební auto.
Pokud jako zaměstnanec platíte náklady na vlastní auto, stránka CRA k řádku 22900 i příručka T4044 říkají: "The CRA considers driving back and forth between home and work as personal use." U auta, které poskytuje zaměstnavatel, říká stránka CRA Automobile provided by the employer: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Odpověď nemění vzdálenost, ale místa na obou koncích. Zbytek CRA rozvádí v pravidlech pro auto poskytnuté zaměstnavatelem:
- Pravidelné místo výkonu práce nemusí být provozovna zaměstnavatele a můžete jich mít několik.
- Mezi pravidelnými místy je jízda služební. Soukromá zůstává jen cesta z domova na první z nich a z posledního domů.
- Místo návštěvy (point of call) – místo, kam jedete pracovat a které není pravidelné – může z cesty z domova udělat služební jízdu.
Jste OSVČ s domácí kanceláří? Jízdu z domova tam, kde pracujete, lze odečíst jen tehdy, je-li domov základnou vašeho podnikání. CRA to říká v archivovaném bulletinu; Revenu Québec v aktuální příručce.
Co je pravidelné místo výkonu práce
Pravidelné místo výkonu práce je "any location where your employee regularly: reports for work [;] performs employment duties". CRA to napsala pro zaměstnavatele, kteří poskytují auto, a definuje slovo, na kterém vše stojí:
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
Pravidelným místem výkonu práce tak může být i budova klienta. Mezi vlastními příklady CRA jsou "a client's premises when your employee reports daily for a six-month project" a "a client's premises when your employee attends biweekly meetings". Pokud tam jezdíte s takovou četností, je jízda z domova tam soukromá, stejně jako jízda do kanceláře.
Více míst za jeden den
Když za den pracujete na více pravidelných místech, soukromé jsou jen oba konce dne. Soukromá je cesta mezi "your employee's home and first work location" a mezi "the final work location and your employee's home".
Zbytek dne je služební: "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Místo návštěvy může změnit první jízdu
Místo návštěvy je "any location other than a regular place of employment where your employee goes to perform employment duties" – třeba zákazník, kterého navštívíte jednou, na rozdíl od kanceláře, kam docházíte.
Jízda z domova rovnou na místo návštěvy nebo z něj domů je služební, "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". Platí k tomu podmínka: "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
Odvézt auto domů z něj služební jízdu nedělá
Pokyn jet autem domů odpověď nemění. Soukromá jízda zahrnuje "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
U služebního auta to jde do kilometrů. Požitek z provozních nákladů se počítá za každý soukromý kilometr a snížený poplatek za dostupnost (standby charge) závisí také na soukromých kilometrech – dojíždění se počítá do obou. Tuto stranu popisuje článek jak se počítá poplatek za dostupnost.
Jeden den, propočítaný
Vezměme ilustrativní den zaměstnance se služebním autem: z domova do kanceláře 15 km; z kanceláře k zákazníkovi, kterého navštíví jednou, 22 km; od zákazníka domů 19 km. To je 15 + 22 + 19 = 56 km. Kancelář je pravidelné místo výkonu práce; zákazník je místo návštěvy.
| Situace | Domov → kancelář, 15 km | Kancelář → zákazník, 22 km | Zákazník → domov, 19 km | Soukromě | Služebně |
|---|---|---|---|---|---|
| Jet od zákazníka rovnou domů není dovoleno, nebo to není přiměřené | Soukromě | Služebně | Soukromě | 34 km | 22 km |
| Zaměstnavatel to dovoluje a cestou domů je to přiměřené | Soukromě | Služebně | Služebně | 15 km | 41 km |
V prvním řádku je 15 + 19 = 34 km soukromých a 56 − 34 = 22 km služebních. Ve druhém 56 − 15 = 41 km služebních. Stejná jízda dává 22, nebo 41 služebních kilometrů, a trasa sama neřekne, které z toho. Záleží na tom, co zaměstnavatel dovoluje a zda bylo načasování přiměřené.
Kdyby byl zákazník naopak pravidelným místem výkonu práce – klient, kam docházíte každý týden –, den končí na posledním pracovišti. Cesta domů je pak opět soukromá, jako v prvním řádku.
Jako zaměstnanec platíte vlastní auto
I tady je cesta z domova do práce soukromá. Zaměstnanec, který platí náklady na vlastní auto, je obvykle odečítá podle ITA 8(1)(h.1), kde "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". Prodejce na provizi může místo toho uplatnit 8(1)(f); obě cesty se vylučují.
Dvě další podmínky to zužují:
- Žádná náhrada osvobozená od daně. O odpočet přijde zaměstnanec, který "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". T4044 také říká, že náklady jste sami nezaplatili, "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- Formulář T2200. Podle 8(10) nelze odečíst nic, "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". T4044 žádá: "You keep with your records a copy of Form T2200".
Pokud jsou podmínky splněny, odečítáte pracovní jízdy, ne dojíždění. Stranu náhrad popisuje článek vlastní auto k práci v Kanadě.
OSVČ s domácí kanceláří
Tady je aktuální text CRA skoupý a je lepší to říct, než hádat.
Aktuální stránka CRA o nákladech na motorová vozidla v podnikání neuvádí pro OSVČ žádné obecné pravidlo o cestě z domova do práce. Mluví jen o dvou oborech. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." A u rybolovu služební použití "also includes driving to and from the fishing boat if your home is your main place of business."
Obecné pravidlo je v Interpretation Bulletin IT-521R, který CRA archivovala ("We have archived this page and will not be updating it"). Bulletiny "do not have the force of law". Odstavec 24 zní:
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
Uvádí tři příklady domova, který základnou je. Jedním je anesteziolog, který veškerou kancelářskou práci dělá doma a v nemocnici kancelář nemá. Dalším nezávislý realitní makléř, jehož jediná kancelář je doma. Třetím "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
V Québecu platí stejné pravidlo dodnes. Příručka Revenu Québec IN-155 (verze 2025-12), § 6.12.1: "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". Česky: cesty mezi domovem a místy podnikání odečíst nelze, ledaže je hlavním místem podnikání váš domov. Uvádí tytéž tři příklady.
Zaměstnanec pracující z domova: jeden soudní případ a jeho meze
Jedno rozhodnutí Tax Court nárok za daných okolností uznalo: Toutov v. The Queen, 2006 TCC 187. Soud nejprve zopakoval pravidlo (¶ 2): "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Odvolání pak vyhověl, protože domácí kancelář poplatníka považoval "as an extension of Oracle's place of business and as his principal place of employment" (¶ 5). Opřel se o test z dřívějšího případu: cesta mezi dvěma místy práce odečitatelná je, ale "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Má to dvě meze. Rozhodlo se v neformálním řízení a podle s. 18.28 Tax Court of Canada Act takový rozsudek "shall not be treated as a precedent for any other case". A jde o případ zaměstnance, za kterým stál dopis zaměstnavatele. Pravidlo CRA pro běžné dojíždění nemění.
Co musí ukázat vaše kniha jízd
Dojíždění do knihy jízd patří jako soukromé kilometry. Kniha jízd OSVČ uvádí u každé služební jízdy "date, destination, purpose, number of kilometres you drive" a stav tachometru na začátku a na konci hospodářského roku. Služební podíl jsou služební kilometry vydělené kilometry celkem, takže celek zahrnuje i dojíždění.
Kniha jízd služebního auta navíc potřebuje "Total number of kilometres travelled for business (employment-related) and personal driving". Úplný seznam záznamů, základní rok a uchovávání popisuje kniha jízd v Kanadě.
Kde jde o pravidla výše, dělá práci řádek s účelem. „Návštěva zákazníka, pak rovnou domů, se souhlasem zaměstnavatele“ vysvětlí služební cestu domů. „Kancelář klienta“ neřekne, zda je ta kancelář pravidelné místo, nebo místo návštěvy.
Jak to DriveHub usnadňuje
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Zaznamená i dojíždění. DriveHub zařadí každou jízdu jako Služebně nebo Soukromě podle pravidel, která mu dáte, a na zbytek se zeptá v Ke kontrole. Dojíždění zůstává v knize jízd jako soukromé kilometry, a právě z nich se skládá celkový součet za rok.
Jízdu z domova do skladu v osm ráno umíte zařadit jen vy. Je Soukromě, pokud je sklad pravidelným místem výkonu práce, a může být Služebně, pokud je místem návštěvy. Rozhodnete jednou a pravidlo pro dané místo zařadí každou další jízdu tam.
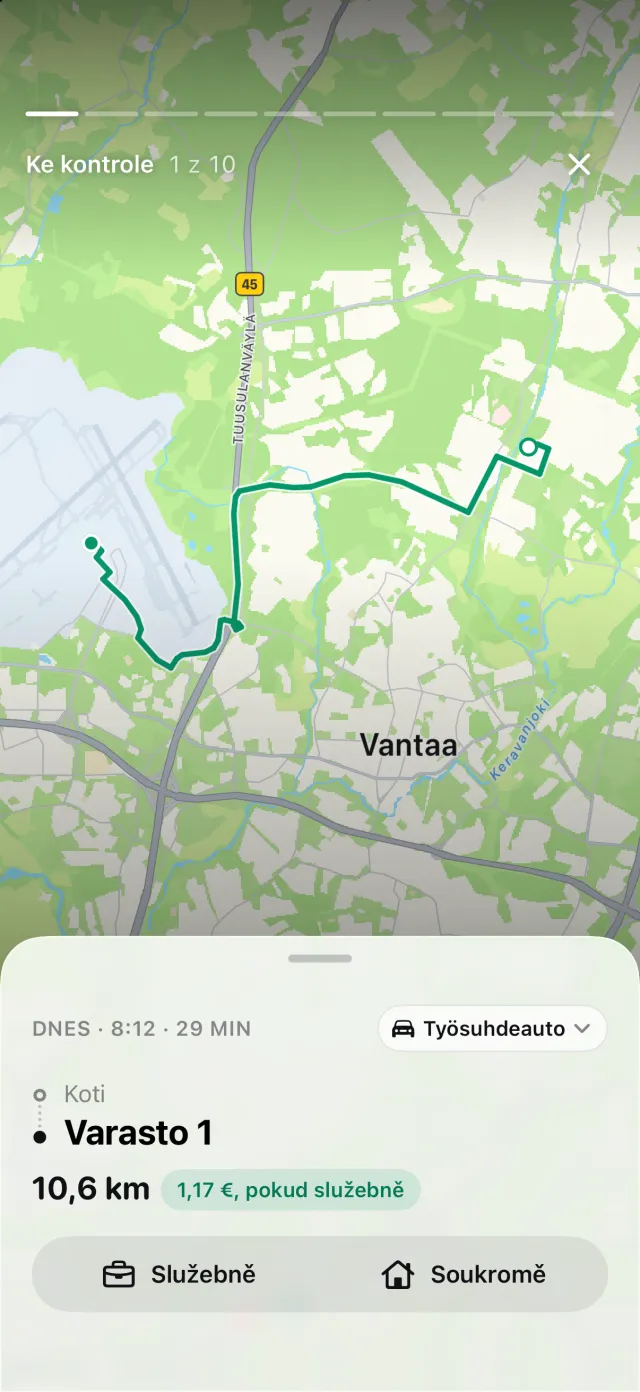
Co DriveHub nedokáže, je rozhodnout, které pravidlo platí. Zda je místo pravidelné, zda zaměstnavatel dovoluje přímou jízdu a zda je domov základnou vašeho podnikání, jsou skutečnosti o vaší práci. DriveHub je nezná. Rozhodujete vy a vaše pravidla to rozhodnutí nesou dál.
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy pod Pro vás příběh Zmeškané jízdy. Výkaz uvádí u každé jízdy datum, cíl, účel vlastními slovy a kilometry a stavy tachometru za hospodářský rok. Způsoby, jak vést knihu jízd to srovnávají s papírem a tabulkami.
Tato stránka uvádí, co říká Income Tax Act, pokyny samotné CRA, příručka Revenu Québec IN-155 a Tax Court, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého účetního – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Kanada: požadavky na knihu jízd.