 DriveHub
Guida per Paese · Canada · 8 min
In Canada il tragitto casa-lavoro è personale — quale luogo conta come lavoro
Il tragitto casa-lavoro è deducibile in Canada? La risposta della CRA è no: la guida tra casa e un luogo di lavoro abituale è guida personale. A decidere il resto della giornata è quali luoghi contano come abituali, e che cosa succede tra l’uno e l’altro.

La risposta breve
No. Il tragitto da casa al lavoro è personale. La CRA lo dice sia per l’auto propria del dipendente sia per un’auto aziendale.
Se come dipendente paghi tu i costi dell’auto, la pagina della CRA sulla riga 22900 e la Guida T4044 dicono: "The CRA considers driving back and forth between home and work as personal use." Per un’auto fornita dal datore di lavoro, la pagina della CRA Automobile provided by the employer dice: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
A cambiare la risposta non è la distanza, ma i luoghi alle due estremità. Il resto la CRA lo spiega nelle sue regole per l’auto fornita dal datore di lavoro:
- Un luogo di lavoro abituale (regular place of employment) non deve per forza essere la sede del datore di lavoro, e puoi averne più di uno.
- Tra luoghi abituali la guida è di lavoro. Restano personali solo il tragitto da casa al primo e quello dall’ultimo a casa.
- Un point of call — un posto dove vai a lavorare che non è un luogo abituale — può rendere di lavoro il viaggio da casa.
Lavoratore autonomo con l’ufficio in casa? Il tragitto da casa al luogo in cui lavori è deducibile solo se la casa è la base della tua attività. La CRA lo dice in un bollettino archiviato; Revenu Québec in una guida in vigore.
Che cosa conta come luogo di lavoro abituale
Un luogo di lavoro abituale è "any location where your employee regularly: reports for work [;] performs employment duties". La CRA lo ha scritto per i datori di lavoro che forniscono un’auto, e definisce la parola su cui tutto poggia:
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
Quindi anche l’edificio di un cliente può essere un luogo di lavoro abituale. Tra gli esempi della CRA ci sono "a client's premises when your employee reports daily for a six-month project" e "a client's premises when your employee attends biweekly meetings". Se ci vai con quel genere di frequenza, il tragitto da casa è personale, esattamente come quello verso un ufficio.
Più luoghi nella stessa giornata
Quando in un giorno lavori in più di un luogo abituale, sono personali solo le due estremità della giornata. La guida personale è il viaggio tra "your employee's home and first work location" e tra "the final work location and your employee's home".
Il resto della giornata è lavoro: "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Un point of call può cambiare il primo viaggio
Un point of call è "any location other than a regular place of employment where your employee goes to perform employment duties" — per esempio un cliente che visiti una volta sola, anziché l’ufficio in cui ti presenti.
Andare da casa direttamente a un point of call, o tornare a casa da lì, è guida di lavoro "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". C’è una condizione: "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
Portare l’auto a casa non la rende lavoro
Che ti venga chiesto di portare l’auto a casa non cambia la risposta. La guida personale comprende "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Per un’auto aziendale questo conta in chilometri. L’operating benefit si calcola per chilometro personale, e anche lo standby charge ridotto dipende dai chilometri personali — il tragitto casa-lavoro entra in entrambi. Come si calcola lo standby charge copre quel versante.
Una giornata, passo per passo
Prendiamo una giornata illustrativa di un dipendente con auto aziendale: da casa all’ufficio, 15 km; dall’ufficio a un cliente che visita una volta sola, 22 km; dal cliente a casa, 19 km. In tutto 15 + 22 + 19 = 56 km. L’ufficio è un luogo di lavoro abituale; il cliente è un point of call.
| Situazione | Casa → ufficio, 15 km | Ufficio → cliente, 22 km | Cliente → casa, 19 km | Personale | Lavoro |
|---|---|---|---|---|---|
| Tornare a casa direttamente dal cliente non è consentito, o non è ragionevole | Personale | Lavoro | Personale | 34 km | 22 km |
| Il datore di lavoro lo consente, ed è ragionevole sulla via di casa | Personale | Lavoro | Lavoro | 15 km | 41 km |
Nella prima riga, 15 + 19 = 34 km personali e 56 − 34 = 22 km di lavoro. Nella seconda, 56 − 15 = 41 km di lavoro. Lo stesso giro dà 22 o 41 chilometri di lavoro, e nulla nel percorso ti dice quale dei due. Dipende da che cosa consente il datore di lavoro e dal fatto che l’orario fosse ragionevole.
Se il cliente fosse invece un luogo di lavoro abituale — un cliente da cui ti presenti ogni settimana — la giornata finirebbe nell’ultimo luogo di lavoro. Il ritorno a casa tornerebbe a essere personale, come nella prima riga.
Paghi tu l’auto da dipendente
Anche qui il tragitto casa-lavoro è personale. Un dipendente che paga i costi della propria auto di solito li deduce in base all’ITA 8(1)(h.1), quando "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". Un venditore a provvigione può invece dedurre in base alla 8(1)(f); le due strade sono alternative.
Altre due condizioni la restringono:
- Nessuna indennità esente. La deduzione si perde quando il dipendente "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". La T4044 aggiunge che non hai pagato tu i costi "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- Un T2200. In base alla 8(10) nulla è deducibile "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". La T4044 chiede: "You keep with your records a copy of Form T2200".
Quando queste condizioni sono soddisfatte, ciò che deduci è la guida per lavoro, non il tragitto casa-lavoro. Usare la propria auto per lavoro in Canada copre il versante dell’indennità.
Lavoratore autonomo con l’ufficio in casa
Qui il testo attuale della CRA è scarno, ed è meglio dirlo che tirare a indovinare.
La pagina attuale della CRA sulle spese per veicoli a motore delle imprese non enuncia alcuna regola generale casa-lavoro per gli autonomi. Parla solo di due attività. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." E per la pesca l’uso lavorativo "also includes driving to and from the fishing boat if your home is your main place of business."
La regola generale sta nell’Interpretation Bulletin IT-521R, che la CRA ha archiviato ("We have archived this page and will not be updating it"). I bollettini "do not have the force of law". Il paragrafo 24 dice:
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
Porta tre esempi di casa che è la base. Il primo è un anestesista che svolge a casa tutto il lavoro d’ufficio e non ha un ufficio in ospedale. Un altro è un agente immobiliare indipendente il cui unico ufficio è in casa. Il terzo è "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
In Québec la stessa regola è in vigore. La guida di Revenu Québec IN-155 (versione 2025-12), § 6.12.1: "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". In sostanza: non puoi dedurre gli spostamenti tra casa e i luoghi della tua attività, a meno che la casa non sia il tuo luogo d’attività principale. Porta gli stessi tre esempi.
Lavorare da casa come dipendente: una sentenza, e i suoi limiti
Una decisione della Tax Court ha accolto la richiesta sulla base dei fatti del caso: Toutov v. The Queen, 2006 TCC 187. La Tax Court ha prima ribadito la regola (¶ 2): "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Poi ha accolto i ricorsi, perché ha considerato l’ufficio in casa del contribuente "as an extension of Oracle's place of business and as his principal place of employment" (¶ 5). Si è basata su un criterio di un caso precedente: gli spostamenti tra due luoghi di lavoro sono deducibili, ma "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Ha due limiti. È stata decisa con la procedura informale, e in base alla s. 18.28 del Tax Court of Canada Act una sentenza del genere "shall not be treated as a precedent for any other case". Ed è un caso di un dipendente, con alle spalle una lettera del datore di lavoro. Non cambia la regola della CRA per un normale tragitto casa-lavoro.
Che cosa deve mostrare il registro
Il tragitto casa-lavoro va nel registro come chilometri personali. Il registro di un autonomo elenca, per ogni viaggio di lavoro, "date, destination, purpose, number of kilometres you drive", e il contachilometri all’inizio e alla fine dell’esercizio. La quota di lavoro è il rapporto tra chilometri di lavoro e chilometri totali, quindi il totale comprende il tragitto casa-lavoro.
Il registro di un’auto aziendale richiede anche il "Total number of kilometres travelled for business (employment-related) and personal driving". Il registro dei veicoli in Canada copre l’elenco completo, l’anno base e la conservazione.
Quando entrano in gioco le regole viste sopra, è la riga dello scopo a fare il lavoro. «Visita cliente, poi direttamente a casa, consentito dal datore di lavoro» spiega un rientro a casa di lavoro. «Ufficio del cliente» non dice se quell’ufficio è un luogo abituale o un point of call.
Come DriveHub lo rende più semplice
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Il tragitto casa-lavoro è compreso. DriveHub archivia ogni viaggio come Lavoro o Personale secondo le regole che gli dai, e per gli altri te lo chiede in Da controllare. Il tragitto casa-lavoro resta nel registro come chilometri personali, ed è da lì che viene il totale dell’anno.
Un viaggio da casa a un magazzino alle otto del mattino è un viaggio che puoi classificare solo tu. È Personale se il magazzino è un luogo di lavoro abituale, e può essere Lavoro se è un point of call. Decidi una volta, e una regola sul luogo archivia tutti i viaggi successivi verso di esso.
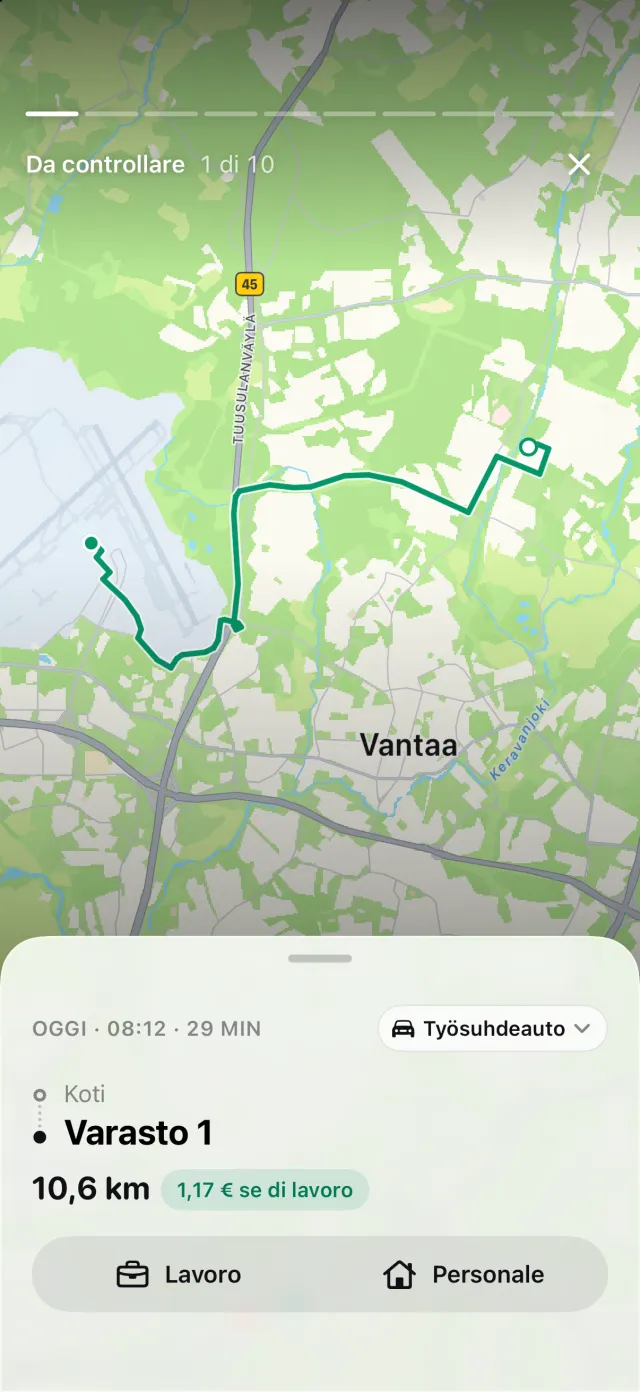
Quello che DriveHub non può fare è decidere quale regola si applica. Se un luogo è abituale, se il datore di lavoro consente un viaggio diretto e se la casa è la base della tua attività sono fatti del tuo lavoro. DriveHub non li conosce. Decidi tu, e le tue regole portano avanti la decisione.
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, sotto Per te nella scheda Viaggi compare una storia Viaggi mancati. Il report stampa per ogni viaggio la data, la destinazione, lo scopo con parole tue e i chilometri, e le letture del contachilometri dell’esercizio. Modi di tenere un registro chilometrico lo mette a confronto con carta e fogli di calcolo.
Questa pagina riporta ciò che dicono l’Income Tax Act, le indicazioni della CRA stessa, la guida IN-155 di Revenu Québec e la Tax Court, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo commercialista — e porta il registro.
La regola completa, con le norme da cui deriva: Canada: requisiti del registro chilometri.
Approfondimenti
- Auto aziendale in Canada: un registro può ridurre lo standby charge
- La tariffa a chilometro del Canada non è per il lavoratore autonomo — e il registro completo tenuto una volta ti compra poi un campione di tre mesi
- L’auto propria per lavoro in Canada: la tariffa a chilometro della CRA, le imposte e il T2200