 DriveHub
Länderratgeber · Kanada · 8 Min.
In Kanada ist der Weg zur Arbeit privat – welcher Ort als Arbeit zählt
Ist der Weg zur Arbeit in Kanada steuerlich absetzbar? Die CRA sagt nein: Fahrten zwischen Wohnung und einem regelmäßigen Arbeitsort sind Privatfahrten. Über den Rest Ihres Tages entscheidet, welche Orte als regelmäßig gelten und was zwischen ihnen geschieht.

Die kurze Antwort
Nein. Der Weg von der Wohnung zur Arbeit ist privat. Das sagt die CRA für das eigene Auto eines Arbeitnehmers ebenso wie für einen Firmenwagen.
Tragen Sie als Arbeitnehmer Ihre Autokosten selbst, sagen die Seite der CRA zu Zeile 22900 und der Leitfaden T4044: "The CRA considers driving back and forth between home and work as personal use." Für ein Auto, das der Arbeitgeber stellt, sagt die CRA-Seite Automobile provided by the employer: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Was die Antwort ändert, ist nicht die Entfernung, sondern der Ort an jedem Ende. Den Rest buchstabiert die CRA in ihren Regeln für ein vom Arbeitgeber gestelltes Auto aus:
- Ein regelmäßiger Arbeitsort (regular place of employment) muss nicht die Betriebsstätte Ihres Arbeitgebers sein, und Sie können mehrere haben.
- Zwischen regelmäßigen Arbeitsorten ist jede Fahrt beruflich. Privat bleiben nur die Fahrt von zu Hause zum ersten und die vom letzten nach Hause.
- Ein point of call – ein Ort, an den Sie zum Arbeiten fahren und der kein regelmäßiger Arbeitsort ist – kann die Fahrt von zu Hause beruflich machen.
Selbständig mit Büro zu Hause? Die Fahrt von zu Hause zum Ort Ihrer Arbeit ist nur abziehbar, wenn Ihre Wohnung die Basis Ihres Betriebs ist. Die CRA sagt das in einem archivierten Bulletin, Revenu Québec in einem aktuellen Leitfaden.
Was als regelmäßiger Arbeitsort gilt
Ein regelmäßiger Arbeitsort ist "any location where your employee regularly: reports for work [;] performs employment duties". Die CRA hat das für Arbeitgeber geschrieben, die ein Auto stellen, und sie definiert das Wort, auf das es ankommt:
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
Auch das Gebäude eines Kunden kann also ein regelmäßiger Arbeitsort sein. Zu den Beispielen der CRA gehören "a client's premises when your employee reports daily for a six-month project" und "a client's premises when your employee attends biweekly meetings". Fahren Sie in dieser Häufigkeit dorthin, ist die Fahrt von zu Hause privat, genau wie die ins Büro.
Mehrere Orte an einem Tag
Arbeiten Sie an einem Tag an mehr als einem regelmäßigen Arbeitsort, sind nur die beiden Enden des Tages privat. Privat ist die Fahrt zwischen "your employee's home and first work location" und zwischen "the final work location and your employee's home".
Der Rest des Tages ist beruflich: "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Ein point of call kann die erste Fahrt ändern
Ein point of call ist "any location other than a regular place of employment where your employee goes to perform employment duties" – etwa ein Kunde, den Sie einmal besuchen, im Unterschied zum Büro, in dem Sie sich melden.
Die Fahrt von zu Hause direkt zu einem point of call oder von dort nach Hause ist beruflich, "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". Daran hängt eine Bedingung: "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
Das Auto mit nach Hause nehmen macht die Fahrt nicht beruflich
Die Anweisung, mit dem Auto nach Hause zu fahren, ändert die Antwort nicht. Zu den Privatfahrten gehört "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Beim Firmenwagen macht das Kilometer aus. Der Betriebskostenvorteil (operating benefit) wird je privatem Kilometer berechnet, und auch die reduzierte Standby Charge hängt an den privaten Kilometern – der Arbeitsweg zählt in beiden. Wie die Standby Charge berechnet wird behandelt diese Seite.
Ein Tag, durchgerechnet
Nehmen Sie einen Beispieltag eines Arbeitnehmers mit Firmenwagen: von zu Hause ins Büro, 15 km; vom Büro zu einem Kunden, den er einmal besucht, 22 km; vom Kunden nach Hause, 19 km. Das sind 15 + 22 + 19 = 56 km. Das Büro ist ein regelmäßiger Arbeitsort, der Kunde ein point of call.
| Situation | Zu Hause → Büro, 15 km | Büro → Kunde, 22 km | Kunde → zu Hause, 19 km | Privat | Beruflich |
|---|---|---|---|---|---|
| Direkte Heimfahrt vom Kunden ist nicht erlaubt oder nicht angemessen | Privat | Beruflich | Privat | 34 km | 22 km |
| Der Arbeitgeber erlaubt sie, und sie ist auf dem Heimweg angemessen | Privat | Beruflich | Beruflich | 15 km | 41 km |
In der ersten Zeile sind 15 + 19 = 34 km privat und 56 − 34 = 22 km beruflich. In der zweiten sind 56 − 15 = 41 km beruflich. Dieselbe Strecke ergibt 22 oder 41 berufliche Kilometer, und nichts an der Route selbst verrät, welche Zahl gilt. Das hängt davon ab, was Ihr Arbeitgeber erlaubt und ob der Zeitpunkt angemessen war.
Wäre der Kunde stattdessen ein regelmäßiger Arbeitsort – ein Auftraggeber, bei dem Sie sich jede Woche melden –, endet der Tag am letzten Arbeitsort. Die Heimfahrt ist dann wieder privat, wie in der ersten Zeile.
Sie bezahlen Ihr eigenes Auto als Arbeitnehmer
Auch hier ist der Weg von zu Hause zur Arbeit privat. Ein Arbeitnehmer, der seine Autokosten selbst trägt, zieht sie in der Regel nach ITA 8(1)(h.1) ab, wenn er "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". Wer auf Provision verkauft, kann stattdessen nach 8(1)(f) abziehen; die beiden schließen einander aus.
Zwei weitere Voraussetzungen engen das ein:
- Keine steuerfreie Zulage. Der Abzug entfällt, wenn der Arbeitnehmer "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". T4044 sagt außerdem, dass Sie Ihre Kosten nicht selbst getragen haben, "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- Ein T2200. Nach 8(10) ist nichts abziehbar, "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". T4044 verlangt: "You keep with your records a copy of Form T2200".
Sind diese Voraussetzungen erfüllt, ziehen Sie die beruflichen Fahrten ab, nicht den Arbeitsweg. Das eigene Auto für die Arbeit in Kanada behandelt die Seite der Zulagen.
Selbständig mit Büro zu Hause
Hier ist der aktuelle Text der CRA dünn, und es ist besser, das zu sagen, als zu raten.
Die aktuelle Seite der CRA zu Fahrzeugkosten von Unternehmen nennt keine allgemeine Regel für den Arbeitsweg von Selbständigen. Sie spricht nur zwei Branchen an. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." Und bei der Fischerei heißt es zur betrieblichen Nutzung, sie "also includes driving to and from the fishing boat if your home is your main place of business."
Die allgemeine Regel steht im Interpretation Bulletin IT-521R, das die CRA archiviert hat ("We have archived this page and will not be updating it"). Bulletins "do not have the force of law". Absatz 24 lautet:
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
Es nennt drei Beispiele für eine Wohnung, die die Basis ist. Eines ist ein Anästhesist, der die gesamte Büroarbeit zu Hause erledigt und im Krankenhaus kein Büro hat. Ein anderes ist ein selbständiger Immobilienmakler, dessen einziges Büro zu Hause liegt. Das dritte ist "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
In Québec ist dieselbe Regel aktuell. Der Leitfaden IN-155 von Revenu Québec (Version 2025-12), § 6.12.1: "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". Auf Deutsch: Fahrten zwischen Wohnung und Ihren Geschäftsorten sind nicht abziehbar, es sei denn, Ihre Wohnung ist Ihr Hauptgeschäftsort. Der Leitfaden nennt dieselben drei Beispiele.
Arbeiten von zu Hause als Arbeitnehmer: ein Gerichtsfall und seine Grenzen
Eine Entscheidung des Tax Court hat den Abzug nach den Umständen des Falls zugelassen: Toutov v. The Queen, 2006 TCC 187. Das Gericht stellte zuerst die Regel fest (¶ 2): "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Dann gab es den Beschwerden statt, weil es das Homeoffice des Steuerpflichtigen "as an extension of Oracle's place of business and as his principal place of employment" ansah (¶ 5). Es stützte sich auf einen Maßstab aus einem früheren Fall: Fahrten zwischen zwei Arbeitsorten sind abziehbar, aber "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Zwei Grenzen gehören dazu. Entschieden wurde im vereinfachten Verfahren (informal procedure), und nach s. 18.28 des Tax Court of Canada Act gilt für ein solches Urteil: "shall not be treated as a precedent for any other case". Und es ist ein Fall eines Arbeitnehmers, mit einem Schreiben des Arbeitgebers dahinter. An der Regel der CRA für einen gewöhnlichen Arbeitsweg ändert er nichts.
Was Ihr Fahrtenbuch zeigen muss
Der Arbeitsweg gehört als private Kilometer ins Fahrtenbuch. Das Fahrtenbuch eines Selbständigen führt für jede berufliche Fahrt "date, destination, purpose, number of kilometres you drive" und den Kilometerstand zu Beginn und am Ende des Wirtschaftsjahres. Der berufliche Anteil ist berufliche Kilometer geteilt durch Gesamtkilometer, und die Gesamtsumme enthält den Arbeitsweg.
Ein Fahrtenbuch für den Firmenwagen braucht zusätzlich die "Total number of kilometres travelled for business (employment-related) and personal driving". Fahrtenbuch in Kanada behandelt die vollständige Liste der Aufzeichnungen, das Basisjahr und die Aufbewahrung.
Wo die Regeln oben ins Spiel kommen, trägt die Zeile mit dem Zweck die Last. „Kundenbesuch, danach direkt nach Hause, vom Arbeitgeber erlaubt“ erklärt eine berufliche Heimfahrt. „Büro des Kunden“ sagt nicht, ob dieses Büro ein regelmäßiger Arbeitsort oder ein point of call ist.
Wie DriveHub das erleichtert
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf – und falls es doch einmal eine verpasst, sagt es Ihnen das. Der Arbeitsweg ist dabei. DriveHub ordnet jede Fahrt nach den Regeln, die Sie ihm geben, als Geschäftlich oder Privat ein und fragt Sie nach dem Rest unter Zu prüfen. Der Arbeitsweg bleibt als private Kilometer im Fahrtenbuch, und genau daraus ergibt sich die Jahressumme.
Eine Fahrt von zu Hause zu einem Lager um acht Uhr morgens kann nur Sie einordnen. Sie ist Privat, wenn das Lager ein regelmäßiger Arbeitsort ist, und kann Geschäftlich sein, wenn es ein point of call ist. Entscheiden Sie einmal, und eine Regel für den Ort ordnet jede spätere Fahrt dorthin ein.
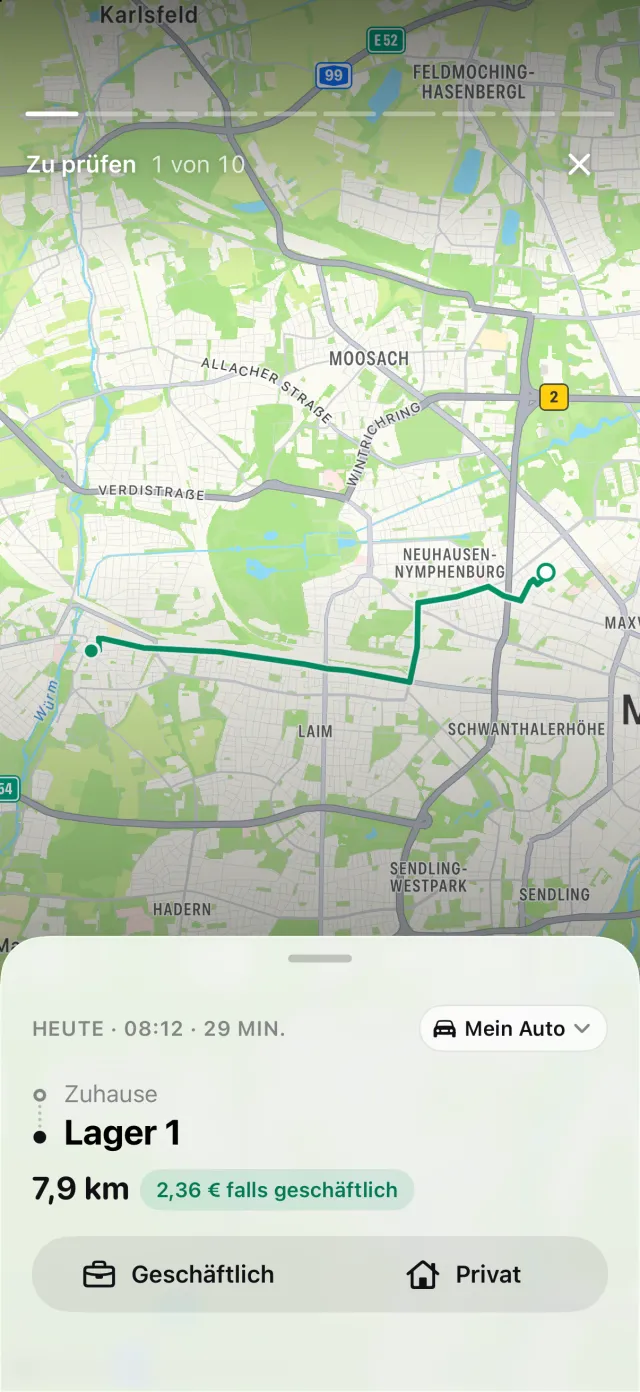
Was DriveHub nicht kann: entscheiden, welche Regel gilt. Ob ein Ort regelmäßig ist, ob Ihr Arbeitgeber eine direkte Fahrt erlaubt und ob Ihre Wohnung die Basis Ihres Betriebs ist, sind Tatsachen über Ihre Arbeit. DriveHub kennt sie nicht. Sie entscheiden, und Ihre Regeln tragen die Entscheidung weiter.
Hat Ihr iPhone eine Fahrt registriert, zu der es keinen Eintrag gibt, erscheint im Tab Fahrten unter Für dich eine Story Verpasste Fahrten. Der Bericht druckt für jede Fahrt das Datum, das Ziel, den Zweck in Ihren eigenen Worten und die Kilometer, dazu die Kilometerstände des Wirtschaftsjahres. Wege, ein Fahrtenbuch zu führen vergleicht das mit Papier und Tabellen.
Diese Seite gibt wieder, was der Income Tax Act, die Leitfäden der CRA, der Leitfaden IN-155 von Revenu Québec und der Tax Court sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Kanada: Anforderungen an das Fahrtenbuch.