 DriveHub
Maaopas · Kanada · 8 min
Kanadassa työmatka on yksityisajoa — ratkaisevaa on, mikä paikka on työpaikka
Onko työmatka vähennyskelpoinen Kanadassa? CRA:n vastaus on ei: kodin ja vakituisen työpaikan välinen ajo on yksityisajoa. Päiväsi muut ajot ratkeavat sen mukaan, mitkä paikat lasketaan vakituisiksi ja mitä niiden välillä tapahtuu.

Lyhyt vastaus
Ei. Ajo kotoa töihin on yksityisajoa. CRA sanoo niin sekä työntekijän omasta autosta että työsuhdeautosta.
Jos maksat palkansaajana autokulusi itse, CRA:n rivin 22900 sivu ja opas T4044 sanovat: "The CRA considers driving back and forth between home and work as personal use." Työnantajan antamasta autosta CRA:n sivu Automobile provided by the employer sanoo: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Vastausta ei muuta matkan pituus, vaan paikat sen kummassakin päässä. Loput CRA kertoo työnantajan antamaa autoa koskevissa säännöissään:
- Vakituinen työpaikka (regular place of employment) ei välttämättä ole työnantajan tiloissa, ja niitä voi olla useita.
- Vakituisten työpaikkojen välillä ajo on työajoa. Vain kotoa ensimmäiseen ja viimeisestä kotiin jäävät yksityisajoksi.
- Käyntikohde (point of call) — paikka, johon menet tekemään työtäsi mutta joka ei ole vakituinen työpaikka — voi tehdä kotoa lähtevästä matkasta työajon.
Yrittäjä, jolla on kotitoimisto? Ajo kotoa työkohteeseen on vähennyskelpoinen vain, jos koti on liiketoimintasi tukikohta. CRA sanoo niin arkistoidussa tiedotteessa; Revenu Québec sanoo niin voimassa olevassa oppaassa.
Mikä lasketaan vakituiseksi työpaikaksi
Vakituinen työpaikka on "any location where your employee regularly: reports for work [;] performs employment duties". CRA kirjoitti tämän autoa tarjoaville työnantajille, ja se määrittelee sanan, jolla on painoa:
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
Asiakkaan toimitila voi siis olla vakituinen työpaikka. CRA:n omiin esimerkkeihin kuuluvat "a client's premises when your employee reports daily for a six-month project" ja "a client's premises when your employee attends biweekly meetings". Jos käyt siellä tällaisella tiheydellä, ajo kotoa sinne on yksityisajoa, aivan kuten ajo toimistolle.
Useita paikkoja samana päivänä
Kun työskentelet päivän aikana useammassa kuin yhdessä vakituisessa työpaikassa, vain päivän kaksi päätä ovat yksityisajoa. Yksityisajoa on matka "your employee's home and first work location" välillä ja "the final work location and your employee's home" välillä.
Muu päivä on työajoa: "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Käyntikohde voi muuttaa ensimmäisen matkan
Käyntikohde on "any location other than a regular place of employment where your employee goes to perform employment duties" — esimerkiksi asiakas, jonka luona käyt kerran, eikä toimisto, johon ilmoittaudut.
Ajo kotoa suoraan käyntikohteeseen tai sieltä kotiin on työajoa, "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". Siihen liittyy ehto: "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
Auton vieminen kotiin ei tee ajosta työajoa
Käsky ajaa auto kotiin ei muuta vastausta. Yksityisajoa on myös "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Työsuhdeautossa tämä näkyy kilometreinä. Käyttökustannusetu (operating benefit) lasketaan yksityiskilometrien mukaan, ja myös alennettu standby charge riippuu yksityiskilometreistä — työmatka lasketaan molempiin. Miten standby charge lasketaan käsittelee tämän puolen.
Yksi päivä laskettuna
Otetaan havainnollistava päivä työntekijälle, jolla on työsuhdeauto: kotoa toimistolle 15 km; toimistolta asiakkaalle, jonka luona hän käy kerran, 22 km; asiakkaalta takaisin kotiin 19 km. Yhteensä 15 + 22 + 19 = 56 km. Toimisto on vakituinen työpaikka; asiakas on käyntikohde.
| Tilanne | Koti → toimisto, 15 km | Toimisto → asiakas, 22 km | Asiakas → koti, 19 km | Yksityinen | Työ |
|---|---|---|---|---|---|
| Suoraan kotiin paluu asiakkaalta ei ole sallittua tai ei ole kohtuullista | Yksityinen | Työ | Yksityinen | 34 km | 22 km |
| Työnantaja sallii sen, ja se on kotimatkalla kohtuullista | Yksityinen | Työ | Työ | 15 km | 41 km |
Ensimmäisellä rivillä 15 + 19 = 34 km on yksityisajoa ja 56 − 34 = 22 km työajoa. Toisella 56 − 15 = 41 km on työajoa. Sama ajo antaa 22 tai 41 työajokilometriä, eikä reitti itse kerro, kumman. Se riippuu siitä, mitä työnantaja sallii ja oliko ajankohta kohtuullinen.
Jos asiakas olisikin vakituinen työpaikka — asiakas, jonka luo ilmoittaudut joka viikko — päivä päättyy viimeiseen työpaikkaan. Kotimatka on silloin taas yksityisajoa, kuten ensimmäisellä rivillä.
Maksat oman autosi kulut palkansaajana
Tässäkin kodin ja työpaikan välinen matka on yksityisajoa. Palkansaaja, joka maksaa autokulunsa itse, vähentää ne yleensä kohdan ITA 8(1)(h.1) nojalla, jossa hän "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". Provisiopalkkainen myyjä voi vaatia vähennyksen sen sijaan kohdan 8(1)(f) nojalla; ne ovat vaihtoehtoisia.
Kaksi lisäehtoa rajaa sitä:
- Ei verovapaata korvausta. Vähennys menetetään, jos työntekijä "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". T4044 sanoo myös, ettet ole maksanut kulujasi itse, "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- T2200. Kohdan 8(10) mukaan mitään ei voi vähentää "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". T4044 pyytää: "You keep with your records a copy of Form T2200".
Kun ehdot täyttyvät, vähennät työhön liittyvät ajot, et työmatkaa. Oma auto työajoissa Kanadassa käsittelee korvauspuolen.
Yrittäjä, jolla on kotitoimisto
Tässä CRA:n voimassa oleva teksti on niukka, ja se on parempi sanoa kuin arvata.
CRA:n voimassa oleva yrityssivu moottoriajoneuvokuluista ei esitä yrittäjille yleistä kodin ja työn välistä sääntöä. Se puhuu vain kahdesta alasta. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." Ja kalastuksessa työkäyttöön "also includes driving to and from the fishing boat if your home is your main place of business."
Yleinen sääntö on tulkintatiedotteessa IT-521R, jonka CRA on arkistoinut ("We have archived this page and will not be updating it"). Tiedotteet eivät ole laintasoisia: ne "do not have the force of law". Kappale 24 kuuluu:
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
Se antaa kolme esimerkkiä kodista, joka on tukikohta. Yksi on anestesialääkäri, joka tekee kaikki toimistotyönsä kotona eikä hänellä ole toimistoa sairaalassa. Toinen on itsenäinen kiinteistönvälittäjä, jonka ainoa toimisto on kotona. Kolmas on "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
Québecissä sama sääntö on voimassa. Revenu Québecin opas IN-155 (versio 2025-12), § 6.12.1: "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". Suomeksi: et voi vähentää matkoja kodin ja liiketoimintasi toimipaikkojen välillä, ellei koti ole pääasiallinen liiketoimipaikkasi. Opas antaa samat kolme esimerkkiä.
Etätyö palkansaajana: yksi oikeustapaus ja sen rajat
Yksi Tax Courtin (Kanadan verotuomioistuin) päätös hyväksyi vaatimuksen sen tosiseikkojen perusteella: Toutov v. The Queen, 2006 TCC 187. Tuomioistuin toisti ensin säännön (¶ 2): "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Sen jälkeen se hyväksyi valitukset, koska se piti verovelvollisen kotitoimistoa "as an extension of Oracle's place of business and as his principal place of employment" (¶ 5). Se nojasi aiemman tapauksen testiin: matkat kahden työpaikan välillä ovat vähennyskelpoisia, mutta "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Siihen liittyy kaksi rajaa. Asia ratkaistiin yksinkertaistetussa menettelyssä (informal procedure), ja Tax Court of Canada Actin 18.28 §:n mukaan tällaista tuomiota "shall not be treated as a precedent for any other case". Ja kyse on palkansaajan tapauksesta, jonka taustalla oli työnantajan kirje. Se ei muuta CRA:n sääntöä tavallisesta työmatkasta.
Mitä ajopäiväkirjan on osoitettava
Työmatka kuuluu ajopäiväkirjaan yksityiskilometreinä. Yrittäjän ajopäiväkirjaan merkitään jokaisesta työajosta "date, destination, purpose, number of kilometres you drive" sekä mittarilukema tilikauden alussa ja lopussa. Työajon osuus on työajokilometrit jaettuna kokonaiskilometreillä, joten kokonaismäärään sisältyy työmatka.
Työsuhdeauton ajopäiväkirjaan tarvitaan lisäksi "Total number of kilometres travelled for business (employment-related) and personal driving". Ajopäiväkirja Kanadassa käy läpi koko tietoluettelon, perusvuoden ja säilytyksen.
Kun edellä kuvatut säännöt ovat pelissä, tarkoitusrivi tekee työn. "Asiakaskäynti, suoraan kotiin, työnantajan luvalla" selittää kotimatkan työajoksi. "Asiakkaan toimisto" ei kerro, onko toimisto vakituinen työpaikka vai käyntikohde.
Miten DriveHub helpottaa tätä
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Työmatka on mukana. DriveHub merkitsee jokaisen ajon joko Työ tai Yksityinen antamiesi sääntöjen mukaan ja kysyy lopuista kohdassa Tarkistettavat. Työmatka jää ajopäiväkirjaan yksityiskilometreinä, ja siitä vuoden kokonaismäärä syntyy.
Ajo kotoa varastolle kahdeksalta aamulla on matka, jonka vain sinä voit luokitella. Se on Yksityinen, jos varasto on vakituinen työpaikka, ja se voi olla Työ, jos se on käyntikohde. Päätä kerran, niin paikkaan liitetty sääntö merkitsee jokaisen myöhemmän sinne tehdyn matkan.
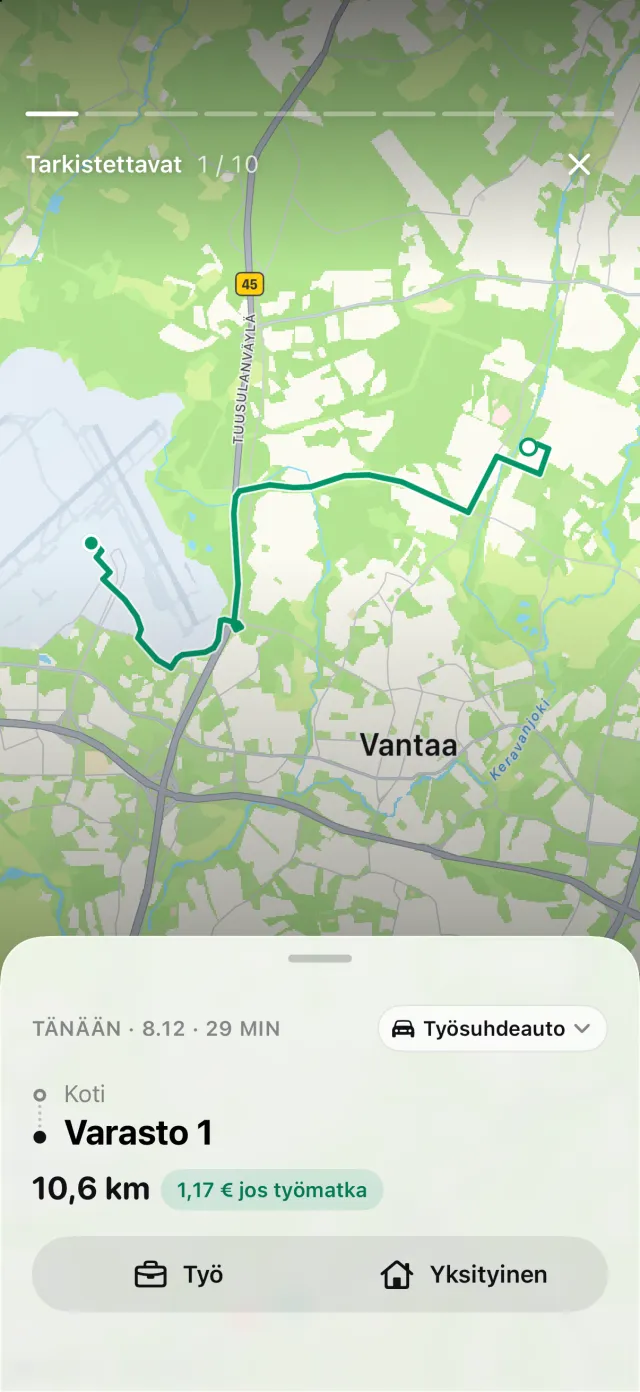
Sitä DriveHub ei voi tehdä, että se päättäisi, mikä sääntö pätee. Se, onko paikka vakituinen, salliiko työnantaja suoran matkan ja onko koti liiketoimintasi tukikohta, ovat tosiasioita työstäsi. DriveHub ei tiedä niitä. Sinä päätät, ja sääntösi kantavat päätöksen eteenpäin.
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Puuttuvat matkat -tarina ilmestyy Matkat-välilehdellä kohtaan Sinulle. Raporttiin tulostuvat jokaisen matkan päivämäärä, määränpää, tarkoitus omin sanoin ja kilometrit sekä tilikauden mittarilukemat. Tapoja pitää ajopäiväkirjaa vertailee tätä paperiin ja taulukoihin.
Tällä sivulla kerrotaan, mitä Income Tax Act, CRA:n oma ohjeistus, Revenu Québecin opas IN-155 ja Tax Court sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa ne. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Kanada: ajopäiväkirjan vaatimukset.