 DriveHub
Guia por país · Canadá · 8 min
No Canadá, o trajeto para o trabalho é pessoal — que local conta como trabalho
Ir de carro para o trabalho é dedutível no Canadá? A resposta da CRA é não: a condução entre casa e um local de trabalho habitual é condução pessoal. O que decide o resto do seu dia é que locais contam como habituais, e o que acontece entre eles.

A resposta curta
Não. O trajeto de casa para o trabalho é pessoal. A CRA di-lo tanto para o carro próprio de um trabalhador como para um carro da empresa.
Se suporta os custos do seu próprio carro como trabalhador por conta de outrem, a página da linha 22900 da CRA e o Guide T4044 dizem: "The CRA considers driving back and forth between home and work as personal use." Para um carro fornecido pela entidade patronal, a página da CRA Automobile provided by the employer diz: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
O que muda a resposta não é a distância, mas os locais em cada extremo. A CRA explica o resto nas suas regras para o carro fornecido pela entidade patronal:
- Um local de trabalho habitual (regular place of employment) não tem de ser as instalações da entidade patronal, e pode ter vários.
- Entre locais habituais, a condução é profissional. Só o trajeto de casa para o primeiro e do último para casa continuam a ser pessoais.
- Um point of call — um sítio onde vai trabalhar e que não é um local habitual — pode tornar profissional a deslocação a partir de casa.
Trabalhador independente com escritório em casa? A condução de casa para onde trabalha só é dedutível se a sua casa for a base da atividade. A CRA di-lo num boletim arquivado; a Revenu Québec di-lo num guia em vigor.
O que conta como local de trabalho habitual
Um local de trabalho habitual é "any location where your employee regularly: reports for work [;] performs employment duties". A CRA escreveu isto para as entidades patronais que fornecem um carro, e define a palavra que faz todo o trabalho:
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
Por isso, o edifício de um cliente pode ser um local de trabalho habitual. Os próprios exemplos da CRA incluem "a client's premises when your employee reports daily for a six-month project" e "a client's premises when your employee attends biweekly meetings". Se vai lá com essa frequência, o trajeto de casa até lá é pessoal, tal como o trajeto para um escritório.
Vários locais no mesmo dia
Quando trabalha em mais de um local habitual no mesmo dia, só os dois extremos do dia são pessoais. A condução pessoal é o trajeto entre "your employee's home and first work location" e entre "the final work location and your employee's home".
O resto do dia é profissional: "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Um point of call pode mudar a primeira deslocação
Um point of call é "any location other than a regular place of employment where your employee goes to perform employment duties" — um cliente que visita uma única vez, por exemplo, e não o escritório onde se apresenta.
Ir de casa diretamente a um point of call, ou voltar dele para casa, é profissional "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". Há uma condição: "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
Levar o carro para casa não o torna profissional
Receber ordens para levar o carro para casa não muda a resposta. A condução pessoal inclui "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Num carro da empresa, isto pesa em quilómetros. O benefício de funcionamento é cobrado por quilómetro pessoal, e a standby charge reduzida também depende dos quilómetros pessoais — o trajeto casa-trabalho conta nos dois. Como se calcula a standby charge trata desse lado.
Um dia, feito passo a passo
Imagine um dia ilustrativo de um trabalhador com carro da empresa: de casa para o escritório, 15 km; do escritório para um cliente que visita uma única vez, 22 km; do cliente de volta a casa, 19 km. São 15 + 22 + 19 = 56 km. O escritório é um local de trabalho habitual; o cliente é um point of call.
| Situação | Casa → escritório, 15 km | Escritório → cliente, 22 km | Cliente → casa, 19 km | Pessoal | Profissional |
|---|---|---|---|---|---|
| Voltar do cliente diretamente para casa não é permitido, ou não é razoável | Pessoal | Profissional | Pessoal | 34 km | 22 km |
| A entidade patronal permite-o, e é razoável a caminho de casa | Pessoal | Profissional | Profissional | 15 km | 41 km |
Na primeira linha, 15 + 19 = 34 km pessoais e 56 − 34 = 22 km profissionais. Na segunda, 56 − 15 = 41 km profissionais. A mesma condução dá 22 ou 41 quilómetros profissionais, e nada no próprio percurso diz qual. Depende do que a entidade patronal permite e de o horário ter sido razoável.
Se o cliente fosse antes um local de trabalho habitual — um cliente onde se apresenta todas as semanas —, o dia terminaria no último local de trabalho. O regresso a casa voltaria então a ser pessoal, como na primeira linha.
Paga o seu próprio carro como trabalhador por conta de outrem
Também aqui o trajeto casa-trabalho é pessoal. Um trabalhador que suporta os custos do seu próprio carro deduz-os normalmente ao abrigo do ITA 8(1)(h.1), quando "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". Um vendedor à comissão pode deduzir antes ao abrigo do 8(1)(f); as duas vias são alternativas.
Duas condições mais estreitam esta via:
- Nenhum abono isento. A dedução perde-se quando o trabalhador "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". O T4044 diz também que não suportou os seus próprios custos "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- Um T2200. Pelo 8(10), nada é dedutível "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". O T4044 pede que "You keep with your records a copy of Form T2200".
Quando essas condições se verificam, o que deduz é a condução ao serviço, não o trajeto casa-trabalho. Usar o seu próprio carro ao serviço no Canadá trata do lado do abono.
Trabalhador independente com escritório em casa
Aqui o texto atual da CRA é escasso, e é melhor dizê-lo do que adivinhar.
A página atual da CRA para empresas sobre despesas com veículos não enuncia nenhuma regra geral casa-trabalho para os independentes. Refere-se apenas a duas atividades. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." E, para a pesca, o uso profissional "also includes driving to and from the fishing boat if your home is your main place of business."
A regra geral está no Interpretation Bulletin IT-521R, que a CRA arquivou ("We have archived this page and will not be updating it"). Os boletins "do not have the force of law". O parágrafo 24 diz:
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
Dá três exemplos de uma casa que é a base. Um é um anestesista que faz todo o trabalho de escritório em casa e não tem gabinete no hospital. Outro é um agente imobiliário independente cujo único escritório é em casa. O terceiro é "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
No Québec, a mesma regra está em vigor. O guia IN-155 da Revenu Québec (versão 2025-12), § 6.12.1: "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". Em português: não pode deduzir as deslocações entre casa e os seus locais de atividade, a menos que a casa seja o seu principal local de atividade. Dá os mesmos três exemplos.
Trabalhar em casa como trabalhador por conta de outrem: um caso em tribunal, e os seus limites
Uma decisão do Tax Court admitiu a dedução com base nos factos do caso: Toutov v. The Queen, 2006 TCC 187. O Tax Court começou por reafirmar a regra (¶ 2): "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Depois deu provimento aos recursos, porque considerou o escritório em casa do contribuinte "as an extension of Oracle's place of business and as his principal place of employment" (¶ 5). Apoiou-se num critério de um caso anterior: a deslocação entre dois locais de trabalho é dedutível, mas "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Vem com dois limites. Foi decidido no processo informal (informal procedure), e pelo art. 18.28 do Tax Court of Canada Act uma decisão desse tipo "shall not be treated as a precedent for any other case". E é um caso de um trabalhador por conta de outrem, com uma carta da entidade patronal por trás. Não muda a regra da CRA para um trajeto casa-trabalho comum.
O que o seu registo tem de mostrar
O trajeto casa-trabalho entra no registo como quilómetros pessoais. O registo de um independente enumera, para cada deslocação profissional, "date, destination, purpose, number of kilometres you drive", e o conta-quilómetros no início e no fim do exercício. A parte profissional é a dos quilómetros profissionais sobre os quilómetros totais, pelo que o total inclui o trajeto casa-trabalho.
O registo de um carro da empresa precisa também do "Total number of kilometres travelled for business (employment-related) and personal driving". Os registos de viatura no Canadá tratam da lista completa de registos, do ano de base e da conservação.
Onde as regras acima entram em jogo, é a linha do motivo que faz o trabalho. "Visita a cliente, direto para casa depois, autorizado pela entidade patronal" explica uma deslocação profissional para casa. "Escritório do cliente" não diz se esse escritório é um local habitual ou um point of call.
Como o DriveHub facilita isto
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O trajeto casa-trabalho está incluído. O DriveHub arquiva cada viagem como Profissional ou Pessoal segundo as regras que lhe dá, e pergunta-lhe pelas restantes em Por verificar. O trajeto casa-trabalho fica no registo como quilómetros pessoais, que é de onde vem o total do ano.
Uma viagem de casa para um armazém às oito da manhã é uma deslocação que só o próprio sabe classificar. É Pessoal se o armazém for um local de trabalho habitual, e pode ser Profissional se for um point of call. Decida uma vez, e uma regra sobre o local arquiva todas as viagens seguintes para lá.
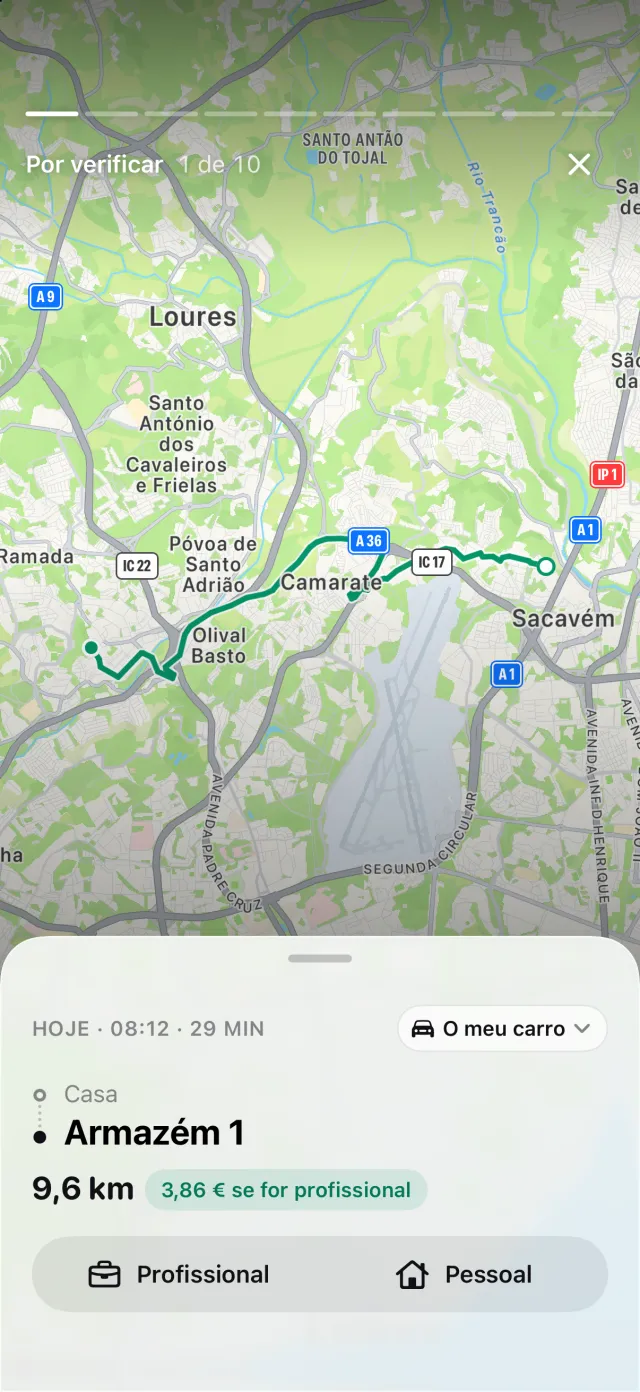
O que o DriveHub não pode fazer é decidir que regra se aplica. Se um local é habitual, se a entidade patronal permite uma deslocação direta e se a sua casa é a base da sua atividade são factos sobre o seu trabalho. O DriveHub não os conhece. Decide o utilizador, e as suas regras levam essa decisão.
Se o seu iPhone registou condução sem viagem correspondente, aparece uma história Viagens em falta em Para si, no separador Viagens. O relatório imprime a data, o destino, o motivo nas suas próprias palavras e os quilómetros de cada deslocação, e as leituras do conta-quilómetros do exercício. Formas de manter um registo de quilómetros compara isto com o papel e as folhas de cálculo.
Esta página reproduz o que dizem o Income Tax Act, as próprias orientações da CRA, o guia IN-155 da Revenu Québec e o Tax Court, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu contabilista — e leve o registo.
A regra completa, com os diplomas de onde vem: Canadá: requisitos do registo de quilómetros.
Leituras mais longas
- Carro da empresa no Canadá: um registo pode reduzir a standby charge
- A taxa por quilómetro do Canadá não é para o empresário em nome individual — e o registo completo que mantém uma vez compra depois uma amostra de três meses
- Carro próprio ao serviço no Canadá: a taxa por quilómetro da CRA, o imposto e o T2200