 DriveHub
Vodič za državu · Kanada · 8 min
Vlastiti automobil za posao u Kanadi: iznos CRA-a po kilometru, porez i T2200
Dobili ste posao u Kanadi i za njega vozite vlastiti automobil. Poslodavac vam može plaćati po kilometru, isplaćivati paušal ili ne plaćati ništa. Svaka od tih triju mogućnosti vodi do drukčijeg poreznog odgovora, a o svima odlučuje evidencija koju vodite.

Kratki odgovor
- Koliki je iznos? Za 2026. Finance Canada i CRA objavljuju 73 centa po kilometru za prvih 5 000 km prijeđenih u godini, a nakon toga 67 centi. U teritorijima iznos je 77 odnosno 71 cent.
- Mora li mi ga poslodavac plaćati? Ne mora. Iznos ograničava ono što poslodavac smije odbiti. No CRA ga općenito smatra razumnim iznosom. Plati li se znatno više ili manje, naknada možda neće biti razumna, a tada je oporeziva cijela.
- Oporezuje li se ono što primam? Razumna naknada koja se mjeri isključivo kilometrima nije dohodak, pod uvjetom da vam se iste vožnje ne naknađuju i na drugi način. Paušal, ili paušal isplaćen za iste vožnje kao i iznos po kilometru, gubi to izuzeće — za cijelu naknadu, a ne samo za dio.
- Mogu li odbiti troškove automobila? Samo ako vas ugovor obvezuje da ih plaćate i ako obično radite izvan poslodavčeva mjesta poslovanja. Uz to ne smijete primati neoporezivu naknadu i trebate potpisan obrazac T2200.
- Je li pokrivena vožnja na posao? Nije. CRA vožnju između doma i posla smatra privatnom uporabom.
- Što čuvam? Račune i evidenciju s datumom, odredištem, svrhom i kilometrima svake vožnje. Bez evidencije je, kaže CRA, naknada u pravilu oporeziva. Ako odbijate troškove, dodajte stanje brojila na početku i na kraju godine te primjerak obrasca T2200.
Što zapravo uređuje 73 centa po kilometru
Iznos po kilometru propisan je u ITR 7306, koji počinje riječima „For the purposes of paragraph 18(1)(r) of the Act…“. ITA 18(1)(r) ograničava odbitak za „an amount paid or payable by the taxpayer as an allowance for the use by an individual of an automobile“. Porezni obveznik u toj rečenici je isplatitelj: vaš poslodavac.
Vašu stranu uređuje ITA 6(1)(b)(vii.1), koji izuzima „reasonable allowances for the use of a motor vehicle“. Iznos se u njemu nigdje ne spominje. Vezu uspostavlja CRA: „Generally, the CRA considers an allowance based on the per-kilometre rates prescribed in section 7306 … to be reasonable.“
Drukčiji iznos nije zabranjen. Stranica CRA-a o naknadama kaže da iznos koji je „lower or higher than the prescribed rate … may not be considered reasonable“, a kao okolnosti koje ga mogu opravdati navodi vrstu vozila, uvjete vožnje i lokalne cijene goriva. Ako nije razuman, „the allowance is taxable“.
Iznosi za 2026. su 73 centa za prvih 5 000 kilometara prijeđenih u godini i 67 centi nakon toga. Granica od 5 000 km označava niži razred, a ne gornju granicu. Teritorijalni dodatak od 4 centa daje 77 i 71 cent. Pročišćeni tekst propisa još uvijek navodi 72 i 66 centi iz 2025.; primjenjuju se iznosi koje objavljuju Finance Canada i CRA.
Kad je naknada neoporeziva, a kad nije
Osim uvjeta „razumnosti“, dva pravila u istom stavku Zakona naknadu proglašavaju nerazumnom. Ni jedno ne oporezuje samo višak. Naknada koja ne prođe oporeziva je u cijelosti: CRA korist vrednuje kao „the amount paid to your employee in the year“.
- Ne mjeri se samo kilometrima. Prema ITA 6(1)(b)(x) naknada pada kad „the measurement of the use of the vehicle…is not based solely on the number of kilometres“. Paušalna mjesečna naknada za automobil tu pada. Pada i paušal isplaćen uz iznos po kilometru za iste vožnje.
- Naknada i povrat troškova zajedno. Prema ITA 6(1)(b)(xi) pada kad zaposlenik „both receives an allowance in respect of that use and is reimbursed in whole or in part“. Izuzete su cestarine, trajekti i dodatno poslovno osiguranje, ako naknada nije određena s obzirom na njih.
Uvjet „istih vožnji“ je važan. Primjer samog CRA-a je paušalni mjesečni iznos za vožnje unutar područja rada i iznos po kilometru izvan njega: „the allowances are considered separately“. Paušalni je dio oporeziv, a dio po kilometru „is not taxable“.
Zato službu za plaće ne treba pitati samo „koliko?“, nego „kako se računa i za koje vožnje?“
Sami plaćate troškove: put preko obrasca T2200
Poslodavac vam za automobil možda ne plaća ništa, ili vam isplaćuje oporezivu naknadu. Tada stvarne troškove automobila možda možete odbiti na obrascu T777, u retku 22900.
Odbitak propisuje ITA 8(1)(h.1). Primjenjuje se kad ste „(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses“.
Ne primjenjuje se ako ste „(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income“. Neoporeziva naknada po kilometru zatvara taj put. Paušalna naknada koja je oporezovana ne zatvara ga.
ITA 8(10) dodaje obrazac. Prema (h.1) ništa se ne može odbiti „unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met“. Taj je obrazac T2200, a vodič T4044 traži da njegov primjerak čuvate uz svoju evidenciju.
Odbijanje naknade ne otvara odbitak. T4044: „You are not considered to have paid your own motor vehicle expenses if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer“. Ako su vam troškovi veći od neoporezive naknade, put natrag je „voluntarily include the amount of the allowance in your income“.
Vožnja na posao se ne računa
CRA to kaže izravno, na stranici za redak 22900 i u vodiču T4044: „The CRA considers driving back and forth between home and work as personal use.“
To je važno dvaput. Kilometri vožnje na posao nisu poslovni kilometri u obračunu po kilometru, a u raspodjeli na kojoj počiva zahtjev na obrascu T777 računaju se kao privatna uporaba. Kad klijentova lokacija postaje redovito mjesto rada i što vrijedi za više odredišta u danu, objašnjava članak može li se u Kanadi odbiti vožnja na posao.
Primjer s brojkama
Brojke su ilustrativne, a ne CRA-ove. Recimo da u 2026. vlastitim automobilom prijeđete 7 000 poslovnih kilometara, izvan teritorija.
Isplata po objavljenom iznosu.
- Prvih 5 000 km × 73 ¢ = 3 650 $
- Sljedećih 2 000 km × 67 ¢ = 1 340 $
- Ukupno: 3 650 $ + 1 340 $ = 4 990 $
Naknada se računa isključivo po kilometrima i isplaćuje po propisanom iznosu, koji CRA općenito smatra razumnim, pa nije dohodak. Budući da je neoporeziva, 8(1)(h.1)(iii) isključuje zahtjev na obrascu T777 za iste troškove automobila, osim ako naknadu uključite u dohodak kako opisuje T4044.
Umjesto toga paušal od 400 $ mjesečno.
- 400 $ × 12 = 4 800 $
Ne mjeri se isključivo kilometrima, pa je prema 6(1)(b)(x) oporeziv cijeli iznos od 4 800 $. Budući da je uključen u vaš dohodak, (iii) više ne priječi odbitak. Ako su ispunjeni ostali uvjeti i poslodavac potpiše T2200, stvarne troškove možete tražiti na obrascu T777.
Što evidencija mora pokazati
CRA za svaki put traži nešto drugo.
Primate naknadu. Račune, evidenciju svih kilometara i, za svaku vožnju, „the date, destination and purpose“. Stanje brojila se ne traži. A CRA je izravan i o alternativi: „If no record is kept, the allowance or reimbursement is generally taxable.“
Odbijate troškove na obrascu T777. Za svaku vožnju „the date, destination, purpose, and number of kilometres“, a morate i „Record the odometer reading of each vehicle at the beginning and again at the end of the year“. Dva očitanja daju ukupni iznos za godinu. Vožnje daju poslovni dio.
Uz to čuvajte T2200. Tu evidenciju mogu dati papir, tablica i aplikacija; četiri načina vođenja evidencije vožnji ih uspoređuje. Strana samostalnih poduzetnika, na koju se iznos po kilometru uopće ne odnosi, opisana je u članku evidencija o motornom vozilu u Kanadi. Ako vam poslodavac umjesto toga daje automobil, pogledajte standby charge za službeni automobil.
Kako DriveHub to olakšava
Zahtjev počiva na vožnjama u evidenciji. Ona koja zapne jest vožnja koju nitko nije zapisao.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Čuva datum, početak i kraj te udaljenost. Poslije svaku vožnju označite kao Poslovno ili Privatno i svojim riječima dodate svrhu.
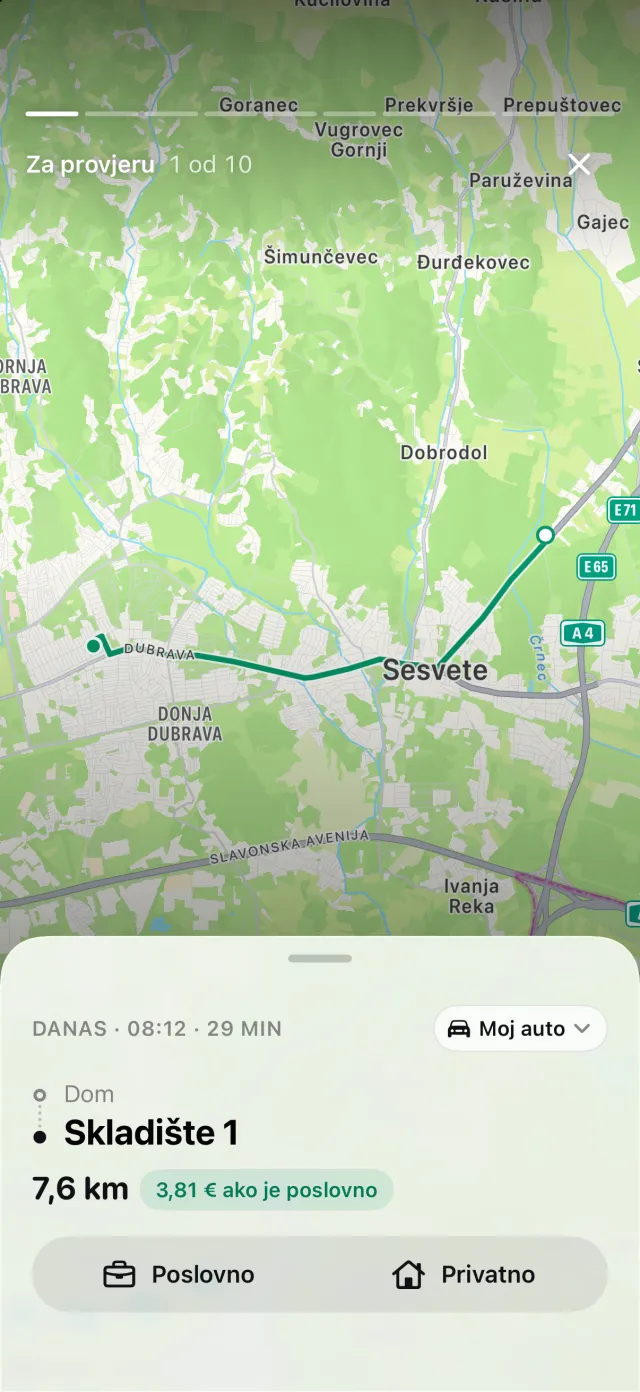
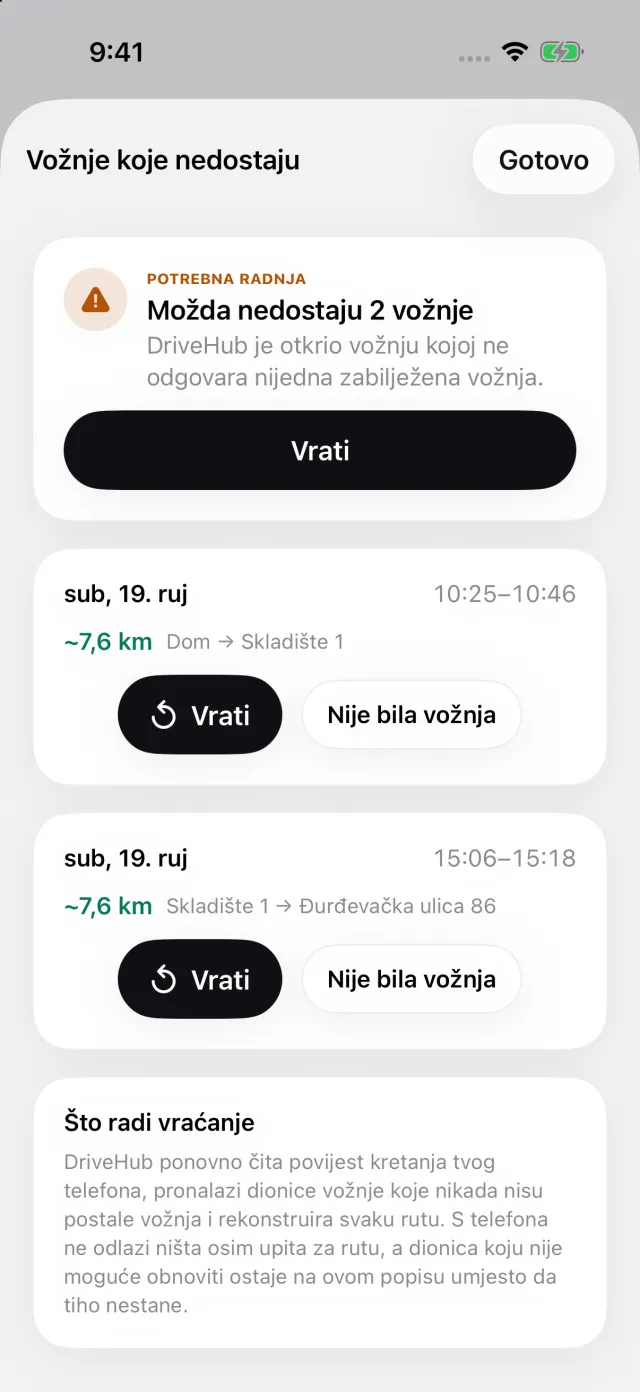
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuje se priča Propuštene vožnje. Ona otvara Vožnje koje nedostaju, gdje Vrati obnavlja rutu, pa se praznina može zatvoriti prije kraja godine.
Kanadski iznos jedan je od službenih iznosa koje DriveHub vodi, s datumom i izvorom, pa se svaka vožnja vrednuje iznosom koji je vrijedio na njezin dan. Izvješće ispisuje datum, odredište, svrhu i kilometre svake vožnje, a stanja brojila za godinu kao zaseban blok.
Gdje DriveHub staje: ništa ne predaje CRA-u i ne ispunjava T2200 ni T777. Ne može vam reći je li vaša naknada razumna ni kako je poslodavac mjeri. Vožnja koju nije zabilježio i ne može je vratiti, jer je telefon bio isključen ili prazan, ostaje izvan izvješća dok je ne dodate ručno.
DriveHub je u App Storeu za iPhone. Kanadska pravila kojih se drži nalaze se na stranici za Kanadu, a postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu Income Tax Act, Regulations i smjernice samog CRA-a, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte poslodavčevu službu za plaće ili svog knjigovođu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Kanada: zahtjevi za evidenciju kilometraže.