 DriveHub
Vodnik po državi · Kanada · 8 min
V Kanadi je vožnja na delo zasebna — kateri kraj šteje za delo
Je vožnja na delo v Kanadi davčno priznana? Odgovor CRA je ne: vožnja med domom in rednim delovnim mestom je zasebna vožnja. O preostanku dneva odloča, kateri kraji štejejo za redne in kaj se dogaja med njimi.

Kratek odgovor
Ne. Vožnja od doma na delo je zasebna. CRA to pravi tako za lastni avto zaposlenega kot za službeni avto.
Če kot zaposleni sami plačujete stroške avta, stran CRA o vrstici 22900 in vodnik T4044 pravita: "The CRA considers driving back and forth between home and work as personal use." Za avto, ki ga zagotovi delodajalec, stran CRA Automobile provided by the employer pravi: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Odgovor ne spremeni razdalja, ampak kraja na obeh koncih. Preostanek CRA razloži v pravilih za avto, ki ga zagotovi delodajalec:
- Redno delovno mesto ni nujno v delodajalčevih prostorih, in imate jih lahko več.
- Med rednimi mesti je vožnja službena. Zasebni ostaneta le vožnja od doma do prvega in od zadnjega domov.
- Kraj obiska (point of call) — kraj, kamor greste opravljat delo in ni redno mesto — lahko vožnjo od doma naredi službeno.
Samozaposleni z domačo pisarno? Vožnja od doma do kraja, kjer delate, je odbitna le, če je dom sedež vašega poslovanja. CRA to pravi v arhiviranem biltenu; Revenu Québec v veljavnem vodniku.
Kaj šteje za redno delovno mesto
Redno delovno mesto je "any location where your employee regularly: reports for work [;] performs employment duties". CRA je to napisala za delodajalce, ki zagotovijo avto, in opredeli besedo, ki nosi pomen:
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
Stavba stranke je torej lahko redno delovno mesto. Med primeri CRA sta "a client's premises when your employee reports daily for a six-month project" in "a client's premises when your employee attends biweekly meetings". Če tja hodite s takšno pogostostjo, je vožnja od doma do tja zasebna, prav tako kot vožnja v pisarno.
Več krajev v enem dnevu
Kadar v enem dnevu delate na več rednih mestih, sta zasebna samo oba konca dneva. Zasebna vožnja je pot med "your employee's home and first work location" in med "the final work location and your employee's home".
Preostanek dneva je službeni: "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Kraj obiska lahko spremeni prvo vožnjo
Kraj obiska (point of call) je "any location other than a regular place of employment where your employee goes to perform employment duties" — na primer stranka, ki jo obiščete enkrat, ne pisarna, kamor se javljate.
Vožnja od doma naravnost do kraja obiska ali od tam domov je službena, "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". Zraven je pogoj: "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
Avto domov še ne pomeni službene vožnje
Tudi če vam naročijo, da avto odpeljete domov, se odgovor ne spremeni. Zasebna vožnja vključuje "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Pri službenem avtu to šteje v kilometrih. Boniteta za obratovalne stroške se obračuna na vsak zasebni kilometer, tudi znižana boniteta za razpoložljivost je odvisna od zasebnih kilometrov — vožnja na delo šteje pri obeh. Kako se izračuna boniteta za razpoložljivost pojasnjuje to stran.
En dan, preračunan
Vzemimo ponazoritveni dan zaposlenega s službenim avtom: od doma v pisarno 15 km; iz pisarne k stranki, ki jo obišče enkrat, 22 km; od stranke domov 19 km. To je 15 + 22 + 19 = 56 km. Pisarna je redno delovno mesto; stranka je kraj obiska.
| Položaj | Dom → pisarna, 15 km | Pisarna → stranka, 22 km | Stranka → dom, 19 km | Zasebno | Službeno |
|---|---|---|---|---|---|
| Vrnitev od stranke naravnost domov ni dovoljena ali ni razumna | Zasebno | Službeno | Zasebno | 34 km | 22 km |
| Delodajalec jo dovoli in je razumna na poti domov | Zasebno | Službeno | Službeno | 15 km | 41 km |
V prvi vrstici je 15 + 19 = 34 km zasebnih in 56 − 34 = 22 km službenih. V drugi je 56 − 15 = 41 km službenih. Ista vožnja da 22 ali 41 službenih kilometrov, in nič v sami poti ne pove, katero. Odvisno je od tega, kaj dovoli delodajalec in ali je bil čas razumen.
Če bi bila stranka namesto tega redno delovno mesto — naročnik, kamor se javljate vsak teden —, se dan konča na zadnjem delovnem mestu. Pot domov je tedaj spet zasebna, kot v prvi vrstici.
Kot zaposleni plačujete lastni avto
Tudi tu je vožnja od doma na delo zasebna. Zaposleni, ki sam plačuje stroške avta, jih običajno odbije po ITA 8(1)(h.1), kadar "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". Prodajalec na provizijo lahko namesto tega uveljavlja po 8(1)(f); možnosti se izključujeta.
Dva dodatna pogoja to zožita:
- Brez neobdavčenega nadomestila. Odbitek se izgubi, kadar je zaposleni "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". T4044 tudi pravi, da stroškov niste plačali sami, "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- Obrazec T2200. Po 8(10) ni mogoče odbiti ničesar, "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". T4044 zahteva: "You keep with your records a copy of Form T2200".
Kadar so ti pogoji izpolnjeni, odbijete službeno vožnjo, ne vožnje na delo. Lastni avto za delo v Kanadi pojasnjuje stran nadomestil.
Samozaposleni z domačo pisarno
Tu je veljavno besedilo CRA skopo, in bolje je to povedati kot ugibati.
Veljavna stran CRA za podjetja o stroških motornih vozil za samozaposlene ne navaja splošnega pravila o vožnji od doma na delo. Govori le o dveh dejavnostih. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." Za ribištvo pa službena raba "also includes driving to and from the fishing boat if your home is your main place of business."
Splošno pravilo je v Interpretation Bulletin IT-521R, ki ga je CRA arhivirala ("We have archived this page and will not be updating it"). Bilteni "do not have the force of law". Odstavek 24 se glasi:
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
Navede tri primere doma, ki je sedež poslovanja. Prvi je anesteziolog, ki vse pisarniško delo opravi doma in v bolnišnici nima pisarne. Drugi je samostojni nepremičninski posrednik, ki ima pisarno samo doma. Tretji je "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
V Québecu isto pravilo velja še danes. Vodnik Revenu Québec IN-155 (različica 2025-12), § 6.12.1: "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". Po slovensko: vožnje med domom in kraji poslovanja ne morete odbiti, razen če je dom vaš glavni kraj poslovanja. Navede iste tri primere.
Delo od doma kot zaposleni: ena sodba in njene meje
Ena odločitev davčnega sodišča je zahtevek na podlagi okoliščin dopustila: Toutov v. The Queen, 2006 TCC 187. Davčno sodišče je najprej ponovilo pravilo (¶ 2): "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Nato je pritožbam ugodilo, ker je zavezančevo domačo pisarno štelo "as an extension of Oracle's place of business and as his principal place of employment" (¶ 5). Oprlo se je na preizkus iz starejšega primera: stroški vožnje med dvema krajema dela so odbitni, za vožnjo domov pa velja "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Z njo gresta dve omejitvi. Odločena je bila po neformalnem postopku, in po s. 18.28 Tax Court of Canada Act taka sodba "shall not be treated as a precedent for any other case". In gre za primer zaposlenega, za katerim stoji pismo delodajalca. Pravila CRA za običajno vožnjo na delo ne spremeni.
Kaj mora pokazati vaša evidenca
Vožnja na delo spada v evidenco kot zasebni kilometri. Evidenca samozaposlenega za vsako službeno vožnjo navede "date, destination, purpose, number of kilometres you drive", poleg tega pa stanje števca na začetku in koncu poslovnega obdobja. Službeni delež je razmerje med službenimi in vsemi kilometri, zato vsota vključuje vožnjo na delo.
Evidenca službenega avta potrebuje tudi "Total number of kilometres travelled for business (employment-related) and personal driving". Evidenca vozil v Kanadi opisuje celoten seznam podatkov, osnovno leto in hrambo.
Kadar gre za zgornja pravila, delo opravi vrstica z namenom. »Obisk stranke, nato naravnost domov, dovolil delodajalec« pojasni službeno vožnjo domov. »Pisarna naročnika« ne pove, ali je ta pisarna redno mesto ali kraj obiska.
Kako vam DriveHub olajša delo
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Vožnja na delo je vključena. DriveHub vsako vožnjo razvrsti kot Službeno ali Zasebno po pravilih, ki mu jih daste, za ostale pa vas vpraša pod Za pregled. Vožnja na delo ostane v evidenci kot zasebni kilometri, in prav od tam pride skupna vsota za leto.
Vožnjo od doma do skladišča ob osmih zjutraj lahko razvrstite samo vi. Je Zasebno, če je skladišče redno delovno mesto, in je lahko Službeno, če je kraj obiska. Odločite se enkrat, in pravilo za kraj razvrsti vse poznejše vožnje tja.
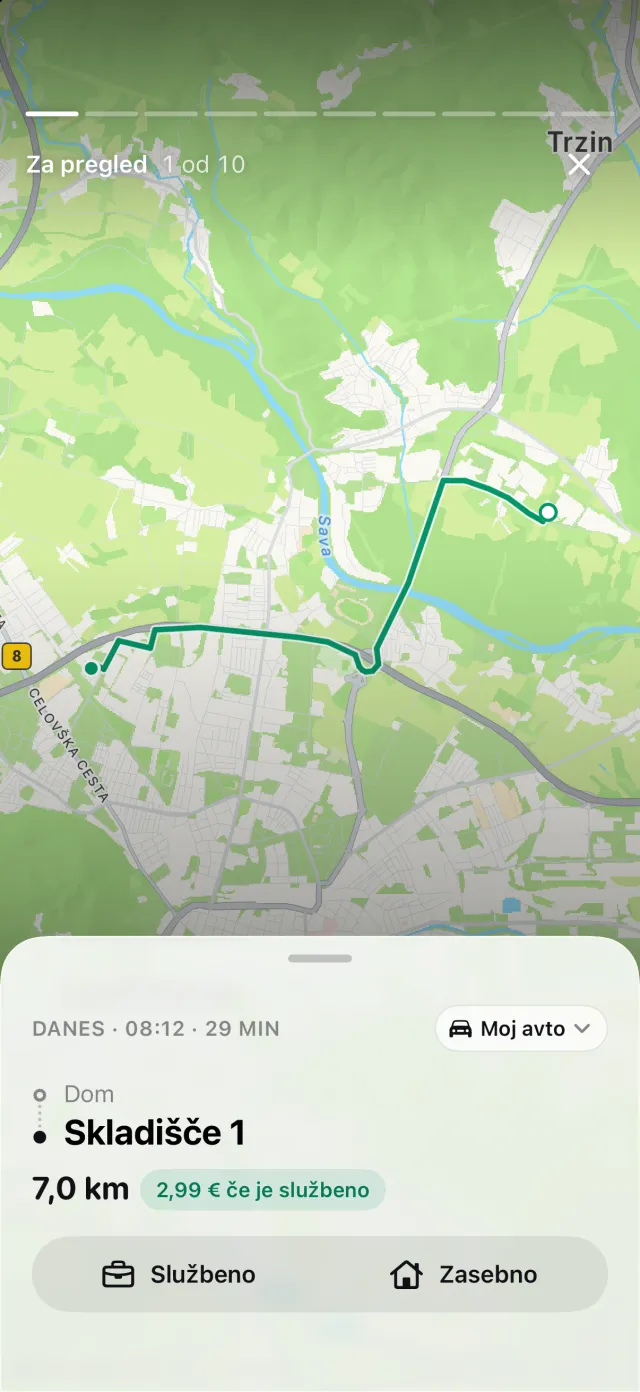
Česar DriveHub ne more, je odločiti, katero pravilo velja. Ali je kraj reden, ali vam delodajalec dovoli neposredno vožnjo in ali je vaš dom sedež poslovanja, so dejstva o vašem delu. DriveHub jih ne pozna. Odločite vi, vaša pravila pa odločitev nosijo naprej.
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pod Za vas pojavi zgodba Zamujene vožnje. Poročilo za vsako vožnjo natisne datum, cilj, namen z vašimi besedami in kilometre ter odčitka števca za poslovno leto. Načini vodenja evidence kilometrov to primerjajo s papirjem in preglednicami.
Ta stran povzema, kar pravijo Income Tax Act, CRA-jeva navodila, vodnik Revenu Québec IN-155 in davčno sodišče, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Kanada: zahteve za evidenco voženj.