 DriveHub
Guide pays · Canada · 8 min
Au Canada, le trajet vers le travail est personnel — reste à savoir quel lieu compte comme travail
Le trajet domicile-travail est-il déductible au Canada? La réponse de l'ARC est non : se déplacer entre le domicile et un lieu de travail habituel, c'est de la conduite personnelle. Ce qui décide du reste de votre journée, c'est quels lieux comptent comme habituels, et ce qui se passe entre eux.

La réponse courte
Non. Le trajet du domicile au travail est personnel. L'ARC (Agence du revenu du Canada) le dit aussi bien pour le véhicule personnel d'un salarié que pour une automobile fournie par l'employeur.
Si vous payez vous-même vos frais de véhicule comme salarié, la page de l'ARC sur la ligne 22900 et le guide T4044 disent : "The CRA considers driving back and forth between home and work as personal use." Pour une automobile fournie par l'employeur, la page de l'ARC Automobile provided by the employer dit : "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Ce qui change la réponse, ce n'est pas la distance, mais les lieux à chaque bout. L'ARC détaille le reste dans ses règles sur l'automobile fournie par l'employeur :
- Un lieu de travail habituel n'est pas forcément dans les locaux de votre employeur, et vous pouvez en avoir plusieurs.
- Entre lieux habituels, la conduite est professionnelle. Seuls le trajet du domicile au premier lieu et celui du dernier lieu au domicile restent personnels.
- Un lieu de destination — un endroit où vous allez exercer vos fonctions et qui n'est pas un lieu habituel — peut rendre professionnel le trajet depuis le domicile.
Travailleur autonome avec un bureau à domicile? Le trajet du domicile au lieu où vous travaillez n'est déductible que si votre domicile est le centre de votre entreprise. L'ARC le dit dans un bulletin archivé; Revenu Québec le dit dans un guide en vigueur.
Ce qui compte comme lieu de travail habituel
Un lieu de travail habituel est "any location where your employee regularly: reports for work [;] performs employment duties". L'ARC a écrit cela pour les employeurs qui fournissent une automobile, et elle définit le mot qui fait tout le travail :
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
L'immeuble d'un client peut donc être un lieu de travail habituel. Les exemples de l'ARC comprennent "a client's premises when your employee reports daily for a six-month project" et "a client's premises when your employee attends biweekly meetings". Si vous vous y rendez avec ce genre de fréquence, le trajet du domicile jusque-là est personnel, exactement comme celui vers un bureau.
Plusieurs lieux dans une même journée
Quand vous travaillez à plus d'un lieu habituel dans une journée, seules les deux extrémités de la journée sont personnelles. La conduite personnelle, c'est le trajet entre "your employee's home and first work location" et entre "the final work location and your employee's home".
Le reste de la journée est professionnel : "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Un lieu de destination peut changer le premier trajet
Un lieu de destination est "any location other than a regular place of employment where your employee goes to perform employment duties" — un client que vous visitez une seule fois, par exemple, plutôt que le bureau où vous vous présentez.
Aller directement du domicile à un lieu de destination, ou en revenir directement, est professionnel "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". Une condition s'y attache : "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
Rapporter l'automobile à la maison n'en fait pas un déplacement d'affaires
Qu'on vous demande de rentrer avec l'automobile ne change pas la réponse. La conduite personnelle comprend "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Pour une automobile de fonction, cela se chiffre en kilomètres. L'avantage relatif aux frais de fonctionnement est calculé par kilomètre personnel, et la réduction des frais pour droit d'usage dépend elle aussi des kilomètres personnels — le trajet domicile-travail compte dans les deux. Le calcul des frais pour droit d'usage traite de ce côté-là.
Une journée, calculée
Prenons une journée illustrative pour un salarié qui a une automobile de fonction : du domicile au bureau, 15 km; du bureau chez un client qu'il visite une seule fois, 22 km; du client au domicile, 19 km. Cela fait 15 + 22 + 19 = 56 km. Le bureau est un lieu de travail habituel; le client, un lieu de destination.
| Situation | Domicile → bureau, 15 km | Bureau → client, 22 km | Client → domicile, 19 km | Personnel | Professionnel |
|---|---|---|---|---|---|
| Rentrer directement de chez le client n'est pas permis, ou pas raisonnable | Personnel | Professionnel | Personnel | 34 km | 22 km |
| L'employeur le permet, et c'est raisonnable sur le chemin du retour | Personnel | Professionnel | Professionnel | 15 km | 41 km |
À la première ligne, 15 + 19 = 34 km personnels et 56 − 34 = 22 km professionnels. À la seconde, 56 − 15 = 41 km professionnels. Le même trajet donne 22 ou 41 kilomètres professionnels, et rien dans l'itinéraire lui-même ne dit lequel. Tout dépend de ce que votre employeur permet et du caractère raisonnable du moment.
Si le client était plutôt un lieu de travail habituel — un client chez qui vous vous présentez chaque semaine —, la journée se terminerait au dernier lieu de travail. Le retour au domicile redeviendrait alors personnel, comme à la première ligne.
Vous payez votre propre véhicule comme salarié
Ici aussi, le trajet domicile-travail est personnel. Un salarié qui paie ses propres frais de véhicule les déduit généralement en vertu de l'ITA 8(1)(h.1), lorsqu'il "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". Un vendeur à commission peut plutôt déduire en vertu de 8(1)(f); les deux sont des options exclusives.
Deux autres conditions resserrent la règle :
- Aucune allocation non imposable. La déduction est perdue lorsque le salarié "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". Le T4044 précise aussi que vous n'avez pas payé vos propres frais "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- Un T2200. Selon 8(10), rien n'est déductible "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". Le T4044 demande : "You keep with your records a copy of Form T2200".
Lorsque ces conditions sont remplies, ce que vous déduisez, ce sont les déplacements liés à l'emploi, pas le trajet domicile-travail. Utiliser votre propre véhicule pour le travail au Canada traite du côté des allocations.
Travailleur autonome avec un bureau à domicile
Ici, le texte actuel de l'ARC est mince, et mieux vaut le dire que de deviner.
La page actuelle de l'ARC sur les frais de véhicule à moteur des entreprises ne pose aucune règle générale sur le trajet domicile-travail des travailleurs autonomes. Elle ne parle que de deux métiers. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." Et pour la pêche, l'usage d'affaires "also includes driving to and from the fishing boat if your home is your main place of business."
La règle générale se trouve dans le bulletin d'interprétation IT-521R, que l'ARC a archivé ("We have archived this page and will not be updating it"). Les bulletins "do not have the force of law". Le paragraphe 24 se lit ainsi :
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
Il donne trois exemples de domicile qui est le centre des activités. L'un est un anesthésiste qui fait tout son travail de bureau à la maison et n'a pas de bureau à l'hôpital. Un autre est un agent immobilier indépendant dont le seul bureau est à domicile. Le troisième est "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
Au Québec, la même règle est en vigueur. Le guide IN-155 de Revenu Québec (version 2025-12), § 6.12.1 : "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". Autrement dit : les déplacements entre le domicile et vos lieux d'affaires ne sont pas déductibles, sauf si votre domicile est votre principal lieu d'affaires. Le guide donne les trois mêmes exemples.
Travailler de la maison comme salarié : une décision, et ses limites
Une décision de la Cour canadienne de l'impôt a accueilli la demande sur ses faits : Toutov v. The Queen, 2006 TCC 187. La Cour a d'abord rappelé la règle (¶ 2) : "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Elle a ensuite accueilli les appels, parce qu'elle considérait le bureau à domicile du contribuable "as an extension of Oracle's place of business and as his principal place of employment" (¶ 5). Elle s'est appuyée sur un critère tiré d'une affaire antérieure : les déplacements entre deux lieux de travail sont déductibles, mais "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Deux limites l'accompagnent. Elle a été rendue selon la procédure informelle, et selon l'art. 18.28 de la Loi sur la Cour canadienne de l'impôt, un tel jugement "shall not be treated as a precedent for any other case". Et c'est une affaire de salarié, appuyée par une lettre de l'employeur. Elle ne change pas la règle de l'ARC pour un trajet domicile-travail ordinaire.
Ce que votre registre doit montrer
Le trajet domicile-travail figure au registre comme kilomètres personnels. Le registre d'un travailleur autonome indique, pour chaque déplacement d'affaires, "date, destination, purpose, number of kilometres you drive", et le relevé du compteur au début et à la fin de l'exercice. La part d'affaires, ce sont les kilomètres d'affaires divisés par les kilomètres totaux : le total comprend donc le trajet domicile-travail.
Le registre d'une automobile de fonction doit aussi indiquer le "Total number of kilometres travelled for business (employment-related) and personal driving". Les registres de véhicule au Canada présente la liste complète des rubriques, l'année de base et la durée de conservation.
Quand les règles ci-dessus entrent en jeu, c'est la ligne du motif qui fait le travail. « Visite client, retour direct au domicile, permis par l'employeur » explique un retour professionnel. « Bureau du client » ne dit pas si ce bureau est un lieu habituel ou un lieu de destination.
Comment DriveHub vous facilite la tâche
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Le trajet domicile-travail est inclus. DriveHub classe chaque trajet en Professionnel ou Privé selon les règles que vous lui donnez, et vous interroge sur le reste sous À vérifier. Le trajet domicile-travail reste au registre comme kilomètres personnels, et c'est de là que vient le total de l'année.
Un trajet du domicile à un entrepôt à huit heures du matin, seul vous pouvez le classer. Il est Privé si l'entrepôt est un lieu de travail habituel, et il peut être Professionnel si c'est un lieu de destination. Décidez une fois, et une règle sur ce lieu classera chaque trajet suivant qui s'y rend.
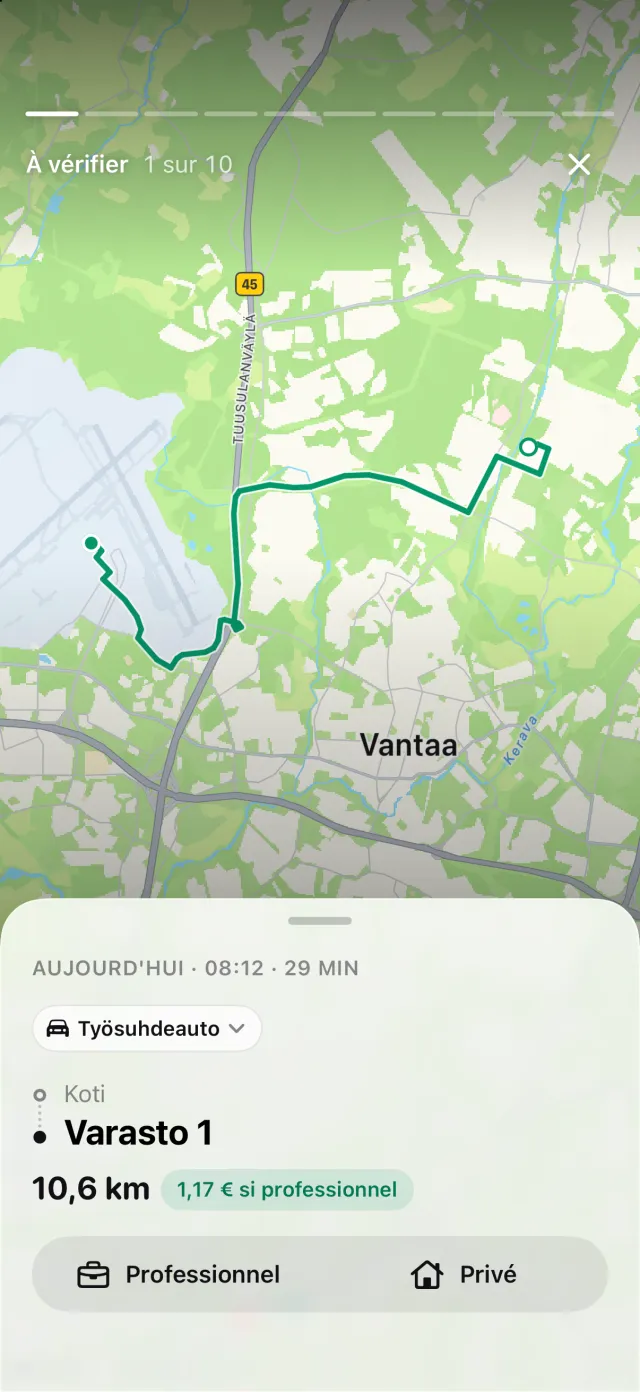
Ce que DriveHub ne peut pas faire, c'est décider quelle règle s'applique. Qu'un lieu soit habituel, que votre employeur permette un trajet direct, que votre domicile soit le centre de votre entreprise : ce sont des faits propres à votre travail. DriveHub ne les connaît pas. C'est vous qui décidez, et vos règles portent votre décision.
Si votre iPhone a enregistré de la conduite sans trajet correspondant, une story Trajets manqués apparaît sous Pour vous dans l'onglet Trajets. Le rapport imprime pour chaque trajet la date, la destination, le motif dans vos propres mots et les kilomètres, ainsi que les relevés du compteur de l'exercice. Les façons de tenir un relevé kilométrique le compare au papier et aux tableurs.
Cette page expose ce que disent l'Income Tax Act, les propres consignes de l'ARC, le guide IN-155 de Revenu Québec et la Cour canadienne de l'impôt, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre comptable — et apportez le registre.
La règle complète, avec les textes dont elle découle : Canada : exigences du journal kilométrique.
Pour aller plus loin
- Automobile de fonction au Canada : un journal de bord peut réduire les frais pour droit d'usage
- Le taux au kilomètre canadien ne s'adresse pas au travailleur autonome — et le registre complet tenu une seule fois vous achète ensuite l'échantillon de trois mois
- Votre propre véhicule pour le travail au Canada : le taux de l'ARC, l'impôt et le T2200