 DriveHub
Guía por país · Canadá · 8 min
En Canadá, el trayecto al trabajo es personal: qué lugar cuenta como trabajo
¿Es deducible ir al trabajo en coche en Canadá? La respuesta de la CRA es que no: conducir entre casa y un lugar de trabajo habitual es conducción personal. Lo que decide el resto del día es qué lugares cuentan como habituales, y qué pasa entre ellos.

La respuesta corta
No. El trayecto de casa al trabajo es personal. La CRA lo dice tanto para el coche propio de un empleado como para un coche de empresa.
Si como empleado pagas los gastos de tu propio coche, la página de la línea 22900 de la CRA y la guía T4044 dicen: "The CRA considers driving back and forth between home and work as personal use." Para un coche que proporciona el empleador, la página de la CRA Automobile provided by the employer dice: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Lo que cambia la respuesta no es la distancia, sino los lugares de cada extremo. La CRA detalla el resto en sus normas para el coche que proporciona el empleador:
- Un lugar de trabajo habitual (regular place of employment) no tiene por qué ser el local de tu empleador, y puedes tener varios.
- Entre lugares habituales, la conducción es profesional. Solo el trayecto de casa al primero y del último a casa siguen siendo personales.
- Un point of call —un sitio al que vas a trabajar y que no es un lugar habitual— puede convertir en profesional el trayecto desde casa.
¿Autónomo con oficina en casa? Ir de casa a donde trabajas solo es deducible si tu casa es la base de tu negocio. La CRA lo dice en un boletín archivado; Revenu Québec lo dice en una guía vigente.
Qué cuenta como lugar de trabajo habitual
Un lugar de trabajo habitual es "any location where your employee regularly: reports for work [;] performs employment duties". La CRA lo escribió para los empleadores que proporcionan un coche, y define la palabra que hace el trabajo:
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
Así que el edificio de un cliente puede ser un lugar de trabajo habitual. Entre los propios ejemplos de la CRA están "a client's premises when your employee reports daily for a six-month project" y "a client's premises when your employee attends biweekly meetings". Si vas allí con esa frecuencia, el trayecto de casa hasta allí es personal, igual que el trayecto a una oficina.
Varios lugares en un mismo día
Cuando trabajas en más de un lugar habitual en un día, solo los dos extremos del día son personales. La conducción personal es el trayecto entre "your employee's home and first work location" y entre "the final work location and your employee's home".
El resto del día es profesional: "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Un point of call puede cambiar el primer trayecto
Un point of call es "any location other than a regular place of employment where your employee goes to perform employment duties": por ejemplo, un cliente al que visitas una sola vez, en lugar de la oficina a la que acudes.
Ir en coche de casa directamente a un point of call, o volver a casa desde él, es profesional "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". Hay una condición: "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
Llevarte el coche a casa no lo convierte en profesional
Que te digan que te lleves el coche a casa no cambia la respuesta. La conducción personal incluye "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Para un coche de empresa, esto se nota en kilómetros. El operating benefit se cobra por kilómetro personal, y el standby charge reducido también depende de los kilómetros personales: el trayecto al trabajo cuenta en los dos. Cómo se calcula el standby charge cubre esa parte.
Un día, paso a paso
Toma un día ilustrativo de un empleado con coche de empresa: de casa a la oficina, 15 km; de la oficina a un cliente al que visita una sola vez, 22 km; del cliente de vuelta a casa, 19 km. Son 15 + 22 + 19 = 56 km. La oficina es un lugar de trabajo habitual; el cliente es un point of call.
| Situación | Casa → oficina, 15 km | Oficina → cliente, 22 km | Cliente → casa, 19 km | Personal | Trabajo |
|---|---|---|---|---|---|
| Volver a casa directamente desde el cliente no está permitido, o no es razonable | Personal | Trabajo | Personal | 34 km | 22 km |
| El empleador lo permite, y es razonable de camino a casa | Personal | Trabajo | Trabajo | 15 km | 41 km |
En la primera fila, 15 + 19 = 34 km personales y 56 − 34 = 22 km profesionales. En la segunda, 56 − 15 = 41 km profesionales. El mismo recorrido da 22 o 41 kilómetros profesionales, y nada en la ruta te dice cuál. Depende de lo que permita tu empleador y de si el momento era razonable.
Si el cliente fuera en cambio un lugar de trabajo habitual —un cliente al que acudes cada semana—, el día termina en el último lugar de trabajo. La vuelta a casa vuelve entonces a ser personal, como en la primera fila.
Pagas tu propio coche como empleado
Aquí el trayecto de casa al trabajo también es personal. Un empleado que paga los gastos de su propio coche suele deducirlos según el ITA 8(1)(h.1), cuando "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". Un vendedor a comisión puede deducir según el 8(1)(f) en su lugar; las dos vías son alternativas.
Dos condiciones más lo acotan:
- Ninguna asignación exenta. La deducción se pierde cuando el empleado "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". La T4044 dice además que no has pagado tus propios gastos "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- Un T2200. Según el 8(10), nada es deducible "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". La T4044 pide que "You keep with your records a copy of Form T2200".
Cuando se cumplen esas condiciones, lo que deduces es la conducción por trabajo, no el trayecto al trabajo. Usar tu propio coche para trabajar en Canadá cubre la parte de la asignación.
Autónomo con oficina en casa
Aquí el texto vigente de la CRA es escaso, y es mejor decirlo que adivinar.
La página vigente de la CRA para empresas sobre gastos del vehículo no establece ninguna regla general sobre el trayecto de casa al trabajo para los autónomos. Solo habla de dos oficios. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." Y para la pesca, el uso profesional "also includes driving to and from the fishing boat if your home is your main place of business."
La regla general está en el Interpretation Bulletin IT-521R, que la CRA ha archivado ("We have archived this page and will not be updating it"). Los boletines "do not have the force of law". El párrafo 24 dice:
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
Da tres ejemplos de una casa que es la base. Uno es un anestesista que hace todo el trabajo de oficina en casa y no tiene despacho en el hospital. Otro es un agente inmobiliario independiente cuya única oficina está en casa. El tercero es "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
En Quebec, la misma regla está vigente. La guía IN-155 de Revenu Québec (versión 2025-12), § 6.12.1: "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". Es decir: no puedes deducir los desplazamientos entre tu casa y tus lugares de negocio salvo que tu casa sea tu lugar principal de negocio. Da los mismos tres ejemplos.
Trabajar desde casa como empleado: una sentencia, y sus límites
Una sentencia del Tax Court admitió la deducción por sus hechos concretos: Toutov v. The Queen, 2006 TCC 187. El Tax Court recordó primero la regla (¶ 2): "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Después estimó los recursos, porque consideró la oficina en casa del contribuyente "as an extension of Oracle's place of business and as his principal place of employment" (¶ 5). Se apoyó en una prueba de un caso anterior: los desplazamientos entre dos lugares de trabajo son deducibles, pero "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Tiene dos límites. Se resolvió por el procedimiento informal, y según la s. 18.28 de la Tax Court of Canada Act una sentencia así "shall not be treated as a precedent for any other case". Y es un caso de un empleado, con una carta del empleador detrás. No cambia la regla de la CRA para un trayecto normal al trabajo.
Qué tiene que mostrar tu registro
El trayecto al trabajo va en el registro como kilómetros personales. El registro de un autónomo recoge, para cada trayecto de trabajo, "date, destination, purpose, number of kilometres you drive", y el cuentakilómetros al principio y al final del ejercicio fiscal. La parte profesional son los kilómetros profesionales sobre los kilómetros totales, así que el total incluye el trayecto al trabajo.
El registro de un coche de empresa necesita además el "Total number of kilometres travelled for business (employment-related) and personal driving". Los registros del vehículo en Canadá cubren la lista completa de datos, el año base y la conservación.
Cuando entran en juego las reglas anteriores, la línea del motivo es la que hace el trabajo. "Visita a cliente, directo a casa después, permitido por el empleador" explica un trayecto profesional de vuelta a casa. "Oficina del cliente" no dice si esa oficina es un lugar habitual o un point of call.
Cómo te lo pone más fácil DriveHub
Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. El trayecto al trabajo también. DriveHub clasifica cada trayecto como Trabajo o Personal según las reglas que le das, y te pregunta por el resto en Por revisar. El trayecto al trabajo se queda en el registro como kilómetros personales, que es de donde sale el total del año.
Un trayecto de casa a un almacén a las ocho de la mañana es un trayecto que solo tú puedes clasificar. Es Personal si el almacén es un lugar de trabajo habitual, y puede ser Trabajo si es un point of call. Decídelo una vez, y una regla sobre el lugar clasifica todos los trayectos posteriores allí.
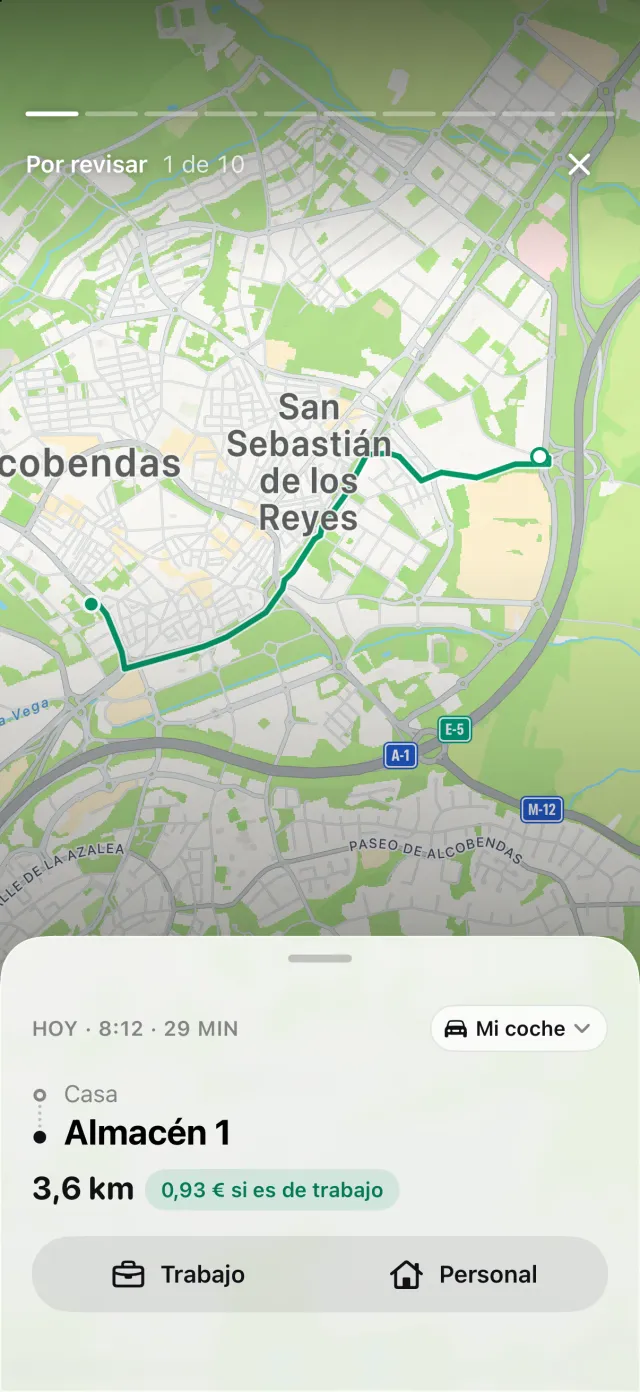
Lo que DriveHub no puede hacer es decidir qué regla se aplica. Si un lugar es habitual, si tu empleador permite un trayecto directo y si tu casa es la base de tu negocio son hechos sobre tu trabajo. DriveHub no los conoce. Tú decides, y tus reglas llevan esa decisión.
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece una historia de Trayectos perdidos en Para ti, en la pestaña Trayectos. El informe imprime la fecha, el destino, el motivo con tus propias palabras y los kilómetros de cada trayecto, y las lecturas del cuentakilómetros del ejercicio fiscal. Formas de llevar un registro de kilometraje lo compara con el papel y las hojas de cálculo.
Esta página recoge lo que dicen la Income Tax Act, la propia guía de la CRA, la guía IN-155 de Revenu Québec y el Tax Court, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor — y lleva el registro.
La norma completa, con los textos de los que procede: Canadá: requisitos del registro de kilometraje.
Para leer más
- Coche de empresa en Canadá: un registro puede reducir el standby charge
- La tarifa por kilómetro de Canadá no es para un autónomo — y el registro completo que llevas una vez te compra después un muestreo de tres meses
- Coche propio para trabajar en Canadá: la tarifa por km de la CRA, los impuestos y el T2200