 DriveHub
Landeguide · Nederlandene
Din medarbejder betaler for privat brug af firmabilen. Hvad sker der med btw'en?
En hollandsk virksomhed, der lader en medarbejder bruge bilen privat mod betaling, kan ikke bruge den almindelige beregning af bilmoms. Her er rækkefølgen i Belastingdienstens regel, og hvad DriveHub spørger om, regner ud og udskriver.

Det korte svar
Når en medarbejder betaler en eigen bijdrage (en egenbetaling) for privat brug af en bil, der hører til din virksomhed i btw-henseende, handler spørgsmålet ikke længere om "hvor mange private kilometer?", men om to andre. Dækker betalingen udgifterne ved den private brug? Hvis ikke, er btw'en af betalingen højere eller lavere end standardsatsen (forfait) på 2,7 % / 1,5 %?
Sådan siger Belastingdienst det på siden Btw en privégebruik auto van de zaak, afsnittet "Eigen bijdrage werknemers". Samme side oplyser, at dens egen beregner til bilmoms ikke kan bruges, når du eller dine ansatte betaler en egenbetaling. DriveHub følger samme opdeling: med en egenbetaling udregnes de sædvanlige resultater efter faktiske kilometer og efter standardsats ikke, og en særskilt beregning kører i stedet. De bagvedliggende regler står i besluit Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): §2.4 definerer normalværdien, og §2.4.1 godkender standardsatsen (forfait) i stedet for den.
Det gælder en bil, der i btw-henseende er klassificeret som virksomhedsaktiv. En enkeltmandsvirksomhed kan ikke betale en egenbetaling til sig selv, så spørgsmålet handler om en medarbejder.
De tre udfald
1. Betalingen dækker udgifterne. "Udgiftsdækkende" betyder, at alle udgifter, der kan henføres til den private brug, tælles med, både dem med btw (brændstof, vedligeholdelse) og dem uden (bpm, motorrijtuigenbelasting, forsikring, afskrivning). Du afregner så btw af det, medarbejderen betaler.
2. Den dækker dem ikke, og btw'en af betalingen er højere end standardsatsen. Du afregner stadig btw af betalingen. Standardsatsen kan ikke bruges.
3. Den dækker dem ikke, og btw'en af betalingen er lavere end standardsatsen. Betalingen behandles, som var den opjusteret til et udgiftsdækkende beløb, og du afregner btw af det beløb. Eller du kan vælge at angive 2,7 % eller 1,5 % af catalogusprijs (inklusive btw og bpm) i angivelsen for årets sidste periode. I begge tilfælde betaler du ikke btw af de beløb, medarbejderen har betalt.
Btw'en i en betaling, der indeholder btw, trækkes ud med 21/121, den metode der bruges i Belastingdienstens rekenvoorbeeld btw berekenen.
Standardsatsen (forfait), som DriveHub regner den
- 2,7 % af catalogusprijs, eller 1,5 %, når den private brug ligger mere end fire år efter det år, du tog bilen i brug, eller når der ikke blev fratrukket btw ved købet.
- Nedsat forholdsmæssigt efter de dage, bilen også stod til rådighed til privat brug i det år.
- Ganget med din andel af momspligtig omsætning.
- Begrænset til den btw, du har fratrukket, efter samme omsætningsandel: årets fakturamoms plus hele købsmomsen i købsåret eller en femtedel af den i hvert af de følgende fire år.
Standardsatsen gælder kun for en bil, hvor administrationen ikke fastslår privat brug. DriveHub anvender den kun, når du svarer Nej til Fuldstændig kørselsjournal. Ellers står der på kortet, at standardsatsen kræver en journal, der ikke fastslår privat brug.
Hvad DriveHub ikke gør
- Den regner ikke normalværdien ud for dig. Du indtaster de årlige udgifter til privat brug eksklusive btw og bekræfter, at de omfatter udgifter uden btw og afskrivning.
- Kun én medarbejder. Hvis flere medarbejdere betaler, holder DriveHub beløbet tilbage, fordi hver betaling skal sammenlignes med sine egne udgifter.
- Ingen anden privat brug. Hvis ejeren eller en anden fører også har brugt bilen vederlagsfrit, holdes beløbet tilbage. Det kræver en yderligere korrektion.
- Kun et afsluttet år. Et beløb for 2026 er ikke endeligt før 2027, fordi oktober til december stadig kan ændre det.
- Ingen KOR. Med kleineondernemersregeling (ordningen for små virksomheder) er der intet fradrag for indgående btw og dermed intet beløb.
- Kun årene 2020 til 2026. Et senere år får intet beløb, før dets sats og bilregler er kontrolleret.
- Angivelsesfeltet for den skyldige btw. DriveHub udskriver det fradragsberettigede beløb som felt 5b. Btw af det, medarbejderen betaler, eller af normalværdien (normale waarde), er btw af en ydelse mod vederlag og hører til i rubriek 1a. Bruger du i stedet forfaitet på 2,7 % / 1,5 %, hører det til i rubriek 1d i årets sidste angivelse; Toelichting bij de btw-aangifte 2026 siger om 1d: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". Den btw, der allerede er angivet af betalingerne i 1a, tilbageføres så. Belastingdienst nævner ikke feltet for det tilfælde, hvor en betaling under kostprisen hæves til normalværdien, så tjek det med din revisor. Den nuværende version af DriveHub udskriver endnu ikke feltet ved siden af beløbet.
Kørsel mellem hjem og arbejde tæller som privat brug i btw-henseende, hvilket har betydning for den almindelige korrektion. Her fastsætter kørselsjournalen ikke beløbet.
Sådan gør du i DriveHub
- Åbn Rapporter og vælg hele kalenderåret. En delperiode viser kun distancer.
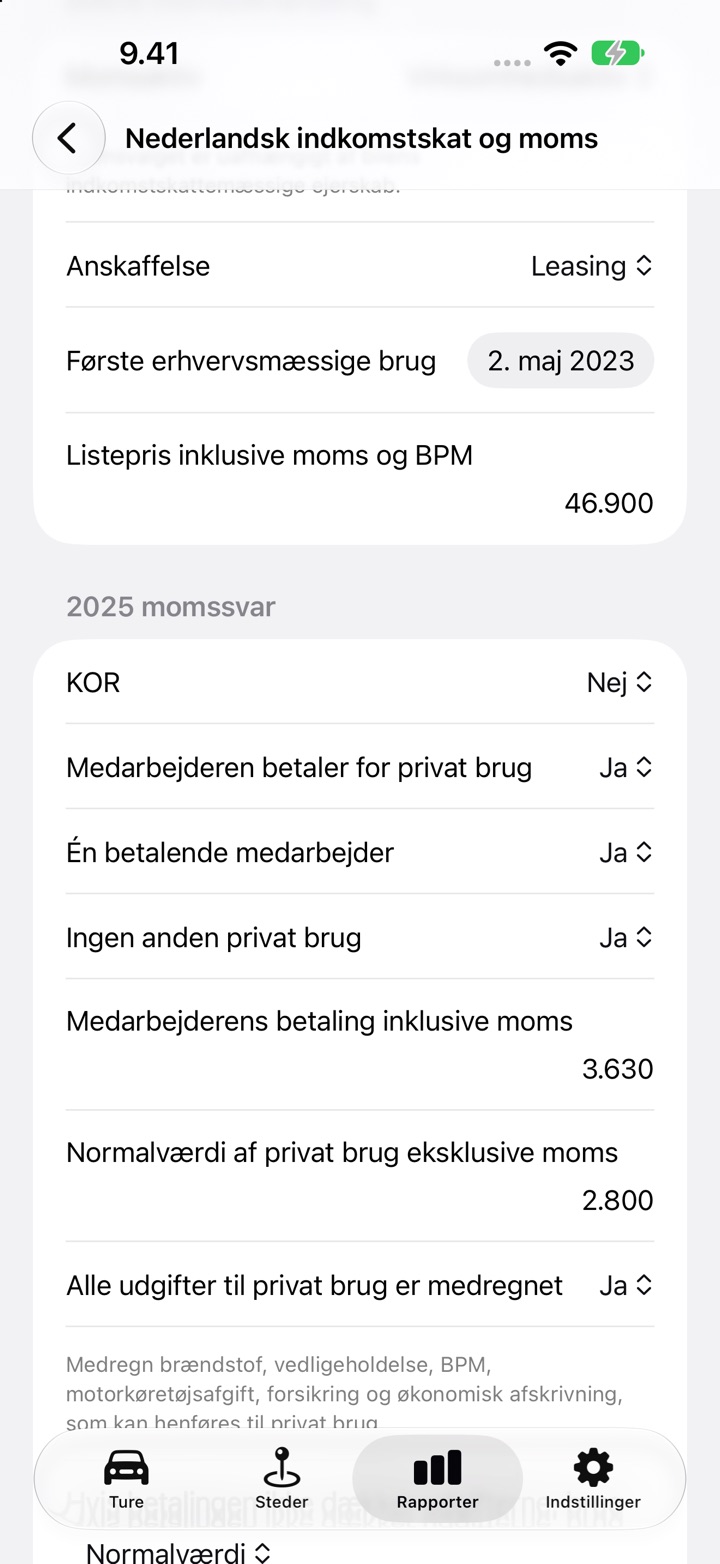
- Find kortet Nederlandene · indkomstskat og moms og tryk på Rediger bilens moms og udgifter. Skærmen hedder Nederlandsk indkomstskat og moms.
- Under Kalenderår trykker du på Indstil momsår, hvis året ikke har nogen registrering.
- Under Bilens momsbehandling sætter du Momsaktiv til Virksomhedsaktiv, vælger Anskaffelse, angiver Første erhvervsmæssige brug og indtaster Listepris inklusive moms og BPM. Ved et køb med btw indtaster du købsprisen eksklusive btw og btw'en på købsfakturaen.
- Under Bilfakturaer trykker du på Tilføj faktura for hver faktura i året. Registrér forsikring og vægtafgift (motorrijtuigenbelasting) som Uden moms, så årets opgørelse er komplet.
- I årets momssvar sætter du KOR til Nej og Medarbejderen betaler for privat brug til Ja.
- Svar på Én betalende medarbejder og Ingen anden privat brug. Indtast Medarbejderens betaling inklusive moms og Normalværdi af privat brug eksklusive moms, og sæt Alle udgifter til privat brug er medregnet.
- Hvis betalingen ikke dækker udgifterne, sætter du Hvis betalingen ikke dækker udgifterne, brug til Normalværdi eller Standardsats, hvis tilladt.
- Indtast Andel momspligtig omsætning og sæt Alle bilfakturaer er indtastet. Hvis betalingen ikke dækker udgifterne, indtaster du også Dage hvor bilen var til rådighed til privat brug. For standardsatsen sætter du Fuldstændig kørselsjournal til Nej.
Hvad rapporten viser
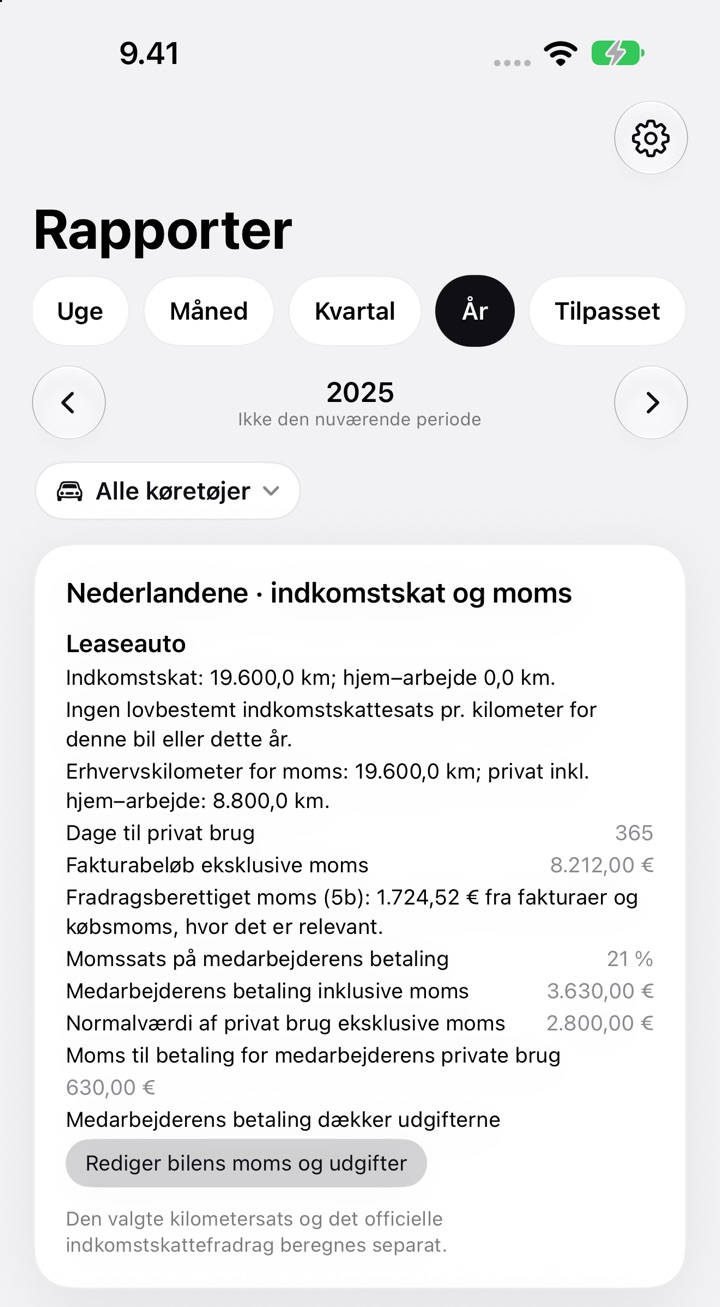
Når året er slut, og svarene er komplette, udskriver kortet samt PDF- og Excel-rapporten:
- Fradragsberettiget moms · angivelsesfelt 5b
- Momssats på medarbejderens betaling, 21 %
- Medarbejderens betaling inklusive moms
- Normalværdi af privat brug eksklusive moms
- Moms til betaling for medarbejderens private brug
- metoden: Medarbejderens betaling dækker udgifterne, Moms af medarbejderens betaling overstiger standardsatsen, Medarbejderbetaling · normalværdi eller Medarbejderbetaling · standardsats 2,7 % eller Standardsats på 1,5 %
Mangler der et svar, står der på kortet Moms: utilstrækkelige oplysninger, og det nævner, hvad der skal tilføjes.
Læs videre
Reglen om 500 kilometer for samme bil er en særskilt prøve, som er behandlet i Auto van de zaak og grænsen på 500 km. Hvor længe du skal opbevare optegnelserne, står i Syv år fra hvornår?. De øvrige hollandske regler finder du på siden om Nederlandene.
Denne side gengiver, hvad Belastingdienstens side og Staatscourant-godkendelsen siger, og nævner dem ved navn, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din belastingadviseur (skatterådgiver), og tag administrationen med.
Den fulde regel med de retsakter, den bygger på: Nederlandene: krav til kørebogen.