 DriveHub
Guida per Paese · Paesi Bassi
Il tuo dipendente paga per usare l’auto aziendale in privato. Che ne è della btw?
Un’impresa olandese che concede a un dipendente l’uso privato della propria auto dietro corrispettivo non può usare il normale calcolo dell’IVA sull’auto. Ecco l’ordine in cui procede la regola della Belastingdienst, e che cosa DriveHub chiede, calcola e stampa.

La risposta breve
Quando un dipendente paga un’eigen bijdrage (un contributo proprio) per l’uso privato di un’auto che per la btw appartiene alla tua impresa, la domanda non è più «quanti chilometri privati?», ma altre due. Il pagamento copre i costi dell’uso privato? Se no, la btw su quel pagamento è più alta o più bassa del forfait del 2,7 % / 1,5 %?
Lo dice la Belastingdienst nella pagina Btw en privégebruik auto van de zaak, nella sezione «Eigen bijdrage werknemers». La stessa pagina precisa che il suo calcolatore per la btw sull’auto non può essere usato quando tu o i tuoi dipendenti pagate un contributo proprio. DriveHub segue la stessa distinzione: in presenza di un contributo non produce i soliti risultati a chilometri effettivi e a forfait, ma esegue un calcolo separato. Le norme di base sono nel besluit Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): il §2.4 definisce il valore normale e il §2.4.1 approva il forfait al suo posto.
Riguarda un’auto classificata come bene aziendale ai fini della btw. Un imprenditore individuale non può versare un contributo a se stesso, quindi la questione riguarda un dipendente.
I tre esiti
1. Il contributo copre i costi. «Che copre i costi» significa che sono contati tutti i costi attribuibili all’uso privato, sia quelli con btw (carburante, manutenzione) sia quelli senza (bpm, motorrijtuigenbelasting, assicurazione, ammortamento). Allora versi la btw su quanto paga il dipendente.
2. Non li copre, e la btw sul pagamento è superiore al forfait. Versi comunque la btw sul pagamento. Il forfait non è disponibile.
3. Non li copre, e la btw sul pagamento è inferiore al forfait. Il pagamento è considerato elevato a un importo che copre i costi e versi la btw su quella cifra. Oppure puoi scegliere di dichiarare il 2,7 % o l’1,5 % della catalogusprijs (btw e bpm incluse) nella dichiarazione dell’ultimo periodo dell’anno. In entrambi i casi non versi btw sugli importi pagati dal dipendente.
La btw contenuta in un pagamento che la include si estrae con 21/121, il metodo del rekenvoorbeeld btw berekenen della Belastingdienst.
Il forfait, come lo calcola DriveHub
- 2,7 % della catalogusprijs, oppure 1,5 % quando l’uso privato cade oltre quattro anni dopo l’anno in cui hai messo l’auto in uso, o quando all’acquisto non è stata detratta alcuna btw.
- Ridotto in proporzione ai giorni in cui l’auto era disponibile anche per uso privato in quell’anno.
- Moltiplicato per la tua quota di fatturato imponibile.
- Limitato alla btw che hai detratto, dopo la stessa quota di fatturato: la btw delle fatture dell’anno, più l’intera btw d’acquisto nell’anno di acquisto, oppure un quinto di essa in ciascuno dei quattro anni successivi.
Il forfait vale solo per un’auto la cui contabilità non dimostra l’uso privato. DriveHub lo applica soltanto quando rispondi No a Registro chilometrico completo; altrimenti la scheda segnala che il forfait richiede un registro che non dimostri l’uso privato.
Che cosa DriveHub non fa
- Non calcola per te il valore normale. Inserisci il costo annuo dell’uso privato, btw esclusa, e confermi che comprende i costi senza btw e l’ammortamento.
- Un solo dipendente. Con più dipendenti che contribuiscono, DriveHub non dà la cifra, perché ogni pagamento va confrontato con il suo costo.
- Nessun altro uso privato. Se anche il titolare o un altro conducente ha usato l’auto gratuitamente, la cifra non viene data: serve un’ulteriore rettifica.
- Solo un anno concluso. La cifra del 2026 non è definitiva prima del 2027, perché da ottobre a dicembre può ancora cambiare.
- Niente KOR. Con la kleineondernemersregeling non c’è detrazione della btw a credito e quindi nessuna cifra.
- Solo gli anni dal 2020 al 2026. Per un anno successivo non viene dato alcun importo finché aliquota e regole sull’auto non sono state verificate.
- Il riquadro della dichiarazione per la btw dovuta. DriveHub stampa l’importo detraibile come riquadro 5b. La btw su quanto paga il dipendente, o sul suo valore normale (normale waarde), è btw su una prestazione a titolo oneroso e va nella rubriek 1a. Se invece usi il forfait del 2,7 % / 1,5 %, va nella rubriek 1d dell’ultima dichiarazione dell’anno; la Toelichting bij de btw-aangifte 2026 dice della 1d: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". La btw già dichiarata sui pagamenti nella 1a viene allora stornata. La Belastingdienst non indica il riquadro per il caso in cui un pagamento inferiore al costo viene portato al valore normale, quindi verificalo con il tuo commercialista. La versione attuale di DriveHub non stampa ancora il riquadro accanto a questo importo.
Il tragitto casa-lavoro conta come uso privato ai fini della btw, il che pesa sulla normale rettifica. Qui, invece, il registro dei chilometri non determina l’importo.
Come fare in DriveHub
- Apri Rapporti e scegli l’intero anno solare. Un periodo parziale mostra solo le distanze.
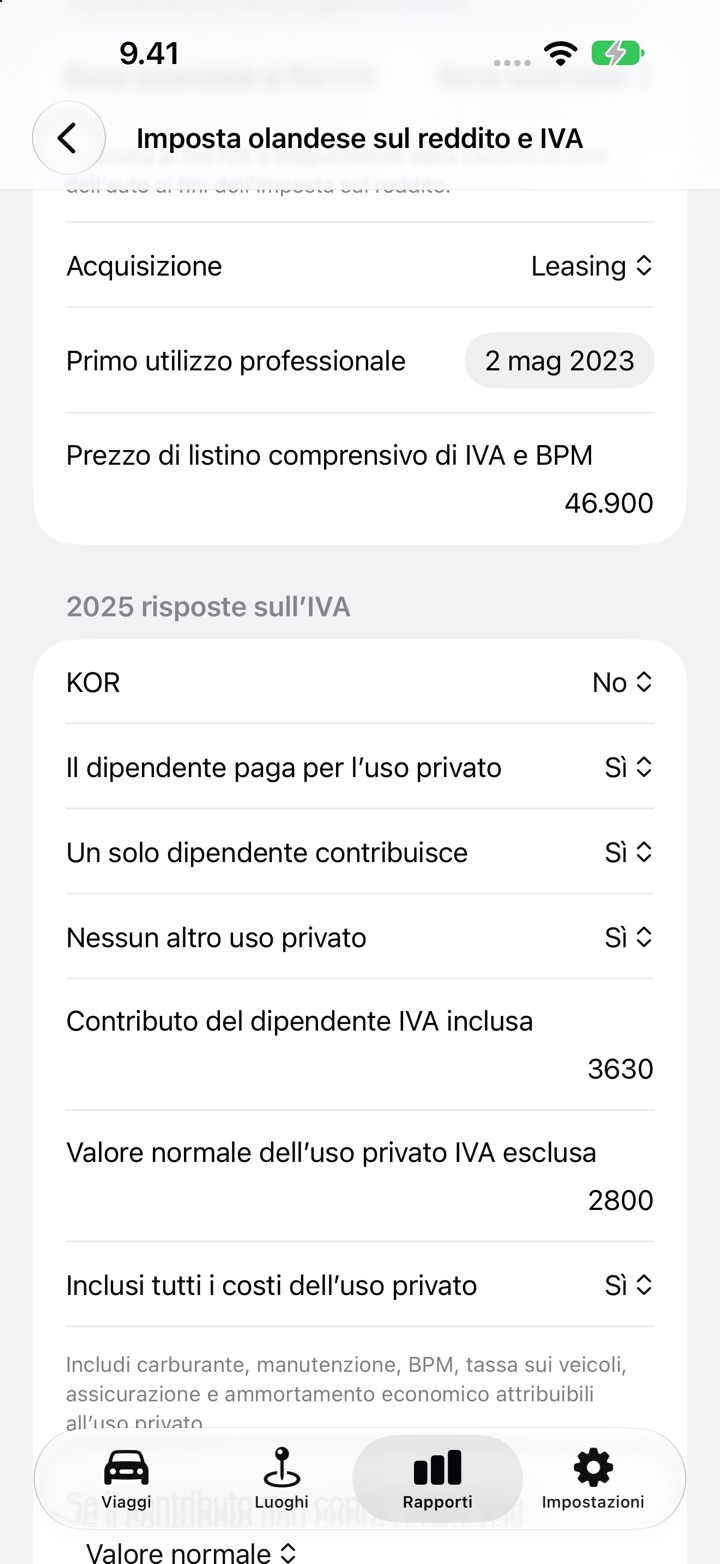
- Trova la scheda Paesi Bassi · IB e IVA e tocca Modifica IVA e spese dell’auto. La schermata si chiama Imposta olandese sul reddito e IVA.
- Sotto Anno solare, tocca Configura l’anno IVA se l’anno non ha ancora un record.
- Sotto Trattamento IVA di questa auto, imposta Bene aziendale ai fini IVA su Bene aziendale, scegli Acquisizione, imposta Primo utilizzo professionale e inserisci Prezzo di listino comprensivo di IVA e BPM. Per un acquisto con btw, inserisci il prezzo d’acquisto btw esclusa e la btw della fattura d’acquisto.
- Sotto Fatture dell’auto tocca Aggiungi fattura per ogni fattura dell’anno. Registra assicurazione e imposta di circolazione come Senza IVA, così il registro annuale è completo.
- Nelle risposte IVA dell’anno imposta KOR su No e Il dipendente paga per l’uso privato su Sì.
- Rispondi a Un solo dipendente contribuisce e Nessun altro uso privato. Inserisci Contributo del dipendente IVA inclusa e Valore normale dell’uso privato IVA esclusa, e imposta Inclusi tutti i costi dell’uso privato.
- Se il pagamento non copre i costi, imposta Se il contributo non copre i costi, usa su Valore normale oppure Calcolo forfettario, se ammesso.
- Inserisci Quota di fatturato soggetta a IVA e imposta Tutte le fatture dell’auto sono state inserite. Se il pagamento non copre i costi, inserisci anche Giorni in cui l’auto era disponibile per uso privato; per il forfait, imposta Registro chilometrico completo su No.
Che cosa mostra il report
A fine anno, con le risposte complete, la scheda e il report in PDF ed Excel stampano:
- IVA sugli acquisti detraibile (5b)
- Aliquota IVA sul contributo del dipendente, 21 %
- Contributo del dipendente IVA inclusa
- Valore normale dell’uso privato IVA esclusa
- IVA dovuta per l’uso privato del dipendente
- il metodo: Contributo del dipendente che copre i costi, L’IVA sul contributo supera l’importo forfettario, Contributo del dipendente · valore normale, oppure Contributo del dipendente · forfait 2,7 % o 1,5 %
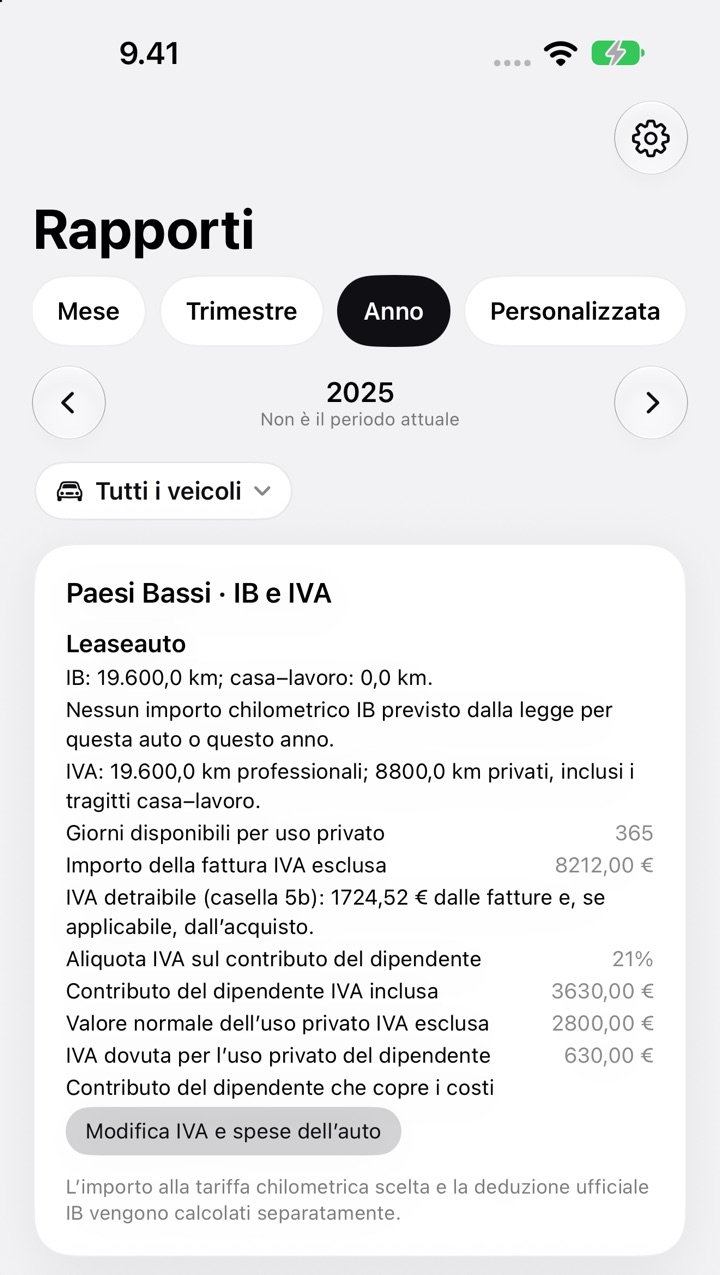
Se manca una risposta, la scheda indica IVA: dati insufficienti e dice che cosa aggiungere.
Per continuare a leggere
La regola dei 500 chilometri per la stessa auto è un test separato, trattato in Auto van de zaak e il limite dei 500 km. Per quanto tempo conservare i registri, vedi Sette anni, a partire da quando?. Le altre regole olandesi sono nella pagina dei Paesi Bassi.
Questa pagina riporta ciò che dicono la pagina della Belastingdienst e l’approvazione della Staatscourant, e li cita perché tu possa verificare. Non è consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, rivolgiti al tuo belastingadviseur e porta con te la contabilità.
La regola completa, con le norme da cui deriva: Paesi Bassi: requisiti del registro chilometri.