 DriveHub
Guia por país · Holanda
O seu funcionário paga pelo uso particular do carro da empresa. O que acontece com o btw?
Uma empresa holandesa que deixa um funcionário usar o carro dela para fins particulares, mediante pagamento, não pode usar o cálculo comum de IVA do carro. Esta é a ordem em que a regra da Belastingdienst funciona, e o que o DriveHub pergunta, calcula e imprime.

A resposta curta
Quando um funcionário paga uma eigen bijdrage (contribuição própria) pelo uso particular de um carro que, para fins de btw, pertence à sua empresa, a pergunta deixa de ser "quantos quilômetros particulares?" e passa a ser duas outras. O pagamento cobre os custos do uso particular? Se não cobre, o btw sobre ele é maior ou menor que o forfait de 2,7% / 1,5%?
A Belastingdienst, a receita holandesa, diz isso na página Btw en privégebruik auto van de zaak, na seção "Eigen bijdrage werknemers". A mesma página afirma que a calculadora dela para o btw do carro não pode ser usada quando você ou seus funcionários pagam uma contribuição própria. O DriveHub segue a mesma divisão: havendo contribuição, os resultados habituais por quilômetro real e por forfait não são produzidos, e roda um cálculo à parte. As regras de base estão no besluit Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): o §2.4 define o valor normal, e o §2.4.1 aprova o forfait em lugar dele.
A regra vale para um carro classificado como ativo da empresa para fins de btw. Um empresário individual não pode pagar uma contribuição a si mesmo, então a questão diz respeito a um funcionário.
Os três resultados
1. A contribuição cobre os custos. "Cobrir os custos" significa contar todos os custos atribuíveis ao uso particular, tanto os que têm btw (combustível, manutenção) quanto os que não têm (bpm, motorrijtuigenbelasting, seguro, depreciação). Você então apura o btw sobre o que o funcionário paga.
2. A contribuição não cobre os custos, e o btw sobre o pagamento é maior que o forfait. Você continua apurando o btw sobre o pagamento. O forfait não está disponível.
3. A contribuição não cobre os custos, e o btw sobre o pagamento é menor que o forfait. O pagamento é tratado como se tivesse sido elevado a um valor que cobre os custos, e você apura o btw sobre esse valor. Ou então pode optar por declarar 2,7% ou 1,5% da catalogusprijs (o preço de tabela, com btw e bpm) na declaração do último período do ano. Nos dois casos, você não paga btw sobre os valores que o funcionário pagou.
O btw contido num pagamento que já o inclui é extraído a 21/121, o método do rekenvoorbeeld btw berekenen da Belastingdienst.
O forfait, como o DriveHub o calcula
- 2,7% da catalogusprijs, ou 1,5% quando o uso particular ocorre mais de quatro anos depois do ano em que você pôs o carro em uso, ou quando não houve dedução de btw na compra.
- Reduzido proporcionalmente aos dias em que o carro também esteve disponível para uso particular naquele ano.
- Multiplicado pela sua parcela da receita tributada.
- Limitado ao btw que você deduziu, após a mesma parcela da receita: o btw das faturas do ano, mais o btw integral da compra no ano da compra, ou um quinto dele em cada um dos quatro anos seguintes.
O forfait serve apenas para um carro cuja administração não estabelece uso particular. O DriveHub só o aplica quando você responde Registro completo de viagens com Não; caso contrário, o cartão diz que o forfait exige um registro que não estabeleça uso particular.
O que o DriveHub não faz
- Não calcula o valor normal por você. Você informa o custo anual do uso particular, sem btw, e confirma que ele inclui os custos sem btw e a depreciação.
- Só um funcionário. Com vários funcionários contribuindo, o DriveHub retém o valor, porque cada pagamento precisa ser comparado com o custo que lhe cabe.
- Nenhum outro uso particular. Se o proprietário ou outro condutor também usou o carro sem pagar, o valor é retido; isso exige uma correção adicional.
- Só um ano completo. O valor de 2026 não é definitivo antes de 2027, porque outubro a dezembro ainda podem alterá-lo.
- Sem KOR. Com a kleineondernemersregeling (o regime de pequenos empresários) não há dedução de btw de entrada e, portanto, nenhum valor.
- Só os anos de 2020 a 2026. Um ano posterior não recebe valor até que a alíquota e as regras para carros sejam conferidas.
- O quadro da declaração para o btw devido. O DriveHub imprime o valor dedutível como quadro 5b. O btw sobre o que o funcionário paga, ou sobre o seu valor normal (normale waarde), é btw sobre um serviço remunerado e vai na rubriek 1a. Se você usar o forfait de 2,7 % / 1,5 % no lugar, ele vai na rubriek 1d da última declaração do ano; a Toelichting bij de btw-aangifte 2026 diz sobre a 1d: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". O btw já declarado sobre os pagamentos na 1a é então estornado. A Belastingdienst não indica o quadro para o caso em que um pagamento abaixo do custo é elevado ao valor normal, então confirme isso com o seu contador. A versão atual do DriveHub ainda não imprime o quadro ao lado desse valor.
O trajeto casa-trabalho conta como uso particular para o btw, o que importa na correção habitual. Aqui, porém, o registro de quilômetros não define o valor.
Como fazer no DriveHub
- Abra Relatórios e escolha o ano civil completo. Um período parcial mostra apenas distâncias.
- Encontre o cartão Países Baixos · imposto de renda e IVA e toque em Editar IVA e despesas do carro. A tela se chama Imposto de renda neerlandês e IVA.
- Em Ano civil, toque em Configurar ano de IVA se o ano ainda não tiver registro.
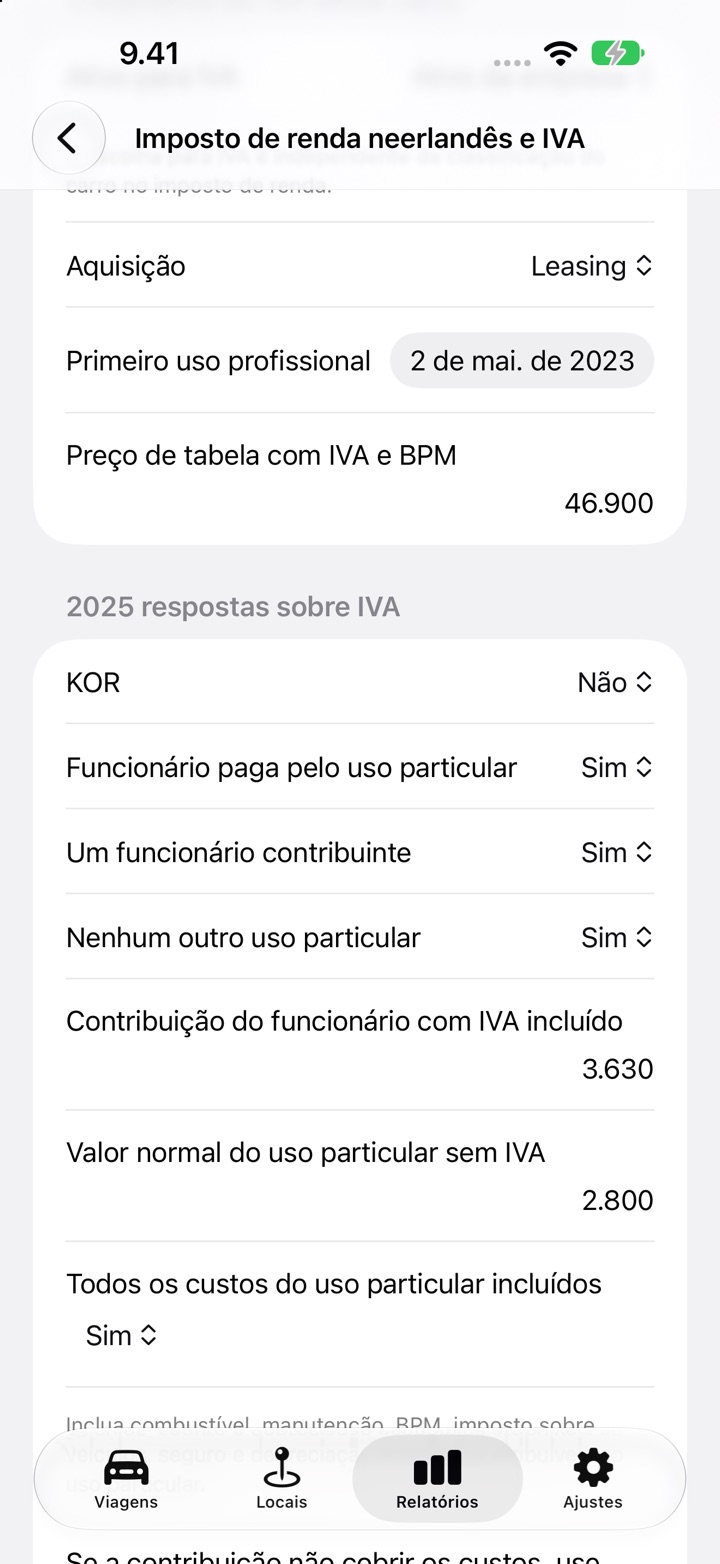
- Em Tratamento do IVA deste carro, defina Ativo para IVA como Ativo da empresa, escolha Aquisição, defina Primeiro uso profissional e informe Preço de tabela com IVA e BPM. Para uma compra com btw, informe o preço de compra sem btw e o btw da fatura de compra.
- Em Faturas do carro, toque em Adicionar fatura para cada fatura do ano. Lance seguro e imposto do veículo como Sem IVA, para que o registro anual fique completo.
- Nas respostas de IVA do ano, defina KOR como Não e Funcionário paga pelo uso particular como Sim.
- Responda Um funcionário contribuinte e Nenhum outro uso particular. Informe Contribuição do funcionário com IVA incluído e Valor normal do uso particular sem IVA, e marque Todos os custos do uso particular incluídos.
- Se o pagamento ficar abaixo do custo, defina Se a contribuição não cobrir os custos, use como Valor normal ou Cálculo forfait, quando permitido.
- Informe Parcela da receita sujeita a IVA e marque Todas as faturas do carro lançadas. Se o pagamento ficar abaixo do custo, informe também Dias em que o carro esteve disponível para uso pessoal; para o forfait, defina Registro completo de viagens como Não.
O que o relatório mostra
Terminado o ano e completas as respostas, o cartão e o relatório em PDF e Excel imprimem:
- IVA dedutível (5b)
- Alíquota de IVA sobre a contribuição do funcionário, 21%
- Contribuição do funcionário com IVA incluído
- Valor normal do uso particular sem IVA
- IVA devido pelo uso particular do funcionário
- o método: Contribuição do funcionário cobre os custos, O IVA da contribuição supera o valor forfait, Contribuição do funcionário · valor normal, ou Contribuição do funcionário · forfait de 2,7% ou Taxa fixa de 1,5%
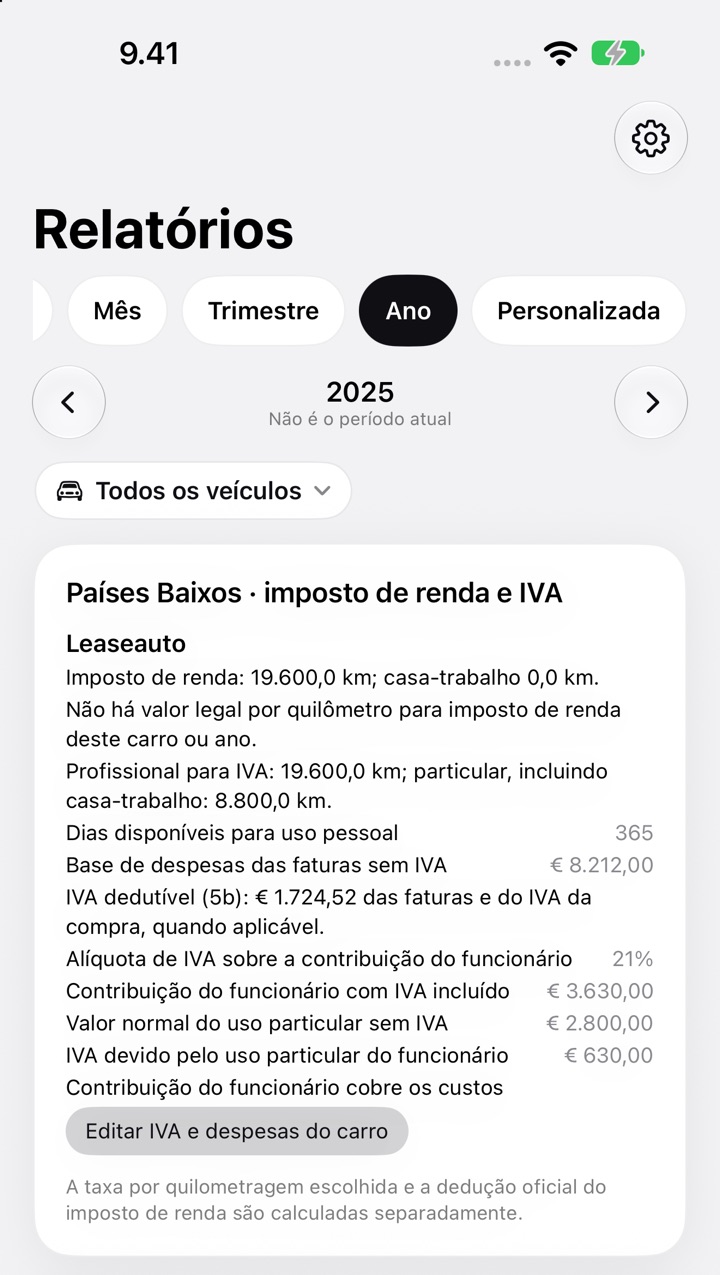
Se faltar alguma resposta, o cartão diz IVA: dados insuficientes. e indica o que acrescentar.
Para continuar lendo
A regra dos 500 quilômetros para o mesmo carro é um teste à parte, tratado em Auto van de zaak e o limite de 500 km. Por quanto tempo guardar os registros está em Sete anos a partir de quando?. As demais regras holandesas estão na página dos Países Baixos.
Esta página reproduz o que dizem a página da Belastingdienst e a aprovação publicada na Staatscourant, com o nome delas, para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu belastingadviseur (consultor tributário) — e leve a administração.
A regra completa, com as normas de onde ela vem: Holanda: requisitos do registro de quilometragem.