 DriveHub
Landsguide · Nederländerna
Din anställde betalar för privat användning av tjänstebilen. Vad händer med momsen (btw)?
Ett nederländskt företag som låter en anställd köra bilen privat mot ersättning kan inte använda den vanliga beräkningen av bilmoms. Det här är i vilken ordning Belastingdienstens regel går, och vad DriveHub frågar efter, räknar ut och skriver ut.

Det korta svaret
När en anställd betalar en eigen bijdrage (egen andel) för privat användning av en bil som för btw hör till ditt företag är frågan inte längre "hur många privata kilometer?" utan två andra. Täcker betalningen kostnaderna för den privata användningen? Om inte: är btw på betalningen högre eller lägre än schablonen (forfait) på 2,7 % / 1,5 %?
Så säger Belastingdienst på sin sida Btw en privégebruik auto van de zaak, avsnittet "Eigen bijdrage werknemers". Samma sida anger att myndighetens egen kalkylator för bilmoms inte kan användas när du eller din personal betalar en egen andel. DriveHub följer samma uppdelning: med en egen andel tas de vanliga resultaten för faktiska kilometer och schablon inte fram, utan en separat beräkning körs. Reglerna finns i beslutet Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): §2.4 definierar normalvärdet och §2.4.1 godkänner schablonen i dess ställe.
Det gäller en bil som räknas som en tillgång i verksamheten för btw. En enskild näringsidkare kan inte betala en egen andel till sig själv, så frågan gäller en anställd.
De tre utfallen
1. Betalningen täcker kostnaderna. "Kostnadstäckande" innebär att alla kostnader som kan hänföras till den privata användningen räknas, både de med btw (bränsle, underhåll) och de utan (bpm, motorrijtuigenbelasting, försäkring, värdeminskning). Du redovisar då btw på det den anställde betalar.
2. Den täcker dem inte, och btw på betalningen är högre än schablonen. Du redovisar fortfarande btw på betalningen. Schablonen är inte tillgänglig.
3. Den täcker dem inte, och btw på betalningen är lägre än schablonen. Betalningen behandlas som om den höjts till ett kostnadstäckande belopp, och du redovisar btw på den summan. Eller så får du välja att redovisa 2,7 % eller 1,5 % av catalogusprijs (inklusive btw och bpm) i deklarationen för årets sista period. I båda fallen betalar du ingen btw på de belopp som den anställde har betalat.
Btw som ingår i en betalning inklusive btw tas ut med 21/121, den metod som används i Belastingdienstens rekenvoorbeeld btw berekenen.
Schablonen, så som DriveHub räknar den
- 2,7 % av catalogusprijs, eller 1,5 % när den privata användningen infaller mer än fyra år efter det år då du tog bilen i bruk, eller när ingen btw drogs av vid köpet.
- Minskas i proportion till de dagar som bilen också var tillgänglig för privat bruk under året.
- Multipliceras med din andel momspliktig omsättning.
- Begränsas till den btw du dragit av, efter samma omsättningsandel: årets fakturamoms, plus hela inköpsmomsen under inköpsåret, eller en femtedel av den vart och ett av de fyra följande åren.
Schablonen gäller bara en bil där administrationen inte visar att den använts privat. DriveHub tillämpar den bara när du svarar Nej på Fullständig körjournal; annars står det på kortet att schablonen kräver en journal som inte visar privat användning.
Vad DriveHub inte gör
- Den räknar inte ut normalvärdet åt dig. Du anger den årliga kostnaden för privat användning exklusive btw och bekräftar att den omfattar kostnader utan btw och värdeminskning.
- Bara en anställd. När flera anställda betalar en egen andel håller DriveHub inne beloppet, eftersom varje betalning ska jämföras med sin egen kostnad.
- Ingen annan privat användning. Om ägaren eller en annan förare också använt bilen utan ersättning hålls beloppet inne; det kräver ytterligare en korrigering.
- Bara ett avslutat år. Ett belopp för 2026 är inte slutgiltigt före 2027, eftersom oktober till december fortfarande kan ändra det.
- Ingen KOR. Med kleineondernemersregeling (nederländska småföretagarordningen) finns ingen avdragsrätt för ingående btw och inget belopp.
- Bara åren 2020 till 2026. För ett senare år anges inget belopp förrän dess sats och bilregler har kontrollerats.
- Rutan i deklarationen för btw att betala. DriveHub skriver ut det avdragsgilla beloppet som ruta 5b. Btw på det den anställda betalar, eller på normalvärdet (normale waarde), är btw på en tjänst mot ersättning och hör hemma i rubriek 1a. Använder du i stället forfaitet på 2,7 % / 1,5 % hör det hemma i rubriek 1d i årets sista deklaration; Toelichting bij de btw-aangifte 2026 säger om 1d: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". Den btw som redan redovisats på betalningarna i 1a återförs då. Belastingdienst anger ingen ruta för fallet där en betalning under kostnaden höjs till normalvärdet, så kontrollera det med din redovisningskonsult. Den nuvarande versionen av DriveHub skriver ännu inte ut rutan bredvid beloppet.
Resor mellan hem och arbete räknas som privat användning för btw, vilket spelar roll för den vanliga korrigeringen. Här avgör inte körjournalen beloppet.
Så gör du i DriveHub
- Öppna Rapporter och välj hela kalenderåret. En del av ett år visar bara sträckor.
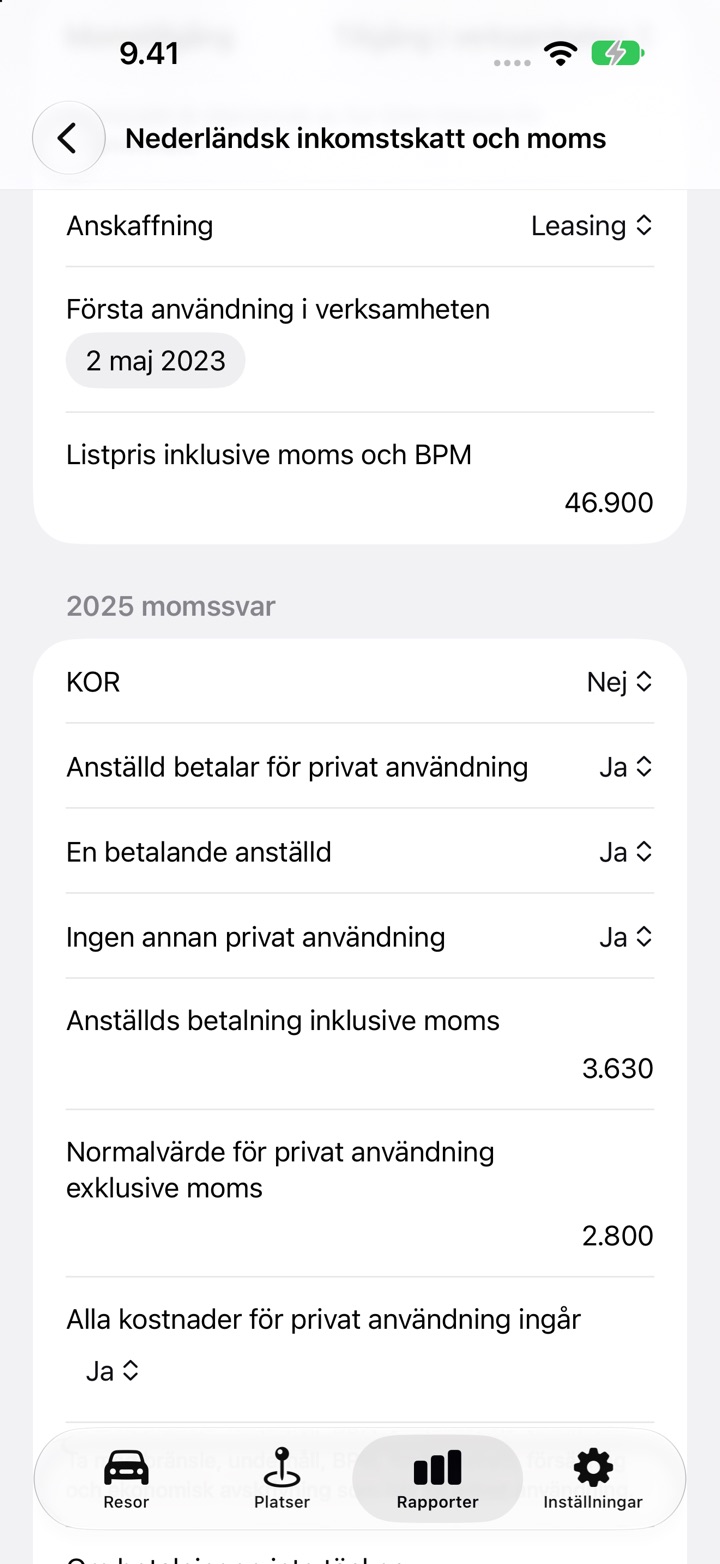
- Hitta kortet Nederländerna · inkomstskatt och moms och tryck på Ändra bilens moms och kostnader. Skärmen heter Nederländsk inkomstskatt och moms.
- Under Kalenderår, tryck på Ställ in momsår om året saknar uppgifter.
- Under Bilens momshantering, ställ in Momstillgång på Tillgång i verksamheten, välj Anskaffning, ange Första användning i verksamheten och fyll i Listpris inklusive moms och BPM. För ett köp med btw anger du inköpspriset exklusive btw och btw på inköpsfakturan.
- Under Bilfakturor trycker du på Lägg till faktura för varje faktura under året. Registrera försäkring och fordonsskatt som Ingen moms, så att årsunderlaget blir komplett.
- Ställ in KOR på Nej och Anställd betalar för privat användning på Ja bland årets momssvar.
- Svara på En betalande anställd och Ingen annan privat användning. Fyll i Anställds betalning inklusive moms och Normalvärde för privat användning exklusive moms, och ställ in Alla kostnader för privat användning ingår.
- Om betalningen understiger kostnaden ställer du in Om betalningen inte täcker kostnaderna, använd på Normalvärde eller Schablon, om tillåten.
- Fyll i Andel momspliktig omsättning och ställ in Alla bilfakturor registrerade. Om betalningen understiger kostnaden fyller du också i Dagar då bilen var tillgänglig för privat bruk; för schablonen ställer du Fullständig körjournal på Nej.
Vad rapporten visar
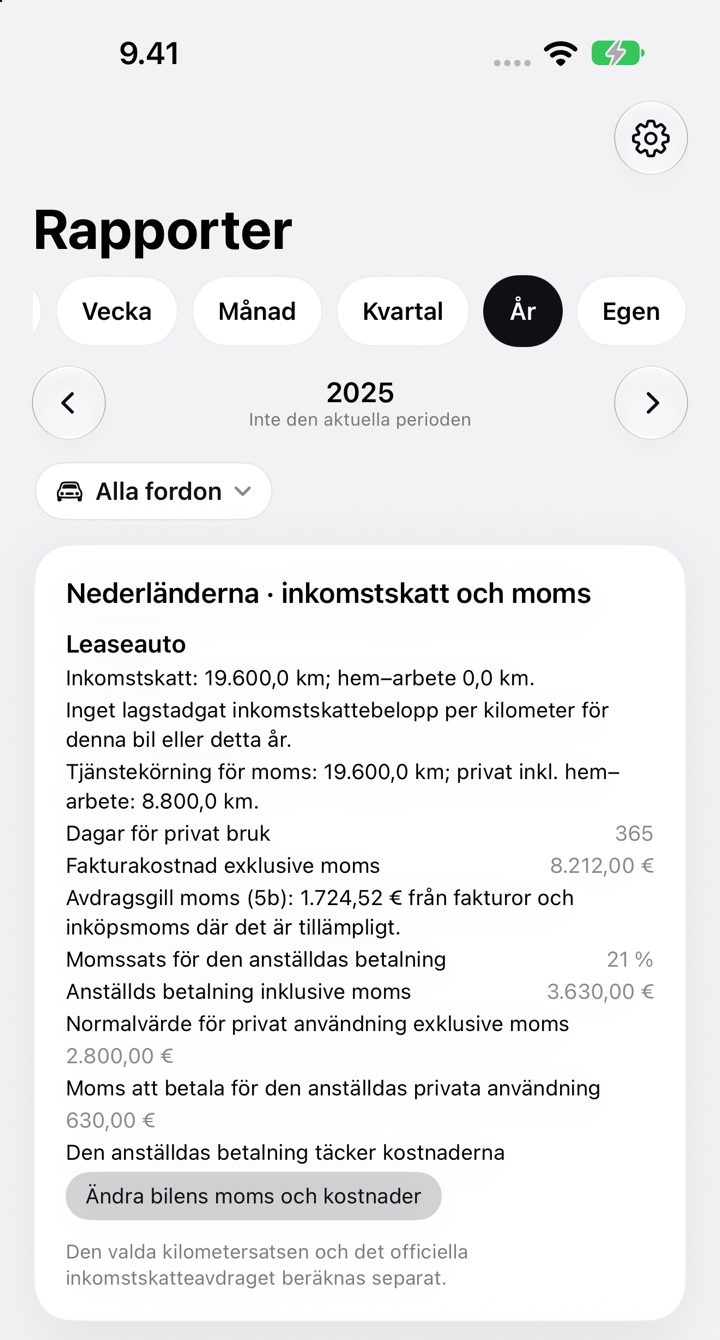
När året är slut och svaren är kompletta skriver kortet, PDF-rapporten och Excel-rapporten ut:
- Avdragsgill moms (5b)
- Momssats för den anställdas betalning, 21 %
- Anställds betalning inklusive moms
- Normalvärde för privat användning exklusive moms
- Moms att betala för den anställdas privata användning
- metoden: Den anställdas betalning täcker kostnaderna, Momsen på den anställdas betalning överstiger schablonen, Anställds betalning · normalvärde, eller Anställds betalning · schablon 2,7 % respektive 1,5 %
Saknas ett svar står det Moms: otillräckliga uppgifter på kortet, och vad som ska läggas till anges.
Läs vidare
500-kilometersregeln för samma bil är ett separat test som behandlas i Auto van de zaak och gränsen på 500 km. Hur länge underlagen ska sparas står i Sju år från när?. De andra nederländska reglerna finns på sidan om Nederländerna.
Den här sidan återger vad Belastingdienstens sida och Staatscourants godkännande säger, och anger dem vid namn så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din belastingadviseur (skatterådgivare), och ta med underlagen.
Hela regeln och källorna den bygger på: Nederländerna: krav på körjournalen.