 DriveHub
Vodič za državu · Nizozemska
Vaš zaposlenik plaća privatnu uporabu službenog automobila. Što je s PDV-om (btw)?
Nizozemsko poduzeće koje zaposleniku za naknadu dopušta privatnu vožnju svojim automobilom ne može primijeniti uobičajeni izračun PDV-a na automobil. Ovo je redoslijed kojim ide pravilo Belastingdiensta te ono što DriveHub pita, izračunava i ispisuje.

Kratki odgovor
Kad zaposlenik plaća eigen bijdrage (vlastiti doprinos) za privatnu uporabu automobila koji za btw pripada vašem poduzeću, pitanje više nije „koliko je privatnih kilometara?“, nego dva druga. Pokriva li plaćanje troškove privatne uporabe? Ako ne, je li btw na njega veći ili manji od paušala (forfait) od 2,7 % / 1,5 %?
Tako stoji na stranici Belastingdiensta Btw en privégebruik auto van de zaak, u odjeljku „Eigen bijdrage werknemers“. Ista stranica navodi da se njezin vlastiti kalkulator btw-a za automobil ne može upotrijebiti kad vi ili vaši zaposlenici plaćate vlastiti doprinos. DriveHub slijedi istu podjelu: uz doprinos ne daje uobičajene rezultate prema stvarnim kilometrima i paušalu, nego pokreće zaseban izračun. Temeljna pravila nalaze se u odluci Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): točka 2.4 definira uobičajenu vrijednost (normale waarde), a točka 2.4.1 umjesto nje odobrava paušal.
Odnosi se na automobil koji se za btw smatra poslovnom imovinom. Samostalni poduzetnik ne može plaćati doprinos sam sebi, pa se pitanje odnosi na zaposlenika.
Tri ishoda
1. Doprinos pokriva troškove. U „pokrivanju troškova“ računaju se svi troškovi koji se mogu pripisati privatnoj uporabi, i oni s btw-om (gorivo, održavanje) i oni bez njega (bpm, motorrijtuigenbelasting, osiguranje, amortizacija). Btw tada obračunavate na ono što zaposlenik plaća.
2. Ne pokriva ih, a btw na uplatu veći je od paušala. Btw i dalje obračunavate na uplatu. Paušal nije dostupan.
3. Ne pokriva ih, a btw na uplatu manji je od paušala. Uplata se tretira kao da je povećana na iznos koji pokriva troškove i btw obračunavate na taj iznos. Ili možete odabrati da u prijavi za posljednje razdoblje godine prijavite 2,7 % ili 1,5 % kataloške cijene (catalogusprijs, s btw-om i bpm-om). U oba slučaja ne plaćate btw na iznose koje je platio zaposlenik.
Btw sadržan u uplati koja ga uključuje izdvaja se s 21/121, metodom iz Belastingdienstova rekenvoorbeeld btw berekenen.
Paušal, kako ga izračunava DriveHub
- 2,7 % kataloške cijene, odnosno 1,5 % kad privatna uporaba pada više od četiri godine nakon godine u kojoj je automobil stavljen u uporabu ili kad pri kupnji nije odbijen btw.
- Umanjuje se razmjerno broju dana u kojima je automobil te godine bio dostupan i za privatnu uporabu.
- Množi se vašim udjelom oporezivog prometa.
- Ograničen je na btw koji ste odbili, nakon istog udjela prometa: btw s računa te godine, uz puni btw nabave u godini nabave ili petinu tog iznosa u svakoj od sljedeće četiri godine.
Paušal vrijedi samo za automobil čija evidencija ne utvrđuje privatnu uporabu. DriveHub ga primjenjuje samo kad na pitanje Potpuna evidencija vožnji odgovorite s Ne; inače kartica navodi da paušal zahtijeva evidenciju koja ne utvrđuje opseg privatne uporabe.
Što DriveHub ne radi
- Ne izračunava uobičajenu vrijednost umjesto vas. Vi unosite godišnji trošak privatne uporabe bez btw-a i potvrđujete da uključuje troškove bez btw-a i amortizaciju.
- Samo jedan zaposlenik. Uz više zaposlenika koji plaćaju doprinos DriveHub ne prikazuje iznos, jer se svaka uplata mora usporediti s vlastitim troškom.
- Nema druge privatne uporabe. Ako je vlasnik ili drugi vozač također besplatno koristio automobil, iznos se ne prikazuje; za to je potreban dodatni ispravak.
- Samo završena godina. Iznos za 2026. nije konačan prije 2027., jer listopad–prosinac još mogu promijeniti rezultat.
- Bez KOR-a. Uz kleineondernemersregeling nema odbitka pretporeza pa ni iznosa.
- Samo godine 2020. do 2026. Za kasniju godinu iznos se ne prikazuje dok se ne provjere stope i pravila za automobile.
- Polje prijave za dugovani btw. DriveHub ispisuje iznos za odbitak kao polje 5b. Btw na ono što zaposlenik plaća, ili na njegovu uobičajenu vrijednost (normale waarde), btw je na uslugu uz naknadu i ide u rubriek 1a. Ako umjesto toga primijenite forfait od 2,7 % / 1,5 %, ide u rubriek 1d posljednje prijave u godini; Toelichting bij de btw-aangifte 2026 o 1d kaže: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". Btw koji je već prijavljen na uplate u 1a tada se stornira. Za slučaj u kojem se uplata ispod troška podiže na uobičajenu vrijednost Belastingdienst ne navodi polje, zato to provjerite s knjigovođom. Trenutačna verzija DriveHuba još ne ispisuje polje uz ovaj iznos.
Putovanje od kuće do posla za btw se računa kao privatna uporaba, što je važno za uobičajeni ispravak. Ovdje evidencija kilometara ne određuje iznos.
Kako to napraviti u DriveHubu
- Otvorite Izvješća i odaberite cijelu kalendarsku godinu. Za djelomično razdoblje prikazuju se samo udaljenosti.
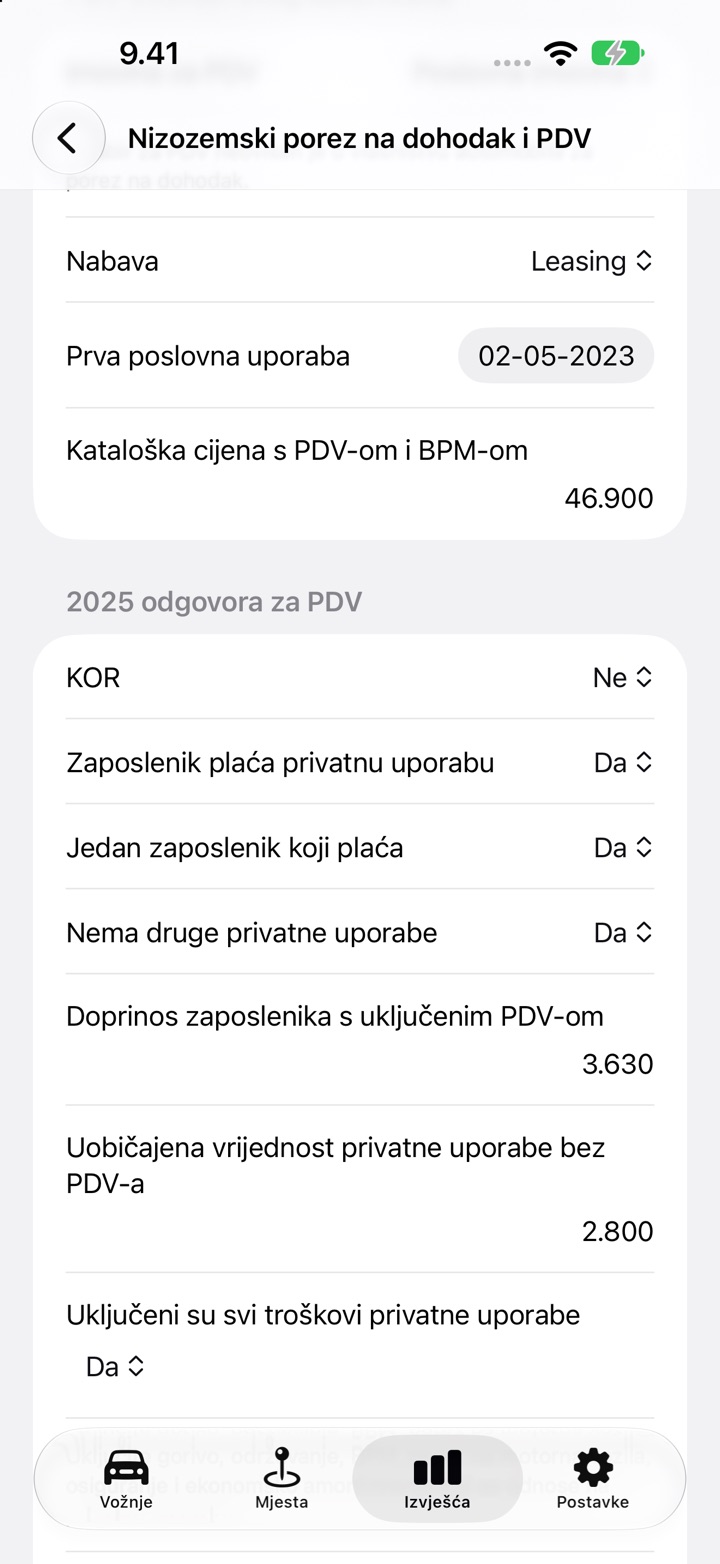
- Pronađite karticu Nizozemska · porez na dohodak i PDV i dodirnite Uredi PDV i troškove automobila. Zaslon se zove Nizozemski porez na dohodak i PDV.
- Pod Kalendarska godina dodirnite Postavi godinu za PDV ako godina nema zapis.
- Pod PDV tretman ovog automobila postavite Imovina za PDV na Poslovna imovina, odaberite Nabava, postavite Prva poslovna uporaba i unesite Kataloška cijena s PDV-om i BPM-om. Kod kupnje s btw-om unesite nabavnu cijenu bez btw-a i btw s računa za nabavu.
- Pod Računi za automobil dodirnite Dodaj račun za svaki račun te godine. Osiguranje i cestovni porez unesite kao Bez PDV-a, kako bi godišnji zapis bio potpun.
- U odgovorima za PDV te godine postavite KOR na Ne i Zaposlenik plaća privatnu uporabu na Da.
- Odgovorite na Jedan zaposlenik koji plaća i Nema druge privatne uporabe. Unesite Doprinos zaposlenika s uključenim PDV-om i Uobičajena vrijednost privatne uporabe bez PDV-a te postavite Uključeni su svi troškovi privatne uporabe.
- Ako uplata ne pokriva troškove, postavite Ako doprinos ne pokriva troškove, upotrijebi na Uobičajena vrijednost ili Paušal, ako je dopušten.
- Unesite Udio prometa oporezivog PDV-om i postavite Uneseni su svi računi za automobil. Ako uplata ne pokriva troškove, unesite i Dani kada je automobil bio dostupan za privatno korištenje; za paušal postavite Potpuna evidencija vožnji na Ne.
Što izvješće prikazuje
Kad godina završi, a odgovori su potpuni, kartica te PDF i Excel izvješće ispisuju:
- PDV za odbitak (5b)
- Stopa PDV-a na plaćanje zaposlenika, 21 %
- Doprinos zaposlenika s uključenim PDV-om
- Uobičajena vrijednost privatne uporabe bez PDV-a
- PDV za plaćanje na privatnu uporabu zaposlenika
- metodu: Doprinos zaposlenika pokriva troškove, PDV na doprinos zaposlenika premašuje paušal, Doprinos zaposlenika · uobičajena vrijednost ili Doprinos zaposlenika · paušal 2,7 %, odnosno Paušal od 1,5 %
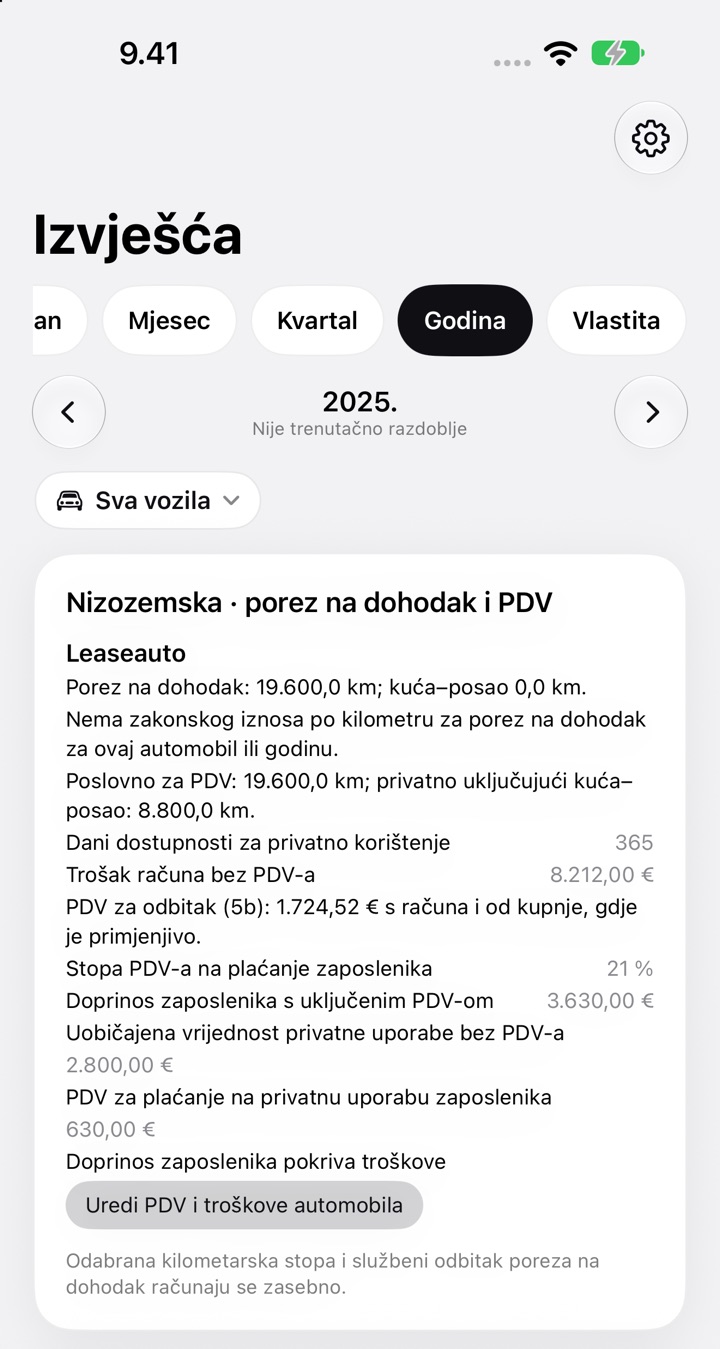
Ako neki odgovor nedostaje, kartica prikazuje PDV: nedovoljno podataka i navodi što treba dodati.
Gdje čitati dalje
Pravilo od 500 kilometara za isti automobil zaseban je test, opisan u članku Auto van de zaak i granica od 500 km. Koliko dugo čuvati evidenciju objašnjeno je u članku Sedam godina od kada?. Ostala nizozemska pravila nalaze se na stranici o Nizozemskoj.
Ova stranica prenosi ono što kažu stranica Belastingdiensta i odobrenje u Staatscourantu, uz navod izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog belastingadviseura — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Nizozemska: zahtjevi za evidenciju kilometraže.