 DriveHub
Průvodce zemí · Nizozemsko
Zaměstnanec platí za soukromé používání služebního auta. Co se stane s btw?
Nizozemský podnikatel, který zaměstnanci za úplatu dovolí jezdit služebním autem soukromě, nemůže použít běžný výpočet DPH z auta. Takto postupuje pravidlo Belastingdienst a na tohle se DriveHub ptá, to počítá a tiskne.
Stručná odpověď
Platí-li zaměstnanec eigen bijdrage (vlastní příspěvek) za soukromé používání auta, které je pro účely btw majetkem vaší firmy, už se nejde ptát „kolik soukromých kilometrů?“, ale na dvě jiné věci. Pokrývá platba náklady soukromého použití? A pokud ne, je btw z ní vyšší, nebo nižší než paušál (forfait) 2,7 % / 1,5 %?
Belastingdienst to uvádí na své stránce Btw en privégebruik auto van de zaak v části „Eigen bijdrage werknemers“. Tatáž stránka říká, že její vlastní kalkulačka btw z auta nelze použít, platíte-li vlastní příspěvek vy nebo vaši zaměstnanci. DriveHub dělí případy stejně: při příspěvku nevzniká obvyklý výsledek podle skutečných kilometrů ani podle paušálu a spustí se samostatný výpočet. Podkladová pravidla jsou v rozhodnutí Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): §2.4 definuje obvyklou hodnotu (normal value) a §2.4.1 schvaluje paušál místo ní.
Týká se to auta, které je pro btw vedeno jako majetek podniku. OSVČ nemůže platit příspěvek sama sobě, takže řeč je o zaměstnanci.
Tři možné výsledky
1. Příspěvek pokrývá náklady. Mezi „pokrývající náklady“ se počítají všechny náklady připadající na soukromé použití, jak ty s btw (palivo, údržba), tak ty bez btw (bpm, motorrijtuigenbelasting, pojištění, odpisy). Btw pak odvádíte z toho, co zaměstnanec platí.
2. Nepokrývá je a btw z platby je vyšší než paušál. Btw z platby stále odvádíte. Paušál není k dispozici.
3. Nepokrývá je a btw z platby je nižší než paušál. Platba se považuje za navýšenou na částku pokrývající náklady a btw odvádíte z této částky. Nebo můžete zvolit, že v přiznání za poslední období roku vykážete 2,7 % nebo 1,5 % z catalogusprijs (katalogové ceny včetně btw a bpm). V obou případech neplatíte btw z částek, které zaměstnanec zaplatil.
Btw obsažené v platbě včetně btw se vyčleňuje jako 21/121, metodou z Belastingdienst rekenvoorbeeld btw berekenen.
Paušál tak, jak ho počítá DriveHub
- 2,7 % z catalogusprijs, nebo 1,5 %, pokud soukromé použití spadá více než čtyři roky za rok, kdy jste auto začali používat, nebo pokud se při nákupu žádné btw neodečetlo.
- Krátí se poměrně podle dnů, kdy bylo auto v daném roce k dispozici i pro soukromé použití.
- Násobí se vaším podílem obratu podléhajícího zdanění.
- Strop: btw, které jste odečetli, po použití stejného podílu obratu, tedy btw z faktur daného roku plus celé btw z nákupu v roce nákupu, nebo jedna pětina v každém z následujících čtyř let.
Paušál je jen pro auto, jehož evidence soukromé použití neprokazuje. DriveHub ho uplatní, jen když u položky Úplná kniha jízd odpovíte Ne; jinak karta uvede, že paušál vyžaduje knihu jízd, která soukromé použití neprokazuje.
Co DriveHub nedělá
- Nevypočítá za vás obvyklou hodnotu. Zadáte roční náklady soukromého použití bez btw a potvrdíte, že zahrnují náklady bez btw i odpisy.
- Jen jeden zaměstnanec. Při více platících zaměstnancích DriveHub částku nevydá, protože každou platbu je třeba porovnat s jejími vlastními náklady.
- Žádné jiné soukromé použití. Pokud auto zdarma používal také majitel nebo jiný řidič, částka se nevydá; to vyžaduje další úpravu.
- Jen dokončený rok. Částka za rok 2026 není konečná před rokem 2027, protože ji říjen až prosinec ještě mohou změnit.
- Žádné KOR. U kleineondernemersregeling (režim malých podnikatelů) neexistuje odpočet btw na vstupu, a tedy ani částka.
- Jen roky 2020 až 2026. Pozdější rok nedostane žádnou částku, dokud se neověří jeho sazba a pravidla pro auta.
- Kolonka přiznání pro splatné btw. DriveHub tiskne odpočitatelnou částku jako kolonku 5b. Btw z toho, co zaměstnanec platí, nebo z obvyklé hodnoty (normale waarde), je btw ze služby za úplatu a patří do rubriky 1a. Pokud místo toho použijete paušál 2,7 % / 1,5 %, patří do rubriky 1d posledního přiznání za rok; Toelichting bij de btw-aangifte 2026 k 1d uvádí: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". Btw, které jste už z plateb uvedli v 1a, se pak vrací zpět. Pro případ, kdy se platba pod náklady navyšuje na obvyklou hodnotu, Belastingdienst kolonku neuvádí, ověřte si to proto u svého účetního. Současná verze DriveHub zatím kolonku vedle této částky netiskne.
Cesty z domova do práce se pro btw počítají jako soukromé použití, což je důležité u běžné úpravy. Zde výši částky kniha jízd nestanovuje.
Jak na to v DriveHub
- Otevřete Přehledy a zvolte celý kalendářní rok. Dílčí období ukazuje jen vzdálenosti.
- Najděte kartu Nizozemsko · daň z příjmů a DPH a klepněte na Upravit DPH a výdaje na auto. Obrazovka se jmenuje Nizozemská daň z příjmů a DPH.
- V části Kalendářní rok klepněte na Nastavit rok DPH, pokud pro rok není žádný záznam.
- V části Režim DPH tohoto auta nastavte Majetek pro DPH na Majetek podniku, zvolte Pořízení, nastavte První podnikatelské použití a zadejte Katalogová cena včetně DPH a BPM. U nákupu s btw zadejte kupní cenu bez btw a btw z nákupní faktury.
- V části Faktury za auto klepněte na Přidat fakturu u každé faktury roku. Pojištění a silniční daň (motorrijtuigenbelasting) zapište jako Bez DPH, aby byl roční záznam úplný.
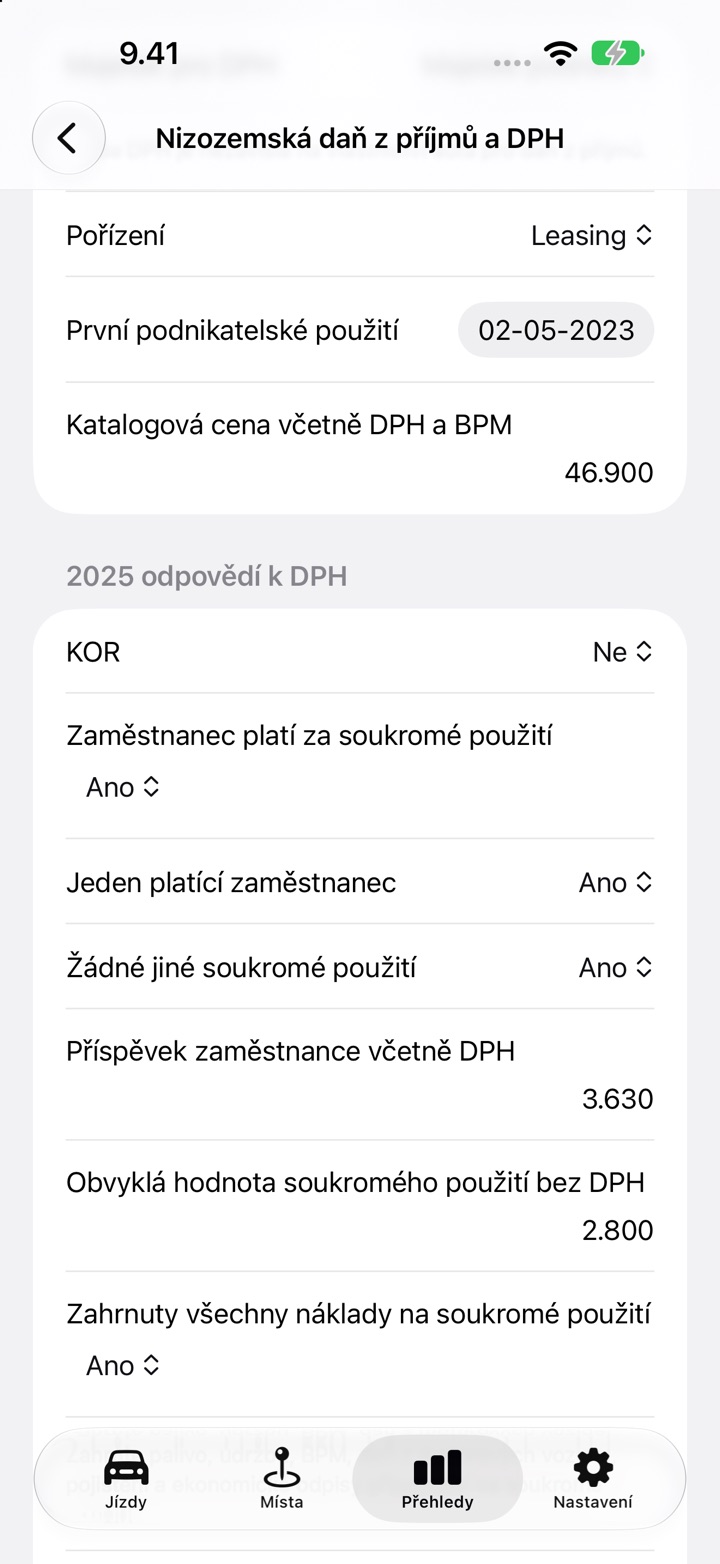
- V odpovědích k DPH za daný rok nastavte KOR na Ne a Zaměstnanec platí za soukromé použití na Ano.
- Odpovězte u položek Jeden platící zaměstnanec a Žádné jiné soukromé použití. Zadejte Příspěvek zaměstnance včetně DPH a Obvyklá hodnota soukromého použití bez DPH a nastavte Zahrnuty všechny náklady na soukromé použití.
- Je-li platba nižší než náklady, nastavte Pokud příspěvek nepokrývá náklady, použít na Obvyklá hodnota nebo Paušál, je-li přípustný.
- Zadejte Podíl obratu podléhajícího DPH a nastavte Zadány všechny faktury za auto. Je-li platba nižší než náklady, zadejte také Dny, kdy bylo auto dostupné pro soukromé použití; pro paušál nastavte Úplná kniha jízd na Ne.
Co ukazuje výkaz
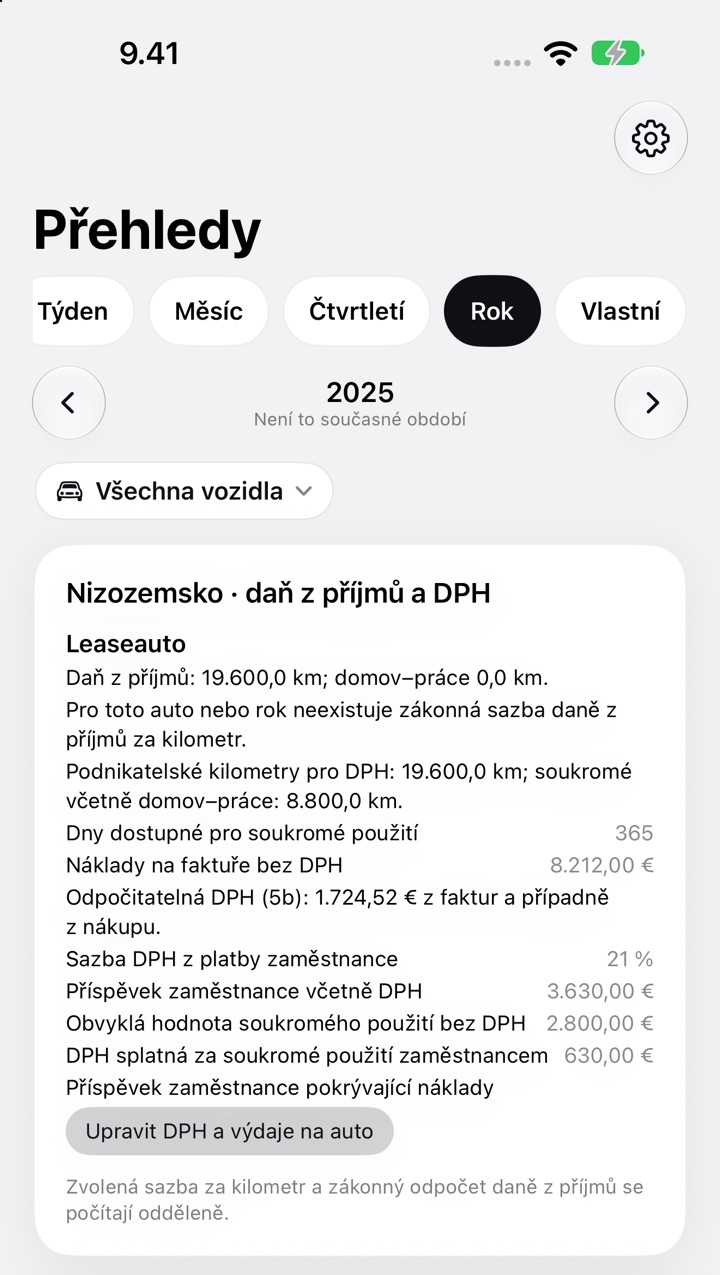
Jakmile rok skončí a odpovědi jsou úplné, karta a výkaz v PDF a Excelu uvedou:
- DPH k odpočtu (5b)
- Sazba DPH z platby zaměstnance, 21 %
- Příspěvek zaměstnance včetně DPH
- Obvyklá hodnota soukromého použití bez DPH
- DPH splatná za soukromé použití zaměstnancem
- použitou metodu: Příspěvek zaměstnance pokrývající náklady, DPH z příspěvku zaměstnance převyšuje paušál, Příspěvek zaměstnance · obvyklá hodnota, nebo Příspěvek zaměstnance · paušál 2,7 % či Paušál 1,5 %
Chybí-li některá odpověď, karta zobrazí DPH: nedostatek údajů a uvede, co doplnit.
Kde číst dál
Pravidlo 500 kilometrů pro totéž auto je samostatný test, popsaný v článku Auto van de zaak a hranice 500 km. Jak dlouho evidenci uchovávat, vysvětluje Sedm let od kdy?. Další nizozemská pravidla najdete na stránce Nizozemsko.
Tato stránka uvádí, co říká stránka Belastingdienst a schválení ve Staatscourant, a jmenuje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého belastingadviseur (daňového poradce) – a vezměte s sebou evidenci.
Úplné pravidlo i s předpisy, ze kterých vychází: Nizozemsko: požadavky na knihu jízd.