 DriveHub
Vodnik po državi · Nizozemska
Vaš zaposleni plačuje za zasebno uporabo službenega avtomobila. Kaj se zgodi z DDV (btw)?
Nizozemsko podjetje, ki zaposlenemu za plačilo dovoli zasebno vožnjo s svojim avtomobilom, ne more uporabiti običajnega izračuna DDV za avtomobil. Takole si sledijo koraki pravila Belastingdienst in to DriveHub vpraša, izračuna in natisne.

Kratek odgovor
Kadar zaposleni plača eigen bijdrage (lasten prispevek) za zasebno uporabo avtomobila, ki je za btw last vašega podjetja, vprašanje ni več „koliko zasebnih kilometrov?“, temveč dve drugi vprašanji. Ali plačilo pokrije stroške zasebne uporabe? Če ne, ali je btw od njega višji ali nižji od pavšala (forfait) 2,7 % / 1,5 %?
Tako pravi Belastingdienst na strani Btw en privégebruik auto van de zaak, v razdelku „Eigen bijdrage werknemers“. Ista stran navaja, da njenega kalkulatorja za btw od avtomobila ni mogoče uporabiti, kadar vi ali vaši zaposleni plačujete lasten prispevek. DriveHub sledi isti delitvi: pri prispevku običajnih rezultatov po dejanskih kilometrih in po pavšalu ne izdela, ampak izvede ločen izračun. Podlaga so pravila v besluitu Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): §2.4 opredeljuje običajno vrednost (normale waarde), §2.4.1 pa namesto nje odobrava pavšal.
Gre za avto, ki velja za poslovno sredstvo za btw. Samostojni podjetnik prispevka ne more plačevati sam sebi, zato se vprašanje nanaša na zaposlenega.
Trije izidi
1. Prispevek pokrije stroške. „Pokritje stroškov“ zajema vse stroške, ki jih je mogoče pripisati zasebni uporabi, tako tiste z btw (gorivo, vzdrževanje) kot tiste brez njega (bpm, motorrijtuigenbelasting, zavarovanje, amortizacija). Btw obračunate od tistega, kar plača zaposleni.
2. Prispevek stroškov ne pokrije, btw od plačila pa je višji od pavšala. Btw še vedno obračunate od plačila. Pavšal ni na voljo.
3. Prispevek stroškov ne pokrije, btw od plačila pa je nižji od pavšala. Plačilo se obravnava, kot da bi bilo zvišano na znesek, ki pokrije stroške, in btw obračunate od tega zneska. Lahko pa se odločite, da v napovedi za zadnje obdobje leta prijavite 2,7 % ali 1,5 % catalogusprijs (kataloške cene) z btw in bpm. V obeh primerih od zneskov, ki jih je plačal zaposleni, ne plačate btw.
Btw v plačilu, ki ga že vključuje, se izloči z 21/121, po metodi iz Belastingdienstovega rekenvoorbeeld btw berekenen.
Pavšal, kot ga izračuna DriveHub
- 2,7 % catalogusprijs ali 1,5 %, kadar zasebna uporaba pade več kot štiri leta po letu, ko ste avto dali v uporabo, ali kadar ob nakupu btw ni bil odbit.
- Sorazmerno zmanjšan za dneve, ko je bil avto v tistem letu na voljo tudi za zasebno uporabo.
- Pomnožen z vašim deležem obdavčenega prometa.
- Omejen z btw, ki ste ga odbili, po istem deležu prometa: btw z računov tistega leta ter v letu nakupa ves btw od nakupa, v vsakem od naslednjih štirih let pa petina tega.
Pavšal je namenjen samo avtomobilu, pri katerem evidenca zasebne uporabe ne ugotavlja. DriveHub ga uporabi le, kadar na vprašanje Popolna evidenca voženj odgovorite z Ne; sicer kartica sporoči, da pavšal zahteva evidenco, ki zasebne uporabe ne ugotavlja.
Česa DriveHub ne naredi
- Običajne vrednosti ne izračuna namesto vas. Vnesete letni strošek zasebne uporabe brez btw in potrdite, da vključuje stroške brez btw in amortizacijo.
- Samo en zaposleni. Pri več zaposlenih, ki prispevajo, DriveHub zneska ne prikaže, ker je treba vsako plačilo primerjati z njegovimi lastnimi stroški.
- Brez druge zasebne uporabe. Če je avto brezplačno uporabljal tudi lastnik ali drug voznik, se znesek zadrži; to zahteva dodaten popravek.
- Samo zaključeno leto. Znesek za 2026 pred letom 2027 ni dokončen, ker ga lahko oktober–december še spremeni.
- Brez KOR. Pri kleineondernemersregeling (shemi za male podjetnike) ni odbitka vstopnega btw in zato ni zneska.
- Samo leta 2020 do 2026. Poznejše leto ne dobi zneska, dokler niso preverjene njegova stopnja in pravila za avtomobile.
- Polje napovedi za btw, ki ga je treba plačati. DriveHub natisne odbitni znesek kot polje 5b. Btw od tega, kar plača zaposleni, ali od običajne vrednosti (normale waarde), je btw od storitve proti plačilu in spada v rubriek 1a. Če namesto tega uporabite forfait 2,7 % / 1,5 %, spada v rubriek 1d zadnje napovedi v letu; Toelichting bij de btw-aangifte 2026 o 1d pravi: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". Btw, ki je bil od plačil že napovedan v 1a, se takrat stornira. Za primer, ko se plačilo pod stroški zviša na običajno vrednost, Belastingdienst polja ne navaja, zato to preverite pri računovodji. Trenutna različica DriveHuba polja ob tem znesku še ne natisne.
Pot na delo in z dela za btw šteje kot zasebna uporaba, kar je pomembno za običajni popravek. Tukaj višine zneska ne določa evidenca kilometrov.
Kako to storiti v DriveHub
- Odprite Poročila in izberite celotno koledarsko leto. Delno obdobje pokaže samo razdalje.
- Poiščite kartico Nizozemska · dohodnina in DDV in tapnite Uredi DDV in stroške avtomobila. Zaslon se imenuje Nizozemska dohodnina in DDV.
- Pod Koledarsko leto tapnite Nastavi leto za DDV, če leto še nima zapisa.
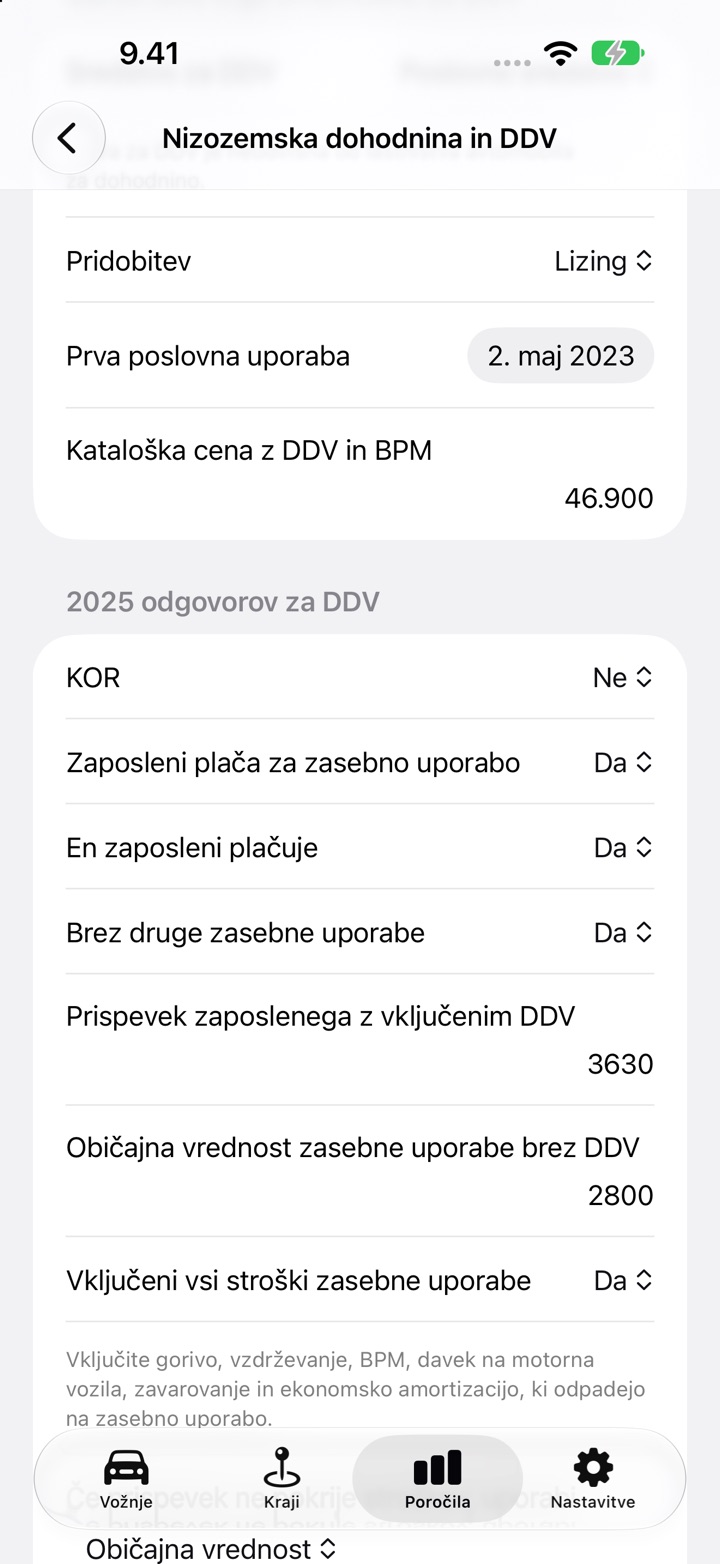
- Pod Obravnava tega avtomobila za DDV nastavite Sredstvo za DDV na Poslovno sredstvo, izberite Pridobitev, nastavite Prva poslovna uporaba in vnesite Kataloška cena z DDV in BPM. Pri nakupu z btw vnesite nabavno ceno brez btw in btw z nabavnega računa.
- Pod Računi za avtomobil tapnite Dodaj račun za vsak račun v letu. Zavarovanje in davek na motorna vozila vpišite kot Brez DDV, da je letni zapis popoln.
- V odgovorih za DDV tistega leta nastavite KOR na Ne in Zaposleni plača za zasebno uporabo na Da.
- Odgovorite na En zaposleni plačuje in Brez druge zasebne uporabe. Vnesite Prispevek zaposlenega z vključenim DDV in Običajna vrednost zasebne uporabe brez DDV ter nastavite Vključeni vsi stroški zasebne uporabe.
- Če je plačilo pod stroški, nastavite Če prispevek ne pokrije stroškov, uporabi na Običajna vrednost ali Pavšal, če je dovoljen.
- Vnesite Delež prometa, obdavčenega z DDV in nastavite Vneseni so vsi računi za avtomobil. Če je plačilo pod stroški, vnesite tudi Dnevi, ko je bil avto na voljo za zasebno uporabo; za pavšal nastavite Popolna evidenca voženj na Ne.
Kaj pokaže poročilo
Ko je leto končano in so odgovori popolni, kartica ter poročili PDF in Excel natisnejo:
- Odbitni DDV (5b)
- Stopnja DDV za plačilo zaposlenega, 21 %
- Prispevek zaposlenega z vključenim DDV
- Običajna vrednost zasebne uporabe brez DDV
- DDV za plačilo za zasebno uporabo zaposlenega
- metodo: Prispevek zaposlenega pokrije stroške, DDV od prispevka zaposlenega presega pavšal, Prispevek zaposlenega · običajna vrednost ali Prispevek zaposlenega · pavšal 2,7 % oziroma Pavšal 1,5 %
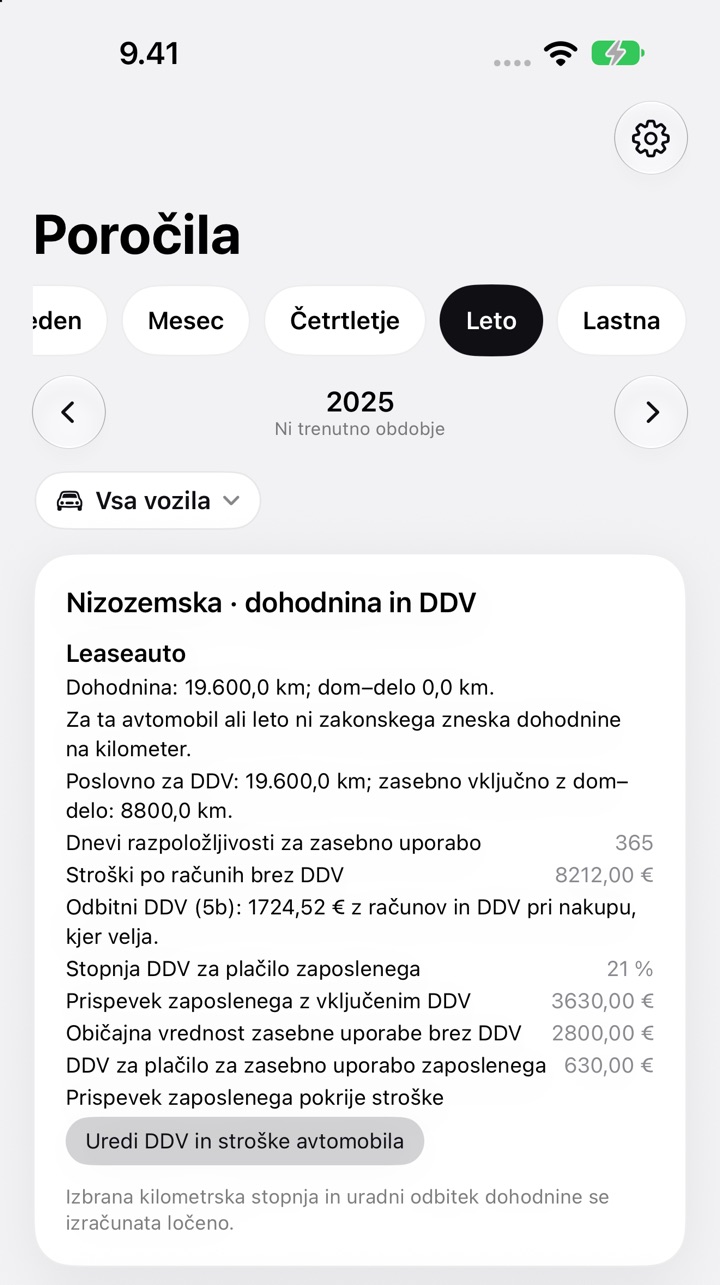
Če odgovor manjka, kartica prikaže DDV: premalo podatkov in navede, kaj je treba dodati.
Kje brati naprej
Pravilo 500 kilometrov za isti avto je ločen preizkus, opisan v članku Auto van de zaak in meja 500 km. Kako dolgo hraniti evidence, piše v članku Sedem let od kdaj?. Druga nizozemska pravila so na strani Nizozemska.
Ta stran povzema, kaj pravita stran Belastingdienst in odobritev v Staatscourant, in ju navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega belastingadviseurja (davčnega svetovalca) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Nizozemska: zahteve za evidenco voženj.