 DriveHub
Guía por país · Países Bajos
Tu empleado paga por usar el coche de empresa para fines privados. ¿Qué pasa con el btw?
Una empresa neerlandesa que deja a un empleado usar su coche para fines privados a cambio de un pago no puede aplicar el cálculo habitual del IVA del coche. Este es el orden en que se aplica la norma de la Belastingdienst, y lo que DriveHub pregunta, calcula e imprime.

La respuesta corta
Cuando un empleado paga una eigen bijdrage (aportación propia) por el uso privado de un coche que, a efectos de btw, pertenece a tu empresa, la pregunta ya no es «¿cuántos kilómetros privados?», sino otras dos. ¿El pago cubre los costes del uso privado? Si no, ¿el btw sobre ese pago es mayor o menor que el forfait (importe a tanto alzado) del 2,7 % / 1,5 %?
Así lo dice la Belastingdienst en su página Btw en privégebruik auto van de zaak, en el apartado «Eigen bijdrage werknemers». La misma página indica que su propia calculadora del btw del coche no se puede usar cuando tú o tu personal pagáis una aportación propia. DriveHub sigue la misma distinción: con una aportación, no se producen los resultados habituales por kilómetros reales ni por forfait, y se ejecuta un cálculo aparte. Las normas de fondo están en el besluit Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): el §2.4 define el valor normal y el §2.4.1 aprueba el forfait en su lugar.
Se refiere a un coche clasificado como bien afecto a la empresa a efectos de btw. Un empresario individual no puede pagarse una aportación a sí mismo, así que la cuestión afecta a un empleado.
Los tres resultados posibles
1. La aportación cubre los costes. «Que cubra los costes» significa contar todos los costes atribuibles al uso privado, tanto los que llevan btw (combustible, mantenimiento) como los que no (bpm, motorrijtuigenbelasting, seguro, amortización). En ese caso declaras btw sobre lo que paga el empleado.
2. No cubre los costes, y el btw sobre el pago es mayor que el forfait. Sigues declarando btw sobre el pago. El forfait no está disponible.
3. No cubre los costes, y el btw sobre el pago es menor que el forfait. Se considera que el pago se eleva a un importe que cubra los costes y declaras btw sobre esa cifra. O bien puedes optar por declarar el 2,7 % o el 1,5 % de la catalogusprijs (precio de catálogo, con btw y bpm incluidos) en la declaración del último periodo del año. En ambos casos no pagas btw sobre los importes que abonó el empleado.
El btw contenido en un pago que ya lo incluye se extrae con 21/121, el método del rekenvoorbeeld btw berekenen de la Belastingdienst.
El forfait, tal como lo calcula DriveHub
- 2,7 % de la catalogusprijs, o 1,5 % cuando el uso privado cae más de cuatro años después del año en que pusiste el coche en servicio, o cuando no dedujiste btw en la compra.
- Se reduce en proporción a los días en que el coche estuvo además disponible para uso privado ese año.
- Se multiplica por tu proporción de volumen de negocios gravado.
- Tope: el btw que dedujiste, tras la misma proporción de volumen de negocios: el btw de las facturas de ese año, más el btw íntegro de la compra en el año de adquisición, o una quinta parte en cada uno de los cuatro años siguientes.
El forfait es solo para un coche cuya administración no acredita el uso privado. DriveHub lo aplica únicamente cuando respondes No a Registro de kilometraje completo; en caso contrario, la tarjeta indica que el forfait exige un registro que no acredite uso privado.
Lo que DriveHub no hace
- No calcula por ti el valor normal. Tú introduces el coste anual del uso privado, sin btw, y confirmas que incluye los costes sin btw y la amortización.
- Un solo empleado. Con varios empleados que aportan, DriveHub no da la cifra, porque cada pago debe compararse con su propio coste.
- Ningún otro uso privado. Si el propietario u otro conductor también usó el coche gratis, no se da la cifra: eso requiere otra corrección.
- Solo un año completo. La cifra de 2026 no es definitiva antes de 2027, porque octubre a diciembre aún pueden cambiarla.
- Sin KOR. Con la kleineondernemersregeling (régimen de pequeños empresarios) no hay deducción del btw soportado ni cifra.
- Solo los años 2020 a 2026. Para un año posterior no se da ningún importe hasta que se hayan comprobado su tipo y sus normas sobre coches.
- La casilla de la declaración para el btw a ingresar. DriveHub imprime el importe deducible como casilla 5b. El btw sobre lo que paga el empleado, o sobre su valor normal (normale waarde), es btw de un servicio a título oneroso y va en la rubriek 1a. Si en su lugar usas el forfait del 2,7 % / 1,5 %, va en la rubriek 1d de la última declaración del año; la Toelichting bij de btw-aangifte 2026 dice de la 1d: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". El btw ya declarado sobre los pagos en la 1a se revierte entonces. La Belastingdienst no nombra la casilla para el caso en que un pago por debajo del coste se eleva a su valor normal, así que consúltalo con tu asesor. La versión actual de DriveHub todavía no imprime la casilla junto a este importe.
Los desplazamientos de casa al trabajo cuentan como uso privado a efectos de btw, lo que importa para la corrección ordinaria. Aquí el registro de kilómetros no fija el importe.
Cómo hacerlo en DriveHub
- Abre Informes y elige el año natural completo. Un periodo parcial solo muestra distancias.
- Busca la tarjeta Países Bajos · IB e IVA y toca Editar el IVA y los gastos del vehículo. La pantalla se llama Impuesto neerlandés sobre la renta e IVA.
- En Año natural, toca Configurar el año del IVA si el año aún no tiene registro.
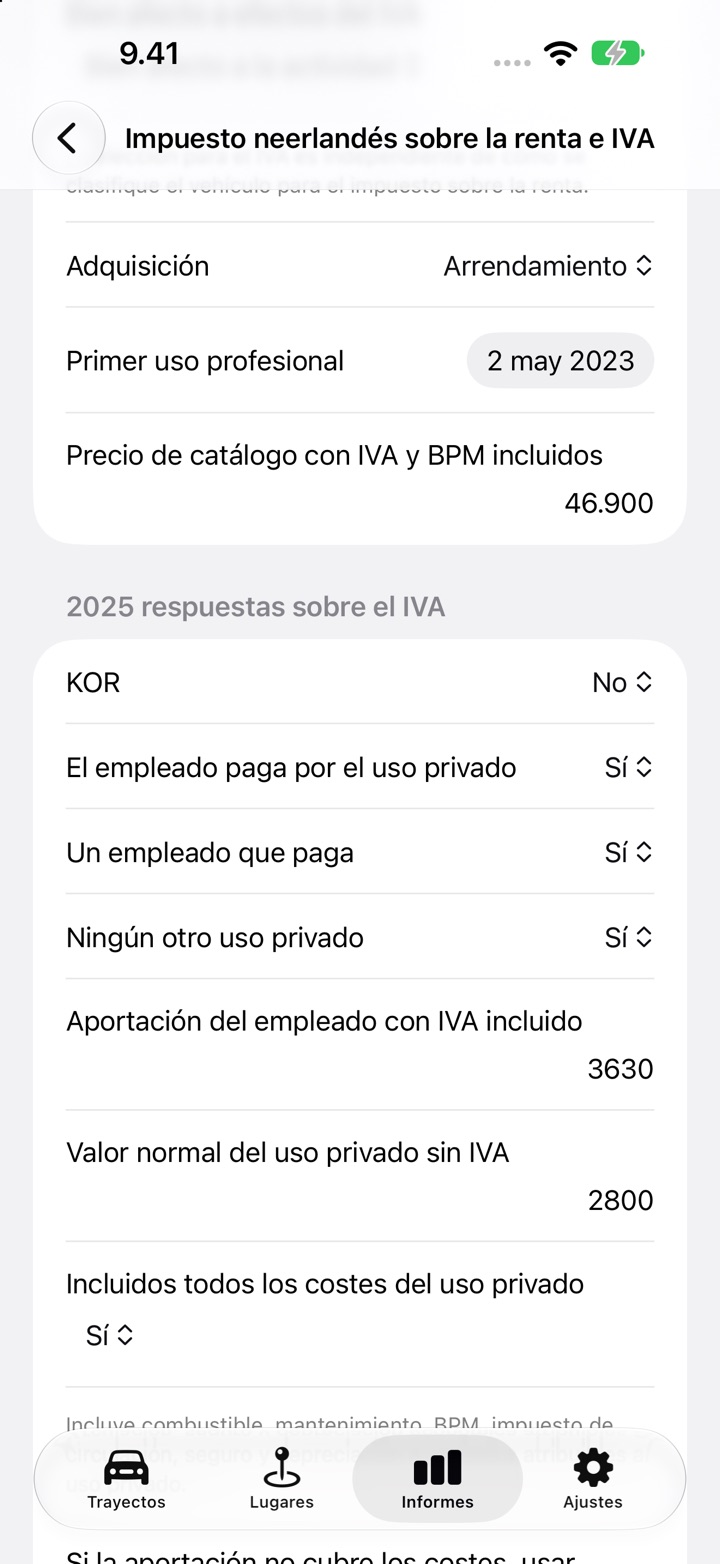
- En Tratamiento de este vehículo a efectos del IVA, pon Bien afecto a efectos del IVA en Bien afecto a la actividad, elige Adquisición, indica el Primer uso profesional e introduce el Precio de catálogo con IVA y BPM incluidos. Si la compra llevó btw, introduce el precio de compra sin btw y el btw de la factura de compra.
- En Facturas del vehículo, toca Añadir factura por cada factura del año. Registra el seguro y el impuesto de circulación como Sin IVA, para que el registro anual quede completo.
- En las respuestas de IVA del año, pon KOR en No y El empleado paga por el uso privado en Sí.
- Responde Un empleado que paga y Ningún otro uso privado. Introduce la Aportación del empleado con IVA incluido y el Valor normal del uso privado sin IVA, y marca Incluidos todos los costes del uso privado.
- Si el pago no cubre los costes, en Si la aportación no cubre los costes, usar elige Valor normal o Cálculo a tanto alzado, si procede.
- Introduce la Proporción de ingresos sujetos al IVA y marca Todas las facturas del vehículo registradas. Si el pago no cubre los costes, indica también los Días en que el coche estuvo disponible para uso privado; para el forfait, pon Registro de kilometraje completo en No.
Qué muestra el informe
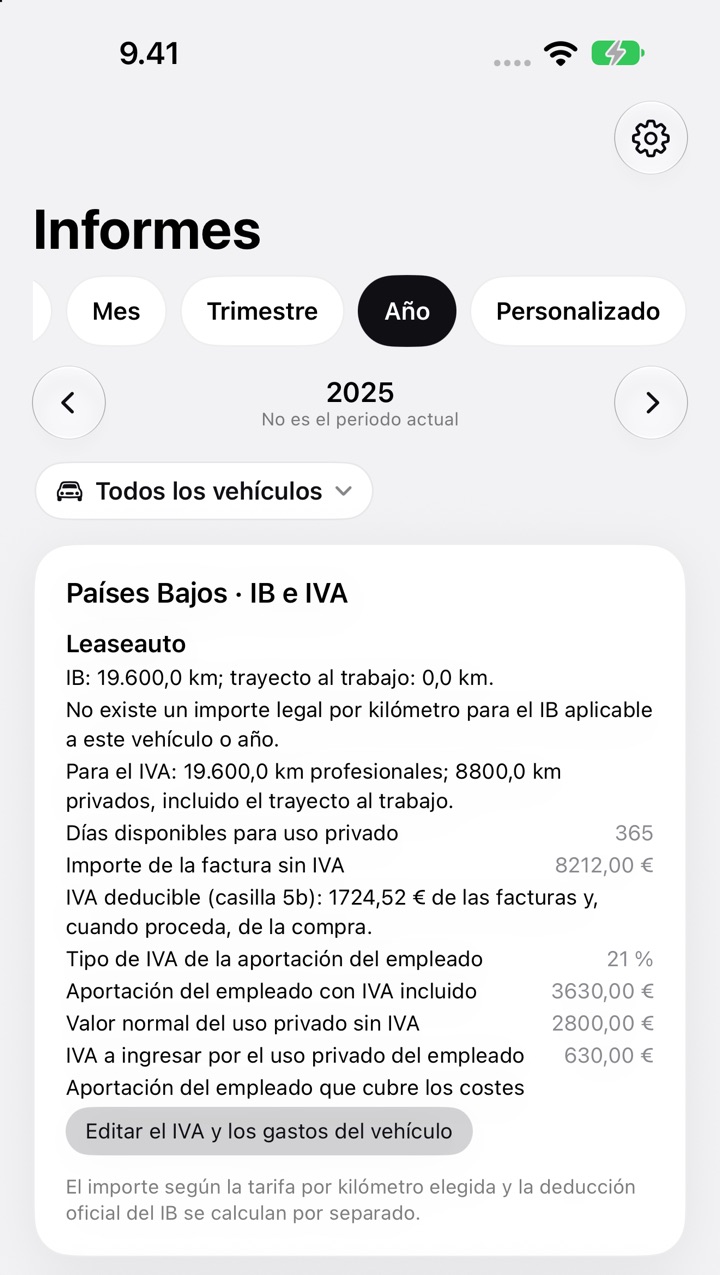
Cuando el año ha terminado y las respuestas están completas, la tarjeta y el informe en PDF y Excel imprimen:
- IVA deducible (5b)
- Tipo de IVA de la aportación del empleado, 21 %
- Aportación del empleado con IVA incluido
- Valor normal del uso privado sin IVA
- IVA a ingresar por el uso privado del empleado
- el método: Aportación del empleado que cubre los costes, El IVA de la aportación supera el importe a tanto alzado, Aportación del empleado · valor normal, o Aportación del empleado · 2,7 % a tanto alzado o 1,5 % a tanto alzado
Si falta alguna respuesta, la tarjeta indica IVA: datos insuficientes y señala qué hay que añadir.
Para seguir leyendo
La regla de los 500 kilómetros para el mismo coche es una comprobación aparte, que se explica en Auto van de zaak y el límite de 500 km. Cuánto tiempo conservar los registros está en ¿Siete años desde cuándo?. Las demás normas neerlandesas están en la página de los Países Bajos.
Esta página recoge lo que dicen la página de la Belastingdienst y la aprobación de la Staatscourant, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu belastingadviseur y lleva la documentación.
La norma completa, con los textos de los que procede: Países Bajos: requisitos del registro de kilometraje.
Para leer más
- Usar el coche de empresa para fines privados en los Países Bajos — la línea de los 500 kilómetros y lo que cuesta cruzarla
- ¿Siete años desde cuándo? Cómo conservar una rittenregistratie neerlandesa y cuándo empieza a correr el plazo
- Configura el registro automático y entérate de cuándo se pierde un trayecto