 DriveHub
Maaopas · Alankomaat
Työntekijäsi maksaa työsuhdeauton yksityiskäytöstä. Mitä tapahtuu btw:lle?
Hollantilainen yritys, joka antaa työntekijän ajaa autollaan yksityisesti maksua vastaan, ei voi käyttää tavallista auton ALV-laskelmaa. Tässä on järjestys, jossa Belastingdienstin sääntö etenee, sekä se, mitä DriveHub kysyy, laskee ja tulostaa.

Lyhyt vastaus
Kun työntekijä maksaa eigen bijdrage -maksun (omavastuuosuuden) sellaisen auton yksityiskäytöstä, joka kuuluu yrityksellesi btw:n (Alankomaiden arvonlisäveron) kannalta, kysymys ei enää ole "kuinka monta yksityiskilometriä?" vaan kaksi muuta. Kattaako maksu yksityiskäytön kulut? Jos ei, onko maksun sisältämä btw suurempi vai pienempi kuin 2,7 %:n / 1,5 %:n forfait (kiinteä määrä)?
Näin sanoo Belastingdienst sivullaan Btw en privégebruik auto van de zaak, kohdassa "Eigen bijdrage werknemers". Samalla sivulla todetaan, että verohallinnon oma auton btw:n laskuri ei sovellu, kun sinä tai henkilöstösi maksatte omavastuuosuutta. DriveHub noudattaa samaa jakoa: kun maksu on olemassa, tavallisia todellisiin kilometreihin ja forfaitiin perustuvia tuloksia ei tuoteta, vaan käynnistyy erillinen laskenta. Taustalla olevat säännöt ovat päätöksessä Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): §2.4 määrittelee normaaliarvon ja §2.4.1 hyväksyy forfaitin sen tilalle.
Kyse on autosta, joka luetaan btw:n kannalta yrityksen omaisuudeksi. Yksityinen elinkeinonharjoittaja ei voi maksaa maksua itselleen, joten kysymys koskee työntekijää.
Kolme lopputulosta
1. Maksu kattaa kulut. "Kulut kattava" tarkoittaa, että mukaan lasketaan kaikki yksityiskäytöstä johtuvat kulut, sekä btw:llä (polttoaine, huolto) että ilman btw:tä olevat (bpm, motorrijtuigenbelasting, vakuutus, poistot). Tällöin tilität btw:n sillä, minkä työntekijä maksaa.
2. Maksu ei kata kuluja, ja maksun btw on suurempi kuin forfait. Tilität btw:n silti maksusta. Forfait ei ole käytettävissä.
3. Maksu ei kata kuluja, ja maksun btw on pienempi kuin forfait. Maksu katsotaan korotetuksi kulut kattavaksi määräksi, ja tilität btw:n siitä summasta. Tai voit valita, että ilmoitat vuoden viimeisen jakson ilmoituksessa 2,7 % tai 1,5 % catalogusprijsistä (listahinnasta, joka sisältää btw:n ja bpm:n). Kummassakin tapauksessa et maksa btw:tä summista, jotka työntekijä on maksanut.
Btw, joka sisältyy btw:tä sisältävään maksuun, erotetaan osuudella 21/121, kuten Belastingdienstin esimerkissä rekenvoorbeeld btw berekenen.
Forfait sellaisena kuin DriveHub sen laskee
- 2,7 % catalogusprijsistä tai 1,5 %, kun yksityiskäyttö osuu yli neljä vuotta sen vuoden jälkeen, jona otit auton käyttöön, tai kun hankinnan btw:tä ei vähennetty.
- Pienennetään suhteessa niihin päiviin, joina auto oli kyseisenä vuonna myös yksityiskäytössä.
- Kerrotaan verollisen liikevaihdon osuudellasi.
- Katto: vähentämäsi btw samalla liikevaihto-osuudella laskettuna eli kyseisen vuoden laskujen btw sekä hankintavuonna koko hankinnan btw tai sitä seuraavina neljänä vuotena viidesosa siitä.
Forfait on tarkoitettu vain autolle, jonka kirjanpito ei osoita yksityiskäyttöä. DriveHub soveltaa sitä vain, kun vastaat kohtaan Täydellinen ajopäiväkirja vastauksella Ei. Muuten kortti kertoo, että forfait edellyttää ajopäiväkirjaa, joka ei osoita yksityiskäyttöä.
Mitä DriveHub ei tee
- Se ei laske normaaliarvoa puolestasi. Syötät yksityiskäytön vuosikulut ilman btw:tä ja vahvistat, että mukana ovat myös ilman btw:tä olevat kulut ja poistot.
- Vain yksi työntekijä. Jos maksavia työntekijöitä on useita, DriveHub pidättää luvun, koska jokaista maksua on verrattava sen omiin kuluihin.
- Ei muuta yksityiskäyttöä. Jos omistaja tai toinen kuljettaja käytti autoa myös maksutta, lukua ei anneta; se vaatisi lisäkorjauksen.
- Vain päättynyt vuosi. Vuoden 2026 luku ei ole lopullinen ennen vuotta 2027, koska loka–joulukuu voi vielä muuttaa sitä.
- Ei KOR:ia. Kleineondernemersregeling-pienyrittäjäjärjestelmässä (KOR) ostojen btw:tä ei vähennetä, eikä lukua anneta.
- Vain vuodet 2020–2026. Myöhemmälle vuodelle ei anneta summaa, ennen kuin sen verokanta ja autosäännöt on tarkistettu.
- Ilmoituksen ruutu maksettavalle btw:lle. DriveHub tulostaa vähennettävän summan ruutuun 5b. Btw siitä, mitä työntekijä maksaa, tai sen normaaliarvosta (normale waarde), on btw:tä vastikkeellisesta palvelusta ja kuuluu kohtaan rubriek 1a. Jos käytät sen sijaan 2,7 % / 1,5 %:n forfait'ta, se kuuluu vuoden viimeisen ilmoituksen kohtaan rubriek 1d; Toelichting bij de btw-aangifte 2026 sanoo kohdasta 1d: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". Maksuista kohdassa 1a jo ilmoitettu btw peruutetaan tällöin. Tapaukselle, jossa kustannuksia pienempi maksu korotetaan normaaliarvoon, Belastingdienst ei nimeä ruutua, joten tarkista se kirjanpitäjältäsi. DriveHubin nykyinen versio ei vielä tulosta ruutua tämän summan viereen.
Kodin ja työpaikan välinen matka on btw:n kannalta yksityiskäyttöä, mikä vaikuttaa tavalliseen korjaukseen. Tässä kilometrikirja ei määritä summaa.
Näin teet sen DriveHubissa
- Avaa Raportit ja valitse koko kalenterivuosi. Osittainen jakso näyttää vain matkat.
- Etsi kortti Alankomaat · tulovero ja ALV ja napauta Muokkaa auton ALV:tä ja kuluja. Näytön nimi on Alankomaiden tulovero ja ALV.
- Napauta kohdassa Kalenterivuosi Määritä ALV-vuosi, jos vuodella ei ole tietuetta.
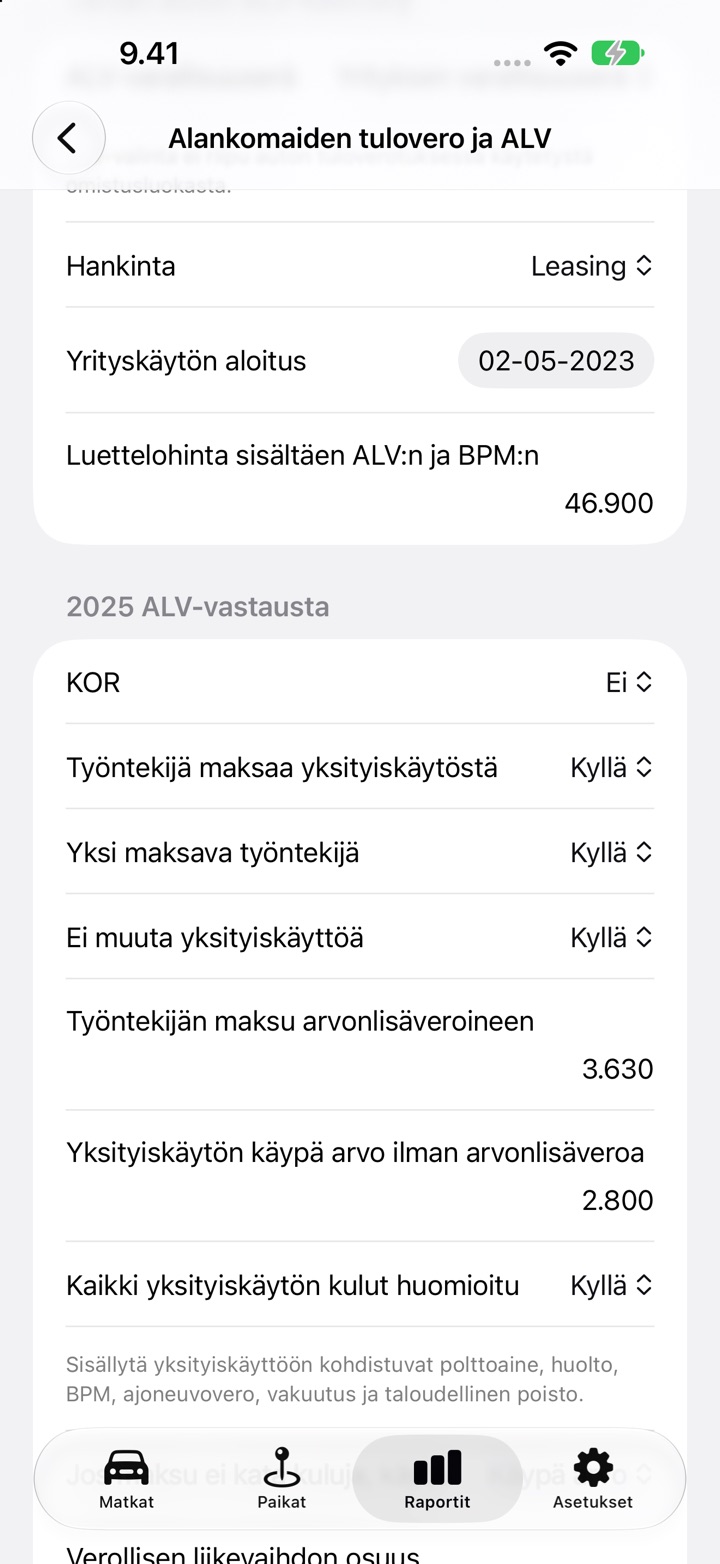
- Aseta kohdassa Tämän auton ALV-käsittely ALV-varallisuuserä-kohtaan Yrityksen varallisuuserä, valitse Hankinta, aseta Yrityskäytön aloitus ja syötä Luettelohinta sisältäen ALV:n ja BPM:n. Jos osto tehtiin btw:llä, syötä ostohinta ilman btw:tä ja ostolaskun btw.
- Napauta kohdassa Auton laskut Lisää lasku jokaiselle vuoden laskulle. Kirjaa vakuutus ja ajoneuvovero kohtaan Ei ALV:tä, jotta vuositietue on täydellinen.
- Aseta vuoden ALV-vastauksissa KOR-kohtaan Ei ja Työntekijä maksaa yksityiskäytöstä -kohtaan Kyllä.
- Vastaa kohtiin Yksi maksava työntekijä ja Ei muuta yksityiskäyttöä. Syötä Työntekijän maksu arvonlisäveroineen ja Yksityiskäytön käypä arvo ilman arvonlisäveroa ja aseta Kaikki yksityiskäytön kulut huomioitu.
- Jos maksu ei kata kuluja, aseta Jos maksu ei kata kuluja, käytä -kohtaan Käypä arvo tai Kiinteä laskentatapa, jos sallittu.
- Syötä Verollisen liikevaihdon osuus ja aseta Kaikki auton laskut on kirjattu. Jos maksu ei kata kuluja, syötä myös Päivät, jolloin auto oli käytettävissä yksityisajoihin; forfaitia varten aseta Täydellinen ajopäiväkirja -kohtaan Ei.
Mitä raportti näyttää
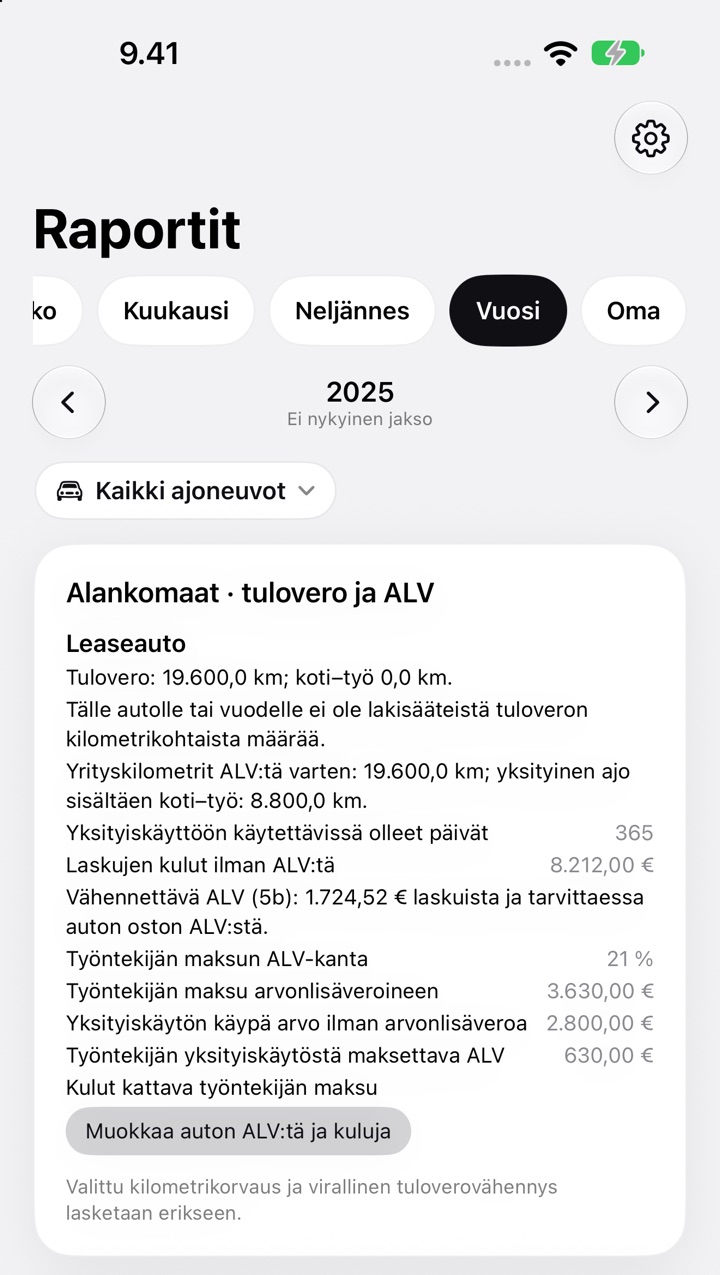
Kun vuosi on päättynyt ja vastaukset ovat täydelliset, kortti sekä PDF- ja Excel-raportti tulostavat:
- Vähennettävä ALV (5b)
- Työntekijän maksun ALV-kanta, 21 %
- Työntekijän maksu arvonlisäveroineen
- Yksityiskäytön käypä arvo ilman arvonlisäveroa
- Työntekijän yksityiskäytöstä maksettava ALV
- käytetty menetelmä: Kulut kattava työntekijän maksu, Työntekijän maksun ALV ylittää kiinteän määrän, Työntekijän maksu · käypä arvo tai Työntekijän maksu · 2,7 %:n kiinteä määrä tai 1,5 %:n kiinteä määrä
Jos jokin vastaus puuttuu, kortti sanoo ALV: tiedot eivät riitä ja nimeää, mitä pitää lisätä.
Mistä jatkaa lukemista
500 kilometrin sääntö samalle autolle on erillinen testi, josta kerrotaan artikkelissa Auto van de zaak ja 500 kilometrin raja. Kuinka kauan tiedot säilytetään, selviää artikkelista Seitsemän vuotta mistä lähtien?. Muut Alankomaiden säännöt ovat Alankomaiden sivulla.
Tällä sivulla kerrotaan, mitä Belastingdienstin sivu ja Staatscourantin hyväksyntä sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy belastingadviseuriltasi (veroneuvojalta) — ja ota kirjanpito mukaan.
Koko sääntö lähteineen: Alankomaat: ajopäiväkirjan vaatimukset.