 DriveHub
Landveiledning · Nederland
Den ansatte betaler for privat bruk av firmabilen. Hva skjer med btw-en?
En nederlandsk virksomhet som lar en ansatt bruke bilen privat mot betaling, kan ikke bruke den vanlige beregningen av bil-MVA. Slik går Belastingdienst-regelen frem, og dette spør DriveHub om, regner ut og skriver ut.

Det korte svaret
Når en ansatt betaler en eigen bijdrage (egenbetaling) for privat bruk av en bil som regnes som virksomhetens eiendel for btw, er spørsmålet ikke lenger «hvor mange private kilometer?», men to andre. Dekker betalingen kostnadene ved den private bruken? Hvis ikke: er btw-en på betalingen høyere eller lavere enn sjablonen («forfait») på 2,7 % / 1,5 %?
Det sier Belastingdienst på siden Btw en privégebruik auto van de zaak, i avsnittet «Eigen bijdrage werknemers». Samme side slår fast at Belastingdiensts egen kalkulator for bil-btw ikke kan brukes når du eller de ansatte betaler en egenbetaling. DriveHub følger samme skille: med en egenbetaling lager appen ikke de vanlige resultatene basert på faktiske kilometer og sjablon, men kjører en egen beregning. Regelverket ligger i resolusjonen Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): punkt 2.4 definerer normalverdien, og punkt 2.4.1 godkjenner sjablonen («forfait») i stedet for den.
Det gjelder en bil som er klassifisert som virksomhetens eiendel for btw. En enkeltpersonforetaker kan ikke betale en egenbetaling til seg selv, så spørsmålet gjelder en ansatt.
De tre utfallene
1. Egenbetalingen dekker kostnadene. «Kostnadsdekkende» betyr at alle kostnader som kan henføres til den private bruken er med, både de med btw (drivstoff, vedlikehold) og de uten (bpm, motorrijtuigenbelasting, forsikring, avskrivning). Da beregner du btw på det den ansatte betaler.
2. Den dekker ikke kostnadene, og btw-en på betalingen er høyere enn sjablonen. Du beregner fortsatt btw på betalingen. Sjablonen («forfait») kan ikke brukes.
3. Den dekker ikke kostnadene, og btw-en på betalingen er lavere enn sjablonen. Betalingen anses som oppjustert til et kostnadsdekkende beløp, og du beregner btw på det tallet. Eller du kan velge å oppgi 2,7 % eller 1,5 % av catalogusprijs (listeprisen, inkludert btw og bpm) i oppgaven for årets siste periode. I begge tilfeller betaler du ingen btw på beløpene den ansatte har betalt.
Btw-en i en betaling som inkluderer btw, tas ut med 21/121, slik Belastingdiensts rekenvoorbeeld btw berekenen viser.
Sjablonen («forfait»), slik DriveHub regner den
- 2,7 % av catalogusprijs, eller 1,5 % når den private bruken kommer mer enn fire år etter året du tok bilen i bruk, eller når det ikke ble trukket fra btw ved kjøpet.
- Redusert forholdsmessig etter antall dager bilen også var tilgjengelig for privat bruk det året.
- Multiplisert med din andel av MVA-pliktig omsetning.
- Begrenset oppad til btw-en du trakk fra, etter samme omsetningsandel: årets faktura-btw, pluss hele kjøps-btw-en i kjøpsåret, eller en femtedel av den i hvert av de fire neste årene.
Sjablonen er bare for en bil der administrasjonen ikke viser at det har vært privat bruk. DriveHub bruker den bare når du svarer Nei på Fullstendig kjørebok. Ellers sier kortet at sjablonen krever en kjørebok som ikke viser privat bruk.
Dette gjør ikke DriveHub
- Den regner ikke ut normalverdien for deg. Du oppgir årskostnaden for den private bruken, uten btw, og bekrefter at den omfatter kostnader uten btw og avskrivning.
- Bare én ansatt. Med flere ansatte som betaler, holder DriveHub tilbake tallet, fordi hver betaling må sammenlignes med sin egen kostnad.
- Ingen annen privat bruk. Hvis eieren eller en annen sjåfør også har brukt bilen gratis, holdes tallet tilbake; det krever en ytterligere korrigering.
- Bare et avsluttet år. Et tall for 2026 er ikke endelig før i 2027, fordi oktober til desember fortsatt kan endre det.
- Ingen KOR. Med kleineondernemersregeling (ordningen for småbedrifter) er det ikke fradrag for inngående btw, og dermed ikke noe tall.
- Bare årene 2020 til 2026. Et senere år får ikke noe beløp før sats og bilregler er kontrollert.
- Feltet i oppgaven for btw-en som skal betales. DriveHub skriver ut det fradragsberettigede beløpet som felt 5b. Btw på det den ansatte betaler, eller på normalverdien (normale waarde), er btw på en tjeneste mot vederlag og hører hjemme i rubriek 1a. Bruker du i stedet forfaitet på 2,7 % / 1,5 %, hører det hjemme i rubriek 1d i årets siste oppgave; Toelichting bij de btw-aangifte 2026 sier om 1d: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". Btw-en som allerede er oppgitt på betalingene i 1a, reverseres da. Belastingdienst nevner ikke feltet for tilfellet der en betaling under kostnaden heves til normalverdien, så sjekk det med regnskapsføreren. Den nåværende versjonen av DriveHub skriver ennå ikke ut feltet ved siden av beløpet.
Reise mellom hjem og jobb regnes som privat bruk for btw, noe som har betydning for den vanlige korrigeringen. Her avgjør ikke kjøreboken beløpet.
Slik gjør du det i DriveHub
- Åpne Rapporter og velg hele kalenderåret. En delperiode viser bare distanser.
- Finn kortet Nederland · inntektsskatt og MVA og trykk på Rediger bilens MVA og utgifter. Skjermbildet heter Nederlandsk inntektsskatt og MVA.
- Under Kalenderår trykker du på Sett opp MVA-år hvis året ikke har noen registrering.
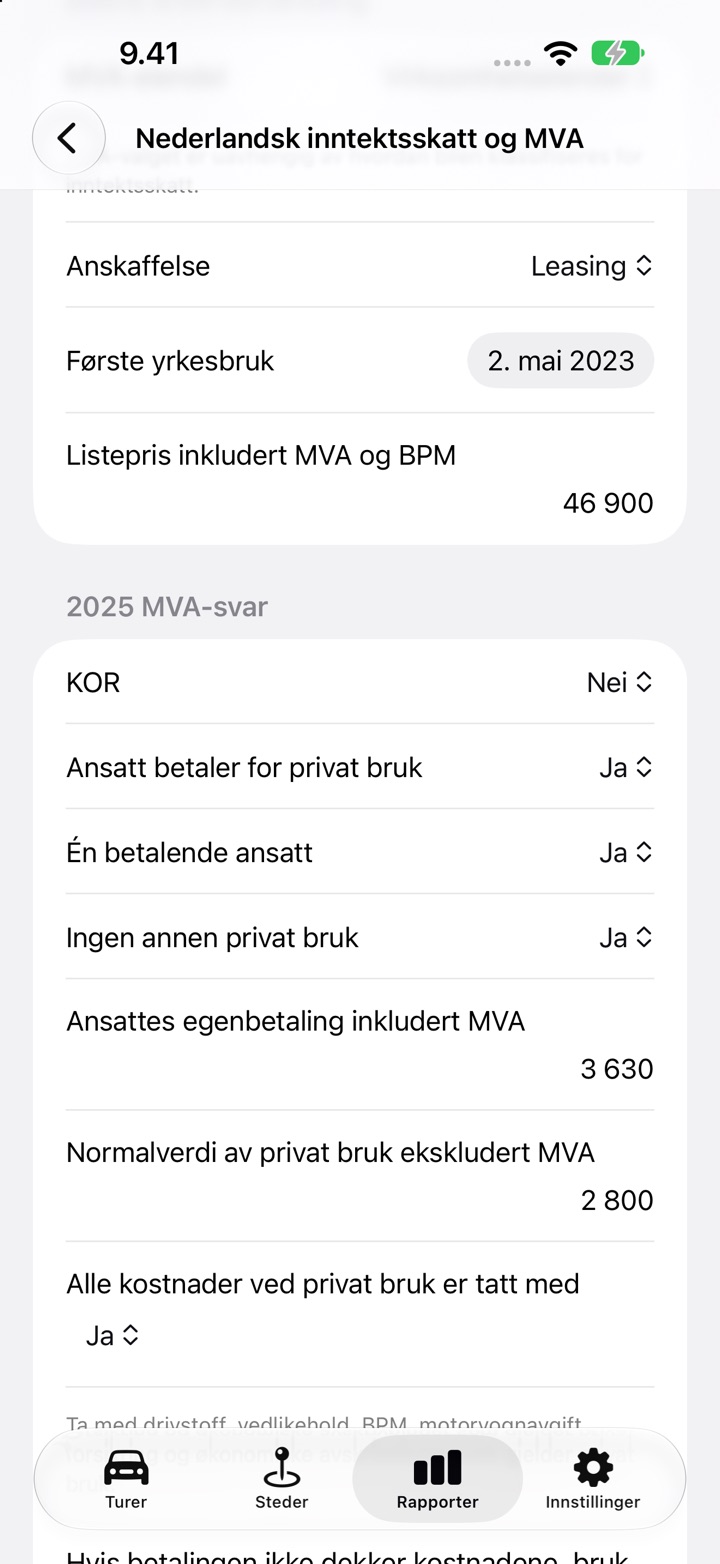
- Under Bilens MVA-behandling setter du MVA-eiendel til Virksomhetseiendel, velger Anskaffelse, setter Første yrkesbruk og oppgir Listepris inkludert MVA og BPM. For et kjøp med btw oppgir du kjøpesummen uten btw og btw-en på kjøpsfakturaen.
- Under Bilfakturaer trykker du på Legg til faktura for hver faktura i året. Før forsikring og motorrijtuigenbelasting som Uten MVA, slik at årsregistreringen blir komplett.
- I årets MVA-svar setter du KOR til Nei og Ansatt betaler for privat bruk til Ja.
- Svar på Én betalende ansatt og Ingen annen privat bruk. Oppgi Ansattes egenbetaling inkludert MVA og Normalverdi av privat bruk ekskludert MVA, og sett Alle kostnader ved privat bruk er tatt med.
- Hvis betalingen ikke dekker kostnadene, setter du Hvis betalingen ikke dekker kostnadene, bruk til Normalverdi eller Sjablongberegning, hvis tillatt.
- Oppgi Andel MVA-pliktig omsetning og sett Alle bilfakturaer registrert. Hvis betalingen ikke dekker kostnadene, oppgir du også Dager bilen var tilgjengelig for privat bruk; for sjablonen setter du Fullstendig kjørebok til Nei.
Dette viser rapporten
Når året er omme og svarene er komplette, skriver kortet og PDF- og Excel-rapporten ut:
- Fradragsberettiget MVA (5b)
- MVA-sats på den ansattes betaling, 21 %
- Ansattes egenbetaling inkludert MVA
- Normalverdi av privat bruk ekskludert MVA
- MVA å betale for den ansattes private bruk
- metoden: Den ansattes betaling dekker kostnadene, MVA på egenbetalingen overstiger sjablonbeløpet, Ansattes egenbetaling · normalverdi, eller Ansattes egenbetaling · sjablon 2,7 % eller sjablon 1,5 %
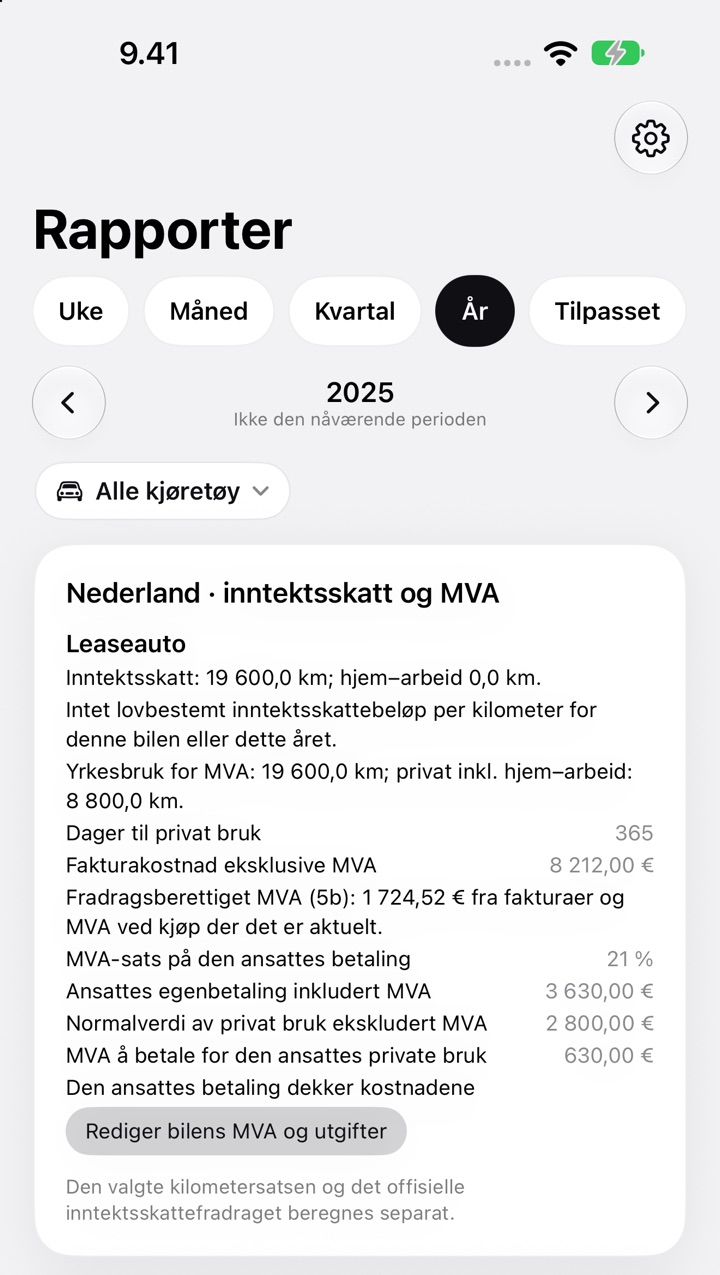
Mangler det et svar, står det MVA: utilstrekkelige opplysninger på kortet, med beskjed om hva som må legges til.
Les videre
500-kilometersregelen for samme bil er en egen test, beskrevet i Auto van de zaak og grensen på 500 km. Hvor lenge du må oppbevare dokumentasjonen, står i Syv år fra når?. De andre nederlandske reglene finner du på siden om Nederland.
Denne siden gjengir hva Belastingdiensts side og godkjenningen i Staatscourant sier, og oppgir dem ved navn slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør belastingadviseur (skatterådgiver) (skatterådgiveren), og ta med administrasjonen.
Hele regelen med kildene den bygger på: Nederland: krav til kjøreboken.