 DriveHub
Guia por país · Países Baixos
O seu trabalhador paga pelo uso privado do carro da empresa. O que acontece ao btw?
Uma empresa neerlandesa que deixa um trabalhador usar o seu carro em privado, mediante pagamento, não pode recorrer ao cálculo habitual do IVA automóvel. Esta é a ordem em que corre a regra da Belastingdienst e o que o DriveHub pergunta, calcula e imprime.

A resposta curta
Quando um trabalhador paga uma eigen bijdrage (contribuição própria) pelo uso privado de um carro que, para efeitos de btw (o IVA neerlandês), pertence à sua empresa, a pergunta deixa de ser "quantos quilómetros privados?" e passa a ser outras duas. O pagamento cobre os custos do uso privado? Se não cobrir, o btw sobre o pagamento é superior ou inferior ao forfait de 2,7% / 1,5%?
É o que diz a Belastingdienst (a Autoridade Tributária neerlandesa) na sua página Btw en privégebruik auto van de zaak, secção "Eigen bijdrage werknemers". A mesma página indica que a sua própria calculadora do btw automóvel não pode ser usada quando o empresário ou o pessoal pagam uma contribuição própria. O DriveHub segue a mesma divisão: havendo contribuição, não produz os habituais resultados por quilómetros reais nem por forfait (valor fixo) e corre um cálculo separado. As regras de base constam do besluit Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): o §2.4 define o valor normal e o §2.4.1 aprova o forfait em sua substituição.
Trata-se de um carro classificado como ativo empresarial para efeitos de btw. Um empresário em nome individual não pode pagar uma contribuição a si próprio, pelo que a questão diz respeito a um trabalhador.
Os três desfechos
1. A contribuição cobre os custos. Os custos "cobertos" incluem todos os custos imputáveis ao uso privado, tanto os que têm btw (combustível, manutenção) como os que não têm (bpm, motorrijtuigenbelasting, seguro, amortização). Liquida então btw sobre o que o trabalhador paga.
2. Não cobre os custos e o btw sobre o pagamento é superior ao forfait. Continua a liquidar btw sobre o pagamento. O forfait não está disponível.
3. Não cobre os custos e o btw sobre o pagamento é inferior ao forfait. O pagamento é tratado como se tivesse sido aumentado para um montante que cobre os custos, e liquida btw sobre esse valor. Ou pode optar por declarar 2,7% ou 1,5% da catalogusprijs (o preço de catálogo, com btw e bpm) na declaração do último período do ano. Nos dois casos, não paga btw sobre os montantes que o trabalhador pagou.
O btw contido num pagamento que o inclui é retirado a 21/121, o método do rekenvoorbeeld btw berekenen da Belastingdienst.
O forfait, como o DriveHub o calcula
- 2,7% da catalogusprijs, ou 1,5% quando o uso privado ocorre mais de quatro anos depois do ano em que pôs o carro em uso, ou quando não foi deduzido btw na compra.
- Reduzido proporcionalmente aos dias em que o carro esteve também disponível para uso privado nesse ano.
- Multiplicado pela sua percentagem de volume de negócios tributado.
- Limitado ao btw que deduziu, depois da mesma percentagem de volume de negócios: o btw das faturas desse ano, mais o btw integral da compra no ano da compra, ou um quinto dele em cada um dos quatro anos seguintes.
O forfait destina-se apenas a um carro cuja contabilidade não estabelece o uso privado. O DriveHub só o aplica quando responde Não a Registo completo de quilometragem; caso contrário, o cartão indica que o forfait exige um registo que não estabeleça uso privado.
O que o DriveHub não faz
- Não calcula o valor normal por si. Indica o custo anual do uso privado, sem btw, e confirma que inclui os custos sem btw e a amortização.
- Apenas um trabalhador. Com vários trabalhadores a contribuir, o DriveHub não apresenta o valor, porque cada pagamento tem de ser comparado com o seu próprio custo.
- Nenhum outro uso privado. Se o proprietário ou outro condutor também usou o carro gratuitamente, o valor não é apresentado; isso exige uma correção adicional.
- Apenas um ano concluído. O valor de 2026 só é definitivo em 2027, porque outubro a dezembro ainda o podem alterar.
- Sem KOR. Com a kleineondernemersregeling (o regime de isenção para pequenas empresas) não há dedução do btw a montante e, portanto, não há valor.
- Só os anos de 2020 a 2026. Um ano posterior não recebe qualquer montante enquanto não forem verificadas a sua taxa e as regras do automóvel.
- O campo da declaração para o btw devido. O DriveHub imprime o montante dedutível como campo 5b. O btw sobre o que o trabalhador paga, ou sobre o seu valor normal (normale waarde), é btw sobre uma prestação de serviços a título oneroso e vai na rubriek 1a. Se usar antes o forfait de 2,7 % / 1,5 %, vai na rubriek 1d da última declaração do ano; a Toelichting bij de btw-aangifte 2026 diz sobre a 1d: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". O btw já declarado sobre os pagamentos na 1a é então anulado. A Belastingdienst não indica o campo para o caso em que um pagamento abaixo do custo é elevado ao valor normal, por isso confirme-o com o seu contabilista. A versão atual do DriveHub ainda não imprime o campo ao lado deste montante.
As deslocações casa-trabalho contam como uso privado para efeitos de btw, o que importa para a correção habitual. Aqui, o registo de quilómetros não define o montante.
Como fazer no DriveHub
- Abra Relatórios e escolha o ano civil completo. Um período parcial mostra apenas distâncias.
- Encontre o cartão Países Baixos · imposto sobre o rendimento e IVA e toque em Editar IVA e despesas da viatura. O ecrã chama-se Imposto neerlandês sobre o rendimento e IVA.
- Em Ano civil, toque em Configurar ano de IVA se o ano não tiver registo.
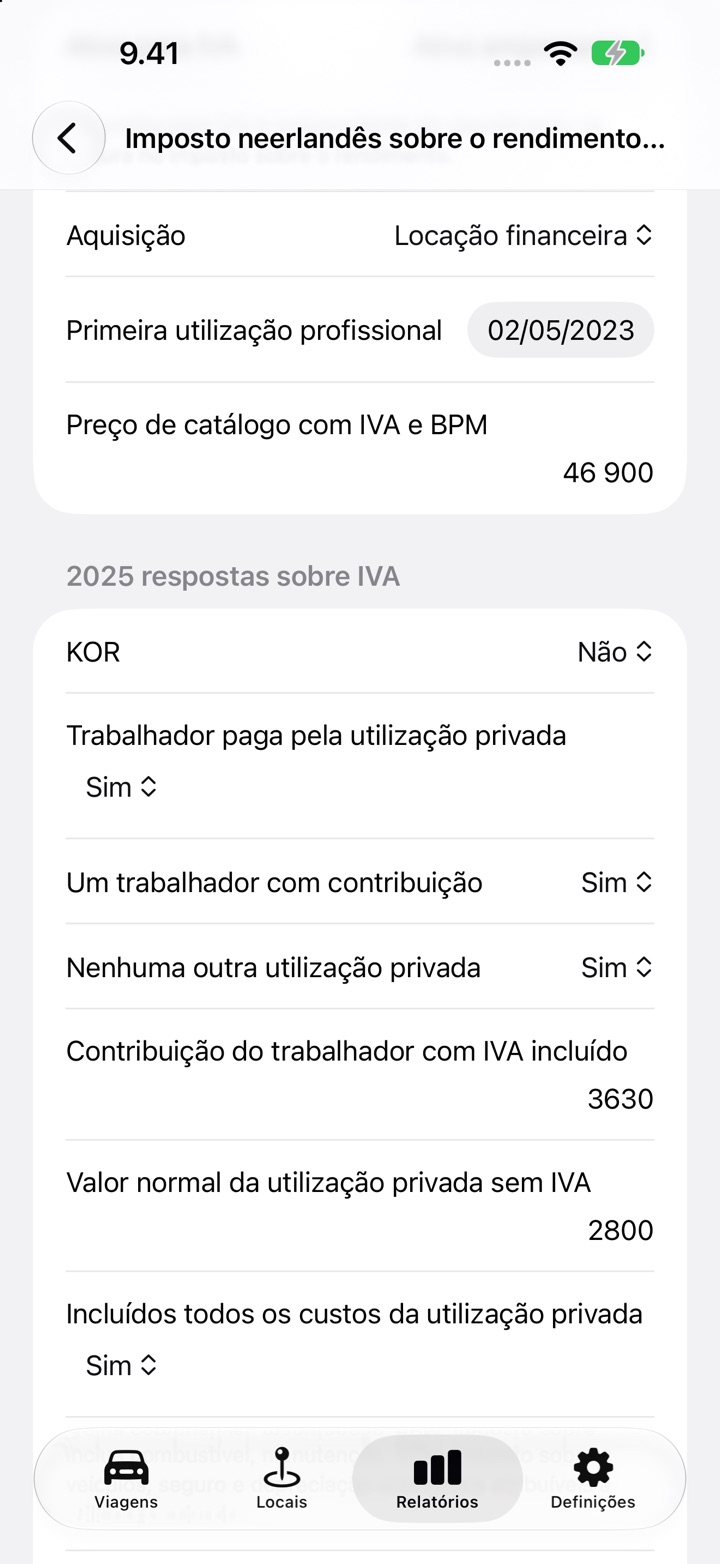
- Em Tratamento do IVA desta viatura, defina Ativo para IVA como Ativo empresarial, escolha Aquisição, defina Primeira utilização profissional e indique o Preço de catálogo com IVA e BPM. Numa compra com btw, indique o preço de compra sem btw e o btw da fatura de compra.
- Em Faturas da viatura, toque em Adicionar fatura para cada fatura do ano. Registe o seguro e o imposto de circulação como Sem IVA, para que o registo anual fique completo.
- Nas respostas de IVA do ano, defina KOR como Não e Trabalhador paga pela utilização privada como Sim.
- Responda Um trabalhador com contribuição e Nenhuma outra utilização privada. Indique a Contribuição do trabalhador com IVA incluído e o Valor normal da utilização privada sem IVA, e marque Incluídos todos os custos da utilização privada.
- Se o pagamento não cobrir o custo, em Se a contribuição não cobrir os custos, utilizar escolha Valor normal ou Cálculo forfait, quando aplicável.
- Indique a Percentagem do volume de negócios sujeito a IVA e marque Todas as faturas da viatura introduzidas. Se o pagamento não cobrir o custo, indique também os Dias em que o automóvel esteve disponível para uso privado; para o forfait, defina Registo completo de quilometragem como Não.
O que o relatório mostra
Depois de terminado o ano e completas as respostas, o cartão e o relatório em PDF e Excel imprimem:
- IVA dedutível (5b)
- Taxa de IVA sobre a contribuição do trabalhador, 21%
- Contribuição do trabalhador com IVA incluído
- Valor normal da utilização privada sem IVA
- IVA devido pela utilização privada do trabalhador
- o método: Contribuição do trabalhador cobre os custos, O IVA da contribuição excede o valor forfait, Contribuição do trabalhador · valor normal, ou Contribuição do trabalhador · forfait de 2,7% ou forfait de 1,5%
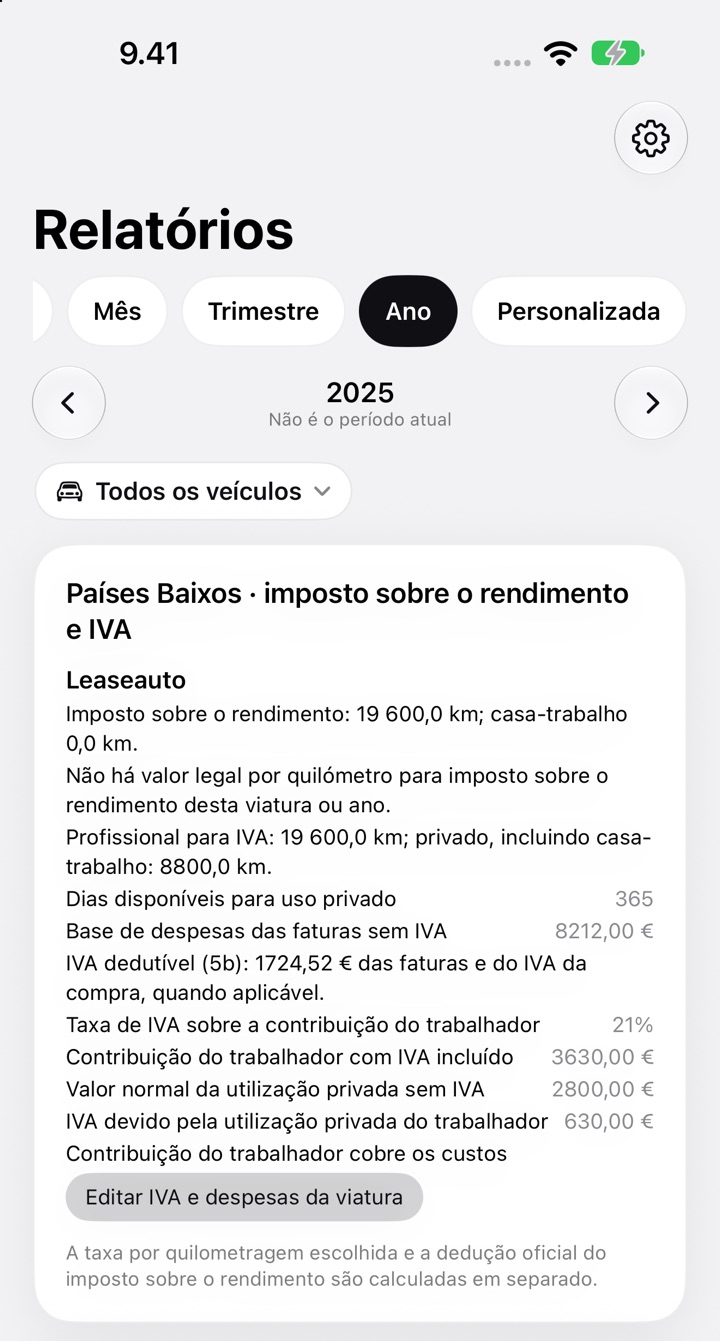
Se faltar uma resposta, o cartão indica IVA: dados insuficientes e diz o que acrescentar.
Onde continuar a ler
A regra dos 500 quilómetros para o mesmo carro é um teste separado, tratado em Auto van de zaak e o limite dos 500 km. Quanto tempo guardar os registos está em Sete anos a contar de quando?. As restantes regras neerlandesas estão na página dos Países Baixos.
Esta página reproduz o que dizem a página da Belastingdienst e a aprovação publicada na Staatscourant, e identifica-as para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu belastingadviseur (consultor fiscal) — e leve a contabilidade.
A regra completa, com os diplomas de onde vem: Países Baixos: requisitos do registo de quilómetros.