 DriveHub
Гид по стране · Нидерланды
Работник платит за личное использование служебного автомобиля. Что происходит с btw?
Нидерландское предприятие, которое за плату разрешает работнику ездить на своей машине в личных целях, не может применять обычный расчёт НДС по автомобилю. Вот в каком порядке работает правило Belastingdienst и что DriveHub спрашивает, считает и печатает.

Коротко
Когда работник платит eigen bijdrage (собственный взнос) за личное использование автомобиля, который для btw числится за вашим предприятием, вопрос «сколько личных километров?» уступает место двум другим. Покрывает ли платёж затраты на личное использование? Если нет, то btw с этого платежа больше или меньше forfait 2,7 % / 1,5 %?
Так сказано на странице Belastingdienst Btw en privégebruik auto van de zaak, в разделе «Eigen bijdrage werknemers». Там же указано, что собственный калькулятор btw по автомобилю нельзя использовать, если вы или ваши сотрудники платят собственный взнос. DriveHub следует тому же разделению: при наличии взноса обычные результаты по фактическим километрам и по forfait (фиксированному расчёту) не формируются, а запускается отдельный расчёт. Основа — besluit Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): §2.4 определяет обычную стоимость (normale waarde), а §2.4.1 вместо неё допускает forfait.
Речь об автомобиле, который для btw относится к активам предприятия. Индивидуальный предприниматель не может платить взнос самому себе, поэтому вопрос касается работника.
Три исхода
1. Взнос покрывает затраты. «Покрывающий затраты» взнос охватывает все расходы, относящиеся к личному использованию: и те, что с btw (топливо, обслуживание), и те, что без него (bpm, motorrijtuigenbelasting, страховка, амортизация). Тогда вы начисляете btw на сумму, которую платит работник.
2. Взнос не покрывает затраты, а btw с платежа больше forfait. Вы по-прежнему начисляете btw на платёж. Forfait недоступен.
3. Взнос не покрывает затраты, а btw с платежа меньше forfait. Платёж считается увеличенным до суммы, покрывающей затраты, и btw начисляется на эту сумму. Либо вы можете выбрать и указать в декларации за последний период года 2,7 % или 1,5 % от catalogusprijs (с btw и bpm). В обоих случаях btw с сумм, уплаченных работником, вы не платите.
Btw внутри платежа, который включает btw, выделяется как 21/121 — по методу из rekenvoorbeeld btw berekenen на сайте Belastingdienst.
Forfait так, как его считает DriveHub
- 2,7 % от catalogusprijs, или 1,5 %, если личное использование приходится на период более чем через четыре года после года ввода автомобиля в эксплуатацию, либо если при покупке btw не вычитался.
- Уменьшается пропорционально числу дней, в которые автомобиль был доступен для личного использования в этом году.
- Умножается на вашу долю облагаемого оборота.
- Ограничивается суммой btw, которую вы вычли, — с той же долей оборота: btw по счетам этого года плюс полный btw с покупки в год покупки или его пятая часть в каждый из следующих четырёх лет.
Forfait предназначен только для автомобиля, учёт которого не устанавливает личное использование. DriveHub применяет его, только если на вопрос Полный журнал поездок вы ответили Нет; иначе карточка сообщит, что для forfait нужен журнал, не устанавливающий личного использования.
Чего DriveHub не делает
- Не вычисляет normale waarde за вас. Вы вводите годовые затраты на личное использование без btw и подтверждаете, что в них включены расходы без btw и амортизация.
- Только один работник. Если взносы платят несколько работников, DriveHub не показывает сумму: каждый платёж нужно сравнивать с его собственными затратами.
- Никакого другого личного использования. Если владелец или другой водитель тоже пользовался машиной бесплатно, сумма не показывается: нужна дополнительная корректировка.
- Только завершённый год. Сумма за 2026 год окончательной не будет до 2027 года, потому что октябрь–декабрь ещё могут её изменить.
- Без KOR. При kleineondernemersregeling вычета входящего btw нет, и суммы тоже нет.
- Только 2020–2026 годы. Для более позднего года сумма не показывается, пока не проверены ставка и правила по автомобилям.
- Графа декларации для btw к уплате. DriveHub печатает вычитаемую сумму как графу 5b. Btw с того, что платит сотрудник, или с обычной стоимости (normale waarde) — это btw с возмездной услуги, и он указывается в rubriek 1a. Если вместо этого применяется forfait 2,7 % / 1,5 %, он указывается в rubriek 1d последней декларации года; Toelichting bij de btw-aangifte 2026 говорит о 1d: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". Btw, уже указанный с платежей в 1a, тогда сторнируется. Для случая, когда платёж ниже затрат доводится до обычной стоимости, Belastingdienst графу не называет, поэтому уточните это у бухгалтера. Текущая версия DriveHub пока не печатает графу рядом с этой суммой.
Поездки между домом и работой для btw считаются личным использованием, что важно для обычной корректировки. Здесь же сумму не определяет журнал километров.
Как это сделать в DriveHub
- Откройте Отчёты и выберите полный календарный год. За неполный период показываются только расстояния.
- Найдите карточку Нидерланды · IB и НДС и нажмите Изменить данные НДС и расходы на автомобиль. Экран называется Нидерландские IB и НДС.
- В разделе Календарный год нажмите Настроить год для НДС, если для года нет записи.
- В разделе Учёт этого автомобиля для НДС установите Актив для целей НДС — Актив предприятия, выберите Приобретение, укажите Первое использование в бизнесе и введите Каталожная цена с НДС и BPM. Если покупка была с btw, введите цену покупки без btw и btw из счёта на покупку.
- В разделе Счета по автомобилю нажмите Добавить счёт для каждого счёта за год. Страховку и налог на транспортное средство отметьте как Без НДС, чтобы годовая запись была полной.
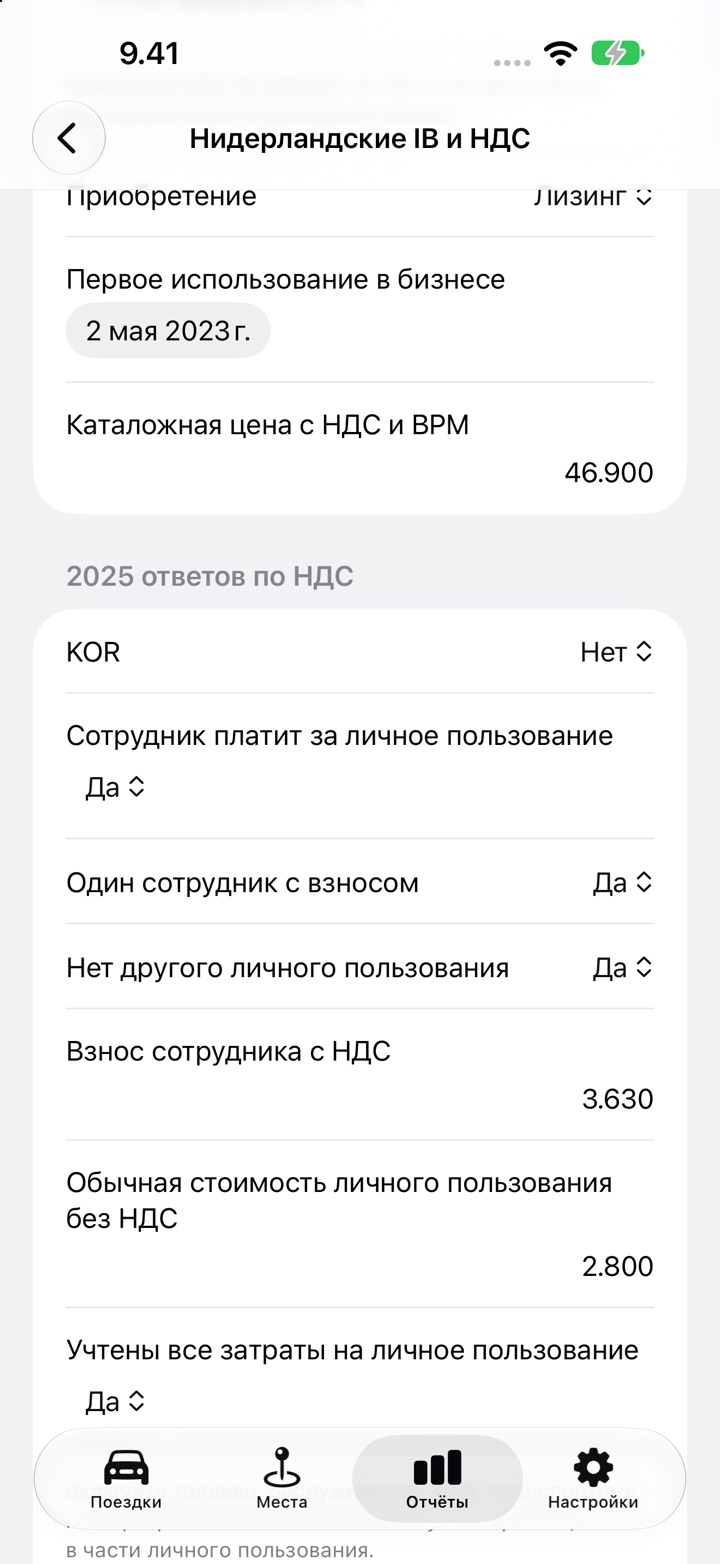
- В ответах по НДС за год установите KOR — Нет, а Сотрудник платит за личное пользование — Да.
- Ответьте на Один сотрудник с взносом и Нет другого личного пользования. Введите Взнос сотрудника с НДС и Обычная стоимость личного пользования без НДС и отметьте Учтены все затраты на личное пользование.
- Если платёж ниже затрат, в поле Если взнос не покрывает затраты выберите Обычная стоимость или Фиксированный расчёт, если допустим.
- Введите Доля оборота, облагаемого НДС и отметьте Все счета по автомобилю внесены. Если платёж ниже затрат, введите также Дни доступности автомобиля для личных поездок; для forfait установите Полный журнал поездок — Нет.
Что показывает отчёт
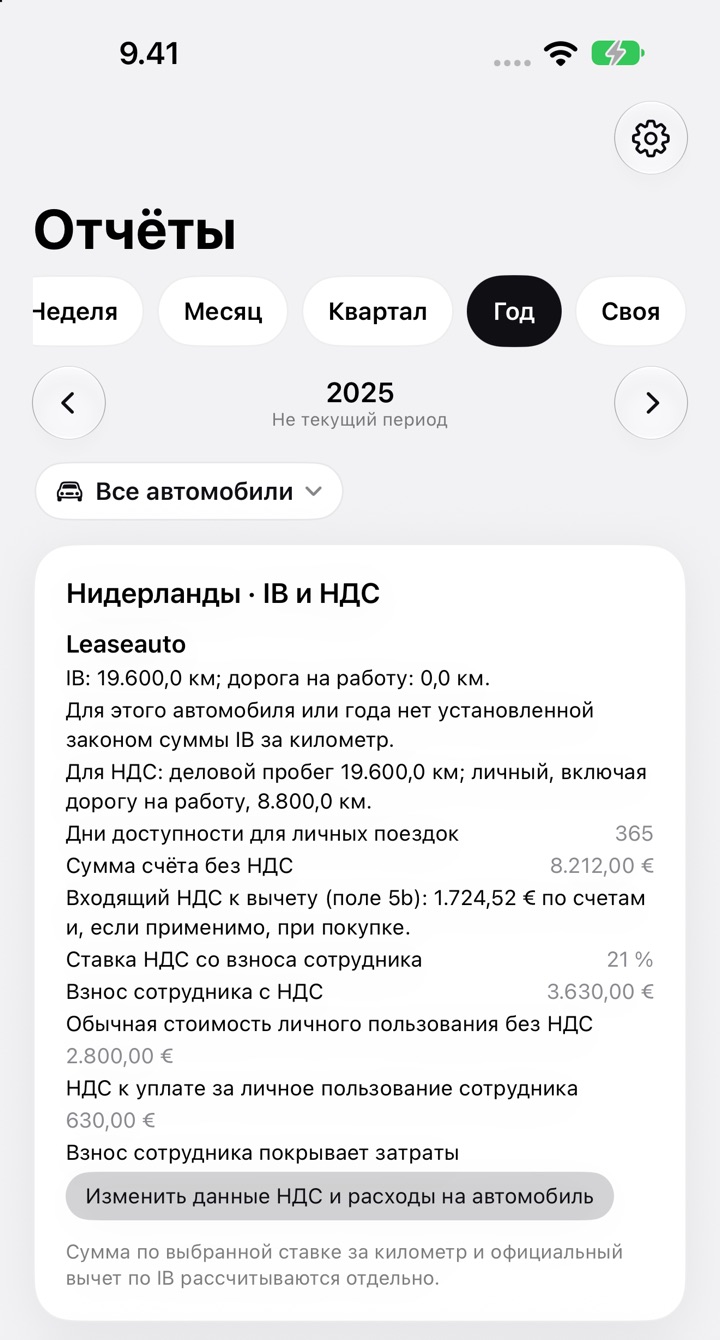
Когда год закончен и ответы полны, карточка, а также отчёты в PDF и Excel печатают:
- Входящий НДС к вычету (5b)
- Ставка НДС со взноса сотрудника, 21 %
- Взнос сотрудника с НДС
- Обычная стоимость личного использования без НДС
- НДС к уплате за личное пользование сотрудника
- метод: Взнос сотрудника покрывает затраты, НДС со взноса сотрудника превышает фиксированную сумму, Взнос сотрудника · обычная стоимость либо Взнос сотрудника · фиксированный расчёт 2,7 % или 1,5 %
Если ответа не хватает, в карточке появится НДС: недостаточно данных и будет указано, что добавить.
Что читать дальше
Правило 500 километров для того же автомобиля — отдельная проверка, о ней в статье Auto van de zaak и лимит 500 км. Как долго хранить записи — в статье Семь лет — но с какого момента?. Остальные нидерландские правила — на странице Нидерландов.
На этой странице изложено то, что говорят страница Belastingdienst и решение, опубликованное в Staatscourant; источники названы, чтобы вы могли проверить. Это не налоговая консультация. Она не может учесть ваши обстоятельства. Если речь о деньгах, обратитесь к своему belastingadviseur и принесите учётные записи.
Полное правило со ссылками на нормативные акты: Нидерланды: требования к журналу пробега.