 DriveHub
Guide pays · Pays-Bas
Votre salarié paie l'usage privé de la voiture de société. Que devient la btw ?
Une entreprise néerlandaise qui laisse un salarié utiliser sa voiture à titre privé moyennant une contribution ne peut pas appliquer le calcul habituel de la TVA sur les voitures. Voici l'ordre dans lequel s'applique la règle de la Belastingdienst, et ce que DriveHub demande, calcule et imprime.

La réponse en bref
Lorsqu'un salarié verse une eigen bijdrage (contribution propre) pour l'usage privé d'une voiture qui appartient à votre entreprise au regard de la btw (la TVA néerlandaise), la question n'est plus « combien de kilomètres privés ? », mais deux autres. Le paiement couvre-t-il les coûts de l'usage privé ? Sinon, la btw due sur ce paiement est-elle supérieure ou inférieure au forfait de 2,7 % / 1,5 % ?
La Belastingdienst (l'administration fiscale néerlandaise) l'indique sur sa page Btw en privégebruik auto van de zaak, à la rubrique « Eigen bijdrage werknemers ». La même page précise que son propre calculateur de btw sur les voitures ne peut pas être utilisé lorsque vous-même ou votre personnel versez une contribution. DriveHub suit la même distinction : en présence d'une contribution, les résultats habituels (kilomètres réels et forfait) ne sont pas produits, et un calcul distinct est lancé. Les règles de fond figurent dans le besluit Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053) : le §2.4 définit la valeur normale, et le §2.4.1 approuve le forfait à sa place.
Cela concerne une voiture qui constitue un actif professionnel au regard de la btw. Un entrepreneur individuel ne peut pas verser de contribution à lui-même : la question vise donc un salarié.
Les trois cas de figure
1. La contribution couvre les coûts. Les coûts « couverts » comprennent tous les coûts imputables à l'usage privé, ceux qui comportent de la btw (carburant, entretien) comme ceux qui n'en comportent pas (bpm, motorrijtuigenbelasting, assurance, amortissement). Vous déclarez alors la btw sur ce que paie le salarié.
2. Elle ne couvre pas les coûts, et la btw sur le paiement est supérieure au forfait. Vous déclarez quand même la btw sur le paiement. Le forfait n'est pas disponible.
3. Elle ne couvre pas les coûts, et la btw sur le paiement est inférieure au forfait. Le paiement est réputé porté à un montant couvrant les coûts, et vous déclarez la btw sur ce montant. Vous pouvez aussi choisir de déclarer 2,7 % ou 1,5 % de la catalogusprijs (prix catalogue, btw et bpm comprises) dans la déclaration de la dernière période de l'année. Dans les deux cas, vous ne payez pas de btw sur les sommes versées par le salarié.
Lorsque le paiement est TTC, la btw qu'il contient est extraite au taux de 21/121, selon la méthode du rekenvoorbeeld btw berekenen de la Belastingdienst.
Le forfait, tel que DriveHub le calcule
- 2,7 % de la catalogusprijs, ou 1,5 % lorsque l'usage privé intervient plus de quatre ans après l'année de mise en service de la voiture, ou lorsqu'aucune btw n'a été déduite à l'achat.
- Réduit au prorata des jours où la voiture était aussi disponible pour un usage privé dans l'année.
- Multiplié par votre part de chiffre d'affaires imposé.
- Plafonné à la btw que vous avez déduite, après application de la même part de chiffre d'affaires : la btw des factures de l'année, plus la totalité de la btw d'achat l'année de l'achat, ou un cinquième de celle-ci chacune des quatre années suivantes.
Le forfait ne vaut que pour une voiture dont l'administration n'établit pas l'usage privé. DriveHub ne l'applique que si vous répondez Non à Carnet de route complet ; sinon, la fiche indique que le forfait suppose un carnet qui n'établit pas d'usage privé.
Ce que DriveHub ne fait pas
- Il ne calcule pas la valeur normale à votre place. Vous saisissez le coût annuel de l'usage privé, hors btw, et vous confirmez qu'il inclut les coûts sans btw et l'amortissement.
- Un seul salarié. Si plusieurs salariés versent une contribution, DriveHub ne fournit pas de chiffre, car chaque paiement doit être comparé à son propre coût.
- Pas d'autre usage privé. Si le propriétaire ou un autre conducteur a aussi utilisé la voiture gratuitement, le chiffre est retenu ; cela exige une correction supplémentaire.
- Uniquement une année écoulée. Un chiffre 2026 n'est pas définitif avant 2027, car octobre à décembre peuvent encore le modifier.
- Pas de KOR. Avec la kleineondernemersregeling (régime des petites entreprises), il n'y a pas de déduction de btw en amont, donc pas de chiffre.
- Années 2020 à 2026 seulement. Une année ultérieure n'obtient aucun montant tant que son taux et ses règles sur les voitures n'ont pas été vérifiés.
- La case de déclaration pour la btw due. DriveHub imprime le montant déductible en case 5b. La btw sur ce que paie le salarié, ou sur sa valeur normale (normale waarde), est de la btw sur une prestation à titre onéreux et va en rubriek 1a. Si vous appliquez plutôt le forfait de 2,7 % / 1,5 %, elle va en rubriek 1d de la dernière déclaration de l'année ; la Toelichting bij de btw-aangifte 2026 dit de la 1d : "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". La btw déjà déclarée sur les paiements en 1a est alors annulée. La Belastingdienst ne nomme pas la case pour le cas où un paiement inférieur au coût est porté à sa valeur normale : vérifiez-le avec votre comptable. La version actuelle de DriveHub n'imprime pas encore la case à côté de ce montant.
Les trajets domicile-travail comptent comme usage privé pour la btw, ce qui importe pour la correction ordinaire. Ici, le carnet kilométrique ne détermine pas le montant.
Comment faire dans DriveHub
- Ouvrez Rapports et choisissez l'année civile complète. Une période partielle n'affiche que des distances.
- Repérez la fiche Pays-Bas · IB et TVA et touchez Modifier la TVA et les dépenses du véhicule. L'écran s'intitule Impôt néerlandais sur le revenu et TVA.
- Sous Année civile, touchez Configurer l’année de TVA si l'année n'a pas encore d'enregistrement.
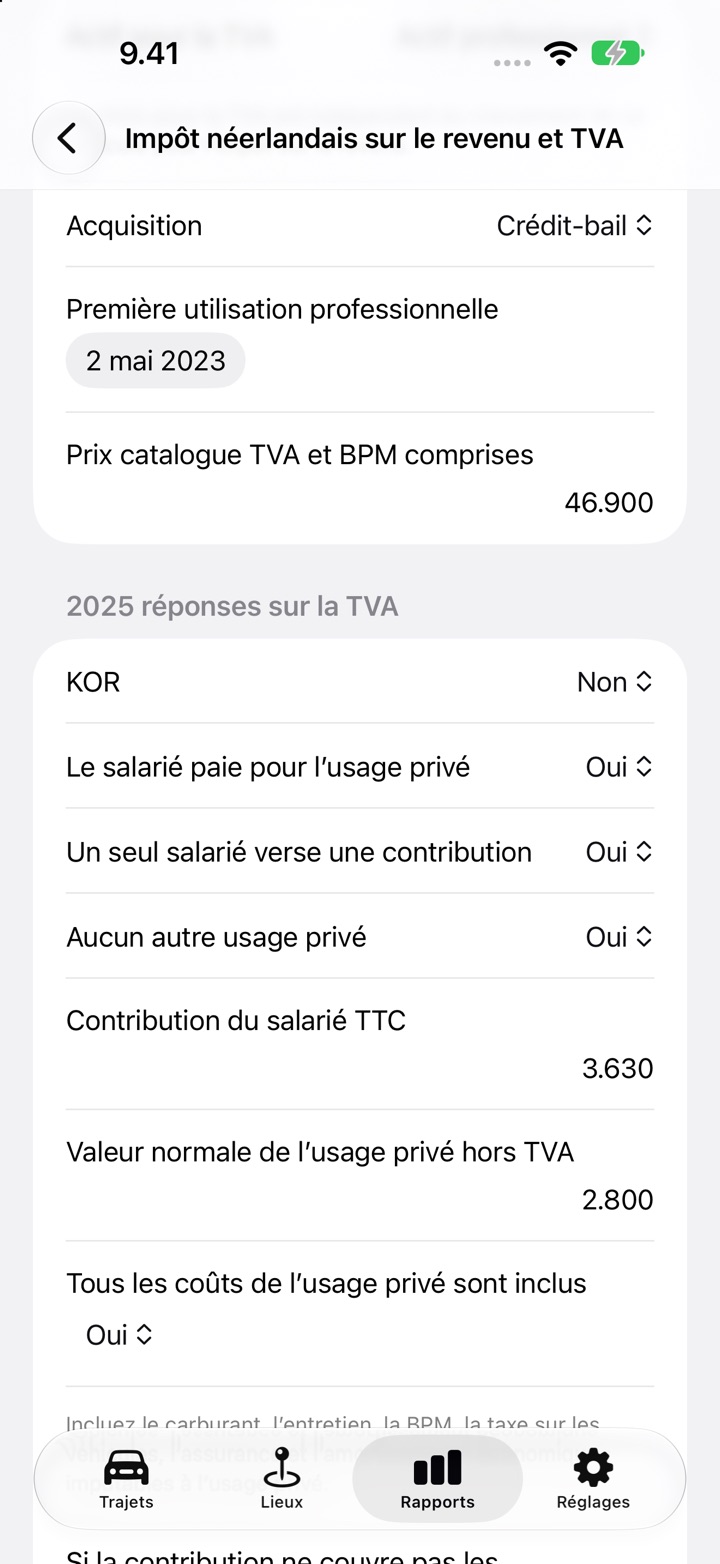
- Sous Traitement de ce véhicule pour la TVA, réglez Actif pour la TVA sur Actif professionnel, choisissez Acquisition, renseignez Première utilisation professionnelle, puis saisissez Prix catalogue TVA et BPM comprises. Pour un achat avec btw, saisissez le prix d'achat hors btw et la btw de la facture d'achat.
- Sous Factures du véhicule, touchez Ajouter une facture pour chaque facture de l'année. Enregistrez l'assurance et la taxe sur le véhicule à moteur en Sans TVA, afin que le relevé annuel soit complet.
- Dans les réponses TVA de l'année, réglez KOR sur Non et Le salarié paie pour l’usage privé sur Oui.
- Répondez à Un seul salarié verse une contribution et Aucun autre usage privé. Saisissez Contribution du salarié TTC et Valeur normale de l’usage privé hors TVA, puis réglez Tous les coûts de l’usage privé sont inclus.
- Si le paiement est inférieur au coût, réglez Si la contribution ne couvre pas les coûts, utiliser sur Valeur normale ou Forfait, si applicable.
- Saisissez Part du chiffre d’affaires soumise à la TVA et réglez Toutes les factures du véhicule sont saisies. Si le paiement est inférieur au coût, saisissez aussi Jours où la voiture était disponible pour un usage privé ; pour le forfait, réglez Carnet de route complet sur Non.
Ce que le rapport affiche
Une fois l'année écoulée et les réponses complètes, la fiche ainsi que les rapports PDF et Excel impriment :
- TVA déductible (5b)
- Taux de TVA sur la contribution du salarié, 21 %
- Contribution du salarié TTC
- Valeur normale de l’usage privé hors TVA
- TVA due sur l’usage privé du salarié
- la méthode : Contribution du salarié couvrant les coûts, La TVA sur la contribution dépasse le forfait, Contribution du salarié · valeur normale, ou Contribution du salarié · forfait de 2,7 % ou Forfait de 1,5 %
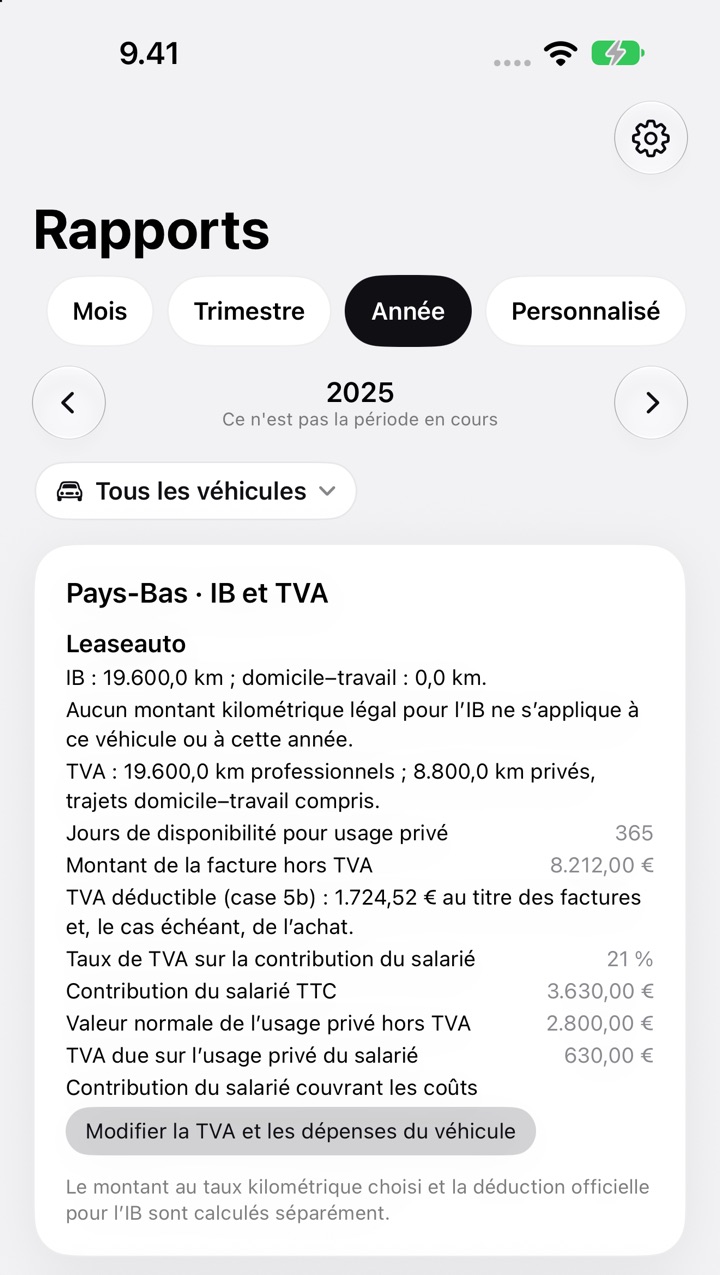
Si une réponse manque, la fiche affiche TVA · données insuffisantes et indique ce qu'il faut ajouter.
Pour aller plus loin
La règle des 500 kilomètres pour la même voiture est un test distinct, présenté dans Auto van de zaak et la limite des 500 km. La durée de conservation des justificatifs est expliquée dans Sept ans, à compter de quand ?. Les autres règles néerlandaises sont sur la page des Pays-Bas.
Cette page expose ce que disent la page de la Belastingdienst et l'approbation publiée au Staatscourant, et les cite pour que vous puissiez vérifier. Elle ne constitue pas un conseil fiscal et ne peut pas tenir compte de votre situation. Dès qu'il y a de l'argent en jeu, consultez votre belastingadviseur (conseiller fiscal) et apportez votre comptabilité.
La règle complète, avec les textes dont elle découle : Pays-Bas : exigences du journal kilométrique.