 DriveHub
Riigijuhend · Holland
Sinu töötaja maksab ametiauto erakasutuse eest. Mis saab btw-st?
Hollandi ettevõte, mis lubab töötajal ametiautoga tasu eest eraasjus sõita, ei saa kasutada tavalist auto käibemaksu arvutust. Siin on järjekord, mille järgi Belastingdienst'i reegel käib, ning see, mida DriveHub küsib, arvutab ja aruandesse kannab.

Lühike vastus
Kui töötaja maksab eigen bijdrage (omaosalust) auto erakasutuse eest, mis kuulub sinu ettevõttele btw (Hollandi käibemaks) mõttes, ei ole küsimus enam „mitu erasõidu kilomeetrit?“, vaid kaks muud. Kas makse katab erakasutuse kulud? Kui ei, siis kas btw sellelt maksult on suurem või väiksem kui 2,7% / 1,5% forfait (kindlasummaline arvestus)?
Nii ütleb Belastingdienst oma lehel Btw en privégebruik auto van de zaak, jaotises „Eigen bijdrage werknemers“. Sama leht märgib, et nende enda auto btw kalkulaator ei ole kasutatav, kui sina või su töötajad maksavad omaosalust. DriveHub järgib sama jaotust: omaosaluse korral ei teki tavalisi tegeliku läbisõidu ja forfait'i tulemusi, vaid käib eraldi arvutus. Aluseks olevad reeglid on otsuses Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): §2.4 määratleb tavaväärtuse (normale waarde) ja §2.4.1 kinnitab selle asemel forfait'i.
Jutt on autost, mis on btw mõttes ettevõtte vara. Füüsilisest isikust ettevõtja ei saa endale omaosalust maksta, seega küsimus puudutab töötajat.
Kolm võimalikku tulemust
1. Omaosalus katab kulud. „Kulusid katev“ tähendab, et arvesse lähevad kõik erakasutusele omistatavad kulud, nii need, millele lisandub btw (kütus, hooldus), kui ka need, millele ei lisandu (bpm, motorrijtuigenbelasting, kindlustus, amortisatsioon). Btw tuleb sul tasuda summalt, mille töötaja maksab.
2. Omaosalus ei kata kulusid ja btw maksult on suurem kui forfait. Sa tasud siiski btw makselt. Forfait ei ole kasutatav.
3. Omaosalus ei kata kulusid ja btw maksult on väiksem kui forfait. Makset käsitatakse kulusid katvale tasemele tõstetuna ja btw tasutakse sellelt summalt. Või võid valida, et deklareerid aasta viimase perioodi deklaratsioonis 2,7% või 1,5% catalogusprijs'ist (koos btw ja bpm-iga). Mõlemal juhul ei maksa sa btw-d summadelt, mille töötaja tasus.
Btw, mis sisaldub käibemaksuga makses, arvutatakse välja jagades 21/121, nagu näitab Belastingdienst'i rekenvoorbeeld btw berekenen.
Forfait, nagu DriveHub seda arvutab
- 2,7% catalogusprijs'ist ehk 1,5%, kui erakasutus jääb rohkem kui neli aastat pärast seda aastat, mil auto kasutusele võeti, või kui ostul ei arvatud btw-d maha.
- Vähendatud proportsionaalselt nende päevade võrra, mil auto oli sel aastal ka erakasutuseks kättesaadav.
- Korrutatud sinu maksustatava käibe osakaaluga.
- Piiratud mahaarvatud btw-ga, pärast sama käibeosakaalu rakendamist: selle aasta arvete btw pluss soetusaastal kogu ostu-btw, igal järgmisel neljal aastal viiendik sellest.
Forfait on mõeldud ainult autole, mille arvestus ei tuvasta erakasutust. DriveHub rakendab seda ainult siis, kui vastad küsimusele Täielik sõidupäevik vastusega Ei; vastasel juhul ütleb kaart, et forfait eeldab sõidupäevikut, mis erakasutust ei tuvasta.
Mida DriveHub ei tee
- Ta ei arvuta sinu eest tavaväärtust. Sina sisestad erakasutuse aastakulu ilma btw-ta ja kinnitad, et see sisaldab btw-vabu kulusid ja amortisatsiooni.
- Ainult üks töötaja. Mitme maksva töötaja korral DriveHub summat ei anna, sest iga makset tuleb võrrelda tema enda kuluga.
- Muud erakasutust ei ole. Kui omanik või mõni teine juht kasutas autot tasuta, summat ei anta; see vajab täiendavat korrektsiooni.
- Ainult lõppenud aasta. 2026. aasta summa ei ole enne 2027 lõplik, sest oktoobrist detsembrini võib see veel muutuda.
- KOR ei sobi. Kleineondernemersregeling'i korral sisendkäibemaksu mahaarvamist ei ole ega summat ka mitte.
- Ainult aastad 2020 kuni 2026. Hilisema aasta kohta summat ei anta, enne kui selle määr ja autoreeglid on üle kontrollitud.
- Deklaratsiooni lahter tasumisele kuuluva btw jaoks. DriveHub trükib mahaarvatava summa lahtrina 5b. Btw sellelt, mida töötaja maksab, või selle tavaväärtuselt (normale waarde) on btw tasulise teenuse pealt ja läheb rubriiki 1a. Kui kasutad selle asemel 2,7% / 1,5% forfait'd, läheb see aasta viimase deklaratsiooni rubriiki 1d; Toelichting bij de btw-aangifte 2026 ütleb 1d kohta: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". Maksetelt rubriigis 1a juba deklareeritud btw tühistatakse siis. Juhu jaoks, kus allpool kulusid makse tõstetakse tavaväärtuseni, Belastingdienst lahtrit ei nimeta, seega kontrolli seda oma raamatupidajaga. DriveHubi praegune versioon ei trüki veel selle summa kõrvale lahtrit.
Kodu ja töö vaheline sõit loetakse btw mõttes erakasutuseks, mis on oluline tavalise korrektsiooni puhul. Siin sõidupäevik summat ei määra.
Kuidas seda DriveHubis teha
- Ava Aruanded ja vali terve kalendriaasta. Osaline periood näitab ainult vahemaid.
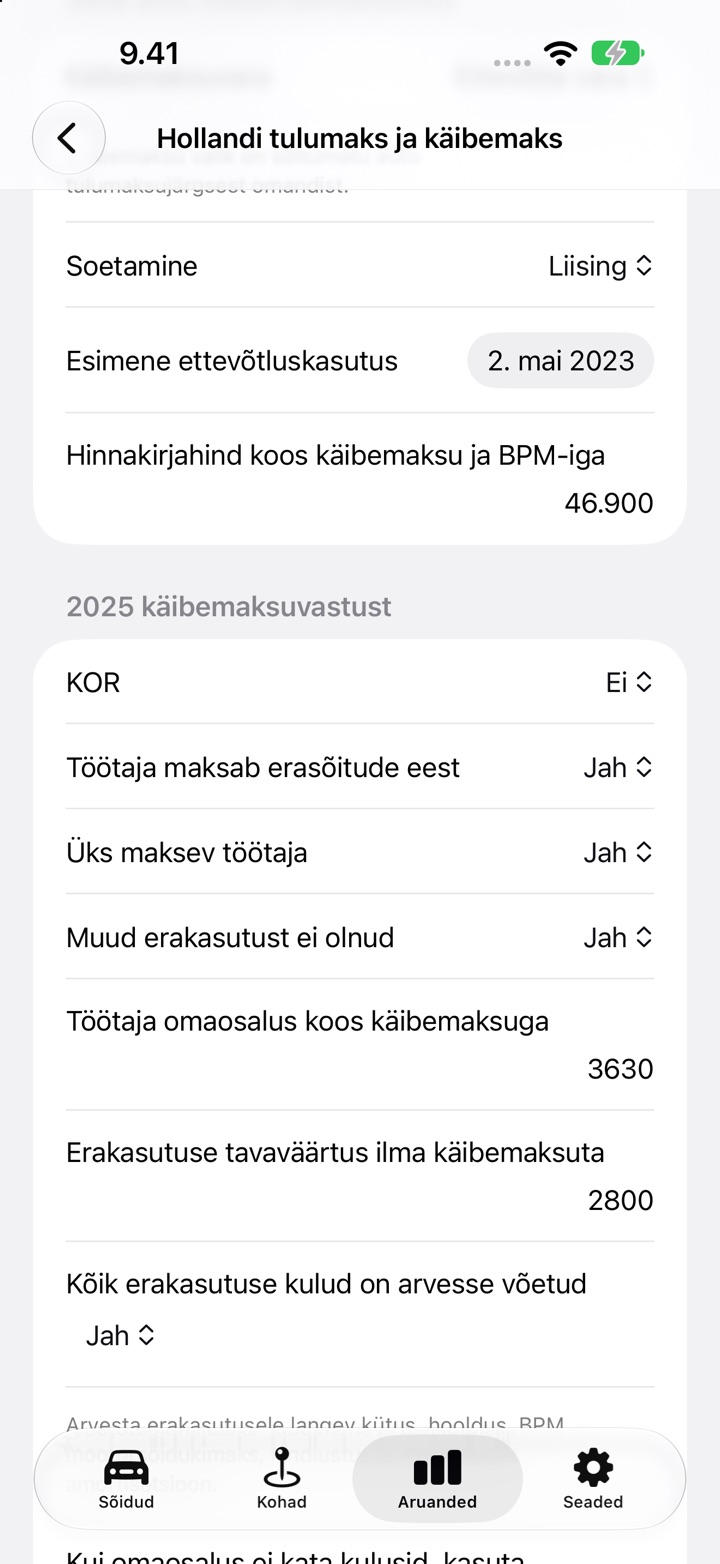
- Leia kaart Holland · tulumaks ja käibemaks ja puuduta Muuda auto käibemaksu ja kulusid. Ekraani nimi on Hollandi tulumaks ja käibemaks.
- Rubriigis Kalendriaasta puuduta Seadista käibemaksuaasta, kui aastal veel kirjet ei ole.
- Rubriigis Selle auto käibemaksukäsitlus määra Käibemaksuvara väärtuseks Ettevõtte vara, vali Soetamine, määra Esimene ettevõtluskasutus ja sisesta Hinnakirjahind koos käibemaksu ja BPM-iga. Btw-ga ostu puhul sisesta ostuhind ilma btw-ta ja ostuarve btw.
- Rubriigis Auto arved puuduta Lisa arve iga aasta arve kohta. Kindlustus ja mootorsõidukimaks märgi Käibemaksuta, et aastakirje oleks täielik.
- Aasta käibemaksuvastustes määra KOR väärtuseks Ei ja Töötaja maksab erasõitude eest väärtuseks Jah.
- Vasta küsimustele Üks maksev töötaja ja Muud erakasutust ei olnud. Sisesta Töötaja omaosalus koos käibemaksuga ja Erakasutuse tavaväärtus ilma käibemaksuta ning märgi Kõik erakasutuse kulud on arvesse võetud.
- Kui makse jääb kuludest väiksemaks, määra Kui omaosalus ei kata kulusid, kasuta väärtuseks Tavaväärtus või Kindlasummaline arvestus, kui lubatud.
- Sisesta Maksustatava käibe osakaal ja märgi Kõik autoarved on sisestatud. Kui makse jääb kuludest väiksemaks, sisesta ka Päevad, mil auto oli erasõitudeks kättesaadav; forfait'i jaoks määra Täielik sõidupäevik väärtuseks Ei.
Mida aruanne näitab
Kui aasta on läbi ja vastused täielikud, trükivad kaart ning PDF- ja Exceli-aruanne:
- Mahaarvatav käibemaks (5b)
- Töötaja makse käibemaksumäär, 21%
- Töötaja omaosalus koos käibemaksuga
- Erakasutuse tavaväärtus ilma käibemaksuta
- Tasumisele kuuluv käibemaks töötaja erakasutuselt
- kasutatud meetod: Kulusid kattev töötaja omaosalus, Omaosaluse käibemaks ületab kindlasummalise summa, Töötaja omaosalus · tavaväärtus, või Töötaja omaosalus · 2,7% kindlasumma või 1,5% kindel määr
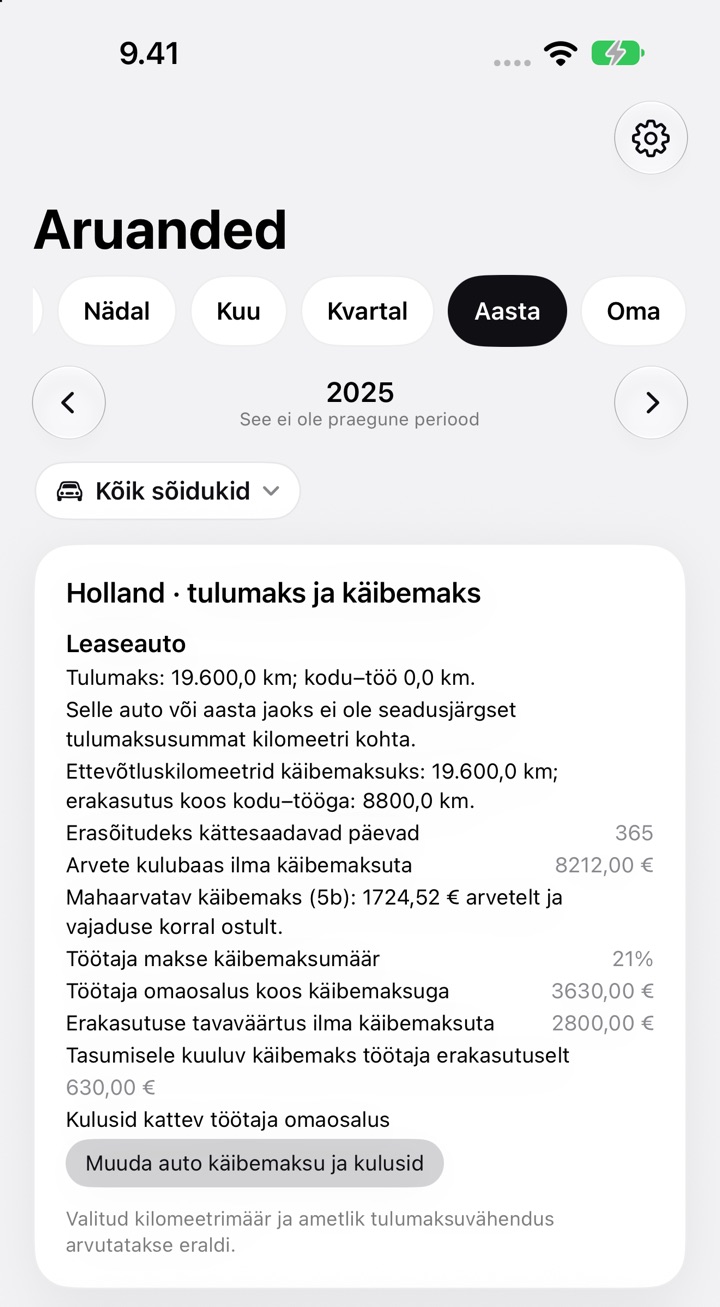
Kui mõni vastus puudub, ütleb kaart Käibemaks: andmeid ei piisa ja nimetab, mida lisada.
Kust edasi lugeda
500 kilomeetri reegel samale autole on eraldi test, mida käsitleb Auto van de zaak ja 500 km piir. Kui kaua arvestust säilitada, on kirjas artiklis Seitse aastat millest alates?. Teised Hollandi reeglid on Hollandi lehel.
See leht annab edasi selle, mida ütlevad Belastingdienst'i leht ja Staatscourant'i kinnitus, ja nimetab need, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma belastingadviseur'ilt — ja võta arvestus kaasa.
Kogu reegel koos allikatega: Holland: sõidupäeviku nõuded.