 DriveHub
Przewodnik po kraju · Holandia
Pracownik płaci za prywatne używanie samochodu służbowego. Co dzieje się z btw?
Holenderska firma, która pozwala pracownikowi jeździć swoim autem prywatnie za opłatą, nie może zastosować zwykłego rozliczenia VAT od samochodu. Oto kolejność, w jakiej działa przepis Belastingdienst, oraz to, o co DriveHub pyta, co oblicza i co drukuje.

Krótka odpowiedź
Gdy pracownik płaci eigen bijdrage (własną wpłatę) za prywatne używanie samochodu, który dla btw (holenderskiego VAT) należy do twojej firmy, pytanie nie brzmi już „ile kilometrów prywatnych?”, tylko dwa inne. Czy wpłata pokrywa koszty prywatnego użytku? A jeśli nie — czy btw od niej jest wyższy, czy niższy niż ryczałt (forfait) 2,7% / 1,5%?
Tak mówi Belastingdienst na stronie Btw en privégebruik auto van de zaak, w części „Eigen bijdrage werknemers”. Ta sama strona stwierdza, że jej własnego kalkulatora btw od samochodu nie wolno używać, gdy ty lub twoi pracownicy płacicie wpłatę własną. DriveHub trzyma się tego samego podziału: przy wpłacie nie powstają zwykłe wyniki z faktycznych kilometrów ani z ryczałtu, tylko uruchamia się osobne obliczenie. Zasady leżą w decyzji Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr 35053): §2.4 określa wartość rynkową (normal value), a §2.4.1 zatwierdza w jej miejsce ryczałt.
Dotyczy to samochodu zaliczanego do majątku firmy dla btw. Jednoosobowy przedsiębiorca nie może płacić wpłaty samemu sobie, więc pytanie dotyczy pracownika.
Trzy możliwe wyniki
1. Wpłata pokrywa koszty. „Pokrywająca koszty” oznacza, że uwzględniono każdy koszt związany z użytkiem prywatnym — zarówno z btw (paliwo, serwis), jak i bez (bpm, motorrijtuigenbelasting, ubezpieczenie, amortyzacja). Wtedy rozliczasz btw od tego, co płaci pracownik.
2. Wpłata ich nie pokrywa, a btw od niej jest wyższy niż ryczałt. Nadal rozliczasz btw od wpłaty. Ryczałt nie jest dostępny.
3. Wpłata ich nie pokrywa, a btw od niej jest niższy niż ryczałt. Wpłatę traktuje się tak, jakby podniesiono ją do kwoty pokrywającej koszty, i rozliczasz btw od tej kwoty. Możesz też wybrać zgłoszenie 2,7% lub 1,5% catalogusprijs (ceny katalogowej, z btw i bpm) w deklaracji za ostatni okres roku. W obu przypadkach nie płacisz btw od kwot, które zapłacił pracownik.
Btw zawarty we wpłacie brutto wyodrębnia się ze wzoru 21/121 — to metoda z rekenvoorbeeld btw berekenen Belastingdienst.
Ryczałt tak, jak liczy go DriveHub
- 2,7% catalogusprijs albo 1,5%, gdy użytek prywatny przypada później niż cztery lata po roku oddania auta do używania albo gdy przy zakupie nie odliczono btw.
- Pomniejszony proporcjonalnie do liczby dni, w których auto było w danym roku dostępne także do użytku prywatnego.
- Pomnożony przez twój udział w obrocie opodatkowanym.
- Ograniczony do btw, który odliczyłeś, po zastosowaniu tego samego udziału w obrocie: btw z faktur za dany rok oraz pełny btw z zakupu w roku zakupu albo jedna piąta tej kwoty w każdym z czterech kolejnych lat.
Ryczałt przysługuje tylko dla samochodu, którego ewidencja nie wykazuje użytku prywatnego. DriveHub stosuje go wyłącznie wtedy, gdy na pytanie Kompletna ewidencja przebiegu odpowiesz Nie; w przeciwnym razie karta informuje, że ryczałt wymaga ewidencji, która nie wykazuje użytku prywatnego.
Czego DriveHub nie robi
- Nie wylicza za ciebie wartości rynkowej. Wpisujesz roczny koszt użytku prywatnego bez btw i potwierdzasz, że zawiera koszty bez btw oraz amortyzację.
- Tylko jeden pracownik. Gdy wpłaca kilku pracowników, DriveHub wstrzymuje wynik, bo każdą wpłatę trzeba porównać z jej własnym kosztem.
- Brak innego użytku prywatnego. Jeśli właściciel lub inny kierowca korzystał z auta także bezpłatnie, wynik jest wstrzymany; to wymaga dalszej korekty.
- Tylko zamknięty rok. Wynik za 2026 nie jest ostateczny przed 2027, bo okres od października do grudnia może jeszcze coś zmienić.
- Bez KOR. Przy kleineondernemersregeling (zwolnieniu dla małych przedsiębiorców) nie ma odliczenia btw naliczonego, więc nie ma wyniku.
- Tylko lata 2020–2026. Dla późniejszego roku nie podaje się kwoty, dopóki nie sprawdzi się jego stawki i zasad dotyczących samochodów.
- Pole deklaracji dla należnego btw. DriveHub drukuje kwotę do odliczenia jako pole 5b. Btw od tego, co płaci pracownik, albo od wartości normalnej (normale waarde), to btw od odpłatnej usługi i trafia do rubriek 1a. Jeśli zamiast tego stosujesz forfait 2,7% / 1,5%, trafia do rubriek 1d ostatniej deklaracji w roku; Toelichting bij de btw-aangifte 2026 mówi o 1d: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". Btw wykazany już od wpłat w 1a jest wtedy korygowany wstecz. Dla przypadku, gdy wpłatę poniżej kosztów podnosi się do wartości normalnej, Belastingdienst nie wskazuje pola, więc sprawdź to z księgowym. Obecna wersja DriveHub nie drukuje jeszcze pola obok tej kwoty.
Dojazdy z domu do pracy liczą się dla btw jako użytek prywatny, co ma znaczenie przy zwykłej korekcie. Tutaj ewidencja kilometrów nie ustala kwoty.
Jak to zrobić w DriveHub
- Otwórz Raporty i wybierz cały rok kalendarzowy. Okres częściowy pokazuje tylko odległości.
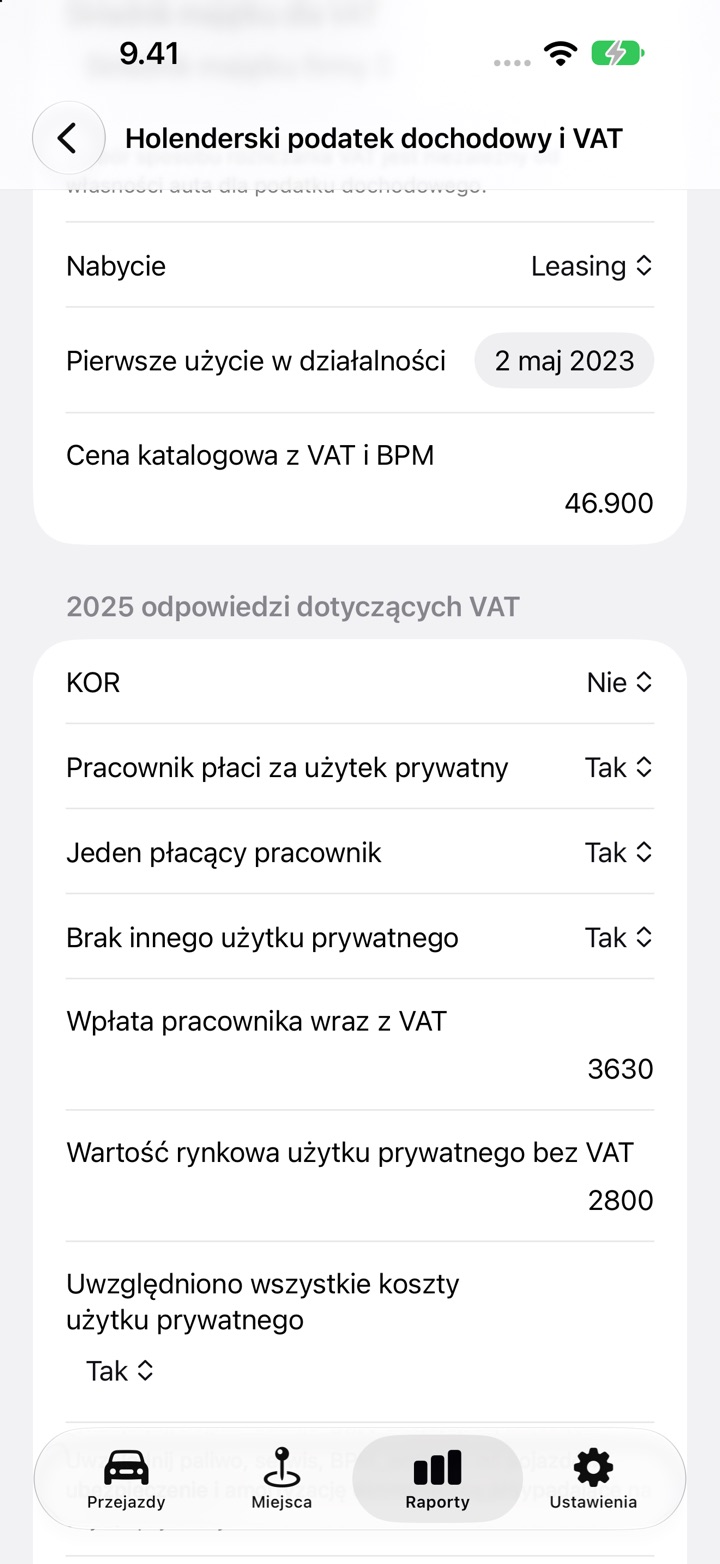
- Znajdź kartę Holandia · podatek dochodowy i VAT i dotknij Edytuj VAT i wydatki na samochód. Ekran nazywa się Holenderski podatek dochodowy i VAT.
- W sekcji Rok kalendarzowy dotknij Skonfiguruj rok VAT, jeśli rok nie ma zapisu.
- W sekcji Sposób rozliczania VAT dla auta ustaw Składnik majątku dla VAT na Składnik majątku firmy, wybierz Nabycie, ustaw Pierwsze użycie w działalności i wpisz Cena katalogowa z VAT i BPM. Przy zakupie z btw wpisz cenę zakupu bez btw i btw z faktury zakupu.
- W sekcji Faktury za samochód dotknij Dodaj fakturę dla każdej faktury z roku. Ubezpieczenie i podatek od pojazdu zapisz jako Bez VAT, aby roczny zapis był kompletny.
- W odpowiedziach VAT dla roku ustaw KOR na Nie, a Pracownik płaci za użytek prywatny na Tak.
- Odpowiedz na Jeden płacący pracownik i Brak innego użytku prywatnego. Wpisz Wpłata pracownika wraz z VAT oraz Wartość rynkowa użytku prywatnego bez VAT i ustaw Uwzględniono wszystkie koszty użytku prywatnego.
- Jeśli wpłata nie pokrywa kosztów, ustaw Jeśli wpłata nie pokrywa kosztów, użyj na Wartość rynkowa albo Ryczałt, jeśli dozwolony.
- Wpisz Udział obrotu opodatkowanego VAT i ustaw Wprowadzono wszystkie faktury za samochód. Jeśli wpłata nie pokrywa kosztów, wpisz też Dni, w których auto było dostępne do użytku prywatnego; dla ryczałtu ustaw Kompletna ewidencja przebiegu na Nie.
Co pokazuje raport
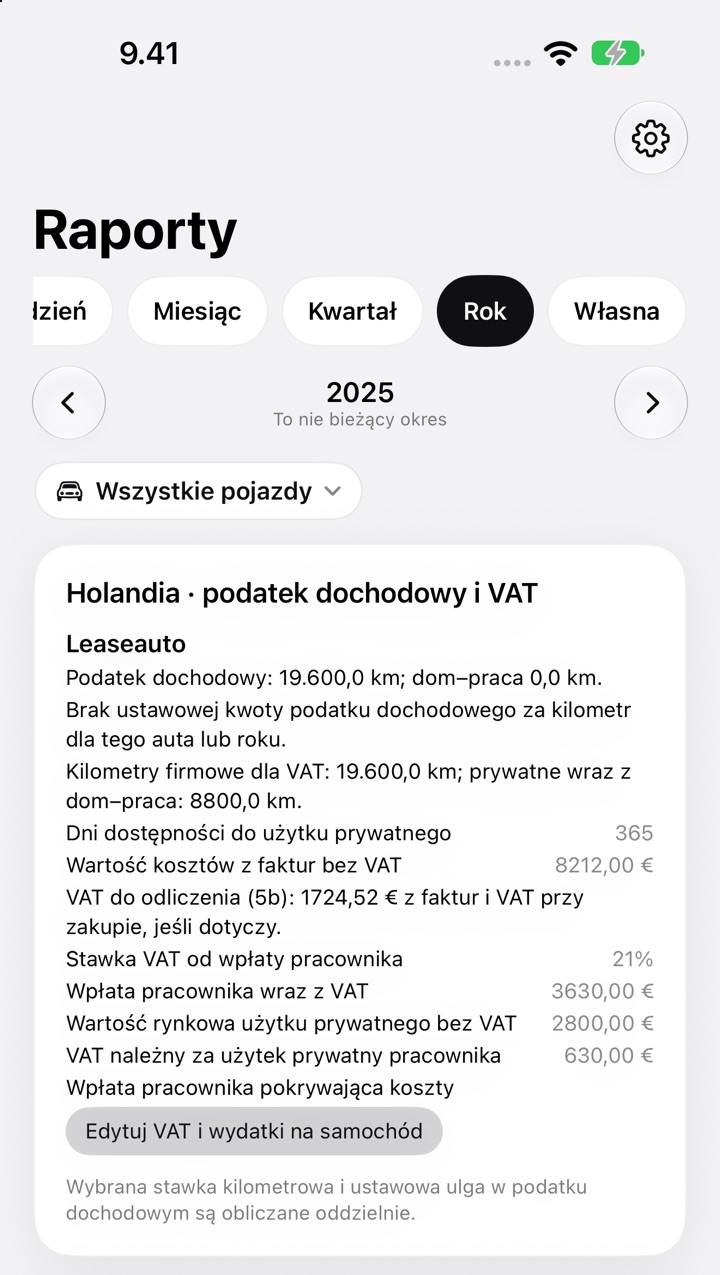
Gdy rok się skończy, a odpowiedzi są kompletne, karta oraz raport PDF i Excel drukują:
- VAT do odliczenia (5b)
- Stawka VAT od wpłaty pracownika, 21%
- Wpłata pracownika wraz z VAT
- Wartość rynkowa użytku prywatnego bez VAT
- VAT należny za użytek prywatny pracownika
- metodę: Wpłata pracownika pokrywająca koszty, VAT od wpłaty pracownika przekracza ryczałt, Wpłata pracownika · wartość rynkowa albo Wpłata pracownika · ryczałt 2,7% lub Ryczałt 1,5%
Jeśli brakuje odpowiedzi, karta pokazuje VAT: niewystarczające dane i wskazuje, co dodać.
Gdzie czytać dalej
Reguła 500 kilometrów dla tego samego samochodu to osobny test, opisany w Auto van de zaak i limit 500 km. Jak długo przechowywać zapisy — w Siedem lat od kiedy?. Pozostałe holenderskie zasady są na stronie o Holandii.
Ta strona przedstawia to, co mówią strona Belastingdienst i zatwierdzenie w Staatscourant, i wskazuje je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego belastingadviseur (doradcę podatkowego) — i przynieś dokumentację.
Pełna reguła wraz z przepisami, z których pochodzi: Holandia: wymogi dotyczące ewidencji przebiegu.