 DriveHub
Länderratgeber · Niederlande
Ihr Arbeitnehmer zahlt für die Privatnutzung des Firmenwagens. Was geschieht mit der btw?
Überlässt ein niederländisches Unternehmen seinen Firmenwagen gegen Entgelt einem Arbeitnehmer zur Privatnutzung, gilt nicht die übliche Umsatzsteuerberechnung für Autos. In dieser Reihenfolge prüft die Regel der Belastingdienst, und das fragt, berechnet und druckt DriveHub.

Die kurze Antwort
Zahlt ein Arbeitnehmer eine eigen bijdrage für die Privatnutzung eines Autos, das für die btw (Umsatzsteuer) zum Betriebsvermögen Ihres Unternehmens gehört, lautet die Frage nicht mehr „Wie viele private Kilometer?“, sondern zweierlei. Deckt die Zahlung die Kosten der Privatnutzung? Wenn nicht: Ist die btw auf die Zahlung höher oder niedriger als die Pauschale (forfait) von 2,7 % / 1,5 %?
So steht es auf der Seite der Belastingdienst Btw en privégebruik auto van de zaak im Abschnitt „Eigen bijdrage werknemers“. Dieselbe Seite sagt, dass ihr eigener Rechner für die Auto-btw nicht verwendet werden kann, wenn Sie oder Ihre Mitarbeiter eine eigen bijdrage zahlen. DriveHub folgt derselben Unterscheidung: Mit einer Beteiligung entfallen die üblichen Ergebnisse nach tatsächlichen Kilometern und nach Pauschale, und es läuft eine eigene Berechnung. Die Grundlage ist der Erlass Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): Nr. 2.4 definiert den Normalwert (normale waarde), Nr. 2.4.1 lässt an seiner Stelle die Pauschale zu.
Es geht um ein Auto, das für die btw als Betriebsvermögen gilt. Ein Einzelunternehmer kann sich selbst keine Beteiligung zahlen, die Frage betrifft also einen Arbeitnehmer.
Die drei Ergebnisse
1. Die Beteiligung deckt die Kosten. „Kostendeckend“ heißt: Alle Kosten, die der Privatnutzung zuzurechnen sind, zählen mit, sowohl solche mit btw (Kraftstoff, Wartung) als auch solche ohne (bpm, motorrijtuigenbelasting, Versicherung, Abschreibung). Sie führen dann btw auf das ab, was der Arbeitnehmer zahlt.
2. Sie deckt die Kosten nicht, und die btw auf die Zahlung liegt über der Pauschale. Sie führen weiterhin btw auf die Zahlung ab. Die Pauschale steht nicht zur Verfügung.
3. Sie deckt die Kosten nicht, und die btw auf die Zahlung liegt unter der Pauschale. Die Zahlung gilt als auf einen kostendeckenden Betrag erhöht, und Sie führen btw auf diesen Betrag ab. Oder Sie entscheiden sich, in der Erklärung für den letzten Zeitraum des Jahres 2,7 % oder 1,5 % der catalogusprijs (einschließlich btw und bpm) anzugeben. In beiden Fällen zahlen Sie keine btw auf die Beträge, die der Arbeitnehmer gezahlt hat.
Die btw in einer Zahlung, die btw enthält, wird mit 21/121 herausgerechnet, nach der Methode im rekenvoorbeeld btw berekenen der Belastingdienst.
Die Pauschale, wie DriveHub sie berechnet
- 2,7 % der catalogusprijs, oder 1,5 %, wenn die Privatnutzung mehr als vier Jahre nach dem Jahr der Inbetriebnahme liegt oder wenn beim Kauf keine btw abgezogen wurde.
- Anteilig gekürzt um die Tage, an denen das Auto in dem Jahr auch für die Privatnutzung bereitstand.
- Multipliziert mit Ihrem Anteil umsatzsteuerpflichtiger Umsätze.
- Gedeckelt auf die abgezogene btw, nach demselben Umsatzanteil: die Rechnungs-btw des Jahres, im Anschaffungsjahr dazu die gesamte Kauf-btw, in jedem der folgenden vier Jahre ein Fünftel davon.
Die Pauschale gilt nur für ein Auto, dessen Aufzeichnungen die Privatnutzung nicht belegen. DriveHub wendet sie nur an, wenn Sie Vollständiges Fahrtenbuch mit Nein beantworten; sonst steht auf der Karte, dass die Pauschale ein Fahrtenbuch voraussetzt, das die Privatnutzung nicht belegt.
Was DriveHub nicht tut
- Es ermittelt den Normalwert nicht für Sie. Sie geben die jährlichen Kosten der Privatnutzung ohne btw ein und bestätigen, dass sie Kosten ohne btw und die Abschreibung enthalten.
- Nur ein Arbeitnehmer. Zahlen mehrere Arbeitnehmer eine Beteiligung, hält DriveHub den Betrag zurück, denn jede Zahlung muss mit ihren eigenen Kosten verglichen werden.
- Keine weitere Privatnutzung. Hat auch der Inhaber oder ein anderer Fahrer das Auto unentgeltlich genutzt, wird der Betrag zurückgehalten; das erfordert eine weitere Korrektur.
- Nur ein abgeschlossenes Jahr. Ein Betrag für 2026 steht vor 2027 nicht fest, denn Oktober bis Dezember können ihn noch verändern.
- Keine KOR. Mit der kleineondernemersregeling gibt es keinen Vorsteuerabzug und keinen Betrag.
- Nur die Jahre 2020 bis 2026. Für ein späteres Jahr gibt es keinen Betrag, bis Satz und Autoregeln geprüft sind.
- Das Feld der Erklärung für die geschuldete btw. DriveHub druckt den abziehbaren Betrag als Feld 5b. Die btw auf das, was der Arbeitnehmer zahlt, oder auf den Normalwert (normale waarde) ist btw auf eine Leistung gegen Entgelt und gehört in rubriek 1a. Wenden Sie stattdessen das Forfait von 2,7 % / 1,5 % an, gehört sie in rubriek 1d der letzten Erklärung des Jahres; die Toelichting bij de btw-aangifte 2026 sagt zu 1d: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". Die bereits in 1a auf die Zahlungen erklärte btw wird dann zurückgenommen. Für den Fall, dass eine Zahlung unter den Kosten auf den Normalwert angehoben wird, nennt die Belastingdienst kein Feld; klären Sie das mit Ihrem Steuerberater. Die aktuelle Version von DriveHub druckt das Feld neben diesem Betrag noch nicht.
Die Fahrt zwischen Wohnung und Arbeit gilt für die btw als Privatnutzung, was für die gewöhnliche Korrektur zählt. Hier bestimmt das Fahrtenbuch den Betrag nicht.
So gehen Sie in DriveHub vor
- Öffnen Sie Berichte und wählen Sie das volle Kalenderjahr. Ein Teilzeitraum zeigt nur Strecken.
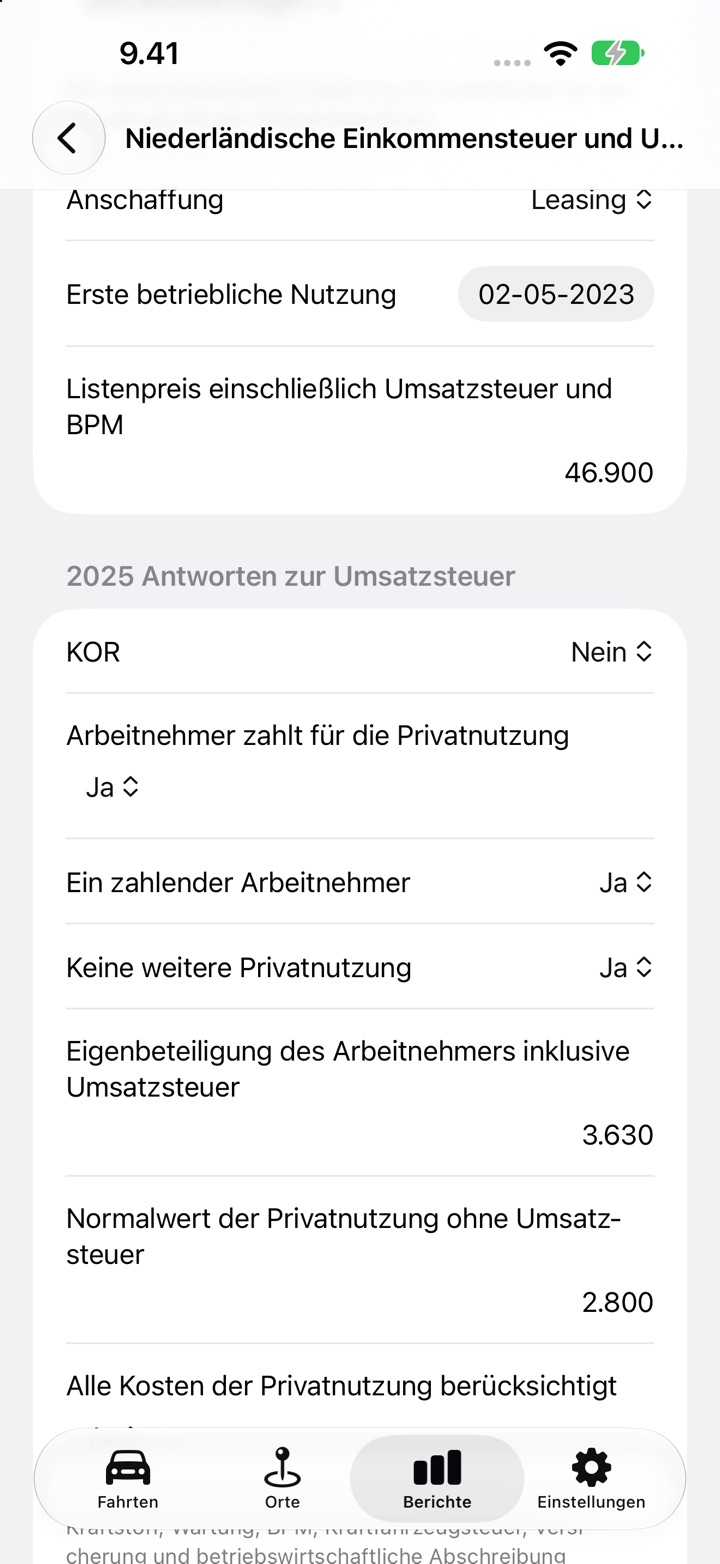
- Suchen Sie die Karte Niederlande · IB und Umsatzsteuer und tippen Sie auf Umsatzsteuer und Fahrzeugkosten bearbeiten. Der Bildschirm heißt Niederländische Einkommensteuer und Umsatzsteuer.
- Tippen Sie unter Kalenderjahr auf Umsatzsteuerjahr einrichten, falls für das Jahr noch kein Datensatz besteht.
- Stellen Sie unter Umsatzsteuerliche Behandlung dieses Fahrzeugs Umsatzsteuerliches Betriebsvermögen auf Betriebsvermögen, wählen Sie Anschaffung, setzen Sie Erste betriebliche Nutzung und tragen Sie Listenpreis einschließlich Umsatzsteuer und BPM ein. Bei einem Kauf mit btw geben Sie den Kaufpreis ohne btw und die btw der Kaufrechnung an.
- Tippen Sie unter Fahrzeugrechnungen auf Rechnung hinzufügen, für jede Rechnung des Jahres. Erfassen Sie Versicherung und motorrijtuigenbelasting als Keine Umsatzsteuer, damit die Jahresaufzeichnung vollständig ist.
- Stellen Sie in den Umsatzsteuer-Angaben des Jahres KOR auf Nein und Arbeitnehmer zahlt für die Privatnutzung auf Ja.
- Beantworten Sie Ein zahlender Arbeitnehmer und Keine weitere Privatnutzung. Tragen Sie Eigenbeteiligung des Arbeitnehmers inklusive Umsatzsteuer und Normalwert der Privatnutzung ohne Umsatzsteuer ein und setzen Sie Alle Kosten der Privatnutzung berücksichtigt.
- Liegt die Zahlung unter den Kosten, stellen Sie Wenn die Beteiligung nicht kostendeckend ist auf Normalwert oder Pauschale, falls zulässig.
- Tragen Sie Anteil umsatzsteuerpflichtiger Umsätze ein und setzen Sie Alle Fahrzeugrechnungen erfasst. Liegt die Zahlung unter den Kosten, geben Sie zusätzlich Tage, an denen das Auto privat genutzt werden konnte an; für die Pauschale setzen Sie Vollständiges Fahrtenbuch auf Nein.
Was der Bericht zeigt
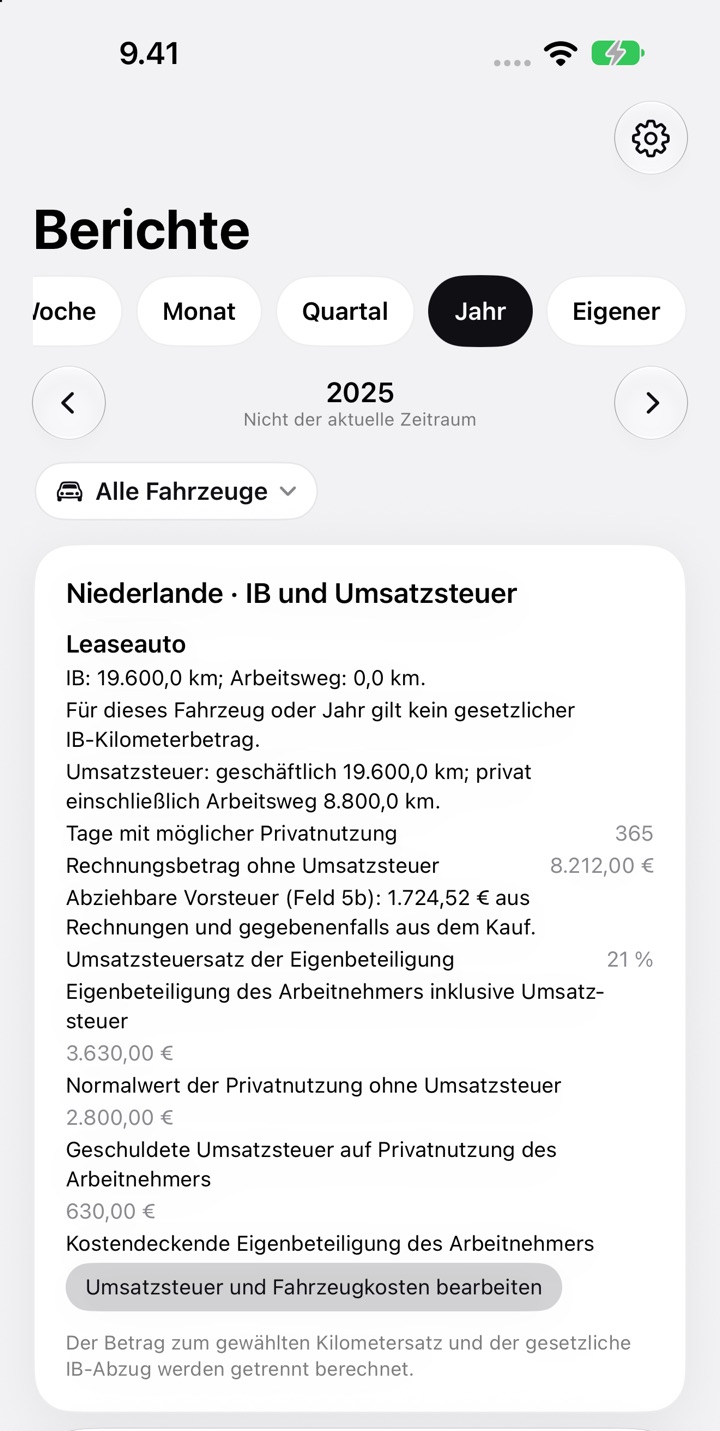
Ist das Jahr vorbei und sind die Angaben vollständig, druckt die Karte sowie der PDF- und Excel-Bericht:
- Abziehbare Vorsteuer (5b)
- Umsatzsteuersatz der Eigenbeteiligung, 21 %
- Eigenbeteiligung des Arbeitnehmers inklusive Umsatzsteuer
- Normalwert der Privatnutzung ohne Umsatzsteuer
- Geschuldete Umsatzsteuer auf Privatnutzung des Arbeitnehmers
- die Methode: Kostendeckende Eigenbeteiligung des Arbeitnehmers, Umsatzsteuer auf Eigenbeteiligung übersteigt Pauschale, Eigenbeteiligung Arbeitnehmer · Normalwert, oder Eigenbeteiligung Arbeitnehmer · 2,7-%-Pauschale beziehungsweise 1,5-%-Pauschale
Fehlt eine Angabe, steht auf der Karte Umsatzsteuer: unzureichende Daten, dazu, was zu ergänzen ist.
Wo es weitergeht
Die 500-Kilometer-Regel für dasselbe Auto ist eine eigene Prüfung, behandelt in Auto van de zaak und die 500-km-Grenze. Wie lange Sie die Unterlagen aufbewahren, steht in Sieben Jahre ab wann?. Die übrigen niederländischen Regeln finden Sie auf der Seite zu den Niederlanden.
Diese Seite gibt wieder, was die Seite der Belastingdienst und die Genehmigung in der Staatscourant sagen, und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren belastingadviseur — und bringen Sie die Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Niederlande: Anforderungen an das Fahrtenbuch.