 DriveHub
Landengids · Nederland
Je werknemer betaalt voor privégebruik van de auto van de zaak. Wat gebeurt er met de btw?
Een Nederlands bedrijf dat een werknemer tegen betaling privé met zijn auto laat rijden, kan de gewone auto-btw-berekening niet gebruiken. Dit is de volgorde waarin de regel van de Belastingdienst werkt, en wat DriveHub vraagt, berekent en afdrukt.

Het korte antwoord
Betaalt een werknemer een eigen bijdrage voor privégebruik van een auto die voor de btw tot het ondernemingsvermogen van je bedrijf behoort, dan is de vraag niet langer "hoeveel privékilometers?", maar zijn het twee andere vragen. Dekt de betaling de kosten van het privégebruik? Zo niet, is de btw over die betaling hoger of lager dan het forfait van 2,7% / 1,5%?
De Belastingdienst zegt dit op de pagina Btw en privégebruik auto van de zaak, onder het kopje "Eigen bijdrage werknemers". Op dezelfde pagina staat dat de eigen rekentool voor auto-btw niet gebruikt kan worden als jij of je personeel een eigen bijdrage betaalt. DriveHub volgt dezelfde splitsing: met een bijdrage maakt het de gebruikelijke uitkomsten op basis van werkelijke kilometers en forfait niet, en draait er een aparte berekening. De onderliggende regels staan in het besluit Omzetbelasting. Heffing privégebruik auto en toepassing BUA (Staatscourant 2020, nr. 35053): §2.4 definieert de normale waarde en §2.4.1 keurt in plaats daarvan het forfait goed.
Het gaat om een auto die voor de btw als ondernemingsvermogen geldt. Een eenmanszaak kan zichzelf geen bijdrage betalen, dus de vraag speelt bij een werknemer.
De drie uitkomsten
1. De bijdrage dekt de kosten. "Kostendekkend" betekent dat alle kosten die aan het privégebruik toe te rekenen zijn meetellen: zowel die met btw (brandstof, onderhoud) als die zonder (bpm, motorrijtuigenbelasting, verzekering, afschrijving). Je draagt dan btw af over wat de werknemer betaalt.
2. Ze dekt de kosten niet, en de btw over de betaling is hoger dan het forfait. Je draagt nog steeds btw af over de betaling. Het forfait is niet beschikbaar.
3. Ze dekt de kosten niet, en de btw over de betaling is lager dan het forfait. De betaling wordt behandeld alsof ze is verhoogd tot een kostendekkend bedrag, en je draagt btw af over dat bedrag. Of je kiest ervoor om in de aangifte over het laatste tijdvak van het jaar 2,7% of 1,5% van de catalogusprijs (inclusief btw en bpm) aan te geven. In beide gevallen betaal je geen btw over de bedragen die de werknemer heeft betaald.
De btw in een betaling inclusief btw reken je eruit met 21/121, de methode uit het rekenvoorbeeld btw berekenen van de Belastingdienst.
Het forfait zoals DriveHub het berekent
- 2,7% van de catalogusprijs, of 1,5% als het privégebruik meer dan vier jaar valt na het jaar waarin je de auto in gebruik nam, of als bij aanschaf geen btw is afgetrokken.
- Verlaagd naar rato van de dagen dat de auto dat jaar ook voor privégebruik beschikbaar was.
- Vermenigvuldigd met jouw aandeel btw-belaste omzet.
- Begrensd tot de btw die je hebt afgetrokken, na hetzelfde omzetaandeel: de factuur-btw van dat jaar, plus in het aanschafjaar de volledige aanschaf-btw, of in elk van de vier jaren daarna een vijfde ervan.
Het forfait is alleen bedoeld voor een auto waarvan de administratie privégebruik niet vaststelt. DriveHub past het alleen toe als je bij Volledige rittenregistratie Nee antwoordt; anders meldt de kaart dat het forfait een registratie vereist die geen privégebruik vaststelt.
Wat DriveHub niet doet
- Het berekent de normale waarde niet voor je. Je voert de jaarlijkse kosten van het privégebruik in, exclusief btw, en bevestigt dat daarin ook kosten zonder btw en afschrijving zijn opgenomen.
- Maar één werknemer. Bij meerdere werknemers die een bijdrage betalen houdt DriveHub het bedrag achter, omdat elke betaling met haar eigen kosten vergeleken moet worden.
- Geen ander privégebruik. Als de eigenaar of een andere bestuurder de auto ook gratis gebruikte, wordt het bedrag achtergehouden; dat vraagt om een verdere correctie.
- Alleen een afgelopen jaar. Een bedrag voor 2026 is pas in 2027 definitief, omdat oktober tot en met december het nog kunnen veranderen.
- Geen KOR. Met de kleineondernemersregeling is er geen voorbelasting-aftrek en dus geen bedrag.
- Alleen de jaren 2020 tot en met 2026. Voor een later jaar volgt geen bedrag voordat het tarief en de autoregels zijn gecontroleerd.
- Het aangiftevak voor de verschuldigde btw. DriveHub drukt het aftrekbare bedrag af als vak 5b. De btw over wat de werknemer betaalt, of over de normale waarde daarvan, is btw over een dienst tegen vergoeding en hoort in rubriek 1a. Gebruik je in plaats daarvan het forfait van 2,7% / 1,5%, dan hoort het in rubriek 1d van de laatste aangifte van het jaar; de Toelichting bij de btw-aangifte 2026 zegt over 1d: "Vermeld de btw die u moet betalen over het privégebruik door uzelf of door uw personeel". De btw die je al in 1a over de betalingen hebt aangegeven, corrigeer je dan terug. Voor het geval waarin een betaling onder de kostprijs wordt opgehoogd tot de normale waarde noemt de Belastingdienst geen vak, dus controleer dat met je accountant. De huidige versie van DriveHub drukt het vak nog niet af naast dit bedrag.
Woon-werkverkeer telt voor de btw als privégebruik, wat van belang is voor de gewone correctie. Hier bepaalt de kilometeradministratie het bedrag niet.
Zo doe je het in DriveHub
- Open Rapporten en kies het volledige kalenderjaar. Bij een deel van het jaar zie je alleen afstanden.
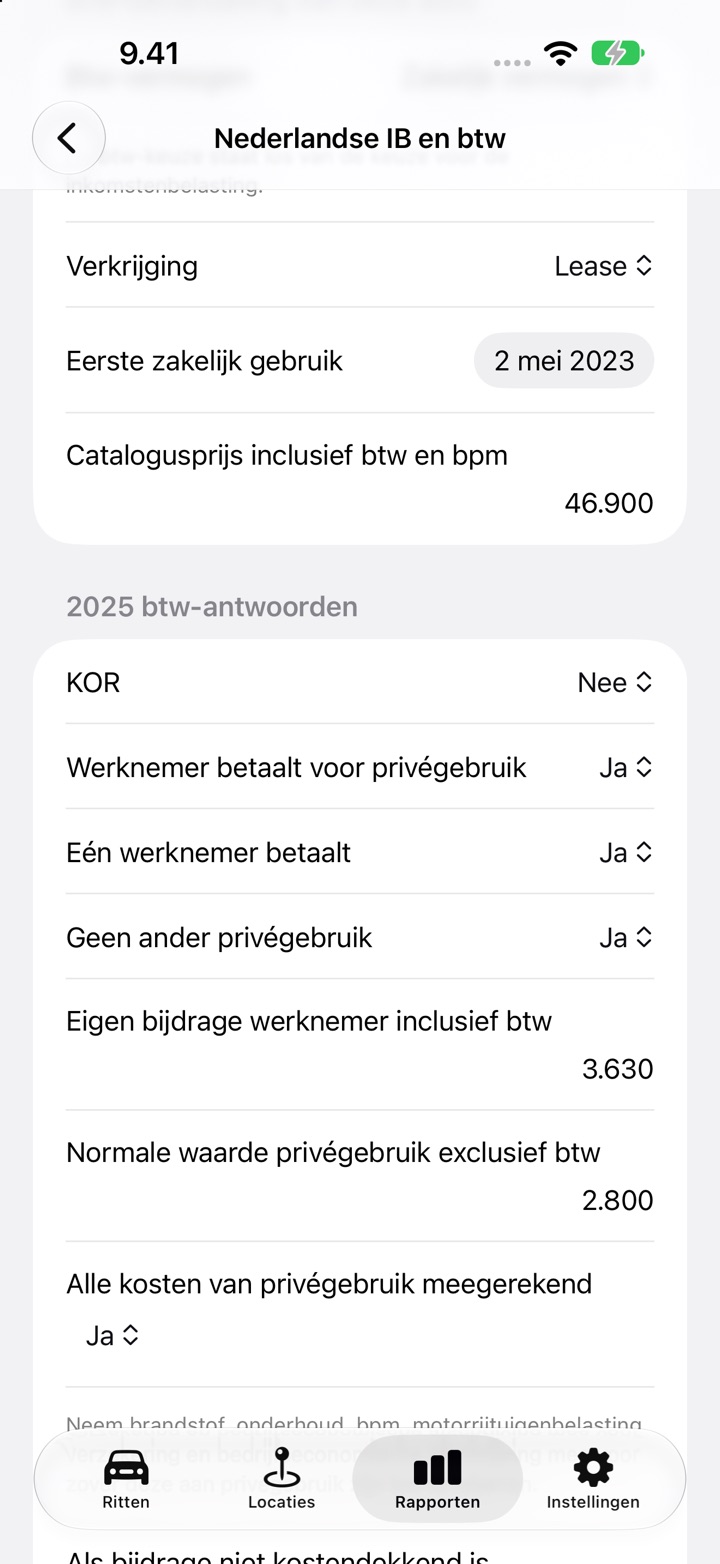
- Zoek de kaart Nederland · IB en btw en tik op Btw en autokosten bewerken. Het scherm heet Nederlandse IB en btw.
- Tik onder Kalenderjaar op Btw-jaar instellen als het jaar nog geen gegevens heeft.
- Stel onder Btw-behandeling van deze auto Btw-vermogen in op Zakelijk vermogen, kies Verkrijging, stel Eerste zakelijk gebruik in en voer de Catalogusprijs inclusief btw en bpm in. Voer bij een aankoop met btw de aankoopprijs exclusief btw en de btw van de aankoopfactuur in.
- Tik onder Autofacturen op Factuur toevoegen voor elke factuur van het jaar. Leg verzekering en motorrijtuigenbelasting vast als Geen btw, zodat de jaaradministratie compleet is.
- Zet bij de btw-antwoorden van het jaar KOR op Nee en Werknemer betaalt voor privégebruik op Ja.
- Beantwoord Eén werknemer betaalt en Geen ander privégebruik. Voer Eigen bijdrage werknemer inclusief btw en Normale waarde privégebruik exclusief btw in en zet Alle kosten van privégebruik meegerekend aan.
- Is de betaling lager dan de kosten, kies dan bij Als bijdrage niet kostendekkend is voor Normale waarde of Forfait indien toegestaan.
- Voer Aandeel btw-belaste omzet in en zet Alle autofacturen ingevoerd aan. Is de betaling lager dan de kosten, voer dan ook Dagen beschikbaar voor privégebruik in; zet voor het forfait Volledige rittenregistratie op Nee.
Wat het rapport laat zien
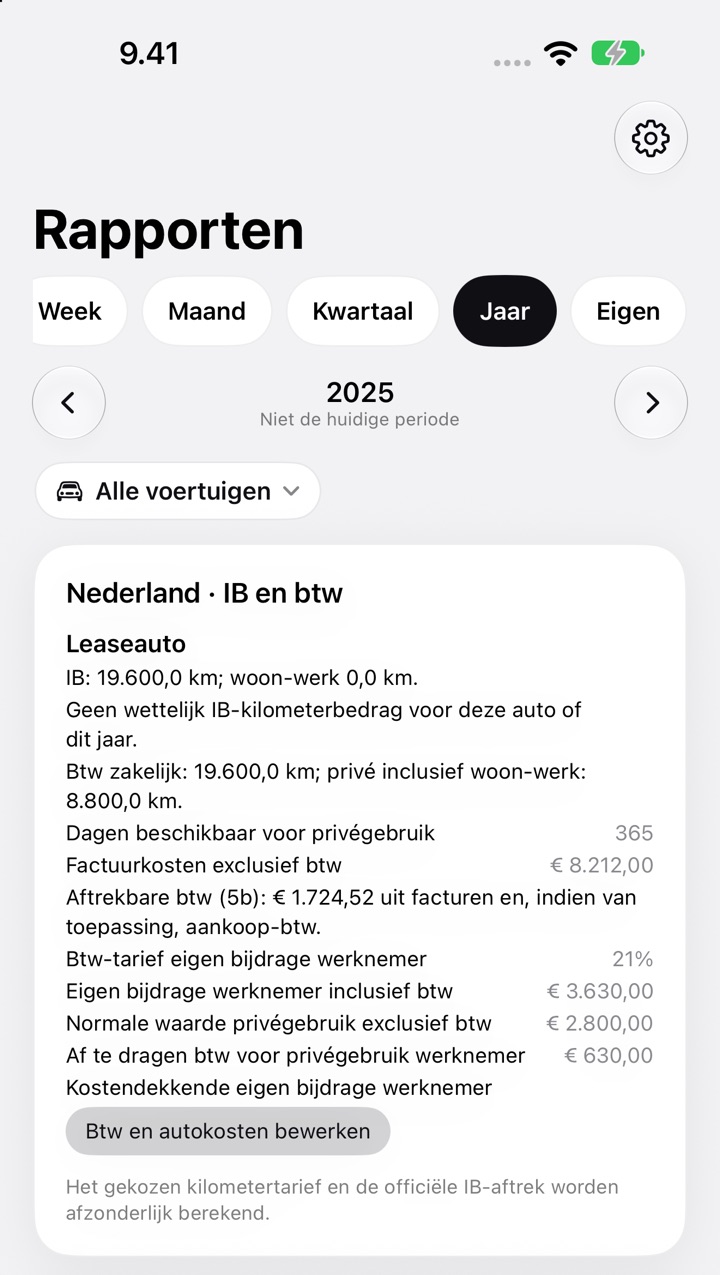
Zodra het jaar voorbij is en de antwoorden compleet zijn, drukken de kaart en het pdf- en Excel-rapport af:
- Aftrekbare btw (5b)
- Btw-tarief eigen bijdrage werknemer, 21%
- Eigen bijdrage werknemer inclusief btw
- Normale waarde privégebruik exclusief btw
- Af te dragen btw voor privégebruik werknemer
- de methode: Kostendekkende eigen bijdrage werknemer, Btw over eigen bijdrage hoger dan forfait, Eigen bijdrage werknemer · normale waarde, of Eigen bijdrage werknemer · forfait 2,7% of forfait van 1,5%
Ontbreekt er een antwoord, dan staat op de kaart Btw: onvoldoende gegevens met wat je nog moet toevoegen.
Waar je verder kunt lezen
De 500-kilometerregel voor dezelfde auto is een aparte toets, behandeld in Auto van de zaak en de grens van 500 km. Hoe lang je de administratie moet bewaren staat in Rittenregistratie bewaren: wanneer de 7 jaar beginnen. De andere Nederlandse regels staan op de pagina Nederland.
Deze pagina geeft weer wat de pagina van de Belastingdienst en de goedkeuring in de Staatscourant zeggen, en noemt ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je belastingadviseur — en neem de administratie mee.
De volledige regel, met de bronnen waarop die berust: Nederland: eisen aan de rittenregistratie.