 DriveHub
Przewodnik po kraju · Francja · 7 min
Indemnités kilométriques: URSSAF chce przejazdów i dokładnych kilometrów
Pracodawca wypłaca ci indemnités kilométriques za jazdę własnym samochodem w celach służbowych. Do wysokości barème nie są objęte składkami, pod warunkiem że pracodawca ma justificatif dwóch rzeczy: że przejazdy służbowe się odbyły i ile dokładnie kilometrów liczyły.

Krótka odpowiedź
Jeśli musisz używać własnego samochodu w pracy, pracodawca może wypłacać ci indemnités kilométriques, czyli kilometrówkę. Do wysokości podatkowego barème przyjmuje się, że dodatek został wykorzystany zgodnie z przeznaczeniem, więc nie są od niego należne składki na ubezpieczenia społeczne.
Dla benzynowego samochodu 5 CV, który przejechał 8 000 kilometrów służbowych, ten limit wynosi 4 251 € za rok. Wszystko ponad nim wymaga osobnego dowodu (przykład niżej).
Domniemanie obejmuje to, czy pieniądze odpowiadały kosztom samochodu, które mają pokrywać. Nie obejmuje tego, czy przejazdy się odbyły. Do tego BOSS wymaga od pracodawcy dwóch rzeczy: że przejazdy służbowe istniały i dokładnej liczby przejechanych kilometrów. Rozdział BOSS o kilometrówce nie wskazuje żadnego formularza, żadnych kolumn ani carte grise.
Bez tego dowodu cały dodatek wraca do podstawy wymiaru składek. URSSAF może sięgnąć trzy lata wstecz, licząc od końca roku kalendarzowego, za który były należne.
Do wysokości barème dodatek korzysta z domniemania
Reguła jest w BOSS, Frais professionnels, rozdział 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. § 390 w całości:
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
BOSS powołuje na jego poparcie dwa wyroki Cour de cassation: Cass. soc., 11 stycznia 1996, n° 93-18.295 i n° 94-10.903.
Limitem jest barème z zeznania podatkowego; jego podstawą prawną jest arrêté du 4 septembre 2025, które zastąpiło arrêté du 20 décembre 2002. Jego art. 4: "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
Jak mocne jest „réputée”? BOSS § 110 nazywa domniemanie dla dodatków ryczałtowych "une présomption absolue ne pouvant être renversée par la preuve contraire" — "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." Okoliczności wskazane w arrêté to pracownik, który musi używać własnego samochodu w pracy.
§ 120 dodaje warunek: domniemanie "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Jeśli pracodawca część kosztów samochodu płaci też bezpośrednio, "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
Jakiego dowodu wymaga URSSAF?
Dwóch faktów, oba wymienione w § 390: istnienia przejazdów służbowych i dokładnej liczby przejechanych kilometrów. Rozdział 3 nie przepisuje rodzaju dokumentu, pola na cel każdego przejazdu ani układu. Słowo, którego używa BOSS, to exact.
Najpierw dwa warunki. Zwolnienie wymaga "Que les frais aient un caractère professionnel" i "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). A pracownik musi być "contraints d'utiliser leur véhicule personnel à des fins professionnelles" (§ 415); dawna tolerancja dla samochodu używanego "pour convenance personnelle" w drodze do pracy "ne s'applique plus."
Co grozi bez justificatif?
Ostatnie zdanie § 390: bez dokumentu wykazującego charakter, wielkość i rzeczywistość kosztów dodatki "seront intégrées dans l'assiette des cotisations et contributions sociales."
Chodzi o całą kwotę. Według BOSS § 100, gdy pracodawca nie może wykazać rzeczywistych kosztów zawodowych stojących za dodatkiem, "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." Dodatek, za którym nie stoją przejazdy, traktuje się jak wynagrodzenie.
Ponad barème nadwyżka wymaga własnego dowodu
Dla wszystkiego, co wypłacono ponad barème, BOSS § 400: "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
Część poniżej limitu wymaga więc przejazdów i kilometrów. Część ponad nim wymaga dodatkowo dowodu, że pieniądze rzeczywiście wydano na samochód.
Przykład liczbowy
Weźmy pracownika z benzynowym samochodem 5 CV, który przejeżdża w roku 8 000 kilometrów służbowych. W barème na urssaf.fr wiersz 5 CV dla przedziału od 5 001 do 20 000 km to (d × 0,357) + 1 395, gdzie d to "distance parcourue à titre professionnel en km".
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € — zwolniony limit dla przebiegu z tego roku.
Przy 0,50 € za kilometr pracodawca płaci 4 000 €. To poniżej limitu, więc korzysta z domniemania; pracodawcy nadal potrzebne są przejazdy i 8 000 km.
Przy 0,60 € za kilometr płaci 4 800 €. 549 € ponad 4 251 € wymaga dodatkowo dowodu faktycznego wykorzystania (§ 400), inaczej podlega składkom.
Bez żadnej ewidencji przejazdów nie jest chroniona żadna z tych kwot: całe 4 000 € albo 4 800 € trafia do podstawy (§§ 100, 390). Jak ogólnie działają przedziały i wiersze, opisuje barème kilométrique w pigułce.
Czyj samochód się liczy
BOSS § 420: barème jest "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." Kwalifikuje się twój samochód, samochód małżonka, członka gospodarstwa podatkowego, auto, którego jesteś współwłaścicielem, albo takie, które wynajmujesz.
Samochód elektryczny: +20 %
BOSS § 380: "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." Te 20 % są w BOSS i w podatkowym barème, a nie w arrêté.
urssaf.fr publikuje na 2026 osobną tabelę „Véhicules 100 % électriques” (strona "Vérifié le 24 avril 2026"). Dla 5 CV to d × 0,763 do 5 000 km, (d × 0,428) + 1 674 do 20 000 km i d × 0,512 powyżej. To wiersz spalinowy (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Dla tych samych 8 000 km: 8 000 × 0,428 = 3 424 € plus 1 674 € = 5 098 €.
Parkowanie i wspólne dojazdy
BOSS § 410 czyni parkowanie dodatkowym kosztem zawodowym "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." Dodatek go nie pochłania.
O wspólnych dojazdach § 400: "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." Współpracownicy jadący razem nie dostają dodatku za ten przejazd.
Gérants i présidents
BOSS rozciąga te same zasady na niektórych członków zarządu, w ramach uproszczenia. § 130: "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
U podstaw leży § 90, według którego ich koszty zawodowe zwraca się "que sur la base des dépenses réelles"; samochód jest wyjątkiem, z tym samym dowodem. Gérant większościowy nie jest na tej liście, a BOSS nie mówi o nim w tym rozdziale nic.
Jak daleko wstecz może sięgnąć URSSAF
Code de la sécurité sociale art. L244-3: "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." Gdy stwierdzono travail illégal, art. L244-11: "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
To, jak długo pracodawca przechowuje dokumenty, to osobna, podatkowa reguła. LPF art. L102 B wymaga przechowywania dokumentów podlegających kontroli administracji przez sześć lat, a dokument utworzony elektronicznie przechowuje się elektronicznie.
Lista z „carte grise” dotyczy innego dodatku
Wiele stron na ten temat podaje tę samą listę: data, cel, moc fiskalna, kopia carte grise. Nie pochodzi ona z rozdziału BOSS o kilometrówce.
Carte grise i moc fiskalna są w BOSS § 980, o dodatku paliwowym na dojazdy do pracy. Brzmi on: "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". Jego justificatifs dotyczą "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." Przy własnych frais réels pracownika BOFiP § 230 wymienia certificat d'immatriculation wśród tego, co "pourront être demandés".
Rozdział 3, który reguluje kilometrówkę służbową, nie ma listy daty i celu dla każdego przejazdu. Zapisywanie celu każdego przejazdu i tak jest rozsądne, bo pokazuje, że przejazd był służbowy, ale nie jest to pole wymagane przez BOSS.
Jeśli rozliczasz też frais réels
Pracownik, który w zeznaniu podatkowym wybiera frais réels, jest w innym systemie. Ma on własne dowody i własną regułę 40 km dla dojazdu do pracy.
Jedno powiązanie między nimi: impots.gouv.fr każe takiemu podatnikowi "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) mówi to samo o zwracanych przejazdach służbowych, "même lorsque le salarié utilise sa voiture personnelle".
Co DriveHub z tym robi
§ 390 pyta, które przejazdy były służbowe i ile dokładnie kilometrów liczyły. Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Każdy przejazd zachowuje początek, koniec, czas i odległość, i niczego nie trzeba uruchamiać.
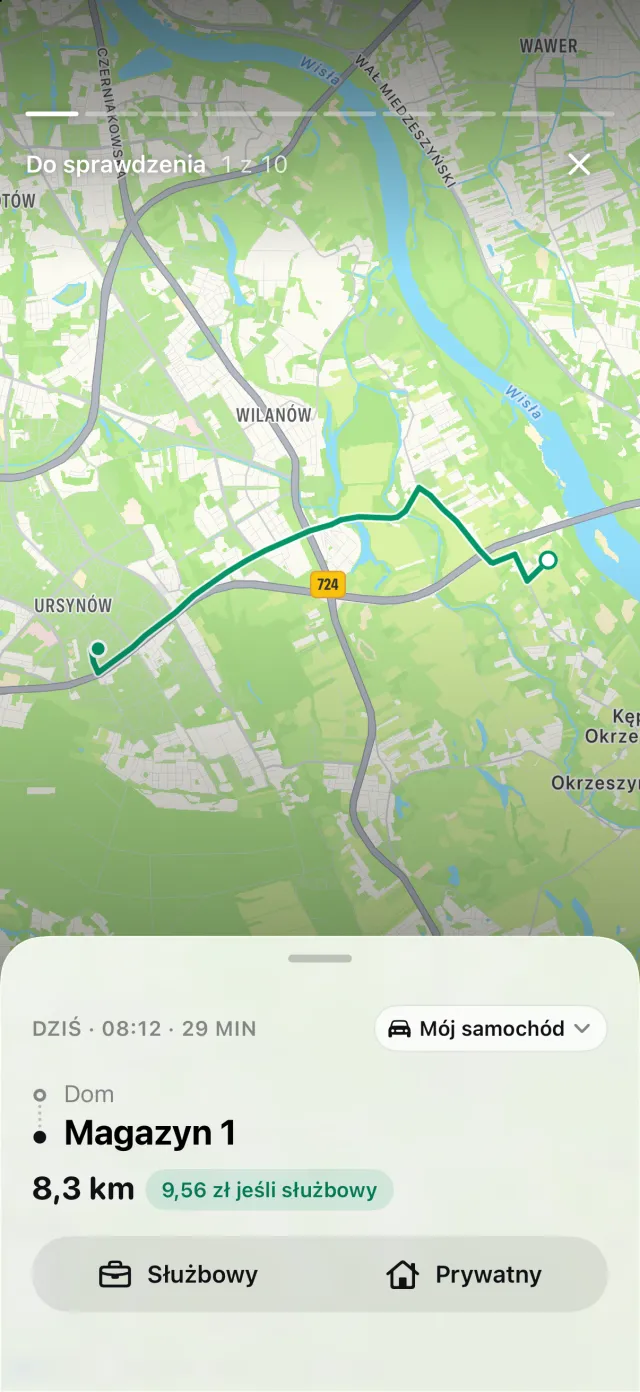
Reguły miejsc, twoje dawne trasy i godziny pracy klasyfikują, co się da. Reszta czeka w Do sprawdzenia na stuknięcie Służbowy albo Prywatny, więc kilometry służbowe są sumą zapisanych przejazdów, a nie szacunkiem.
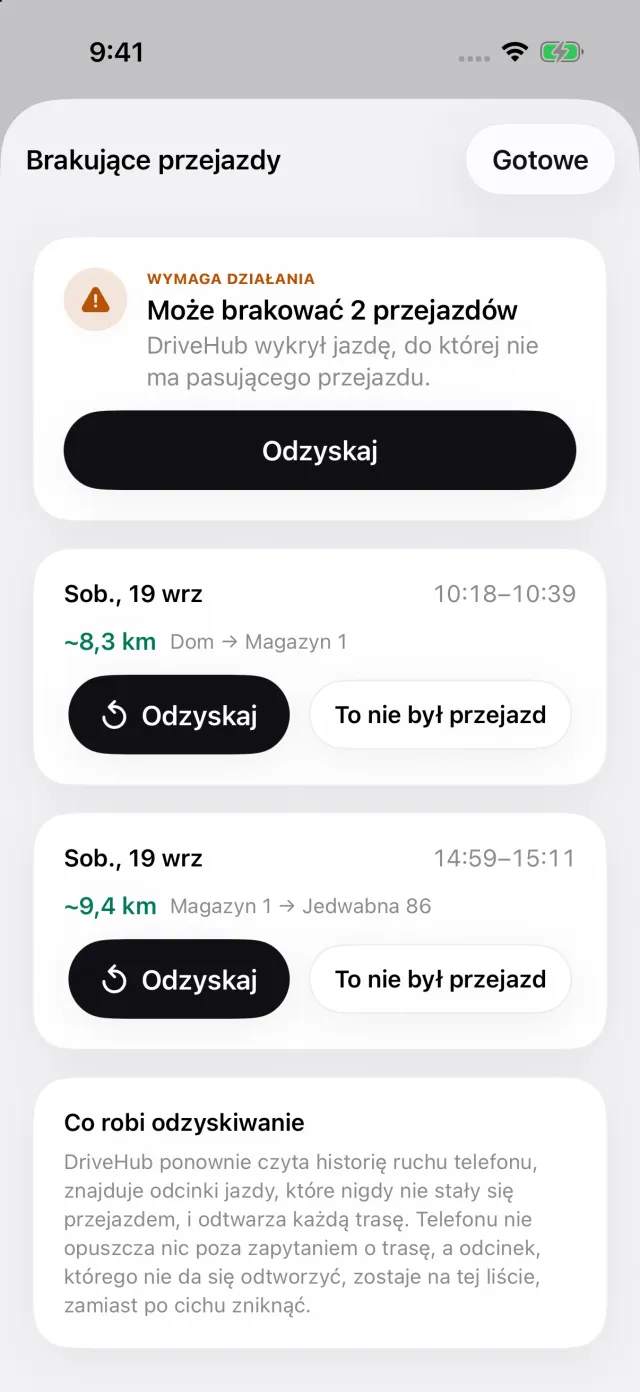
Jeśli iPhone zarejestrował jazdę bez pasującego przejazdu, na karcie Przejazdy pojawia się historia Pominięte przejazdy. Otwiera listę Brakujące przejazdy, gdzie Odzyskaj odtwarza trasę — więc luka pokazuje się sama, zanim ktokolwiek sprawdzi rok.
Dla Francji DriveHub pyta o moc fiskalną każdego samochodu i wylicza barème dla każdego auta osobno, za rok kalendarzowy. Raporty eksportuje jako PDF do dokumentacji pracodawcy oraz jako Excel lub CSV dla księgowego. Przejazdy zostają na twoim iPhonie i w twoim własnym iCloud, bez konta.
- DriveHub w App Store
- Francja: co musi zawierać ewidencja przebiegu
- Skonfiguruj automatyczne śledzenie
- Cztery sposoby prowadzenia ewidencji przebiegu w porównaniu
Ta strona przedstawia to, co mówią BOSS, arrêté i same kodeksy, i wskazuje paragraf, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej ani kadrowo-płacowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego expert-comptable — i przynieś dokumentację.
Pełna reguła wraz z przepisami, z których pochodzi: Francja: wymogi dotyczące ewidencji przebiegu.