 DriveHub
Riigijuhend · Prantsusmaa · 7 min
Indemnités kilométriques: URSSAF tahab näha sõite ja täpseid kilomeetreid
Tööandja maksab sulle indemnités kilométriques'i selle eest, et sõidad tööasjus oma autoga. Barème'i piires ei maksustata neid sotsiaalmaksetega, tingimusel et tööandjal on tõend (justificatif) kahe asja kohta: et tööalased sõidud toimusid ja kui täpselt palju kilomeetreid need kokku andsid.

Lühike vastus
Kui pead tööasjus kasutama oma autot, võib tööandja maksta sulle indemnités kilométriques'i ehk kilomeetrihüvitist. Maksu-barème'i piires eeldatakse, et hüvitist kasutati sihtotstarbeliselt, nii et sellelt sotsiaalmakseid ei maksta.
5 CV bensiiniauto puhul, millega sõidetakse 8 000 tööalast kilomeetrit, on see ülempiir aastas 4 251 €. Kõik, mis ületab piiri, vajab oma tõendit (arvutusnäide allpool).
Eeldus katab küsimuse, kas raha vastas autokuludele, mida see asendab. See ei kata küsimust, kas sõidud toimusid. Selle kohta küsib BOSS tööandjalt kahte asja: et tööalased sõidud toimusid, ja läbitud kilomeetrite täpset arvu. BOSS-i kilomeetrihüvitise peatükk ei nimeta ühtki vormi, veergu ega carte grise'i.
Ilma selle tõendita läheb kogu hüvitis tagasi sotsiaalmaksete baasi. URSSAF saab vaadata tagasi kolm aastat selle kalendriaasta lõpust, mille eest maksed tuli tasuda.
Barème'i piires on hüvitis eeldatavalt õige
Reegel on kirjas BOSS, Frais professionnels 3. peatükis — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. § 390 tervikuna:
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
BOSS toetub selles kahele Cour de cassation'i otsusele: Cass. soc., 11. jaanuar 1996, n° 93-18.295 ja n° 94-10.903.
Ülempiir on tuludeklaratsiooni barème; selle õiguslik alus on arrêté du 4 septembre 2025, mis asendas arrêté du 20 décembre 2002. Selle art. 4: "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
Kui tugev on „réputée“? BOSS § 110 nimetab kindlasummaliste hüvitiste eeldust "une présomption absolue ne pouvant être renversée par la preuve contraire" — "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." Asjaolud, mida arrêté nimetab, on töötaja, kes peab tööasjus kasutama oma autot.
§ 120 lisab tingimuse: eeldus "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Kui tööandja maksab osa autokuludest ka otse, "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
Millist tõendit URSSAF küsib?
Kahte fakti, mõlemad nimetatud §-s 390: tööalaste sõitude olemasolu ja läbitud kilomeetrite täpne arv. 3. peatükk ei kirjuta ette dokumendi liiki, iga sõidu eesmärgi lahtrit ega vormi. BOSS-i sõna on exact ehk täpne.
Enne seda tulevad kaks tingimust. Vabastus eeldab, "Que les frais aient un caractère professionnel" ja "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). Ja töötaja peab olema "contraints d'utiliser leur véhicule personnel à des fins professionnelles" (§ 415); vana leevendus auto kohta, mida kasutati tööle sõiduks "pour convenance personnelle", "ne s'applique plus."
Mis juhtub ilma tõendita?
§ 390 viimane lause: ilma dokumendita, mis tõendab kulude olemust, ulatust ja tegelikkust, "seront intégrées dans l'assiette des cotisations et contributions sociales."
See puudutab kogu summat. BOSS § 100 järgi, kui tööandja ei suuda näidata hüvitise taga tegelikke tööalaseid kulusid, "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." Hüvitist, mille taga sõite pole, käsitletakse palgana.
Barème'i ületav osa vajab oma tõendit
Kõige kohta, mis makstakse üle barème'i, ütleb BOSS § 400: "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
Seega vajab ülempiirist allapoole jääv osa sõite ja kilomeetreid. Ülempiiri ületav osa vajab lisaks tõendit, et raha kulus tegelikult autole.
Arvutusnäide
Võtame töötaja, kellel on 5 CV bensiiniauto ja kes sõidab aastas 8 000 tööalast kilomeetrit. urssaf.fr-i barème'is on 5 CV rida vahemikus 5 001 kuni 20 000 km (d × 0,357) + 1 395, kus d on "distance parcourue à titre professionnel en km".
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € — selle aasta sõitude maksuvaba ülempiir.
0,50 € kilomeetri eest maksab tööandja 4 000 €. See jääb alla ülempiiri, nii et eeldatakse sihtotstarbelist kasutamist; tööandjal on endiselt vaja sõite ja 8 000 km.
0,60 € kilomeetri eest maksab ta 4 800 €. 4 251 € ületavad 549 € vajavad lisaks tõendit tegeliku kasutamise kohta (§ 400), muidu makstakse neilt sotsiaalmakseid.
Kui sõitude kohta pole üldse arvestust, ei ole kumbki summa kaitstud: kogu 4 000 € või 4 800 € läheb baasi (§§ 100, 390). Kuidas vahemikud ja read üldiselt töötavad, on artiklis barème kilométrique lahti seletatuna.
Kelle auto loeb
BOSS § 420: barème on "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." Sobib sinu auto, su abikaasa oma, maksuleibkonna liikme oma, kaasomandis auto või renditud auto.
Elektriauto: +20 %
BOSS § 380: "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." 20 % on kirjas BOSS-is ja maksu-barème'is, mitte arrêté's.
urssaf.fr avaldab 2026. aasta kohta eraldi tabeli „Véhicules 100 % électriques“ (lehel "Vérifié le 24 avril 2026"). 5 CV puhul on seal d × 0,763 kuni 5 000 km, (d × 0,428) + 1 674 kuni 20 000 km ja d × 0,512 sealt edasi. See on sisepõlemismootoriga auto rida (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Samade 8 000 km puhul: 8 000 × 0,428 = 3 424 €, pluss 1 674 € = 5 098 €.
Parkimine ja ühissõit
BOSS § 410 muudab parkimise täiendavaks tööalaseks kuluks "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." Hüvitis seda ei neela.
Ühissõidu kohta § 400: "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." Kaasa sõitvad kolleegid ei saa selle sõidu eest hüvitist.
Gérant'id ja président'id
BOSS laiendab samu reegleid lihtsustusena mõnele äriühingu juhile. § 130: "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
Selle all ütleb § 90, et nende tööalased kulud hüvitatakse "que sur la base des dépenses réelles"; auto on erand, sama tõendiga. Enamusosalusega gérant selles loetelus ei ole, ja BOSS ei ütle tema kohta selles peatükis midagi.
Kui kaugele tagasi URSSAF vaadata saab
Code de la sécurité sociale art. L244-3: "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." Kui on tuvastatud travail illégal ehk ebaseaduslik töö, art. L244-11: "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
Kui kaua tööandja dokumente hoiab, on eraldi, maksureegel. LPF art. L102 B nõuab, et maksuhalduri kontrollile avatud dokumente hoitaks kuus aastat, ja elektrooniliselt loodud dokumenti hoitakse elektrooniliselt.
„Carte grise'i“ nimekiri käib teise hüvitise kohta
Paljud selleteemalised lehed annavad sama nimekirja: kuupäev, eesmärk, maksuhobujõud, carte grise'i koopia. See ei pärine BOSS-i kilomeetrihüvitise peatükist.
Carte grise ja hobujõud on BOSS § 980-s, mis käsitleb kodu-töö sõidu kütusetoetust. Seal on kirjas: "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". Selle tõendid puudutavad "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." Töötaja enda frais réels'i puhul nimetab BOFiP § 230 certificat d'immatriculation'i nende dokumentide hulgas, mis "pourront être demandés".
3. peatükis, mis reguleerib tööalast läbisõitu, sõidupõhist kuupäeva-ja-eesmärgi nimekirja ei ole. Iga sõidu eesmärki on siiski mõistlik kirja panna, sest see näitab, et sõit oli tööalane, kuid see ei ole BOSS-i lahter.
Kui nõuad ka frais réels'i
Töötaja, kes valib tuludeklaratsioonis frais réels'i, on teises süsteemis. Sellel on oma tõendid ja oma 40 km reegel tööle sõidu kohta.
Üks seos nende kahe vahel: impots.gouv.fr ütleb sellisele deklarandile, et ta peab "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) ütleb sama hüvitatud tööalaste sõitude kohta, "même lorsque le salarié utilise sa voiture personnelle".
Mida DriveHub sellega teeb
§ 390 küsib, millised sõidud olid tööalased ja kui täpselt palju kilomeetreid need kokku andsid. Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Iga sõit hoiab alles alguse, lõpu, aja ja vahemaa, ja midagi ei pea käivitama.
Kohareeglid, sinu varasemad marsruudid ja tööaeg liigitavad, mida suudavad. Ülejäänu ootab jaotises Vajab kontrolli üht puudutust — Töö või Isiklik —, nii et tööalased kilomeetrid on salvestatud sõitude summa, mitte hinnang.
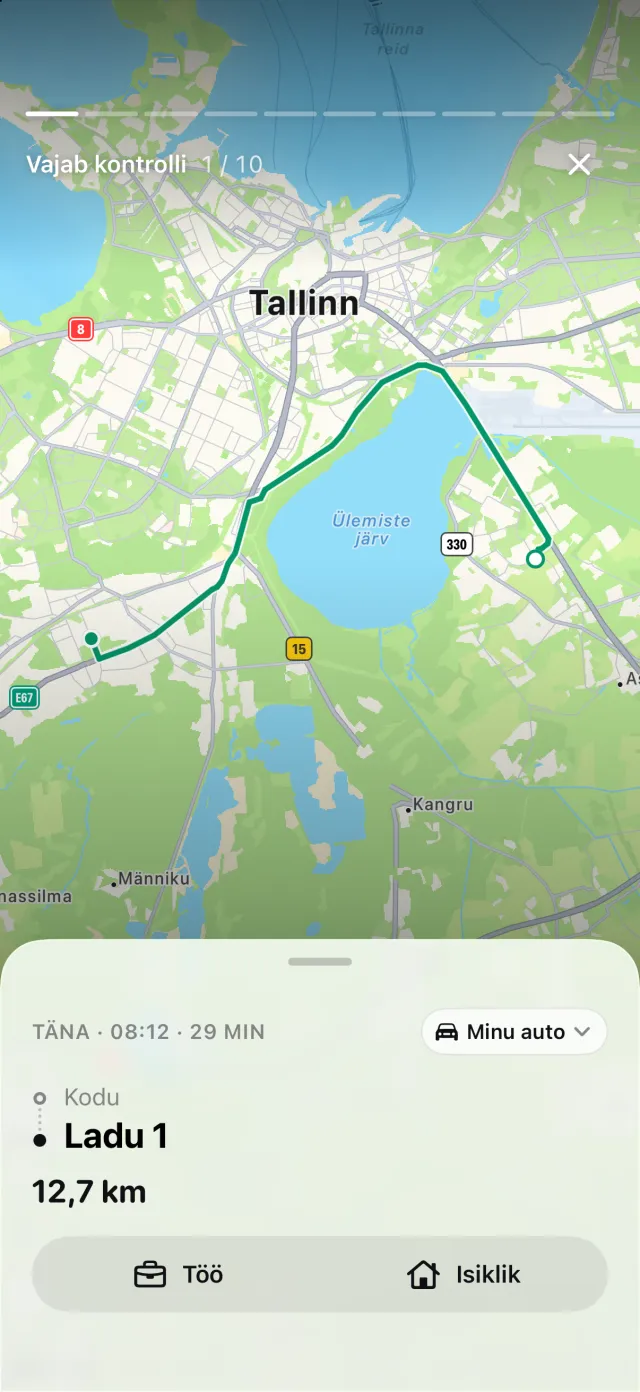
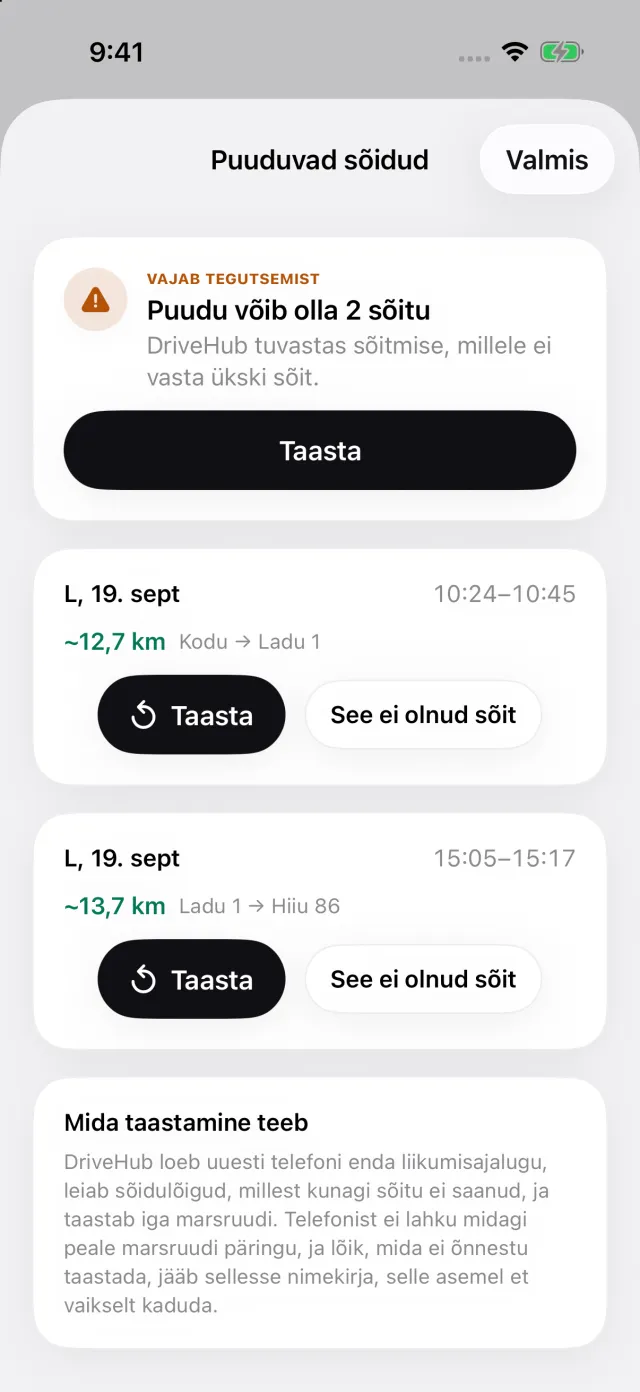
Kui iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud lugu Vahele jäänud sõidud. See avab loendi Puuduvad sõidud, kus Taasta ehitab marsruudi uuesti üles — nii annab auk endast ise märku, enne kui keegi aastat kontrollima hakkab.
Prantsusmaa puhul küsib DriveHub iga auto maksuhobujõude ja arvutab barème'i iga auto kohta kalendriaasta peale. Aruanded ekspordivad PDF-ina tööandja toimiku jaoks ning Exceli või CSV-na raamatupidajale. Sõidud jäävad sinu iPhone'i ja sinu enda iCloudi, ilma kontota.
- DriveHub App Store'is
- Prantsusmaa: mida sõidupäevik peab sisaldama
- Seadista automaatne jälgimine
- Neli viisi sõidupäevikut pidada, võrdlus
See leht annab edasi selle, mida BOSS, arrêté ja seadustikud ise ütlevad, ja nimetab lõike, et saaksid järele vaadata. See ei ole maksu- ega palgaarvestusalane nõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma expert-comptable'ilt — ja võta arvestus kaasa.
Kogu reegel koos allikatega: Prantsusmaa: sõidupäeviku nõuded.