 DriveHub
Landeguide · Frankrig · 7 min.
Indemnités kilométriques: URSSAF vil se turene og de nøjagtige kilometer
Din arbejdsgiver betaler dig indemnités kilométriques for at køre i din egen bil for arbejdet. Op til barème udløser de ingen bidrag, forudsat at arbejdsgiveren har et justificatif for to ting: at erhvervsturene fandt sted, og præcis hvor mange kilometer de udgjorde.

Det korte svar
Skal du bruge din egen bil i arbejdet, kan din arbejdsgiver betale dig indemnités kilométriques. Op til den skattemæssige barème formodes godtgørelsen brugt efter sit formål, så den udløser ingen sociale bidrag.
For en benzinbil på 5 CV, der kører 8 000 erhvervsmæssige kilometer, er det loft 4 251 € for året. Alt derover kræver sit eget bevis (regneeksempel nedenfor).
Formodningen dækker om pengene svarede til de biludgifter, de står for. Den dækker ikke om turene fandt sted. Til det beder BOSS arbejdsgiveren om to ting: at erhvervsturene fandtes, og det nøjagtige antal kørte kilometer. BOSS' kapitel om kørsel nævner ingen blanket, ingen kolonner og intet carte grise.
Uden det bevis kommer hele godtgørelsen tilbage i grundlaget for bidrag. URSSAF kan gå tre år tilbage fra udgangen af det kalenderår, bidragene skulle betales for.
Op til barème formodes godtgørelsen brugt korrekt
Reglen står i BOSS, Frais professionnels, kapitel 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. § 390 lyder i sin helhed:
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
BOSS henviser til to domme fra Cour de cassation: Cass. soc., 11. januar 1996, n° 93-18.295 og n° 94-10.903.
Loftet er selvangivelsens barème; dets retsgrundlag er arrêté du 4 septembre 2025, der afløste arrêté du 20 décembre 2002. Dens art. 4: "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
Hvor stærkt er "réputée"? BOSS § 110 kalder formodningen for faste godtgørelser "une présomption absolue ne pouvant être renversée par la preuve contraire" — "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." Den situation, arrêté nævner, er en lønmodtager, der er nødt til at bruge sin egen bil i arbejdet.
§ 120 tilføjer en betingelse: formodningen "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Betaler arbejdsgiveren også nogle biludgifter direkte, "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
Hvilket bevis beder URSSAF om?
To kendsgerninger, begge nævnt i § 390: at der fandtes erhvervsture og det nøjagtige antal kørte kilometer. Kapitel 3 foreskriver ingen dokumenttype, intet felt til formål pr. tur og intet layout. Ordet, BOSS bruger, er exact.
To betingelser kommer først. Fritagelsen kræver "Que les frais aient un caractère professionnel" og "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). Og lønmodtageren skal være "contraints d'utiliser leur véhicule personnel à des fins professionnelles" (§ 415); den gamle lempelse for en bil brugt "pour convenance personnelle" på vej til arbejde "ne s'applique plus."
Hvad sker der uden et justificatif?
Sidste sætning i § 390: uden et dokument, der godtgør udgifternes art, omfang og realitet, "seront intégrées dans l'assiette des cotisations et contributions sociales."
Det er hele beløbet. Efter BOSS § 100 gælder, at hvor arbejdsgiveren ikke kan vise reelle erhvervsudgifter bag en godtgørelse, "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." En godtgørelse uden ture bag behandles som løn.
Over barème kræver det overskydende sit eget bevis
For alt, der betales over barème, siger BOSS § 400: "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
Delen under loftet kræver altså turene og kilometerne. Delen over det kræver desuden bevis for, at pengene faktisk blev brugt på bilen.
Et regneeksempel
Tag en lønmodtager med en benzinbil på 5 CV, der kører 8 000 erhvervsmæssige kilometer i løbet af året. I urssaf.fr's barème er rækken for 5 CV fra 5 001 til 20 000 km (d × 0,357) + 1 395, hvor d er "distance parcourue à titre professionnel en km".
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € — det fritagne loft for årets kørsel.
Med 0,50 € pr. kilometer betaler arbejdsgiveren 4 000 €. Det er under loftet, så det formodes brugt efter sit formål; det, arbejdsgiveren stadig mangler, er turene og de 8 000 km.
Med 0,60 € pr. kilometer betaler den 4 800 €. De 549 € over 4 251 € kræver desuden bevis for faktisk anvendelse (§ 400), ellers udløser de bidrag.
Uden nogen optegnelse over turene er ingen af beløbene beskyttet: hele 4 000 € eller 4 800 € kommer ind i grundlaget (§§ 100, 390). Hvordan trin og rækker virker generelt, står i barème kilométrique forklaret.
Hvis bil tæller
BOSS § 420: barème er "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." Din bil, din ægtefælles, et medlem af skattehusstandens, en bil du ejer sammen med andre, eller en du lejer, kvalificerer alle.
En elbil: +20 %
BOSS § 380: "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." De 20 % står i BOSS og i den skattemæssige barème, ikke i arrêté.
urssaf.fr offentliggør en særskilt tabel "Véhicules 100 % électriques" for 2026 (siden "Vérifié le 24 avril 2026"). For 5 CV lyder den d × 0,763 op til 5 000 km, (d × 0,428) + 1 674 op til 20 000 km og d × 0,512 derover. Det er rækken for forbrændingsmotor (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. For de samme 8 000 km: 8 000 × 0,428 = 3 424 € plus 1 674 € = 5 098 €.
Parkering og samkørsel
BOSS § 410 gør parkering til en ekstra erhvervsudgift, "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." Godtgørelsen opsluger den ikke.
Om samkørsel, § 400: "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." Kolleger, der kører med, får ingen godtgørelse for den tur.
Gérants og présidents
BOSS udvider de samme regler til visse selskabsledere som en forenkling. § 130: "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
Nedenunder siger § 90, at deres erhvervsudgifter kun godtgøres "que sur la base des dépenses réelles"; bilen er undtagelsen, med samme bevis. En gérant med majoritet står ikke på den liste, og BOSS siger intet om ham i dette kapitel.
Hvor langt tilbage URSSAF kan gå
Code de la sécurité sociale art. L244-3: "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." Hvor der konstateres travail illégal, art. L244-11: "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
Hvor længe arbejdsgiveren gemmer dokumenterne, er en særskilt, skattemæssig regel. LPF art. L102 B kræver, at dokumenter, som forvaltningen kan kontrollere, gemmes i seks år, og et dokument, der er skabt elektronisk, gemmes elektronisk.
Tjeklisten med "carte grise" hører til en anden godtgørelse
Mange sider om emnet giver den samme liste: dato, formål, skattemæssige hestekræfter, en kopi af carte grise. Den kommer ikke fra BOSS' kapitel om kørselsgodtgørelse.
Carte grise og hestekræfter står i BOSS § 980, om brændstofgodtgørelsen for turen mellem hjem og arbejde. Der står: "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". Dens justificatifs vedrører "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." For en lønmodtagers egne frais réels nævner BOFiP § 230 certificat d'immatriculation blandt det, der "pourront être demandés".
Kapitel 3, som gælder erhvervskørsel, har ingen liste med dato og formål pr. tur. Det er stadig fornuftigt at gemme et formål for hver tur, da det viser, at turen var erhvervsmæssig, men det er ikke et felt i BOSS.
Hvis du også kræver frais réels
En lønmodtager, der vælger frais réels på selvangivelsen, er i et andet system. Det har sit eget bevis og sin egen 40 km-regel for turen til arbejde.
Én forbindelse mellem de to: impots.gouv.fr beder den skatteyder om at "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) siger det samme om refunderede erhvervsture, "même lorsque le salarié utilise sa voiture personnelle".
Hvad DriveHub gør med det
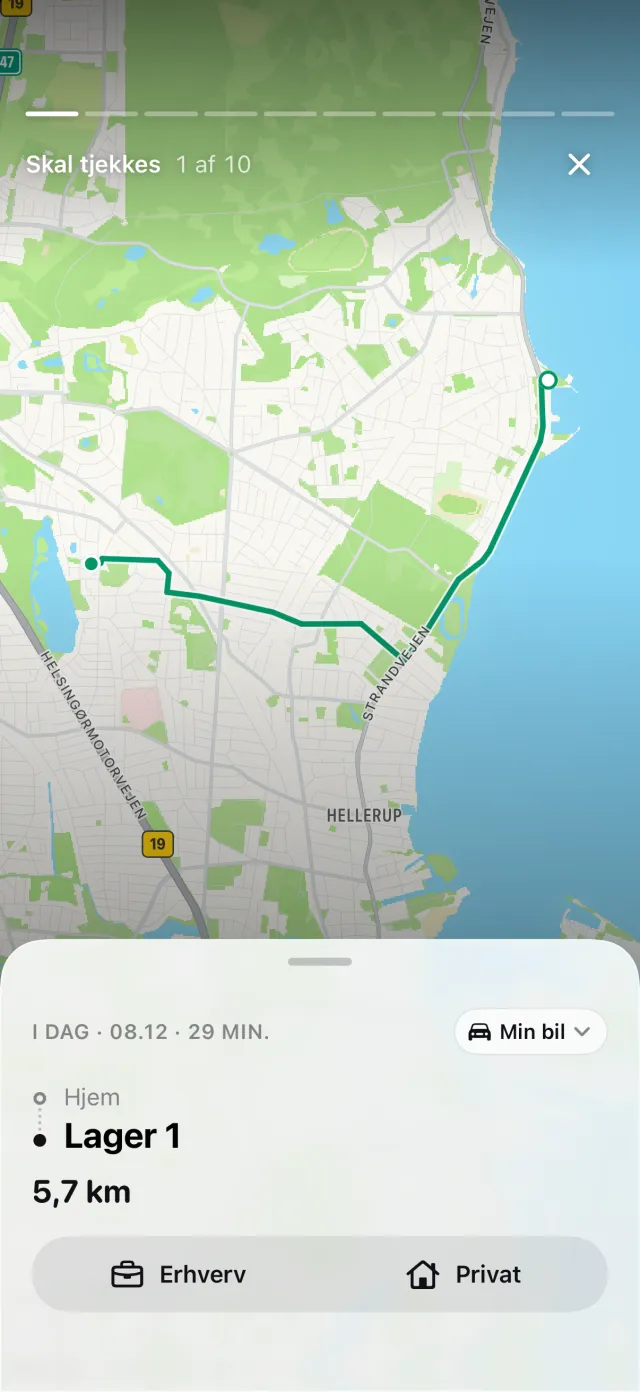
§ 390 spørger, hvilke ture der var erhvervsmæssige, og præcis hvor mange kilometer de blev til. Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Hver kørsel beholder sin start, sit mål, sit tidspunkt og sin afstand, og intet skal startes.
Stedsregler, dine tidligere ruter og arbejdstider klassificerer det, de kan. Resten venter under Skal tjekkes på et tryk på Erhverv eller Privat, så de erhvervsmæssige kilometer er en sum af registrerede ture i stedet for et skøn.
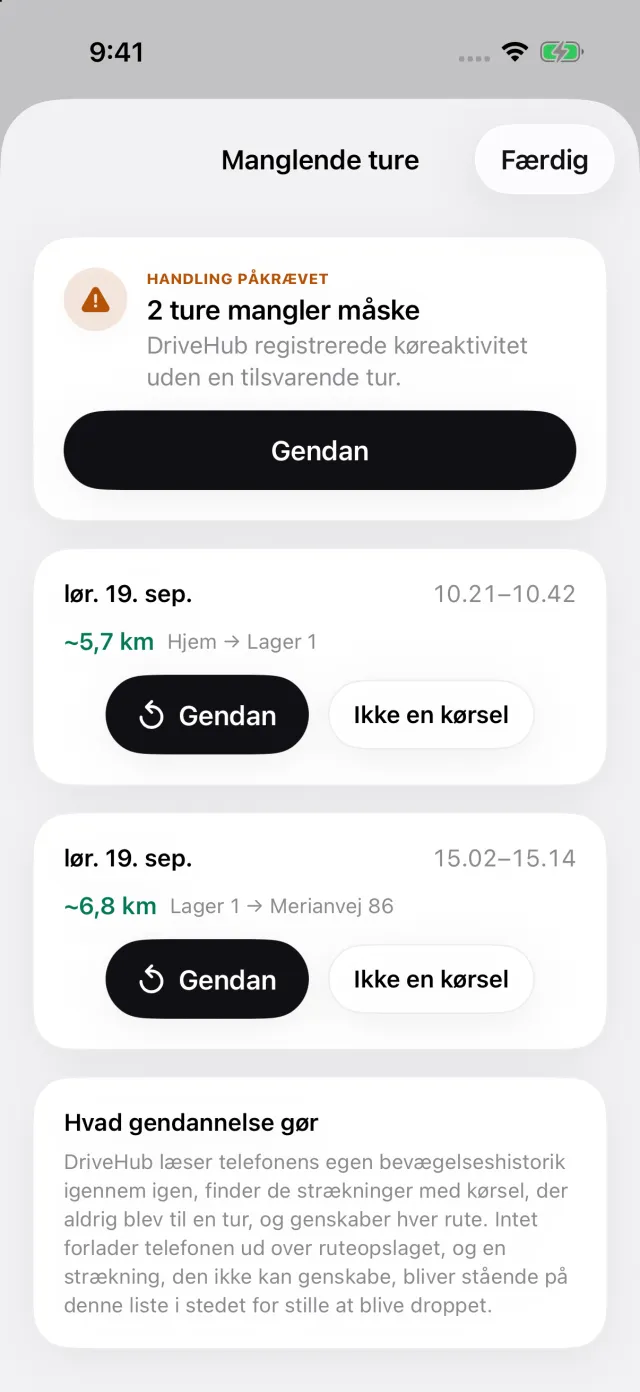
Har iPhonen registreret kørsel uden en tilsvarende tur, vises historien Mistede ture på fanen Ture. Den åbner listen Manglende ture, hvor Gendan genskaber ruten — så et hul viser sig selv, før nogen gennemgår året.
For Frankrig spørger DriveHub om hver bils skattemæssige hestekræfter og beregner barème pr. bil over kalenderåret. Rapporter eksporteres som PDF til arbejdsgiverens sag og som Excel eller CSV til en revisor. Turene bliver på din iPhone og i din egen iCloud, uden konto.
- DriveHub i App Store
- Frankrig: hvad en kørebog skal indeholde
- Sæt automatisk sporing op
- Fire måder at føre kørebog på, sammenlignet
Denne side gengiver, hvad BOSS, arrêté og lovene selv siger, og angiver afsnittet, så du kan tjekke det. Det er ikke skatte- eller lønrådgivning, og den kender ikke din situation. Når det handler om penge — spørg din expert-comptable, og tag optegnelserne med.
Den fulde regel med de retsakter, den bygger på: Frankrig: krav til kørebogen.