 DriveHub
Гид по стране · Франция · 7 мин
Indemnités kilométriques: URSSAF нужны поездки и точные километры
Работодатель платит вам indemnités kilométriques за то, что вы ездите по работе на своей машине. В пределах barème взносы с них не берутся — при условии, что у работодателя есть подтверждение двух вещей: что служебные поездки были и сколько точно километров они составили.

Коротко
Если по работе вам приходится ездить на собственной машине, работодатель может платить вам indemnités kilométriques — компенсацию за километры. В пределах налогового barème считается, что она использована по назначению, поэтому социальными взносами не облагается.
Для бензинового автомобиля 5 CV и 8 000 служебных километров этот потолок за год — 4 251 €. Всё, что выше, требует отдельного доказательства (пример расчёта ниже).
Презумпция покрывает вопрос, соответствовали ли деньги тем расходам на машину, которые они заменяют. Вопрос, были ли поездки на самом деле, она не покрывает. Для этого BOSS требует от работодателя двух вещей: что служебные поездки существовали и сколько точно километров проехано. Глава BOSS о компенсации за километры не называет ни формы, ни граф, ни carte grise.
Без такого доказательства вся компенсация возвращается в базу для взносов. URSSAF может проверить три года с конца календарного года, за который взносы причитались.
В пределах barème компенсация презюмируется
Правило — в BOSS, Frais professionnels, глава 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. § 390 целиком:
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
BOSS ссылается здесь на два решения Cour de cassation: Cass. soc., 11 января 1996 года, n° 93-18.295 и n° 94-10.903.
Потолок — barème для налоговой декларации; его правовая основа — arrêté du 4 septembre 2025, заменивший arrêté du 20 décembre 2002. Его art. 4: "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
Насколько сильно это «réputée»? BOSS § 110 называет презумпцию для фиксированных компенсаций "une présomption absolue ne pouvant être renversée par la preuve contraire" — "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." Обстоятельства, которые называет arrêté, — работник, которому приходится использовать свою машину для работы.
§ 120 добавляет условие: презумпция "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Если работодатель ещё и напрямую оплачивает часть расходов на машину, он "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
Какие доказательства требует URSSAF?
Два факта, оба названы в § 390: существование служебных поездок и точное число проеханных километров. Глава 3 не предписывает ни вида документа, ни графы с целью каждой поездки, ни формата. Слово, которое использует BOSS, — exact, «точное».
Сначала — два условия. Для освобождения нужно, "Que les frais aient un caractère professionnel" и "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). И работник должен быть "contraints d'utiliser leur véhicule personnel à des fins professionnelles" (§ 415); прежнее послабление для машины, которую используют "pour convenance personnelle" по дороге на работу, "ne s'applique plus."
Что будет без подтверждающего документа?
Последнее предложение § 390: без документа, подтверждающего характер, размер и реальность расходов, компенсации "seront intégrées dans l'assiette des cotisations et contributions sociales."
Речь о всей сумме. По BOSS § 100, если работодатель не может показать реальные профессиональные расходы за компенсацией, "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." Компенсация, за которой нет поездок, считается зарплатой.
Сверх barème превышение требует своего доказательства
Для всего, что выплачено сверх barème, BOSS § 400: "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
Значит, для части ниже потолка нужны поездки и километры. Для части выше — ещё и доказательство, что деньги действительно ушли на машину.
Пример расчёта
Возьмём работника с бензиновым автомобилем 5 CV, который проезжает за год 8 000 служебных километров. В barème на urssaf.fr строка 5 CV для диапазона от 5 001 до 20 000 км — (d × 0,357) + 1 395, где d — "distance parcourue à titre professionnel en km".
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € — освобождённый потолок для пробега этого года.
При 0,50 € за километр работодатель платит 4 000 €. Это ниже потолка, поэтому считается, что деньги использованы по назначению; работодателю по-прежнему нужны поездки и 8 000 км.
При 0,60 € за километр он платит 4 800 €. На 549 € сверх 4 251 € дополнительно нужно доказательство фактического использования (§ 400), иначе с них берутся взносы.
Если учёта поездок нет вовсе, не защищена ни одна из сумм: все 4 000 € или 4 800 € уходят в базу (§§ 100, 390). Как в целом устроены диапазоны и строки, объясняет статья barème kilométrique.
Чья машина подходит
BOSS § 420: barème "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." Подходят ваша машина, машина супруга или члена налогового домохозяйства, машина в совместной собственности или арендованная вами.
Электромобиль: +20 %
BOSS § 380: "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." Эти 20 % записаны в BOSS и в налоговом barème, а не в arrêté.
urssaf.fr публикует отдельную таблицу «Véhicules 100 % électriques» на 2026 год (страница "Vérifié le 24 avril 2026"). Для 5 CV в ней: d × 0,763 до 5 000 км, (d × 0,428) + 1 674 до 20 000 км и d × 0,512 выше. Это строка для машины с ДВС (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Для тех же 8 000 км: 8 000 × 0,428 = 3 424 €, плюс 1 674 € = 5 098 €.
Парковка и совместные поездки
BOSS § 410 делает парковку дополнительным профессиональным расходом, "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." Компенсация её не поглощает.
О совместных поездках, § 400: "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." Коллеги-пассажиры за эту поездку компенсации не получают.
Gérants и présidents
BOSS в порядке упрощения распространяет те же правила на некоторых руководителей компаний. § 130: "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
В основе, по § 90, их профессиональные расходы возмещаются "que sur la base des dépenses réelles"; машина — исключение, с теми же доказательствами. Мажоритарного gérant в этом списке нет, и в этой главе BOSS о нём ничего не говорит.
Насколько глубоко может проверить URSSAF
Code de la sécurité sociale art. L244-3: "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." Если зафиксирован travail illégal (нелегальная занятость), art. L244-11: "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
Сколько работодатель хранит документы — отдельное, налоговое правило. LPF art. L102 B требует хранить документы, доступные для проверок администрации, шесть лет, а документ, созданный в электронном виде, хранится в электронном виде.
Список с «carte grise» — про другую компенсацию
Многие страницы на эту тему приводят один и тот же список: дата, цель, налоговая мощность, копия carte grise. Он взят не из главы BOSS о компенсации за километры.
Carte grise и мощность — в BOSS § 980, о топливной компенсации за дорогу из дома на работу. Там сказано: "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". Подтверждения относятся "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." Для собственных frais réels работника BOFiP § 230 называет certificat d'immatriculation среди того, что "pourront être demandés".
В главе 3, которая регулирует служебный пробег, списка «дата и цель по каждой поездке» нет. Сохранять цель каждой поездки всё же разумно — она показывает, что поездка была служебной, — но это не графа BOSS.
Если вы также заявляете frais réels
Работник, выбравший в декларации о подоходном налоге frais réels, находится в другой системе. У неё свои доказательства и своё правило 40 км для дороги на работу.
Одна связь между ними: impots.gouv.fr велит такому декларанту "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) говорит то же о возмещённых служебных поездках, "même lorsque le salarié utilise sa voiture personnelle".
Что с этим делает DriveHub
§ 390 спрашивает, какие поездки были служебными и сколько точно километров они составили. При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. У каждой поездки сохраняются начало, конец, время и расстояние, и ничего не нужно запускать вручную.
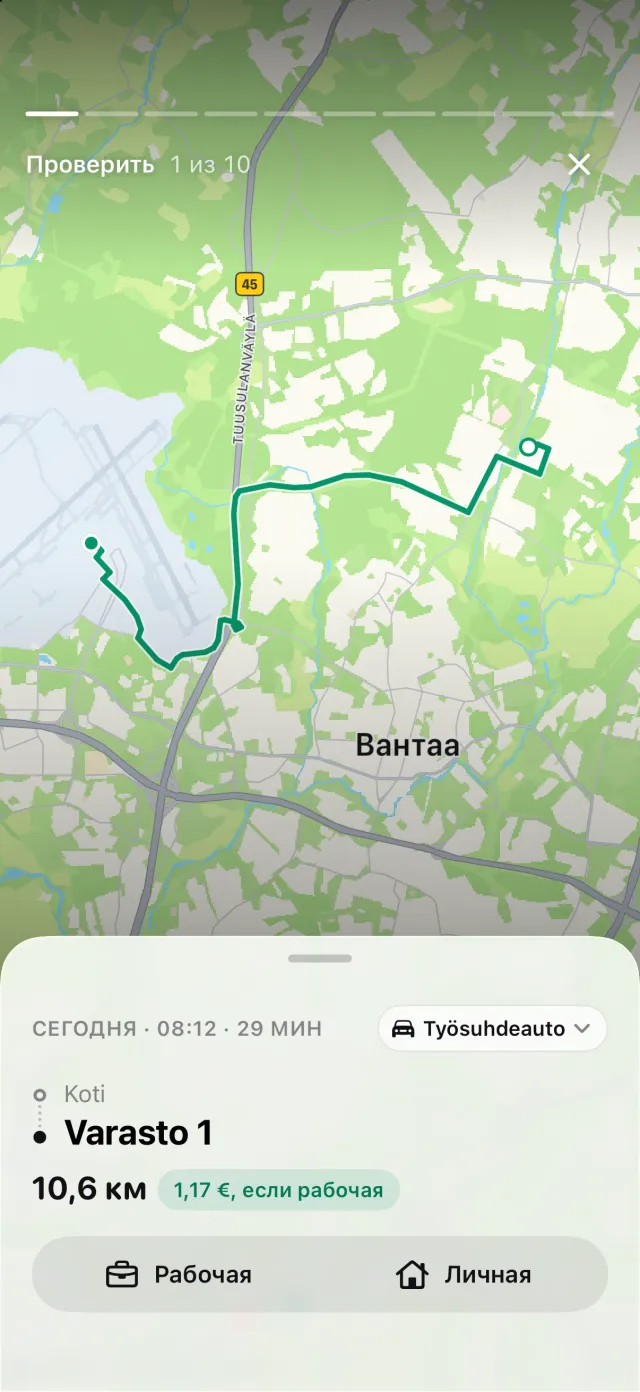
Правила для мест, ваши прошлые маршруты и рабочие часы распределяют то, что могут. Всё остальное ждёт в разделе «Проверить», пока вы не нажмёте «Рабочая» или «Личная», — так служебные километры складываются из записанных поездок, а не из оценки.
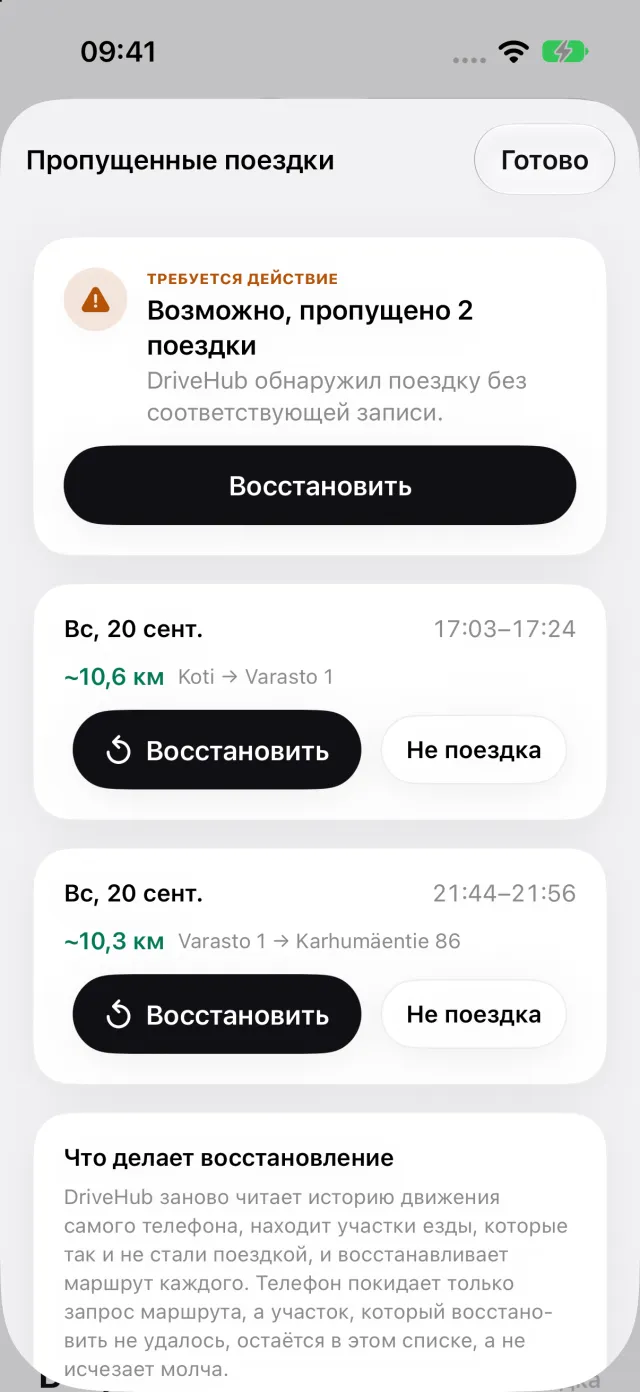
Если iPhone зафиксировал езду, для которой нет поездки, на вкладке «Поездки» появляется история «Пропущенные поездки». Она открывает список «Пропущенные поездки», где кнопка «Восстановить» восстанавливает маршрут, — так пробел обнаруживается раньше, чем кто-то возьмётся проверять год.
Для Франции DriveHub спрашивает налоговую мощность каждого автомобиля и считает barème отдельно для каждой машины за календарный год. Отчёты экспортируются в PDF — для папки работодателя — и в Excel или CSV для бухгалтера. Поездки остаются на вашем iPhone и в вашем собственном iCloud, без учётной записи.
- DriveHub в App Store
- Франция: что должен содержать журнал поездок
- Настройка автоматической записи
- Четыре способа вести журнал поездок: сравнение
Эта страница излагает то, что говорят сами BOSS, arrêté и кодексы, и называет параграф, чтобы вы могли проверить. Это не налоговая консультация и не консультация по расчёту зарплаты. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему бухгалтеру — и возьмите с собой записи.
Полное правило со ссылками на нормативные акты: Франция: требования к журналу пробега.