 DriveHub
Landsguide · Frankrike · 7 min
Indemnités kilométriques: URSSAF vill se resorna och exakta kilometer
Din arbetsgivare betalar dig indemnités kilométriques för att du kör din egen bil i tjänsten. Upp till barèmen är de fria från sociala avgifter, förutsatt att arbetsgivaren har underlag för två saker: att tjänsteresorna ägde rum, och exakt hur många kilometer de omfattade.

Det korta svaret
Måste du använda din egen bil i arbetet kan arbetsgivaren betala dig indemnités kilométriques, kilometerersättning. Upp till den skattemässiga barèmen anses ersättningen använd för sitt ändamål, och då utgår inga sociala avgifter på den.
För en bensinbil på 5 CV som körs 8 000 kilometer i tjänsten är taket 4 251 € för året. Allt därutöver kräver eget bevis (räkneexempel nedan).
Presumtionen gäller om pengarna motsvarade de bilkostnader de står för. Den gäller inte om resorna ägde rum. För det begär BOSS två saker av arbetsgivaren: att tjänsteresorna fanns, och det exakta antalet körda kilometer. BOSS kapitel om kilometerersättning nämner ingen blankett, inga kolumner och ingen carte grise.
Utan det beviset läggs hela ersättningen tillbaka i underlaget för avgifter. URSSAF kan gå tre år tillbaka, räknat från utgången av det kalenderår avgifterna avsåg.
Upp till barèmen presumeras ersättningen
Regeln finns i BOSS, Frais professionnels, kapitel 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. § 390 lyder i sin helhet:
« Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales. »
BOSS hänvisar till två domar från Cour de cassation: Cass. soc., 11 januari 1996, n° 93-18.295 och n° 94-10.903.
Taket är barèmen från inkomstdeklarationen; den rättsliga grunden är arrêté du 4 septembre 2025, som ersatte arrêté du 20 décembre 2002. Dess art. 4: « Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. »
Hur stark är ”réputée”? BOSS § 110 kallar presumtionen för schablonersättningar « une présomption absolue ne pouvant être renversée par la preuve contraire » — « à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation. » Omständigheterna som arrêtén anger är en anställd som måste använda sin egen bil i arbetet.
§ 120 lägger till ett villkor: presumtionen « n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses. » Betalar arbetsgivaren också vissa bilkostnader direkt « doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet. »
Vilket underlag begär URSSAF?
Två fakta, båda nämnda i § 390: att tjänsteresor förekommit och det exakta antalet körda kilometer. Kapitel 3 föreskriver ingen typ av handling, inget fält för ändamål per resa och ingen uppställning. Ordet BOSS använder är exact.
Två villkor kommer först. Undantaget kräver « Que les frais aient un caractère professionnel » och « Que l'utilisation des indemnités soit faite conformément à leur objet » (§ 380). Och den anställda måste vara « contraints d'utiliser leur véhicule personnel à des fins professionnelles » (§ 415); den gamla toleransen för en bil som används « pour convenance personnelle » på väg till arbetet « ne s'applique plus. »
Vad händer utan underlag?
Sista meningen i § 390: utan en handling som visar kostnadernas art, omfattning och verklighet « seront intégrées dans l'assiette des cotisations et contributions sociales » — ersättningarna läggs in i avgiftsunderlaget.
Det gäller hela beloppet. Enligt BOSS § 100 gäller att när arbetsgivaren inte kan visa verkliga yrkeskostnader bakom en ersättning « celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant. » En ersättning utan resor bakom behandlas som lön.
Över barèmen kräver överskottet eget bevis
För det som betalas ut över barèmen, BOSS § 400: « il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales. »
Delen under taket kräver alltså resorna och kilometrarna. Delen över det kräver dessutom bevis för att pengarna faktiskt gick till bilen.
Ett räkneexempel
Ta en anställd med en bensinbil på 5 CV som kör 8 000 kilometer i tjänsten under året. I urssaf.fr:s barème är raden för 5 CV mellan 5 001 och 20 000 km (d × 0,357) + 1 395, där d är « distance parcourue à titre professionnel en km ».
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € — det avgiftsfria taket för årets körning.
Med 0,50 € per kilometer betalar arbetsgivaren 4 000 €. Det ligger under taket och anses därför använt för sitt ändamål; det arbetsgivaren fortfarande behöver är resorna och de 8 000 km.
Med 0,60 € per kilometer betalar den 4 800 €. De 549 € över 4 251 € kräver dessutom bevis om faktisk användning (§ 400), annars utgår avgifter på dem.
Utan någon redovisning av resorna alls skyddas inget av beloppen: hela 4 000 € eller 4 800 € går in i underlaget (§§ 100, 390). Hur intervallen och raderna fungerar generellt står i barème kilométrique förklarad.
Vems bil räknas
BOSS § 420: barèmen är « réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue. » Din bil, din makes eller makas, en bil som tillhör någon i skattehushållet, en du äger tillsammans med någon eller en du hyr — alla räknas.
En elbil: +20 %
BOSS § 380: « En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %. » De 20 % står i BOSS och i den skattemässiga barèmen, inte i arrêtén.
urssaf.fr publicerar en separat tabell för « Véhicules 100 % électriques » för 2026 (sidan « Vérifié le 24 avril 2026 »). För 5 CV anger den d × 0,763 upp till 5 000 km, (d × 0,428) + 1 674 upp till 20 000 km och d × 0,512 därutöver. Det är raden för förbränningsbilar (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. För samma 8 000 km: 8 000 × 0,428 = 3 424 €, plus 1 674 € = 5 098 €.
Parkering och samåkning
BOSS § 410 gör parkering till en ytterligare yrkeskostnad « même si l'employeur rembourse déjà au salarié des indemnités kilométriques. » Ersättningen täcker den inte.
Om samåkning, § 400: « Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné. » Kollegor som åker med får ingen ersättning för den resan.
Gérants och présidents
BOSS utsträcker samma regler till vissa företagsledare, som en förenkling. § 130: « A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés. »
I grunden säger § 90 att deras yrkeskostnader ersätts « que sur la base des dépenses réelles »; bilen är undantaget, med samma krav på bevis. En majoritetsägande gérant finns inte med på den listan, och BOSS säger ingenting om den i det här kapitlet.
Hur långt tillbaka URSSAF kan gå
Code de la sécurité sociale art. L244-3: « Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues. » När travail illégal har konstaterats, art. L244-11: « les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans. »
Hur länge arbetsgivaren sparar handlingarna är en separat, skattemässig regel. LPF art. L102 B kräver att handlingar som förvaltningen kan granska sparas i sex år, och en handling som upprättats elektroniskt sparas elektroniskt.
Checklistan med ”carte grise” gäller en annan ersättning
Många sidor om det här ämnet ger samma lista: datum, ändamål, skattehästkrafter, en kopia av carte grise. Den kommer inte från BOSS kapitel om kilometerersättning.
Carte grise och hästkrafter finns i BOSS § 980, om drivmedelsersättningen för resor mellan hem och arbete. Där står: « L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié ». Underlaget där avser « au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois. » För en anställds egna frais réels nämner BOFiP § 230 certificat d'immatriculation bland det som « pourront être demandés ».
Kapitel 3, som styr kilometer i tjänsten, har ingen lista med datum och ändamål per resa. Att spara ändamålet för varje resa är ändå klokt, eftersom det visar att resan var i tjänsten, men det är inget fält i BOSS.
Om du också yrkar frais réels
En anställd som väljer frais réels i inkomstdeklarationen befinner sig i ett annat system. Det har egna krav på bevis och en egen 40-kilometersregel för resan till arbetet.
En koppling mellan de två: impots.gouv.fr säger åt den som deklarerar så att « ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur ». BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) säger detsamma om ersatta tjänsteresor, « même lorsque le salarié utilise sa voiture personnelle ».
Vad DriveHub gör med det här
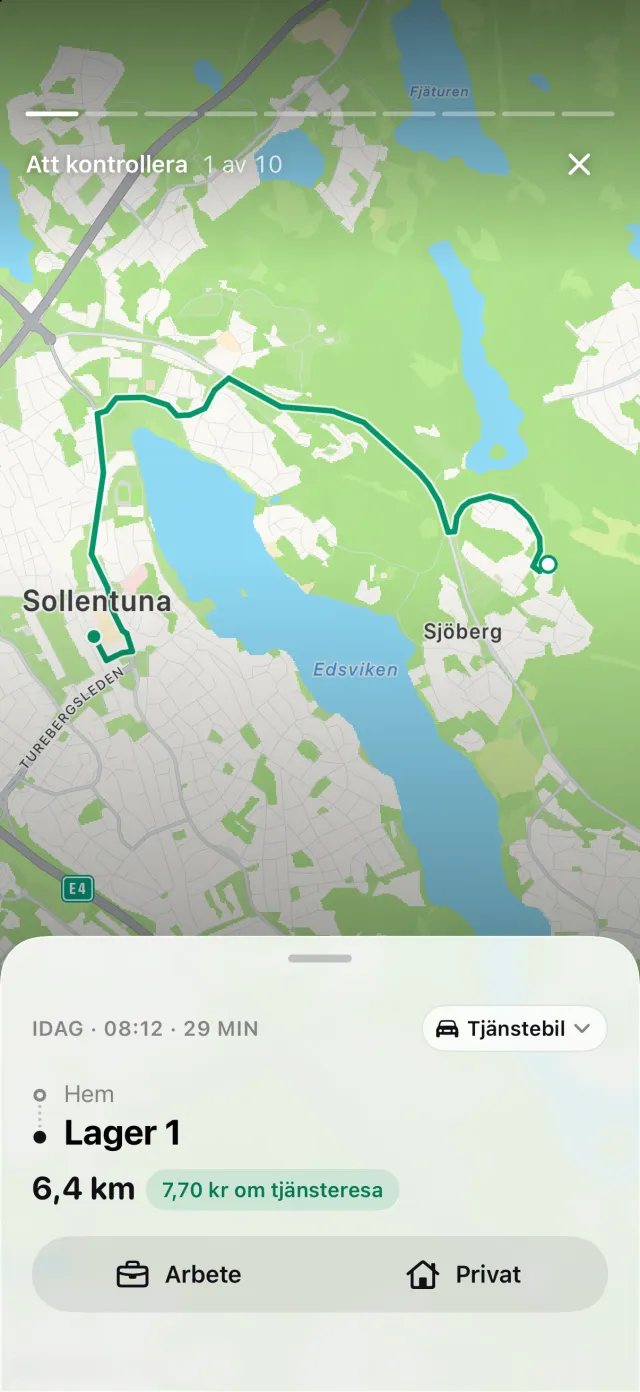
§ 390 frågar vilka resor som var i tjänsten, och exakt hur många kilometer de blev. Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Varje resa behåller start, mål, tid och sträcka, och ingenting behöver startas.
Platsregler, dina tidigare rutter och arbetstider sorterar det de kan. Det som återstår väntar under Att kontrollera på ett tryck på Arbete eller Privat, så att kilometrarna i tjänsten är en summa av registrerade resor i stället för en uppskattning.
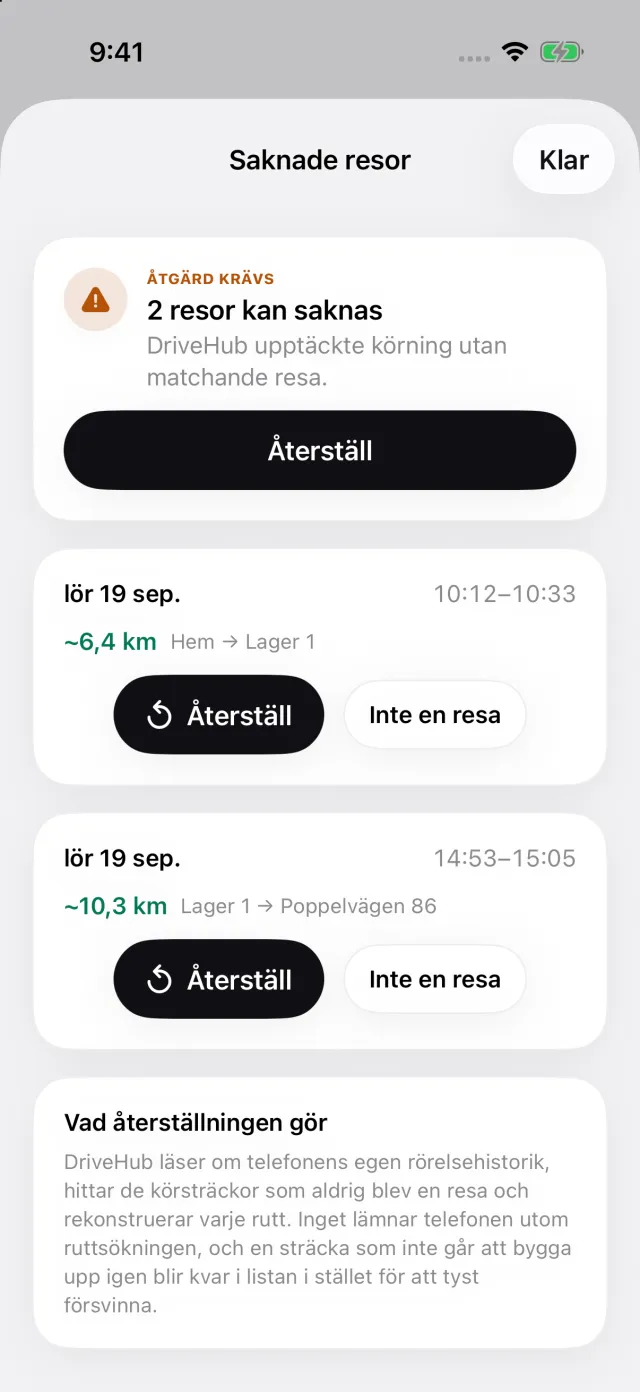
Har iPhone registrerat körning som saknar en motsvarande resa visas en berättelse om Missade resor på fliken Resor. Den öppnar listan Saknade resor, där Återställ bygger upp rutten igen — så att en lucka visar sig själv innan någon granskar året.
För Frankrike frågar DriveHub efter varje bils skattehästkrafter och räknar ut barèmen bil för bil över kalenderåret. Rapporter exporteras som PDF för arbetsgivarens pärm och som Excel eller CSV för en redovisningskonsult. Resorna stannar på din iPhone och i din egen iCloud, utan konto.
- DriveHub i App Store
- Frankrike: vad en körjournal måste innehålla
- Ställ in automatisk registrering
- Fyra sätt att föra körjournal, jämförda
Den här sidan återger vad BOSS, arrêtén och lagtexterna själva säger, och anger punkten så att du kan kontrollera. Det är inte skatte- eller lönerådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din redovisningskonsult (expert-comptable), och ta med anteckningarna.
Hela regeln och källorna den bygger på: Frankrike: krav på körjournalen.