 DriveHub
Průvodce zemí · Francie · 7 min
Indemnités kilométriques: URSSAF chce jízdy a přesné kilometry
Zaměstnavatel vám platí indemnités kilométriques za to, že vlastním autem jezdíte služebně. Do výše barème z nich neplynou odvody, pokud má zaměstnavatel doklad o dvou věcech: že se služební jízdy uskutečnily, a kolik přesně kilometrů měly.

Stručná odpověď
Pokud musíte k práci používat vlastní auto, může vám zaměstnavatel platit indemnités kilométriques. Do výše daňového barème se u náhrady předpokládá, že byla použita k určenému účelu, a proto z ní neplynou sociální odvody.
U benzinového auta s 5 CV a 8 000 služebními kilometry činí tento strop za rok 4 251 €. Cokoli nad ním potřebuje vlastní doklad (propočet níže).
Domněnka pokrývá to, zda peníze odpovídaly nákladům na auto, které nahrazují. Nepokrývá to, zda se jízdy uskutečnily. K tomu BOSS žádá po zaměstnavateli dvě věci: že služební jízdy existovaly a přesný počet ujetých kilometrů. Kapitola BOSS o kilometrech nejmenuje žádný formulář, žádné sloupce ani carte grise.
Bez tohoto dokladu se celá náhrada vrací do vyměřovacího základu pro odvody. URSSAF se může ohlédnout tři roky zpět od konce kalendářního roku, za který byly odvody splatné.
Do výše barème se náhrada presumuje
Pravidlo je v BOSS, Frais professionnels, kapitole 3 – Frais d'utilisation d'un véhicule personnel à des fins professionnelles. § 390 v plném znění:
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
BOSS k tomu cituje dvě rozhodnutí Cour de cassation: Cass. soc., 11. ledna 1996, n° 93-18.295 a n° 94-10.903.
Stropem je barème z daňového přiznání; jeho právním základem je arrêté du 4 septembre 2025, který nahradil arrêté du 20 décembre 2002. Jeho art. 4: "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
Jak silné je „réputée“? BOSS § 110 nazývá domněnku u paušálních náhrad "une présomption absolue ne pouvant être renversée par la preuve contraire" – "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." Okolnosti, které arrêté jmenuje, jsou zaměstnanec, který musí k práci používat vlastní auto.
§ 120 přidává podmínku: domněnka "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Pokud zaměstnavatel některé náklady na auto platí i přímo, "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
Jaký doklad URSSAF žádá?
Dvě skutečnosti, obě jmenované v § 390: existenci služebních jízd a přesný počet ujetých kilometrů. Kapitola 3 nepředepisuje žádný typ dokumentu, žádné pole pro účel jízdy a žádnou úpravu. Slovo, které BOSS používá, je exact.
Nejdřív platí dvě podmínky. Osvobození vyžaduje "Que les frais aient un caractère professionnel" a "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). A zaměstnanec musí být "contraints d'utiliser leur véhicule personnel à des fins professionnelles" (§ 415); dřívější tolerance pro auto používané na cestu do práce "pour convenance personnelle" "ne s'applique plus."
Co se stane bez dokladu?
Poslední věta § 390: bez dokumentu, který prokazuje povahu, rozsah a skutečnost nákladů, se náhrady "seront intégrées dans l'assiette des cotisations et contributions sociales."
Jde o celou částku. Podle BOSS § 100, pokud zaměstnavatel nedokáže za náhradou ukázat skutečné pracovní náklady, "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." Náhrada, za kterou nestojí žádné jízdy, se posuzuje jako mzda.
Nad barème potřebuje přebytek vlastní doklad
Pro cokoli vyplaceného nad barème platí BOSS § 400: "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
Část pod stropem tedy potřebuje jízdy a kilometry. Část nad ním navíc doklad, že peníze byly na auto skutečně vynaloženy.
Propočet na příkladu
Vezměme zaměstnance s benzinovým autem s 5 CV, který za rok najezdí 8 000 služebních kilometrů. V barème na urssaf.fr je řádek pro 5 CV a 5 001 až 20 000 km (d × 0,357) + 1 395, kde d je "distance parcourue à titre professionnel en km".
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € – osvobozený strop pro ježdění v tom roce.
Při 0,50 € za kilometr zaplatí zaměstnavatel 4 000 €. To je pod stropem, takže se presumuje použití k určenému účelu; zaměstnavatel přesto potřebuje jízdy a 8 000 km.
Při 0,60 € za kilometr zaplatí 4 800 €. Těch 549 € nad 4 251 € potřebuje navíc doklad o skutečném použití (§ 400), jinak z nich plynou odvody.
Bez jakéhokoli záznamu jízd není chráněno ani jedno číslo: celých 4 000 € nebo 4 800 € jde do základu (§§ 100, 390). Jak pásma a řádky fungují obecně, vysvětluje barème kilométrique.
Čí auto se počítá
BOSS § 420: barème je "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." Vyhovuje vaše auto, auto vašeho manžela či manželky, člena daňové domácnosti, auto ve spoluvlastnictví i auto, které máte pronajaté.
Elektrické auto: +20 %
BOSS § 380: "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." Těch 20 % je v BOSS a v daňovém barème, ne v arrêté.
urssaf.fr zveřejňuje pro rok 2026 samostatnou tabulku „Véhicules 100 % électriques“ (stránka "Vérifié le 24 avril 2026"). Pro 5 CV zní d × 0,763 do 5 000 km, (d × 0,428) + 1 674 do 20 000 km a d × 0,512 nad tím. To je řádek pro spalovací auto (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Pro stejných 8 000 km: 8 000 × 0,428 = 3 424 € plus 1 674 € = 5 098 €.
Parkování a spolujízda
BOSS § 410 činí z parkování další pracovní výdaj "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." Náhrada ho nepohlcuje.
Ke spolujízdě § 400: "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." Kolegové, kteří jedou s vámi, za tu jízdu náhradu nedostanou.
Gérants a présidents
BOSS rozšiřuje stejná pravidla zjednodušeně i na některé statutární orgány. § 130: "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
V základu § 90 říká, že jejich pracovní výdaje se hradí "que sur la base des dépenses réelles"; auto je výjimkou, se stejným dokladem. Většinový gérant v tom výčtu není a BOSS o něm v této kapitole neříká nic.
Jak daleko zpět může URSSAF sahat
Code de la sécurité sociale art. L244-3: "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." Je-li zjištěna travail illégal, art. L244-11: "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
Jak dlouho zaměstnavatel doklady uchovává, je samostatné, daňové pravidlo. LPF art. L102 B vyžaduje, aby se dokumenty podléhající kontrole správy uchovávaly šest let, a dokument vytvořený elektronicky se elektronicky i uchovává.
Seznam s „carte grise“ patří k jiné náhradě
Mnoho stránek na toto téma uvádí stejný seznam: datum, účel, daňový výkon, kopie carte grise. Nepochází z kapitoly BOSS o kilometrových náhradách.
Carte grise a výkon jsou v BOSS § 980, u příspěvku na palivo na cestu z domova do práce. Zní: "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". Jeho doklady se týkají "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." U vlastních frais réels zaměstnance jmenuje BOFiP § 230 certificat d'immatriculation mezi tím, co "pourront être demandés".
Kapitola 3, která upravuje služební kilometry, žádný seznam data a účelu u každé jízdy nemá. Uchovávat účel každé jízdy je přesto rozumné, protože ukazuje, že jízda byla služební, ale pole BOSS to není.
Pokud uplatňujete i frais réels
Zaměstnanec, který si v přiznání k dani z příjmů zvolí frais réels, je v jiném systému. Ten má vlastní doklady a vlastní pravidlo 40 km pro cestu do práce.
Jedna vazba mezi nimi: impots.gouv.fr takovému poplatníkovi ukládá "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) říká totéž o proplacených služebních cestách, "même lorsque le salarié utilise sa voiture personnelle".
Co s tím dělá DriveHub
§ 390 se ptá, které jízdy byly služební a kolik přesně kilometrů daly dohromady. Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Každá jízda si uchová začátek, konec, čas a vzdálenost a nic se nemusí spouštět.
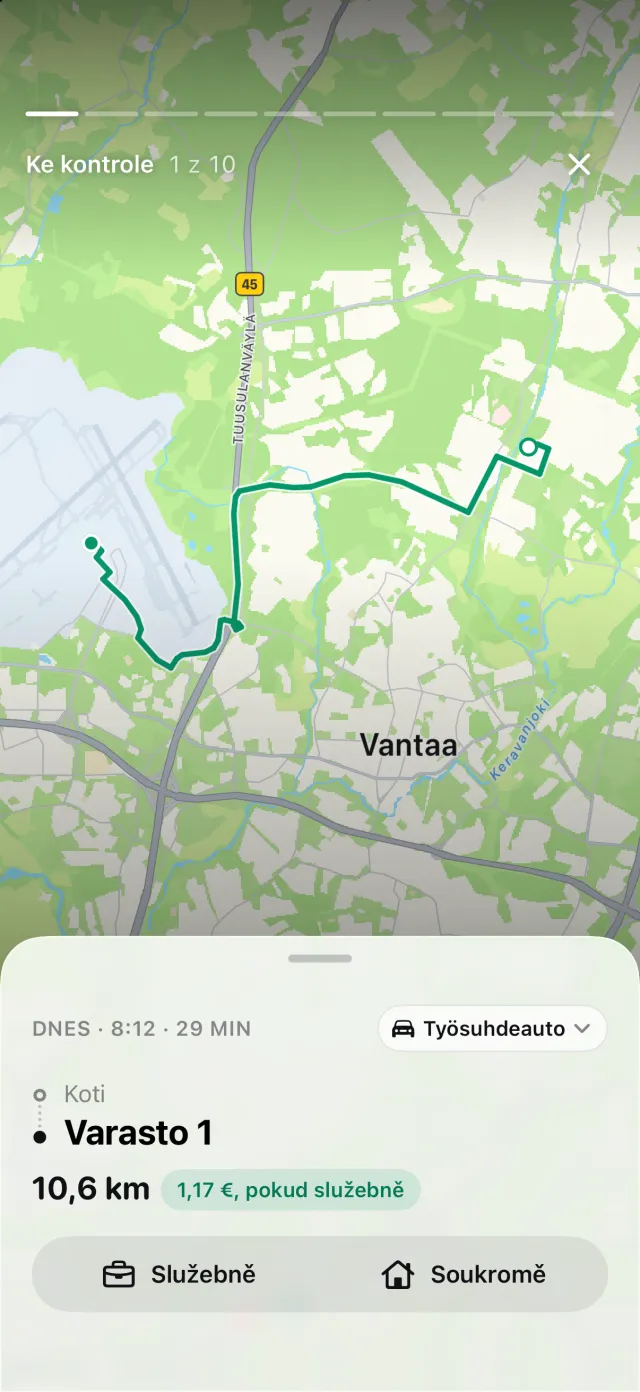
Pravidla míst, vaše dřívější trasy a pracovní doba zařadí, co zařadit umějí. Co zbude, čeká v Ke kontrole na klepnutí na Služebně nebo Soukromě, takže služební kilometry jsou součtem zaznamenaných jízd, a ne odhadem.
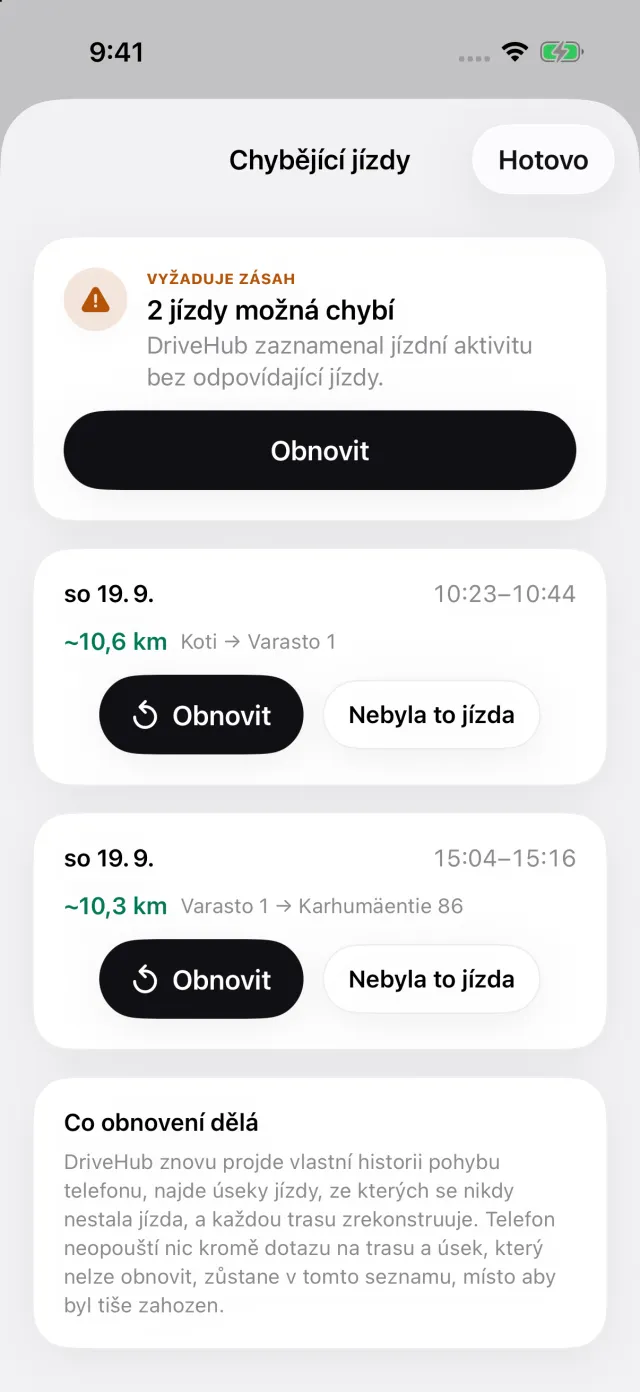
Pokud iPhone zaznamenal jízdu autem bez odpovídající jízdy, objeví se na kartě Jízdy příběh Zmeškané jízdy. Otevře seznam Chybějící jízdy, kde Obnovit znovu sestaví trasu – takže se mezera ukáže sama dřív, než kdokoli zkontroluje celý rok.
Pro Francii se DriveHub u každého auta zeptá na daňový výkon a barème spočítá pro každé auto zvlášť za kalendářní rok. Přehledy se exportují jako PDF pro složku zaměstnavatele a jako Excel nebo CSV pro účetního. Jízdy zůstávají ve vašem iPhonu a ve vašem vlastním iCloudu, bez účtu.
- DriveHub v App Storu
- Francie: co musí kniha jízd obsahovat
- Nastavte automatický záznam
- Čtyři způsoby vedení knihy jízd ve srovnání
Tato stránka uvádí, co říkají samotné BOSS, arrêté a zákoníky, a jmenuje odstavec, abyste si to mohli ověřit. Není to daňové ani mzdové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého expert-comptable – a vezměte s sebou záznamy.
Úplné pravidlo i s předpisy, ze kterých vychází: Francie: požadavky na knihu jízd.