 DriveHub
Guida per Paese · Francia · 7 min
Indemnités kilométriques: l’URSSAF vuole i viaggi e i chilometri esatti
Il datore di lavoro ti paga indemnités kilométriques perché usi la tua auto per lavoro. Fino al barème non scontano contributi, a patto che il datore abbia un justificatif di due cose: che i viaggi di lavoro ci sono stati, e quanti chilometri esattamente hanno coperto.

La risposta breve
Se devi usare la tua auto per lavoro, il datore di lavoro può pagarti indemnités kilométriques. Fino al barème fiscale si presume che l’indennità sia usata per il suo scopo, quindi non sconta contributi sociali.
Per un’auto a benzina da 5 CV che percorre 8000 chilometri di lavoro, quel tetto è di 4251 € per l’anno. Tutto ciò che lo supera richiede una prova a sé (esempio più sotto).
La presunzione copre se il denaro corrisponde ai costi dell’auto che rappresenta. Non copre se i viaggi ci sono stati. Per quello il BOSS chiede al datore di lavoro due cose: che i viaggi di lavoro siano esistiti, e il numero esatto di chilometri percorsi. Il capitolo del BOSS sulle indennità chilometriche non indica nessun modulo, nessuna colonna e nessuna carte grise.
Senza quella prova, l’intera indennità torna nella base contributiva. L’URSSAF può risalire indietro di tre anni dalla fine dell’anno solare per cui i contributi erano dovuti.
Fino al barème, l’indennità è presunta
La regola sta nel BOSS, Frais professionnels, capitolo 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. Il § 390 dice, per intero:
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
Il BOSS cita a sostegno due sentenze della Cour de cassation: Cass. soc., 11 gennaio 1996, n° 93-18.295 e n° 94-10.903.
Il tetto è il barème della dichiarazione dei redditi; la sua base giuridica è l’arrêté du 4 septembre 2025, che ha sostituito l’arrêté du 20 décembre 2002. Il suo art. 4: "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
Quanto è forte quel «réputée»? Il § 110 del BOSS definisce la presunzione per le indennità forfettarie "une présomption absolue ne pouvant être renversée par la preuve contraire" — "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." La circostanza prevista dall’arrêté è un dipendente costretto a usare la propria auto per lavoro.
Il § 120 aggiunge una condizione: la presunzione "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Se il datore paga anche direttamente alcuni costi dell’auto, "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
Quale prova chiede l’URSSAF?
Due fatti, entrambi nominati nel § 390: l’esistenza di viaggi di lavoro e il numero esatto di chilometri percorsi. Il capitolo 3 non prescrive nessun tipo di documento, nessun campo per lo scopo di ogni viaggio e nessuna impaginazione. La parola che usa il BOSS è exact.
Prima vengono due condizioni. L’esenzione richiede "Que les frais aient un caractère professionnel" e "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). E il dipendente dev’essere tra quelli "contraints d'utiliser leur véhicule personnel à des fins professionnelles" (§ 415); la vecchia tolleranza per un’auto usata "pour convenance personnelle" nel tragitto verso il lavoro "ne s'applique plus."
Che cosa succede senza justificatif?
L’ultima frase del § 390: senza un documento che attesti natura, entità e realtà delle spese, le indennità "seront intégrées dans l'assiette des cotisations et contributions sociales."
È l’intero importo. Secondo il § 100 del BOSS, quando il datore non riesce a dimostrare spese professionali reali dietro un’indennità, "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." Un’indennità senza viaggi dietro è trattata come stipendio.
Oltre il barème, l’eccedenza ha bisogno di una prova propria
Per tutto ciò che viene pagato oltre il barème, il § 400 del BOSS: "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
Quindi la parte sotto il tetto ha bisogno dei viaggi e dei chilometri. La parte sopra ha bisogno anche della prova che il denaro è stato davvero speso per l’auto.
Un esempio pratico
Prendiamo un dipendente con un’auto a benzina da 5 CV che percorre 8000 chilometri di lavoro nell’anno. Nel barème di urssaf.fr, la riga 5 CV da 5001 a 20 000 km è (d × 0,357) + 1 395, dove d è la "distance parcourue à titre professionnel en km".
- 8000 × 0,357 = 2856 €
- 2856 € + 1395 € = 4251 € — il tetto esente per i chilometri di quell’anno.
A 0,50 € al chilometro il datore paga 4000 €. È sotto il tetto, quindi si presume usato per il suo scopo; al datore servono ancora i viaggi e gli 8000 km.
A 0,60 € al chilometro paga 4800 €. I 549 € oltre i 4251 € richiedono in più la prova dell’uso effettivo (§ 400), altrimenti scontano i contributi.
Senza alcuna registrazione dei viaggi, nessuna delle due cifre è protetta: gli interi 4000 € o 4800 € finiscono nella base (§§ 100, 390). Come funzionano in generale scaglioni e righe è spiegato in il barème kilométrique spiegato.
Di chi dev’essere l’auto
§ 420 del BOSS: il barème è "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." Vanno bene la tua auto, quella del coniuge, quella di un membro del nucleo fiscale, una che hai in comproprietà o una che noleggi.
Un’auto elettrica: +20 %
§ 380 del BOSS: "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." Il 20 % sta nel BOSS e nel barème fiscale, non nell’arrêté.
urssaf.fr pubblica per il 2026 una tabella a parte, «Véhicules 100 % électriques» (pagina "Vérifié le 24 avril 2026"). Per 5 CV indica d × 0,763 fino a 5000 km, (d × 0,428) + 1 674 fino a 20 000 km, e d × 0,512 oltre. È la riga termica (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Per gli stessi 8000 km: 8000 × 0,428 = 3424 €, più 1674 € = 5098 €.
Parcheggio e car pooling
Il § 410 del BOSS fa del parcheggio una spesa professionale aggiuntiva "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." L’indennità non lo assorbe.
Sul car pooling, § 400: "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." I colleghi che viaggiano con te non ricevono indennità per quel viaggio.
Gérants e présidents
Il BOSS estende le stesse regole ad alcuni amministratori di società, a titolo di semplificazione. § 130: "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
Alla base, il § 90 dice che le loro spese professionali si rimborsano "que sur la base des dépenses réelles"; l’auto è l’eccezione, con la stessa prova. Un gérant majoritaire non è in quell’elenco, e in questo capitolo il BOSS non dice nulla su di lui.
Fin dove può risalire l’URSSAF
Code de la sécurité sociale art. L244-3: "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." Se viene accertato travail illégal, art. L244-11: "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
Per quanto tempo il datore conserva i documenti è una questione diversa, fiscale. L’LPF art. L102 B impone di conservare per sei anni i documenti soggetti ai controlli dell’amministrazione, e un documento nato in forma elettronica si conserva in forma elettronica.
La checklist con la «carte grise» riguarda un’altra indennità
Molte pagine su questo tema ripetono lo stesso elenco: data, scopo, cavalli fiscali, copia della carte grise. Non viene dal capitolo del BOSS sulle indennità chilometriche.
Carte grise e cavalli fiscali stanno nel § 980 del BOSS, sull’indennità carburante per il tragitto casa-lavoro. Dice: "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". I suoi justificatifs riguardano "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." Per i frais réels del dipendente, il BOFiP § 230 cita il certificat d'immatriculation tra i documenti che "pourront être demandés".
Il capitolo 3, che regola i chilometri di lavoro, non ha un elenco di data e scopo per ogni viaggio. Annotare uno scopo per ogni viaggio resta sensato, perché dimostra che era di lavoro, ma non è un campo del BOSS.
Se deduci anche i frais réels
Un dipendente che sceglie i frais réels nella dichiarazione dei redditi è in un altro sistema. Ha le sue prove e la sua regola dei 40 km per il tragitto casa-lavoro.
Un legame tra i due: impots.gouv.fr dice a quel contribuente di "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". Il BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) dice lo stesso dei viaggi di lavoro rimborsati, "même lorsque le salarié utilise sa voiture personnelle".
Che cosa fa DriveHub con tutto questo
Il § 390 chiede quali viaggi erano di lavoro, e a quanti chilometri esatti ammontano. Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Ogni viaggio conserva inizio, fine, ora e distanza, e non c’è niente da avviare.
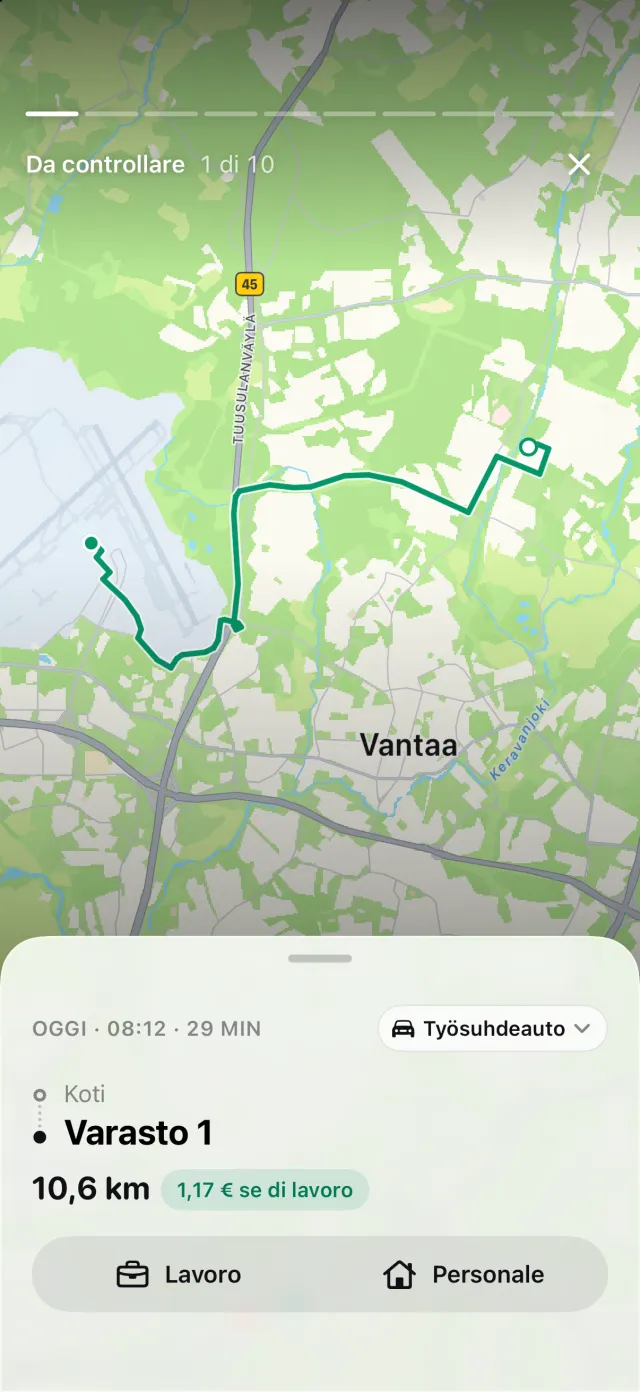
Regole sui luoghi, i tuoi percorsi passati e l’orario di lavoro classificano quello che possono. Il resto aspetta in Da controllare un tocco su Lavoro o Personale, così i chilometri di lavoro sono una somma di viaggi registrati e non una stima.
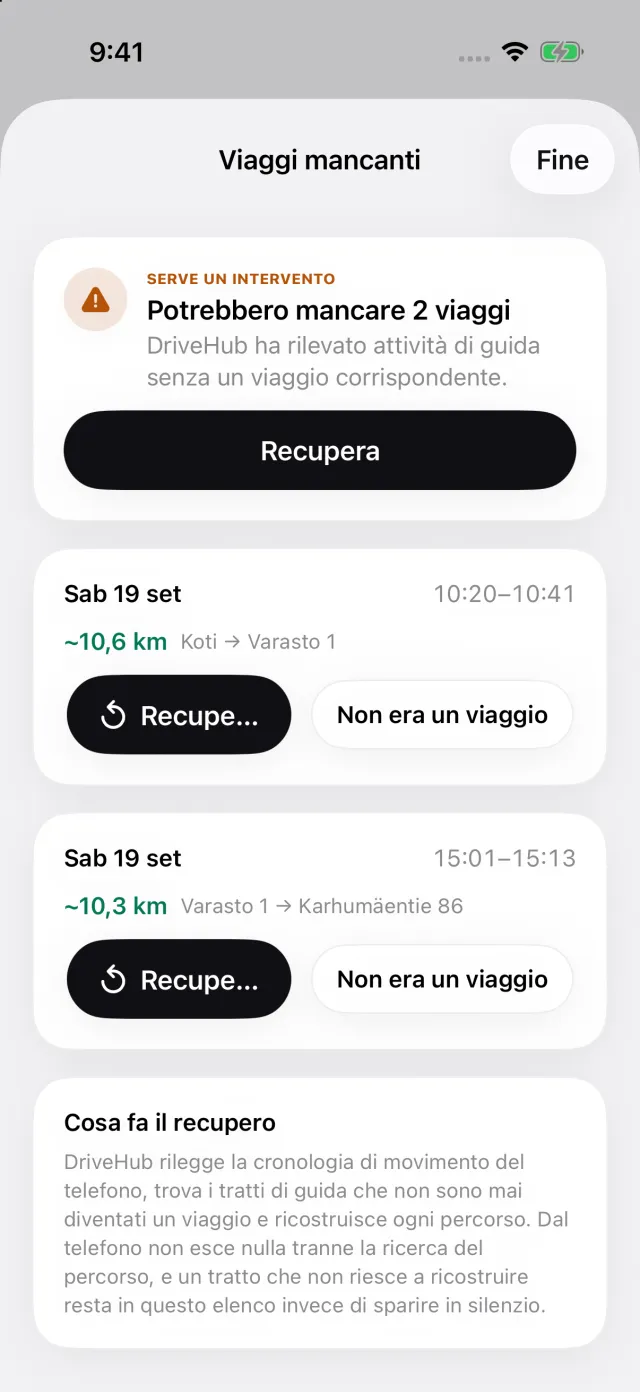
Se l’iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare una storia Viaggi mancati. Apre l’elenco Viaggi mancanti, dove Recupera ricostruisce il percorso — così un buco si fa vedere prima che qualcuno controlli l’anno.
Per la Francia DriveHub chiede i cavalli fiscali di ogni auto e calcola il barème auto per auto sull’anno solare. I report si esportano in PDF per la pratica del datore di lavoro, e in Excel o CSV per un commercialista. I viaggi restano sul tuo iPhone e nel tuo iCloud, senza account.
- DriveHub sull’App Store
- Francia: che cosa deve contenere un registro chilometrico
- Configurare il tracciamento automatico
- Quattro modi di tenere un registro chilometrico, a confronto
Questa pagina riporta ciò che dicono il BOSS, l’arrêté e i codici stessi, e cita il paragrafo perché tu possa verificarlo. Non costituisce consulenza fiscale o in materia di buste paga e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo expert-comptable — e porta con te le registrazioni.
La regola completa, con le norme da cui deriva: Francia: requisiti del registro chilometri.