 DriveHub
Guia por país · França · 7 min
Indemnités kilométriques: a URSSAF quer as deslocações e os quilómetros exatos
A sua entidade patronal paga-lhe indemnités kilométriques por usar o seu carro ao serviço. Até ao barème, não pagam contribuições, desde que a entidade patronal tenha um justificatif de duas coisas: que as deslocações em serviço aconteceram, e quantos quilómetros exatamente fizeram.

A resposta curta
Se tiver de usar o seu próprio carro ao serviço, a sua entidade patronal pode pagar-lhe indemnités kilométriques. Até ao barème fiscal, presume-se que o subsídio é usado para o fim a que se destina, pelo que não paga contribuições sociais.
Para um carro a gasolina de 5 CV com 8 000 quilómetros profissionais, esse teto é de 4 251 € no ano. O que ficar acima precisa de prova própria (exemplo mais abaixo).
A presunção cobre se o dinheiro correspondeu aos custos do carro que representa. Não cobre se as deslocações aconteceram. Para isso, o BOSS pede duas coisas à entidade patronal: que as deslocações em serviço existiram, e o número exato de quilómetros percorridos. O capítulo do BOSS sobre quilometragem não indica nenhum formulário, nenhumas colunas e nenhuma carte grise.
Sem essa prova, o subsídio inteiro volta à base de incidência das contribuições. A URSSAF pode olhar três anos para trás, a contar do fim do ano civil a que as contribuições respeitam.
Até ao barème, o subsídio presume-se
A regra está no BOSS, Frais professionnels, capítulo 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. O § 390 diz, na íntegra:
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
O BOSS cita para isso dois acórdãos da Cour de cassation: Cass. soc., 11 de janeiro de 1996, n.º 93-18.295 e n.º 94-10.903.
O teto é o barème da declaração de rendimentos; a sua base legal é o arrêté du 4 septembre 2025, que substituiu o arrêté du 20 décembre 2002. O seu art. 4: "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
Que força tem "réputée"? O BOSS § 110 chama à presunção dos subsídios fixos "une présomption absolue ne pouvant être renversée par la preuve contraire" — "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." As circunstâncias que o arrêté indica são as de um trabalhador que tem de usar o seu próprio carro ao serviço.
O § 120 acrescenta uma condição: a presunção "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Se a entidade patronal também pagar diretamente alguns custos do carro, "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
Que prova pede a URSSAF?
Dois factos, ambos indicados no § 390: a existência de deslocações em serviço e o número exato de quilómetros percorridos. O capítulo 3 não prescreve nenhum tipo de documento, nenhum campo de motivo por deslocação e nenhum formato. A palavra que o BOSS usa é exact.
Há duas condições antes disso. A isenção exige "Que les frais aient un caractère professionnel" e "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). E o trabalhador tem de estar "contraints d'utiliser leur véhicule personnel à des fins professionnelles" (§ 415); a antiga tolerância para um carro usado "pour convenance personnelle" no caminho para o trabalho "ne s'applique plus."
O que acontece sem justificatif?
A última frase do § 390: sem um documento que demonstre a natureza, o montante e a realidade dos custos, os subsídios "seront intégrées dans l'assiette des cotisations et contributions sociales."
É o montante inteiro. Nos termos do BOSS § 100, quando a entidade patronal não consegue mostrar despesas profissionais reais por trás de um subsídio, "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." Um subsídio sem deslocações por trás é tratado como salário.
Acima do barème, o excesso precisa de prova própria
Para o que for pago acima do barème, o BOSS § 400: "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
Assim, a parte abaixo do teto precisa das deslocações e dos quilómetros. A parte acima dele precisa também de prova de que o dinheiro foi efetivamente gasto no carro.
Um exemplo
Tome um trabalhador com um carro a gasolina de 5 CV que faz 8 000 quilómetros profissionais no ano. No barème do urssaf.fr, a linha de 5 CV para 5 001 a 20 000 km é (d × 0,357) + 1 395, em que d é a "distance parcourue à titre professionnel en km".
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € — o teto isento para a condução desse ano.
A 0,50 € por quilómetro, a entidade patronal paga 4 000 €. Fica abaixo do teto, por isso presume-se usado para o seu fim; o que a entidade patronal ainda precisa é das deslocações e dos 8 000 km.
A 0,60 € por quilómetro, paga 4 800 €. Os 549 € acima de 4 251 € precisam, além disso, de prova do uso efetivo (§ 400), ou pagam contribuições.
Sem registo nenhum das deslocações, nenhum dos valores fica protegido: os 4 000 € ou os 4 800 € vão por inteiro para a base (§§ 100, 390). Como funcionam, em geral, os escalões e as linhas está em o barème kilométrique explicado.
De quem é o carro que conta
BOSS § 420: o barème é "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." O seu carro, o do seu cônjuge, o de um membro do agregado fiscal, um de que é coproprietário ou um que aluga — todos se qualificam.
Um carro elétrico: +20 %
BOSS § 380: "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." Os 20 % estão no BOSS e no barème fiscal, não no arrêté.
O urssaf.fr publica uma tabela à parte, "Véhicules 100 % électriques", para 2026 (página "Vérifié le 24 avril 2026"). Para 5 CV indica d × 0,763 até 5 000 km, (d × 0,428) + 1 674 até 20 000 km, e d × 0,512 acima disso. É a linha térmica (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Para os mesmos 8 000 km: 8 000 × 0,428 = 3 424 €, mais 1 674 € = 5 098 €.
Estacionamento e boleias partilhadas
O BOSS § 410 faz do estacionamento uma despesa profissional adicional "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." O subsídio não o absorve.
Sobre boleias partilhadas, o § 400: "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." Os colegas que vão no carro não recebem subsídio por essa deslocação.
Gérants e présidents
O BOSS estende as mesmas regras a certos dirigentes de sociedades, por simplificação. § 130: "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
Por baixo disso, o § 90 diz que as suas despesas profissionais são reembolsadas "que sur la base des dépenses réelles"; o carro é a exceção, com a mesma prova. Um gérant maioritário não está nessa lista, e o BOSS nada diz sobre ele neste capítulo.
Até onde pode a URSSAF recuar
Code de la sécurité sociale art. L244-3: "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." Quando se constata travail illégal, o art. L244-11: "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
Durante quanto tempo a entidade patronal guarda os documentos é outra regra, fiscal. O LPF art. L102 B exige que os documentos sujeitos ao controlo da administração se guardem durante seis anos, e um documento criado em formato eletrónico guarda-se em formato eletrónico.
A lista da "carte grise" é de outro subsídio
Muitas páginas sobre o tema dão a mesma lista: data, motivo, potência fiscal, uma cópia da carte grise. Ela não vem do capítulo do BOSS sobre as indemnités kilométriques.
A carte grise e a potência fiscal estão no BOSS § 980, sobre o subsídio de combustível casa–trabalho. Diz: "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". Os seus justificativos dizem respeito "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." Para as frais réels do próprio trabalhador, o BOFiP § 230 inclui o certificat d'immatriculation entre o que "pourront être demandés".
O capítulo 3, que regula a quilometragem em serviço, não tem nenhuma lista de data e motivo por deslocação. Guardar um motivo para cada deslocação continua a ser sensato, porque mostra que foi uma deslocação em serviço, mas não é um campo do BOSS.
Se também pedir frais réels
Um trabalhador que opta pelas frais réels na declaração de imposto sobre o rendimento está noutro sistema. Tem a sua própria prova e a sua própria regra dos 40 km para a ida para o trabalho.
Uma ligação entre os dois: o impots.gouv.fr diz a esse contribuinte que tem de "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". O BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) diz o mesmo das deslocações em serviço reembolsadas, "même lorsque le salarié utilise sa voiture personnelle".
O que o DriveHub faz com isto
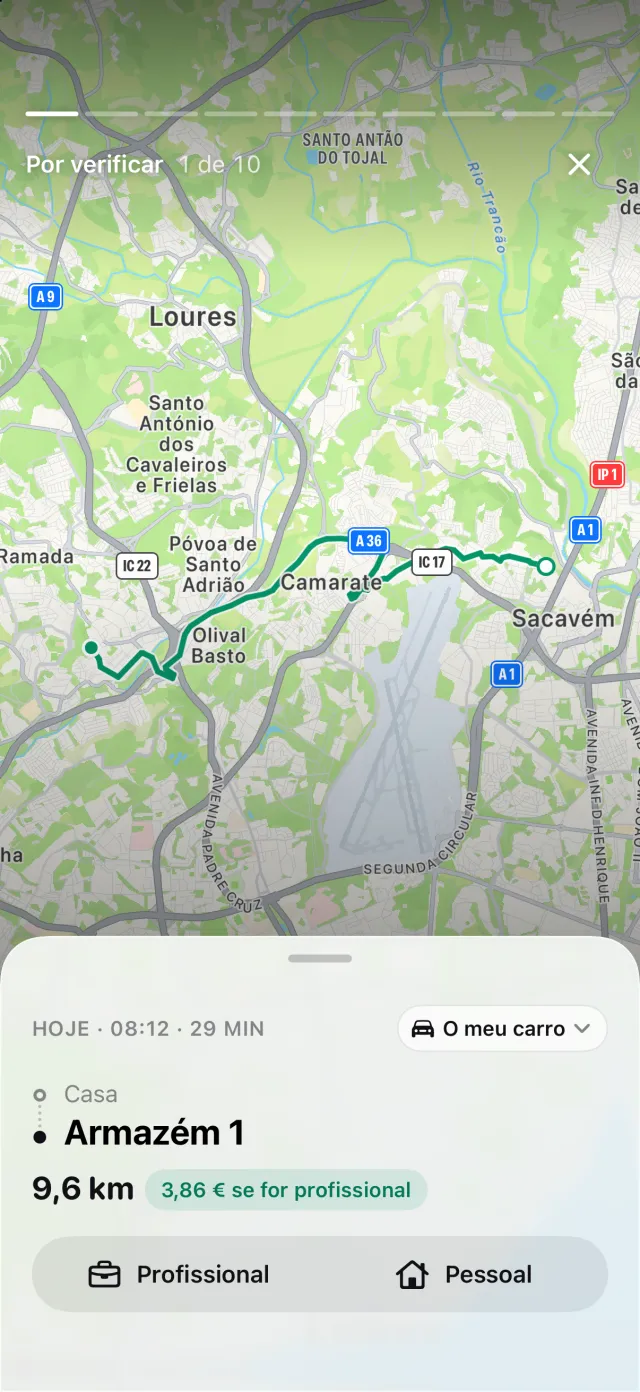
O § 390 pergunta que deslocações foram em serviço e quantos quilómetros exatamente somaram. Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Cada viagem guarda o início, o fim, a hora e a distância, e não é preciso pôr nada a funcionar.
As regras por local, os seus percursos anteriores e o horário de trabalho classificam o que conseguem. O que sobra espera em Por verificar por um toque em Profissional ou Pessoal, pelo que os quilómetros profissionais são uma soma de viagens registadas, e não uma estimativa.
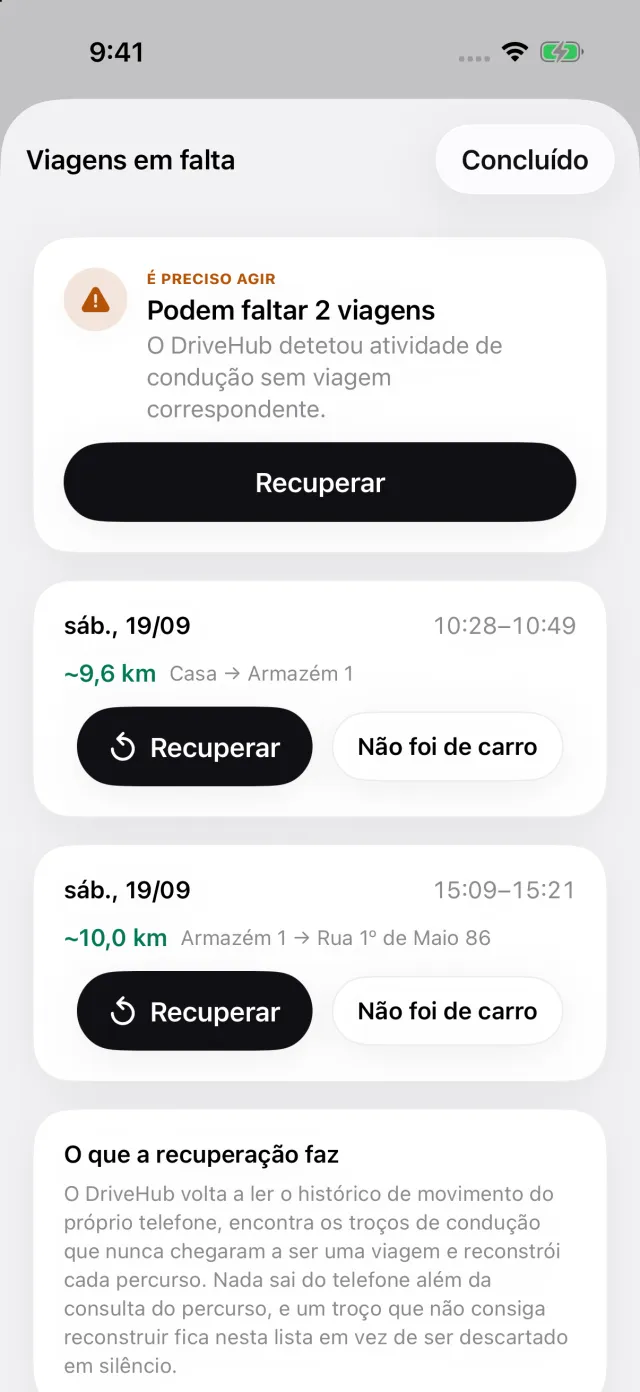
Se o iPhone registou condução sem viagem correspondente, aparece uma história Viagens em falta no separador Viagens. Abre a lista Viagens em falta, onde Recuperar reconstrói o percurso — assim, uma lacuna mostra-se antes de alguém verificar o ano.
Para França, o DriveHub pergunta a potência fiscal de cada carro e calcula o barème por carro ao longo do ano civil. Os relatórios exportam-se em PDF para o dossiê da entidade patronal, e em Excel ou CSV para um contabilista. As viagens ficam no seu iPhone e no seu próprio iCloud, sem conta.
- O DriveHub na App Store
- França: o que um registo de quilometragem tem de conter
- Configurar o registo automático
- Quatro formas de manter um registo de quilometragem, comparadas
Esta página reproduz o que dizem o próprio BOSS, o arrêté e os códigos, e indica o parágrafo para poder verificar. Não é aconselhamento fiscal nem de processamento salarial e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu expert-comptable — e leve os registos.
A regra completa, com os diplomas de onde vem: França: requisitos do registo de quilómetros.