 DriveHub
Maaopas · Ranska · 7 min
Indemnités kilométriques: URSSAF haluaa nähdä ajot ja tarkat kilometrit
Työnantajasi maksaa sinulle indemnités kilométriques -korvausta, koska ajat omalla autollasi työajoja. Barèmen rajaan asti korvauksesta ei makseta sosiaalivakuutusmaksuja, kunhan työnantajalla on näyttö kahdesta asiasta: että työmatkat tehtiin ja kuinka monta kilometriä niitä tarkalleen oli.

Lyhyt vastaus
Jos joudut käyttämään omaa autoasi työssä, työnantajasi voi maksaa sinulle indemnités kilométriques eli kilometrikorvausta. Verotuksen barèmen rajaan asti korvauksen oletetaan käytetyn tarkoitukseensa, joten siitä ei makseta sosiaalivakuutusmaksuja.
Bensiinikäyttöisellä 5 CV:n autolla, jolla ajetaan 8 000 työkilometriä, raja on vuodessa 4 251 €. Sen ylittävä osa tarvitsee oman näyttönsä (laskuesimerkki alempana).
Olettama kattaa sen, vastasiko raha niitä autokuluja, joita se korvaa. Se ei kata sitä, tehtiinkö ajot todella. Sitä varten BOSS vaatii työnantajalta kaksi asiaa: että työmatkat olivat olemassa ja tarkan ajettujen kilometrien määrän. BOSS:n kilometrikorvauksia koskeva luku ei nimeä lomaketta, sarakkeita eikä carte grisea.
Ilman tätä näyttöä koko korvaus palautetaan maksujen perusteeseen. URSSAF voi tarkastaa kolme vuotta taaksepäin sen kalenterivuoden lopusta, jolta maksut olivat maksettavia.
Barèmen rajaan asti korvaus oletetaan käytetyn tarkoitukseensa
Sääntö on BOSS, Frais professionnels -ohjeen luvussa 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. § 390 kokonaisuudessaan:
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
BOSS viittaa sen tueksi kahteen Cour de cassationin ratkaisuun: Cass. soc., 11. tammikuuta 1996, n° 93-18.295 ja n° 94-10.903.
Raja on veroilmoituksen barème; sen oikeusperusta on arrêté du 4 septembre 2025, joka korvasi arrêté du 20 décembre 2002 -asetuksen. Sen art. 4: "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
Kuinka vahva "réputée" on? BOSS § 110 kutsuu kiinteiden korvausten olettamaa nimellä "une présomption absolue ne pouvant être renversée par la preuve contraire" — "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." Arrêtén nimeämä olosuhde on työntekijä, jonka on pakko käyttää omaa autoaan työssä.
§ 120 lisää ehdon: olettama "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Jos työnantaja maksaa lisäksi osan autokuluista suoraan, sen "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
Mitä näyttöä URSSAF vaatii?
Kaksi tosiasiaa, jotka molemmat mainitaan § 390:ssä: työmatkojen olemassaolo ja ajettujen kilometrien tarkka määrä. Luku 3 ei määrää asiakirjatyyppiä, ajokohtaista tarkoituskenttää eikä asettelua. BOSS:n käyttämä sana on exact.
Kaksi ehtoa tulee ensin. Vapautus edellyttää "Que les frais aient un caractère professionnel" ja "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). Lisäksi työntekijöiden on oltava "contraints d'utiliser leur véhicule personnel à des fins professionnelles" (§ 415); vanha joustokäytäntö autolle, jota käytettiin työmatkalla "pour convenance personnelle", "ne s'applique plus."
Mitä tapahtuu ilman justificatifia?
§ 390:n viimeinen virke: ilman asiakirjaa, joka osoittaa kulujen luonteen, suuruuden ja todellisuuden, korvaukset "seront intégrées dans l'assiette des cotisations et contributions sociales."
Kyse on koko summasta. BOSS § 100:n mukaan, jos työnantaja ei pysty osoittamaan korvauksen takana todellisia työkuluja, "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." Korvaus, jonka takana ei ole ajoja, käsitellään palkkana.
Barèmen ylittävä osa tarvitsee oman näyttönsä
Barèmen ylittävästä maksusta BOSS § 400: "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
Rajan alittava osa tarvitsee siis ajot ja kilometrit. Sen ylittävä osa tarvitsee lisäksi näytön siitä, että raha todella käytettiin autoon.
Laskuesimerkki
Otetaan työntekijä, jolla on bensiinikäyttöinen 5 CV:n auto ja joka ajaa vuodessa 8 000 työkilometriä. urssaf.fr:n barèmessa 5 CV:n rivi välille 5 001–20 000 km on (d × 0,357) + 1 395, jossa d on "distance parcourue à titre professionnel en km".
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € — maksuvapaa enimmäismäärä sen vuoden ajoille.
Kun työnantaja maksaa 0,50 € kilometriltä, se maksaa 4 000 €. Summa jää rajan alle, joten sen oletetaan käytetyn tarkoitukseensa; työnantaja tarvitsee edelleen ajot ja 8 000 km.
Kun se maksaa 0,60 € kilometriltä, summa on 4 800 €. 4 251 €:n ylittävät 549 € tarvitsevat lisäksi näytön todellisesta käytöstä (§ 400), tai niistä menevät maksut.
Jos ajoista ei ole lainkaan kirjanpitoa, kumpikaan summa ei ole suojassa: koko 4 000 € tai 4 800 € menee maksujen perusteeseen (§§ 100, 390). Miten portaat ja rivit yleisesti toimivat, kerrotaan artikkelissa barème kilométrique selitettynä.
Kenen auto kelpaa
BOSS § 420: barème on "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." Oma autosi, puolisosi auto, verotaloutesi jäsenen auto, yhteisomistuksessa oleva auto tai vuokraamasi auto kelpaavat kaikki.
Sähköauto: +20 %
BOSS § 380: "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." 20 %:n korotus on BOSS:ssa ja verotuksen barèmessa, ei arrêtéssä.
urssaf.fr julkaisee vuodelle 2026 erillisen "Véhicules 100 % électriques" -taulukon (sivu "Vérifié le 24 avril 2026"). 5 CV:n rivillä se on d × 0,763 5 000 km:iin asti, (d × 0,428) + 1 674 20 000 km:iin asti ja d × 0,512 sen yli. Se on polttomoottoririvi (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Samoilla 8 000 km:llä: 8 000 × 0,428 = 3 424 €, plus 1 674 € = 5 098 €.
Pysäköinti ja kimppakyydit
BOSS § 410 tekee pysäköinnistä erillisen työkulun "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." Korvaus ei sisällä sitä.
Kimppakyydeistä § 400: "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." Kyydissä olevat kollegat eivät saa korvausta siltä matkalta.
Gérantit ja présidentit
BOSS ulottaa samat säännöt yksinkertaistuksena joihinkin yhtiön johtohenkilöihin. § 130: "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
Taustalla § 90 sanoo, että heidän työkulunsa korvataan "que sur la base des dépenses réelles"; auto on poikkeus, samalla näytöllä. Enemmistöosakas-gérant ei ole luettelossa, eikä BOSS sano hänestä tässä luvussa mitään.
Kuinka pitkälle taaksepäin URSSAF voi tarkastaa
Code de la sécurité sociale art. L244-3: "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." Jos todetaan travail illégal eli luvaton työ, art. L244-11: "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
Kuinka kauan työnantaja säilyttää asiakirjat, on erillinen, verotuksellinen sääntö. LPF art. L102 B edellyttää, että verohallinnon tarkastusoikeuden piiriin kuuluvat asiakirjat säilytetään kuusi vuotta, ja sähköisesti laadittu asiakirja säilytetään sähköisenä.
"Carte grise" -tarkistuslista koskee eri korvausta
Monilla tätä aihetta käsittelevillä sivuilla on sama luettelo: päivämäärä, tarkoitus, verohevosvoima, kopio carte grisesta. Se ei ole peräisin BOSS:n kilometrikorvauksia koskevasta luvusta.
Carte grise ja hevosvoima ovat BOSS § 980:ssä, joka koskee kodin ja työpaikan välisen polttoainekorvauksen ehtoja. Siinä sanotaan: "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". Sen tositteet koskevat "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." Työntekijän omien frais réels -kulujen osalta BOFiP § 230 mainitsee certificat d'immatriculationin asiakirjoissa, jotka "pourront être demandés".
Luvussa 3, joka koskee työajojen kilometrejä, ei ole ajokohtaista päivämäärä- ja tarkoitusluetteloa. Kunkin ajon tarkoitus kannattaa silti kirjata, koska se osoittaa ajon olleen työajo, mutta se ei ole BOSS:n vaatima kenttä.
Jos vaadit myös frais réels -vähennystä
Palkansaaja, joka valitsee tuloveroilmoituksessa frais réels -vähennyksen, on eri järjestelmässä. Siinä on oma näyttönsä ja oma 40 km:n sääntönsä työmatkalle.
Yksi yhteys näiden kahden välillä: impots.gouv.fr käskee tällaista ilmoittajaa "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) sanoo saman korvatuista työmatkoista, "même lorsque le salarié utilise sa voiture personnelle".
Mitä DriveHub tekee tämän kanssa
§ 390 kysyy, mitkä ajot olivat työajoja ja kuinka monta kilometriä niitä tarkalleen kertyi. Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Jokaisesta ajosta säilyvät alku, loppu, aika ja matka, eikä mitään tarvitse käynnistää.
Paikkasäännöt, aiemmat reittisi ja työaikasi luokittelevat sen, minkä pystyvät. Loput odottavat kohdassa Tarkistettavat, että napautat Työ tai Yksityinen, joten työkilometrit ovat tallennettujen ajojen summa eivätkä arvio.
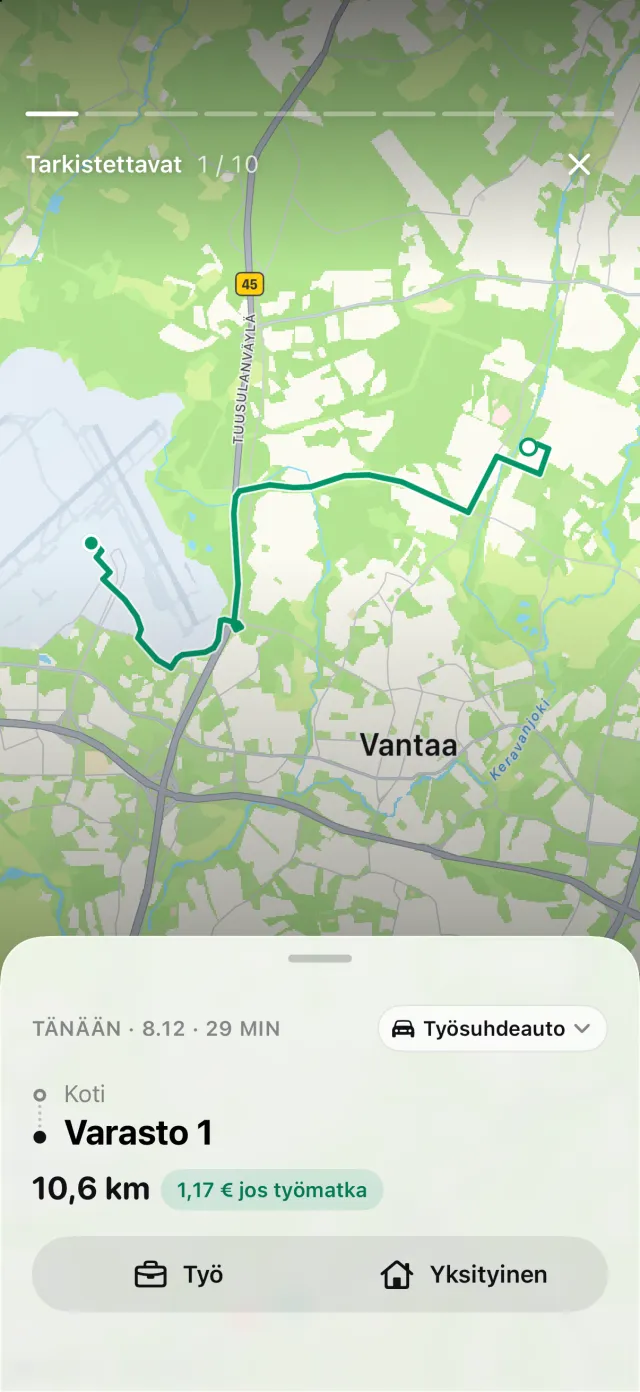
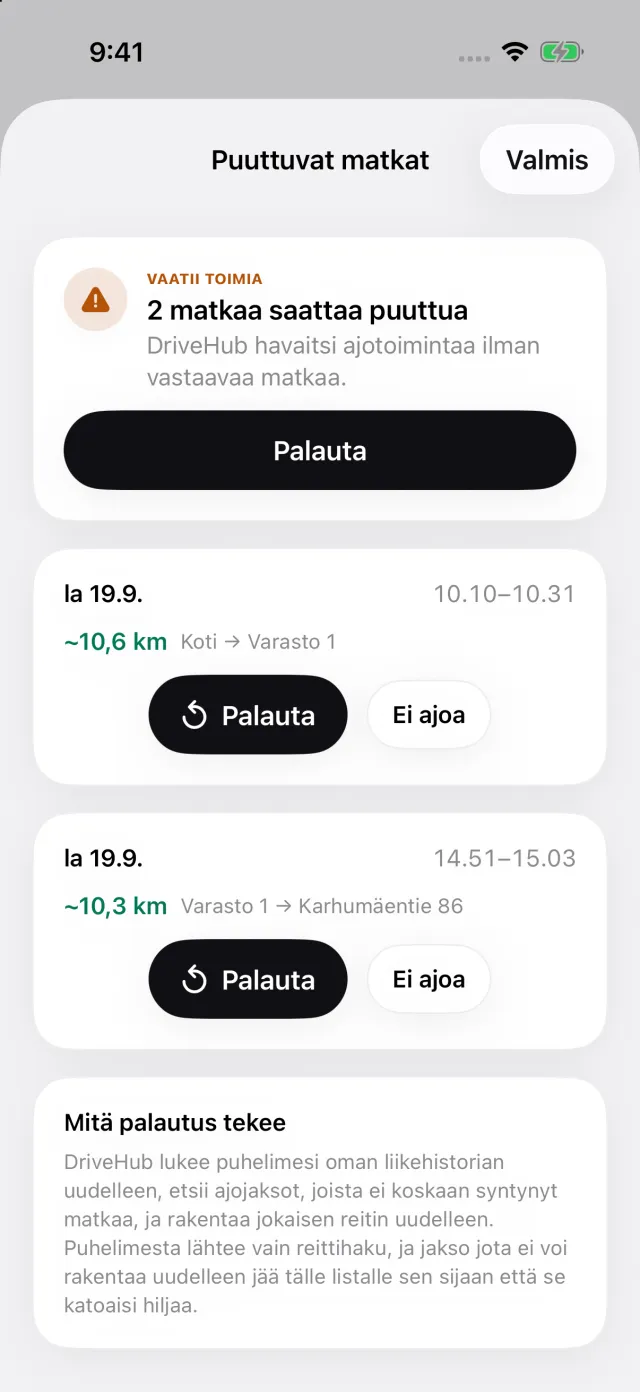
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Matkat-välilehdelle ilmestyy Puuttuvat matkat -tarina. Se avaa Puuttuvat matkat -luettelon, jossa Palauta rakentaa reitin uudelleen — joten aukko tulee näkyviin ennen kuin kukaan tarkastaa vuotta.
Ranskaa varten DriveHub kysyy jokaisen auton verohevosvoiman ja laskee barèmen auto kerrallaan kalenterivuodelta. Raportit viedään PDF-muodossa työnantajan arkistoon sekä Excel- tai CSV-muodossa kirjanpitäjälle. Matkat pysyvät iPhonessasi ja omassa iCloudissasi, ilman tiliä.
- DriveHub App Storessa
- Ranska: mitä ajopäiväkirjaan on kirjattava
- Ota automaattinen seuranta käyttöön
- Neljä tapaa pitää ajopäiväkirjaa vertailussa
Tällä sivulla kerrotaan, mitä BOSS, arrêté ja lait itse sanovat, ja kohta mainitaan, jotta voit tarkistaa sen. Tämä ei ole vero- eikä palkanlaskentaneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy kirjanpitäjältäsi (expert-comptable) — ja ota muistiinpanot mukaan.
Koko sääntö lähteineen: Ranska: ajopäiväkirjan vaatimukset.