 DriveHub
Landveiledning · Frankrike · 7 min
Indemnités kilométriques: URSSAF vil ha turene og de nøyaktige kilometerne
Arbeidsgiveren betaler deg indemnités kilométriques for å bruke egen bil i jobben. Opptil barème er de fri for sosiale avgifter, forutsatt at arbeidsgiveren har et justificatif for to ting: at yrkesreisene fant sted, og nøyaktig hvor mange kilometer de utgjorde.

Det korte svaret
Må du bruke egen bil i jobben, kan arbeidsgiveren betale deg indemnités kilométriques. Opptil den skattemessige barème antas godtgjørelsen brukt etter formålet, så det betales ingen sosiale avgifter av den.
For en bensinbil på 5 CV som kjøres 8 000 kilometer i jobb, er det taket 4 251 € for året. Alt over krever egen dokumentasjon (regneeksempel nedenfor).
Presumsjonen dekker om pengene svarte til bilkostnadene de står for. Den dekker ikke om turene fant sted. For det ber BOSS arbeidsgiveren om to ting: at yrkesreisene fantes, og det nøyaktige antallet kjørte kilometer. BOSS' kapittel om kilometergodtgjørelse nevner ikke noe skjema, ingen kolonner og ikke noe carte grise.
Uten den dokumentasjonen går hele godtgjørelsen tilbake i avgiftsgrunnlaget. URSSAF kan gå tre år tilbake fra utgangen av kalenderåret avgiftene forfalt for.
Opptil barème antas godtgjørelsen brukt riktig
Regelen står i BOSS, Frais professionnels, kapittel 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. § 390 lyder i sin helhet:
«Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales.»
BOSS viser til to avgjørelser fra Cour de cassation for dette: Cass. soc., 11. januar 1996, n° 93-18.295 og n° 94-10.903.
Taket er barème fra selvangivelsen; hjemmelen er arrêté du 4 septembre 2025, som erstattet arrêté du 20 décembre 2002. Dens art. 4: «Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale.»
Hvor sterk er «réputée»? BOSS § 110 kaller presumsjonen for faste godtgjørelser «une présomption absolue ne pouvant être renversée par la preuve contraire» — «à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation.» Omstendighetene arrêté nevner, er en arbeidstaker som må bruke egen bil i jobben.
§ 120 legger til et vilkår: presumsjonen «n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses.» Betaler arbeidsgiveren også noen bilkostnader direkte, «doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet.»
Hvilken dokumentasjon krever URSSAF?
To fakta, begge nevnt i § 390: at yrkesreisene fantes og det nøyaktige antallet kjørte kilometer. Kapittel 3 foreskriver ingen dokumenttype, ikke noe formålsfelt per tur og ingen oppstilling. Ordet BOSS bruker, er exact.
To vilkår kommer først. Fritaket krever «Que les frais aient un caractère professionnel» og «Que l'utilisation des indemnités soit faite conformément à leur objet» (§ 380). Og arbeidstakeren må være «contraints d'utiliser leur véhicule personnel à des fins professionnelles» (§ 415); den gamle toleransen for en bil brukt «pour convenance personnelle» på vei til jobben «ne s'applique plus.»
Hva skjer uten justificatif?
Den siste setningen i § 390: uten et dokument som viser kostnadenes art, omfang og realitet, «seront intégrées dans l'assiette des cotisations et contributions sociales» godtgjørelsene.
Det er hele beløpet. Etter BOSS § 100, der arbeidsgiveren ikke kan vise reelle yrkeskostnader bak en godtgjørelse, «celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant.» En godtgjørelse uten turer bak behandles som lønn.
Over barème krever overskuddet egen dokumentasjon
For det som betales over barème, BOSS § 400: «il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales.»
Delen under taket trenger altså turene og kilometerne. Delen over trenger i tillegg bevis for at pengene faktisk gikk til bilen.
Et regneeksempel
Ta en arbeidstaker med en bensinbil på 5 CV som kjører 8 000 kilometer i jobb i løpet av året. I barème på urssaf.fr er raden for 5 CV fra 5 001 til 20 000 km (d × 0,357) + 1 395, der d er «distance parcourue à titre professionnel en km».
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € — det avgiftsfrie taket for det årets kjøring.
Med 0,50 € per kilometer betaler arbeidsgiveren 4 000 €. Det er under taket, så det antas brukt etter formålet; det arbeidsgiveren fortsatt trenger, er turene og de 8 000 km.
Med 0,60 € per kilometer betaler den 4 800 €. De 549 € over 4 251 € krever i tillegg bevis for faktisk bruk (§ 400), ellers påløper det avgifter.
Uten noen oversikt over turene er ingen av tallene beskyttet: hele 4 000 € eller 4 800 € går inn i grunnlaget (§§ 100, 390). Hvordan trinnene og radene virker generelt, står i barème kilométrique forklart.
Hvem sin bil som teller
BOSS § 420: barème er «réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue.» Din bil, ektefellens, en i skattehusstanden sin, en du eier sammen med andre eller en du leier — alle kvalifiserer.
En elbil: +20 %
BOSS § 380: «En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %.» De 20 % står i BOSS og i den skattemessige barème, ikke i arrêté.
urssaf.fr publiserer en egen tabell for «Véhicules 100 % électriques» for 2026 (siden er «Vérifié le 24 avril 2026»). For 5 CV står det d × 0,763 opptil 5 000 km, (d × 0,428) + 1 674 opptil 20 000 km og d × 0,512 over det. Det er raden for fossilbiler (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. For de samme 8 000 km: 8 000 × 0,428 = 3 424 €, pluss 1 674 € = 5 098 €.
Parkering og samkjøring
BOSS § 410 gjør parkering til en ekstra yrkeskostnad «même si l'employeur rembourse déjà au salarié des indemnités kilométriques.» Godtgjørelsen omfatter den ikke.
Om samkjøring, § 400: «Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné.» Kolleger som sitter på, får ingen godtgjørelse for den turen.
Gérants og présidents
BOSS utvider de samme reglene til visse selskapsledere, som en forenkling. § 130: «A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés.»
Under dette sier § 90 at deres yrkeskostnader bare refunderes «que sur la base des dépenses réelles»; bilen er unntaket, med samme dokumentasjon. En gérant med flertall står ikke på den listen, og BOSS sier ingenting om ham i dette kapittelet.
Hvor langt tilbake URSSAF kan gå
Code de la sécurité sociale art. L244-3: «Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues.» Der det er konstatert travail illégal, art. L244-11: «les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans.»
Hvor lenge arbeidsgiveren tar vare på dokumentene, er en egen, skattemessig regel. LPF art. L102 B krever at dokumenter som skatteetaten kan kontrollere, oppbevares i seks år, og et dokument som er laget elektronisk, oppbevares elektronisk.
«Carte grise»-listen hører til en annen godtgjørelse
Mange sider om dette temaet gir den samme listen: dato, formål, skattemessige hestekrefter, en kopi av carte grise. Den kommer ikke fra BOSS-kapittelet om kilometergodtgjørelse.
Carte grise og hestekrefter står i BOSS § 980, om drivstoffgodtgjørelsen for reisen hjem–jobb. Der står det: «L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié». Dokumentasjonen der gjelder «au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois.» For en arbeidstakers egne frais réels nevner BOFiP § 230 certificat d'immatriculation blant det som «pourront être demandés».
Kapittel 3, som styrer kilometer i jobb, har ingen liste med dato og formål per tur. Å notere et formål for hver tur er likevel fornuftig, siden det viser at turen var i jobb, men det er ikke et BOSS-felt.
Hvis du også krever frais réels
En arbeidstaker som velger frais réels i selvangivelsen, er i et annet system. Det har sin egen dokumentasjon og sin egen 40 km-regel for reisen til jobben.
Én kobling mellom de to: impots.gouv.fr ber den skattyteren «ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur». BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) sier det samme om refunderte yrkesreiser, «même lorsque le salarié utilise sa voiture personnelle».
Hva DriveHub gjør med dette
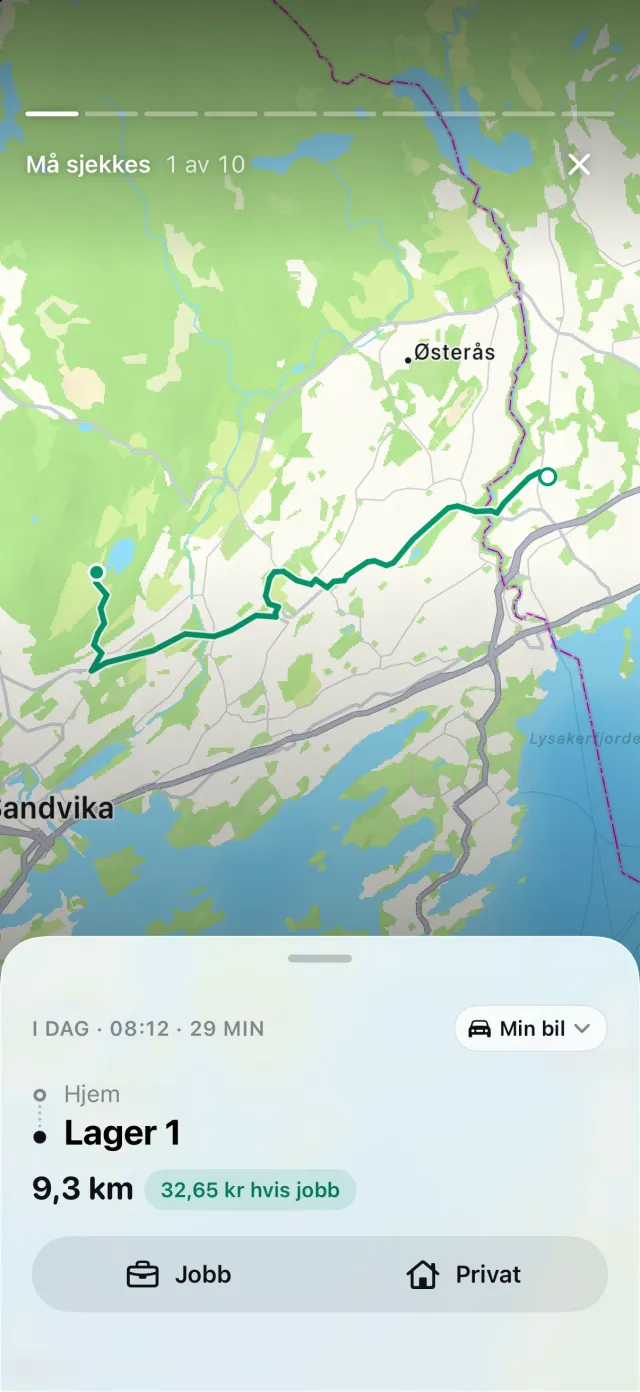
§ 390 spør hvilke turer som var yrkesreiser, og nøyaktig hvor mange kilometer de utgjorde. Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Hver kjøring beholder start, slutt, tidspunkt og distanse, og ingenting må startes.
Stedsregler, tidligere ruter og arbeidstid sorterer det de kan. Det som er igjen, venter under Må sjekkes på et trykk på Jobb eller Privat, så yrkeskilometerne er en sum av registrerte turer og ikke et anslag.
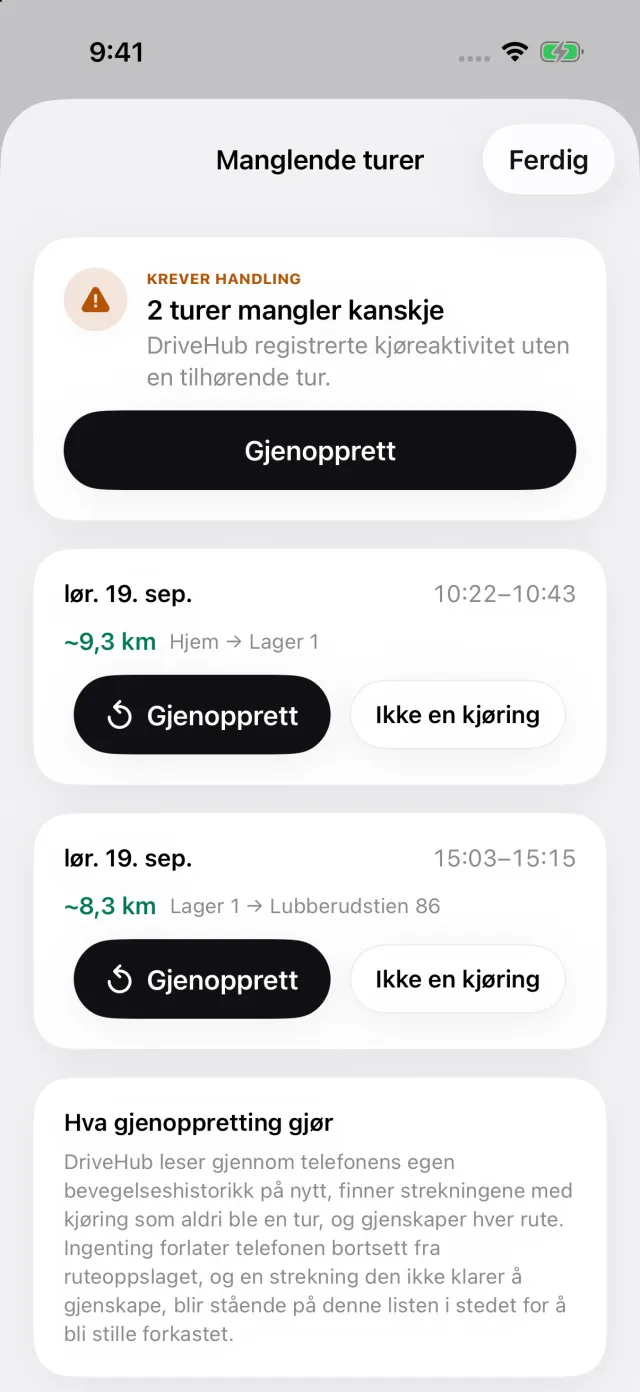
Har iPhonen logget kjøring uten en tilsvarende tur, vises en Tapte turer-historie på Turer-fanen. Den åpner listen Manglende turer, der Gjenopprett bygger opp ruten igjen — så et hull viser seg før noen kontrollerer året.
For Frankrike spør DriveHub etter hver bils skattemessige hestekrefter og regner ut barème per bil over kalenderåret. Rapportene eksporteres som PDF til arbeidsgiverens arkiv, og som Excel eller CSV til en regnskapsfører. Turene blir på iPhonen din og i din egen iCloud, uten konto.
- DriveHub i App Store
- Frankrike: hva en kjørebok må inneholde
- Sett opp automatisk registrering
- Fire måter å føre kjørebok på, sammenlignet
Denne siden gjengir hva BOSS, arrêté og lovene selv sier, og oppgir avsnittet slik at du kan etterprøve det. Det er ikke skatte- eller lønnsrådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din expert-comptable, og ta med dokumentasjonen.
Hele regelen med kildene den bygger på: Frankrike: krav til kjøreboken.