 DriveHub
Länderratgeber · Frankreich · 7 Min.
Indemnités kilométriques: Die URSSAF will die Fahrten und die genauen Kilometer
Ihr Arbeitgeber zahlt Ihnen indemnités kilométriques, weil Sie Ihr eigenes Auto beruflich fahren. Bis zum barème sind sie beitragsfrei, sofern der Arbeitgeber einen Nachweis für zwei Dinge hat: dass die Dienstfahrten stattgefunden haben und wie viele Kilometer es genau waren.

Die kurze Antwort
Müssen Sie Ihr eigenes Auto beruflich nutzen, kann Ihr Arbeitgeber Ihnen indemnités kilométriques zahlen, eine Kilometerpauschale. Bis zum steuerlichen barème gilt sie als zweckentsprechend verwendet und ist deshalb frei von Sozialabgaben.
Für einen Benziner mit 5 CV und 8 000 beruflichen Kilometern liegt diese Obergrenze bei 4 251 € im Jahr. Alles darüber braucht einen eigenen Nachweis (Rechenbeispiel unten).
Die Vermutung deckt ab, ob das Geld den Autokosten entsprach, für die es steht. Sie deckt nicht ab, ob die Fahrten stattgefunden haben. Dafür verlangt BOSS vom Arbeitgeber zwei Dinge: dass es die Dienstfahrten gab und die genaue Zahl der gefahrenen Kilometer. Das Kapitel von BOSS zu den Kilometerpauschalen nennt kein Formular, keine Spalten und keine carte grise.
Ohne diesen Nachweis fällt die gesamte Pauschale zurück in die Beitragsbemessungsgrundlage. Die URSSAF kann drei Jahre zurückgehen, gerechnet ab dem Ende des Kalenderjahres, für das die Beiträge fällig waren.
Bis zum barème gilt die Pauschale als zweckentsprechend
Die Regel steht in BOSS, Frais professionnels, Kapitel 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. § 390 lautet vollständig:
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
BOSS stützt sich dafür auf zwei Urteile der Cour de cassation: Cass. soc., 11. Januar 1996, n° 93-18.295 und n° 94-10.903.
Die Obergrenze ist der barème der Einkommensteuererklärung; seine Rechtsgrundlage ist der arrêté du 4 septembre 2025, der den arrêté du 20 décembre 2002 ersetzt hat. Sein art. 4: "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
Wie stark ist „réputée“? BOSS § 110 nennt die Vermutung für Pauschalen "une présomption absolue ne pouvant être renversée par la preuve contraire" — "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." Die Umstände, die der arrêté nennt, sind ein Arbeitnehmer, der sein eigenes Auto beruflich nutzen muss.
§ 120 fügt eine Bedingung hinzu: Die Vermutung "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Zahlt der Arbeitgeber zusätzlich einen Teil der Autokosten direkt, "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
Welchen Nachweis verlangt die URSSAF?
Zwei Tatsachen, beide in § 390 genannt: dass es Dienstfahrten gab und die genaue Zahl der gefahrenen Kilometer. Kapitel 3 schreibt keine Art von Dokument vor, kein Feld für den Zweck je Fahrt und kein Layout. Das Wort, das BOSS verwendet, ist exact.
Zwei Bedingungen gehen voraus. Die Befreiung setzt voraus, "Que les frais aient un caractère professionnel" und "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). Und der Arbeitnehmer muss "contraints d'utiliser leur véhicule personnel à des fins professionnelles" sein (§ 415); die frühere Toleranz für ein Auto, das "pour convenance personnelle" auf dem Weg zur Arbeit genutzt wird, "ne s'applique plus."
Was passiert ohne justificatif?
Der letzte Satz von § 390: Ohne ein Dokument, das Art, Umfang und Tatsächlichkeit der Kosten belegt, "seront intégrées dans l'assiette des cotisations et contributions sociales."
Es geht um den ganzen Betrag. Kann der Arbeitgeber hinter einer Pauschale keine tatsächlichen beruflichen Kosten zeigen, gilt nach BOSS § 100: "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." Eine Pauschale ohne Fahrten dahinter wird wie Gehalt behandelt.
Über dem barème braucht der Mehrbetrag einen eigenen Nachweis
Für alles, was über den barème hinaus gezahlt wird, BOSS § 400: "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
Der Teil unter der Obergrenze braucht also die Fahrten und die Kilometer. Der Teil darüber braucht zusätzlich den Nachweis, dass das Geld tatsächlich für das Auto ausgegeben wurde.
Ein Rechenbeispiel
Nehmen wir einen Arbeitnehmer mit einem Benziner mit 5 CV, der im Jahr 8 000 berufliche Kilometer fährt. Im barème auf urssaf.fr lautet die Zeile für 5 CV von 5 001 bis 20 000 km (d × 0,357) + 1 395, wobei d die "distance parcourue à titre professionnel en km" ist.
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € — die beitragsfreie Obergrenze für die Fahrten dieses Jahres.
Bei 0,50 € pro Kilometer zahlt der Arbeitgeber 4 000 €. Das liegt unter der Obergrenze und gilt daher als zweckentsprechend verwendet; was dem Arbeitgeber noch fehlt, sind die Fahrten und die 8 000 km.
Bei 0,60 € pro Kilometer zahlt er 4 800 €. Die 549 € über 4 251 € brauchen zusätzlich einen Nachweis der tatsächlichen Verwendung (§ 400), sonst fallen Beiträge darauf an.
Gibt es überhaupt keine Aufzeichnung der Fahrten, ist keiner der beiden Beträge geschützt: Die ganzen 4 000 € oder 4 800 € fallen in die Bemessungsgrundlage (§§ 100, 390). Wie Stufen und Zeilen allgemein funktionieren, steht in der barème kilométrique erklärt.
Wessen Auto zählt
BOSS § 420: Der barème ist "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." Ihr eigenes Auto, das Ihres Ehepartners, das eines Mitglieds Ihres Steuerhaushalts, eines, das Ihnen mitgehört, oder eines, das Sie mieten — alle kommen infrage.
Ein Elektroauto: +20 %
BOSS § 380: "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." Die 20 % stehen in BOSS und im steuerlichen barème, nicht im arrêté.
urssaf.fr veröffentlicht für 2026 eine eigene Tabelle „Véhicules 100 % électriques“ (Seite "Vérifié le 24 avril 2026"). Für 5 CV lautet sie d × 0,763 bis 5 000 km, (d × 0,428) + 1 674 bis 20 000 km und d × 0,512 darüber. Das ist die Zeile für Verbrenner (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Für dieselben 8 000 km: 8 000 × 0,428 = 3 424 €, plus 1 674 € = 5 098 €.
Parken und Fahrgemeinschaften
BOSS § 410 macht Parkgebühren zu einer zusätzlichen beruflichen Ausgabe, "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." Die Pauschale schließt sie nicht ein.
Zu Fahrgemeinschaften, § 400: "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." Mitfahrende Kollegen bekommen für diese Fahrt keine Pauschale.
Gérants und présidents
BOSS dehnt dieselben Regeln aus Vereinfachungsgründen auf einige Organe von Gesellschaften aus. § 130: "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
Darunter sagt § 90, dass ihre beruflichen Ausgaben "que sur la base des dépenses réelles" erstattet werden; das Auto ist die Ausnahme, mit demselben Nachweis. Ein Mehrheits-gérant steht nicht auf dieser Liste, und BOSS sagt in diesem Kapitel nichts über ihn.
Wie weit die URSSAF zurückgehen kann
Code de la sécurité sociale art. L244-3: "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." Wird travail illégal festgestellt, gilt art. L244-11: "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
Wie lange der Arbeitgeber die Unterlagen aufbewahrt, ist eine gesonderte, steuerliche Regel. LPF art. L102 B verlangt, dass Unterlagen, die der Prüfung durch die Verwaltung unterliegen, sechs Jahre aufbewahrt werden, und ein elektronisch erstelltes Dokument wird elektronisch aufbewahrt.
Die „carte grise“-Checkliste gehört zu einer anderen Pauschale
Viele Seiten zu diesem Thema geben dieselbe Liste: Datum, Zweck, Steuer-PS, eine Kopie der carte grise. Sie stammt nicht aus dem BOSS-Kapitel über Kilometerpauschalen.
Carte grise und Steuer-PS stehen in BOSS § 980, zur Kraftstoffpauschale für den Arbeitsweg. Dort heißt es: "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". Die Nachweise dort betreffen "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." Für die eigenen frais réels eines Arbeitnehmers nennt der BOFiP in § 230 den certificat d'immatriculation unter dem, was "pourront être demandés".
Kapitel 3, das die beruflichen Kilometer regelt, hat keine Liste mit Datum und Zweck je Fahrt. Den Zweck jeder Fahrt festzuhalten ist trotzdem sinnvoll, weil er zeigt, dass eine Fahrt beruflich war — ein Feld von BOSS ist er aber nicht.
Wenn Sie auch frais réels geltend machen
Ein Arbeitnehmer, der in der Einkommensteuererklärung frais réels wählt, ist in einem anderen System. Es hat seine eigenen Nachweise und seine eigene 40-km-Regel für den Arbeitsweg.
Eine Verbindung gibt es zwischen beiden: impots.gouv.fr sagt diesem Steuerpflichtigen, er müsse "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". Der BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) sagt dasselbe über erstattete Dienstfahrten, "même lorsque le salarié utilise sa voiture personnelle".
Was DriveHub damit macht
§ 390 fragt, welche Fahrten beruflich waren und wie viele Kilometer es genau waren. Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Jede Fahrt behält Start, Ende, Uhrzeit und Strecke, und nichts muss gestartet werden.
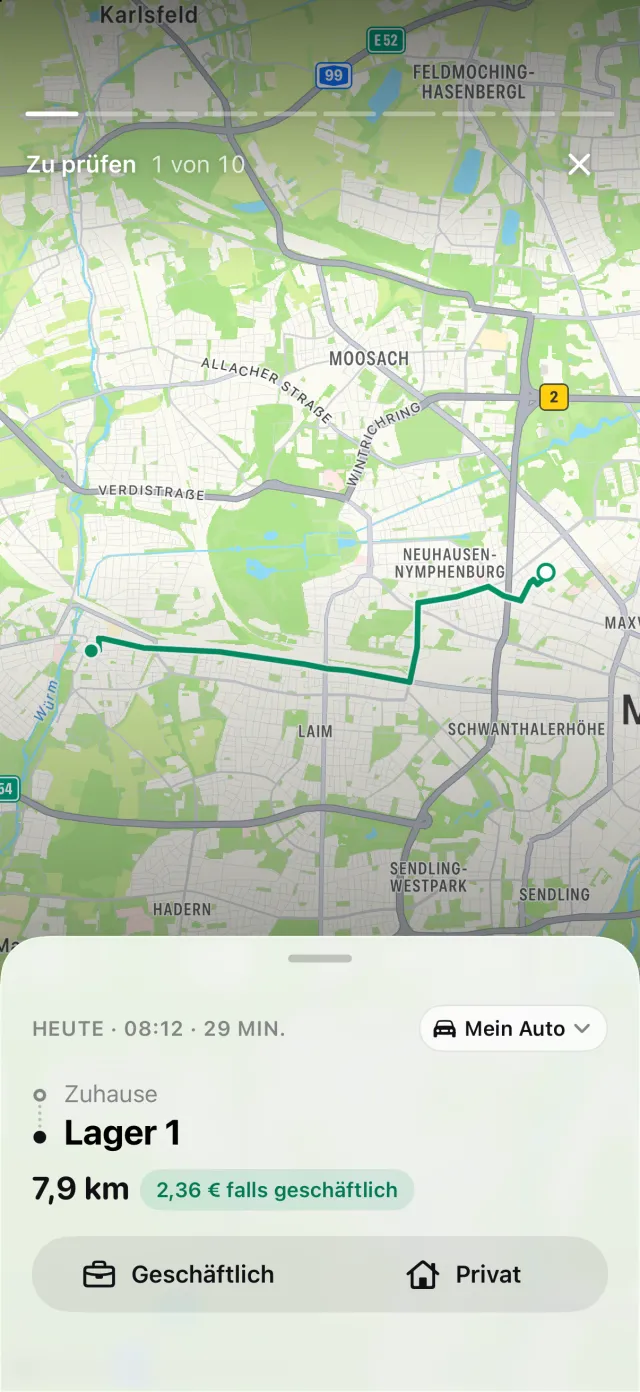
Ortsregeln, Ihre bisherigen Routen und Arbeitszeiten ordnen ein, was sie können. Was übrig bleibt, wartet unter Zu prüfen auf ein Tippen auf Geschäftlich oder Privat, sodass die beruflichen Kilometer eine Summe aufgezeichneter Fahrten sind statt einer Schätzung.
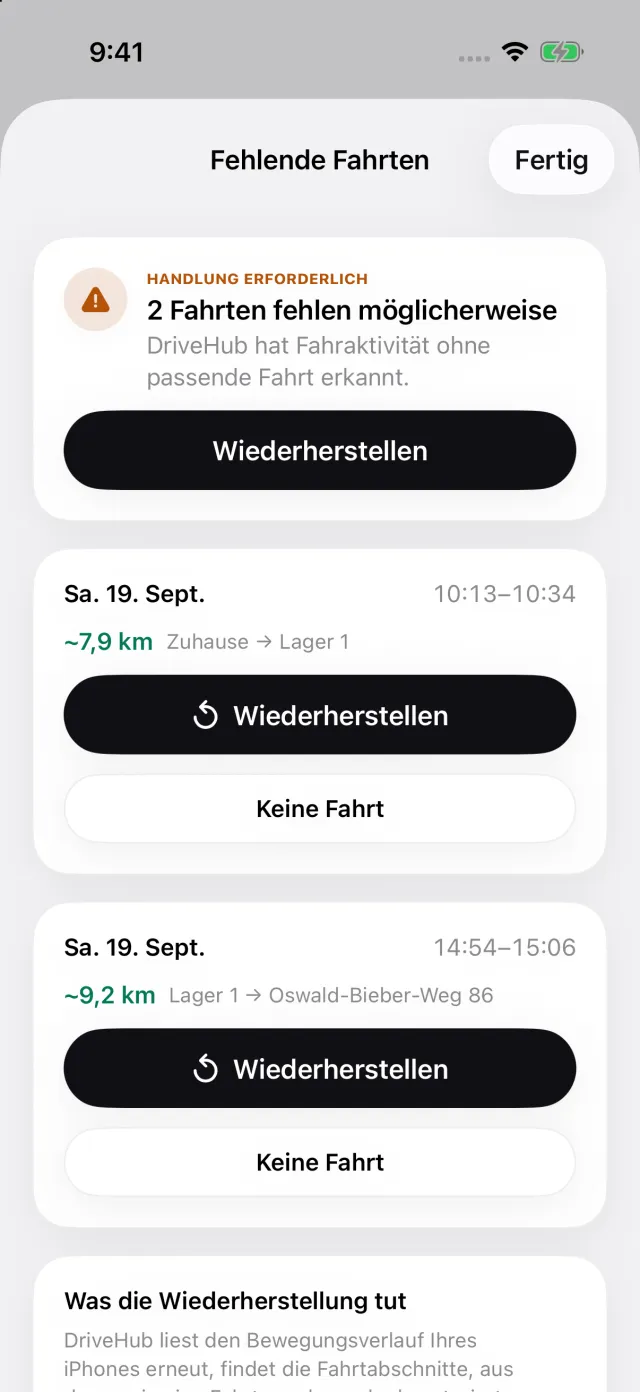
Hat das iPhone Fahrten registriert, zu denen es keinen passenden Eintrag gibt, erscheint im Tab Fahrten die Story Verpasste Fahrten. Sie öffnet die Liste Fehlende Fahrten, in der Wiederherstellen die Route rekonstruiert — so zeigt sich eine Lücke, bevor jemand das Jahr prüft.
Für Frankreich fragt DriveHub die Steuer-PS jedes Autos ab und rechnet den barème je Auto über das Kalenderjahr. Berichte lassen sich als PDF für die Unterlagen des Arbeitgebers exportieren und als Excel oder CSV für die Buchhaltung. Die Fahrten bleiben auf Ihrem iPhone und in Ihrer eigenen iCloud, ohne Konto.
- DriveHub im App Store
- Frankreich: was ein Fahrtenbuch enthalten muss
- Automatische Aufzeichnung einrichten
- Vier Wege, ein Fahrtenbuch zu führen, im Vergleich
Diese Seite gibt wieder, was BOSS, der arrêté und die Gesetzbücher selbst sagen, und nennt den Absatz, damit Sie es nachprüfen können. Sie ist weder Steuer- noch Lohnabrechnungsberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren expert-comptable oder Ihre Steuerberatung — und bringen Sie die Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Frankreich: Anforderungen an das Fahrtenbuch.