 DriveHub
Guide pays · France · 7 min
Indemnités kilométriques : l’URSSAF veut les déplacements et les kilomètres exacts
Votre employeur vous verse des indemnités kilométriques parce que vous utilisez votre propre voiture pour le travail. Dans la limite du barème, elles sont exonérées de cotisations, à condition que l’employeur dispose d’un justificatif pour deux choses : la réalité des déplacements professionnels, et le nombre exact de kilomètres parcourus.

En bref
Si vous êtes contraint d’utiliser votre propre voiture pour le travail, votre employeur peut vous verser des indemnités kilométriques. Dans la limite du barème fiscal, l’indemnité est réputée utilisée conformément à son objet : elle n’est donc pas soumise aux cotisations sociales.
Pour une voiture essence de 5 CV qui parcourt 8 000 kilomètres professionnels, ce plafond est de 4 251 € pour l’année. Tout ce qui le dépasse exige sa propre preuve (exemple chiffré plus bas).
La présomption porte sur l’adéquation entre la somme versée et les frais de véhicule qu’elle représente. Elle ne porte pas sur la réalité des déplacements. Pour cela, le BOSS demande deux choses à l’employeur : l’existence des déplacements professionnels, et le nombre exact de kilomètres parcourus. Le chapitre du BOSS consacré aux indemnités kilométriques n’impose ni formulaire, ni colonnes, ni carte grise.
Sans cette preuve, l’indemnité entière est réintégrée dans l’assiette des cotisations. L’URSSAF peut remonter trois ans en arrière, à compter de la fin de l’année civile au titre de laquelle les cotisations étaient dues.
Dans la limite du barème, l’indemnité est présumée
La règle figure dans le BOSS, Frais professionnels, chapitre 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. Le § 390, en entier :
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
Le BOSS s’appuie sur deux arrêts de la Cour de cassation : Cass. soc., 11 janvier 1996, n° 93-18.295 et n° 94-10.903.
Le plafond est le barème de la déclaration de revenus ; sa base juridique est l’arrêté du 4 septembre 2025, qui a remplacé l’arrêté du 20 décembre 2002. Son art. 4 : "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
Quelle est la force de ce « réputée » ? Pour les allocations forfaitaires, le § 110 du BOSS parle d’"une présomption absolue ne pouvant être renversée par la preuve contraire" — "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." Les circonstances que vise l’arrêté sont celles d’un salarié contraint d’utiliser son propre véhicule pour le travail.
Le § 120 ajoute une condition : la présomption "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Si l’employeur prend aussi en charge directement certains frais du véhicule, il "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
Quelle preuve l’URSSAF demande-t-elle ?
Deux faits, tous deux nommés au § 390 : l’existence de déplacements professionnels et le nombre exact de kilomètres parcourus. Le chapitre 3 ne prescrit ni type de document, ni rubrique « motif » par trajet, ni présentation. Le mot qu’emploie le BOSS est exact.
Deux conditions viennent d’abord. L’exonération suppose "Que les frais aient un caractère professionnel" et "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). Et les salariés doivent être "contraints d'utiliser leur véhicule personnel à des fins professionnelles" (§ 415) ; l’ancienne tolérance pour un véhicule utilisé "pour convenance personnelle" sur le trajet domicile-travail "ne s'applique plus."
Que se passe-t-il sans justificatif ?
La dernière phrase du § 390 : à défaut de pièce établissant la nature, l’importance et la réalité des frais, les indemnités "seront intégrées dans l'assiette des cotisations et contributions sociales."
C’est le montant entier. Selon le § 100 du BOSS, lorsque l’employeur ne peut pas établir de frais professionnels réels derrière une allocation, "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." Une indemnité qu’aucun déplacement ne justifie est traitée comme du salaire.
Au-delà du barème, l’excédent exige sa propre preuve
Pour ce qui est versé au-delà du barème, le § 400 du BOSS : "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
La part sous le plafond exige donc les déplacements et les kilomètres. La part au-dessus exige en plus la preuve que l’argent a réellement été dépensé pour la voiture.
Un exemple chiffré
Prenons un salarié qui utilise une voiture essence de 5 CV et parcourt 8 000 kilomètres professionnels dans l’année. Sur le barème publié par urssaf.fr, la ligne 5 CV de 5 001 à 20 000 km est (d × 0,357) + 1 395, où d est la "distance parcourue à titre professionnel en km".
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € — le plafond exonéré pour les kilomètres de l’année.
À 0,50 € du kilomètre, l’employeur verse 4 000 €. C’est sous le plafond, donc présumé utilisé conformément à son objet ; ce qu’il lui faut encore, ce sont les déplacements et les 8 000 km.
À 0,60 € du kilomètre, il verse 4 800 €. Les 549 € au-delà de 4 251 € exigent en plus la preuve de leur utilisation effective (§ 400), faute de quoi ils sont soumis à cotisations.
Sans aucun relevé des déplacements, aucun des deux montants n’est protégé : les 4 000 € ou les 4 800 € entrent en entier dans l’assiette (§§ 100, 390). Le fonctionnement général des tranches et des lignes est expliqué dans le barème kilométrique.
Quelle voiture ouvre droit au barème
Le § 420 du BOSS : l’indemnisation au barème est "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." Votre voiture, celle de votre conjoint ou d’un membre de votre foyer fiscal, une voiture en copropriété ou une voiture que vous louez : toutes sont admises.
Voiture électrique : +20 %
Le § 380 du BOSS : "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." Les 20 % figurent dans le BOSS et dans le barème fiscal, pas dans l’arrêté.
urssaf.fr publie pour 2026 un tableau distinct « Véhicules 100 % électriques » (page « Vérifié le 24 avril 2026 »). Pour 5 CV, il donne d × 0,763 jusqu’à 5 000 km, (d × 0,428) + 1 674 jusqu’à 20 000 km, et d × 0,512 au-delà. C’est la ligne thermique (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Pour les mêmes 8 000 km : 8 000 × 0,428 = 3 424 €, plus 1 674 € = 5 098 €.
Stationnement et covoiturage
Le § 410 du BOSS fait du stationnement un frais professionnel supplémentaire, "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." L’indemnité ne l’absorbe pas.
Pour le covoiturage, § 400 : "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." Les collègues transportés ne perçoivent aucune indemnité pour ce trajet.
Gérants et présidents
Le BOSS étend les mêmes règles à certains mandataires sociaux, à titre de simplification. § 130 : "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
Sous cette règle, le § 90 prévoit que leurs frais professionnels ne sont remboursés "que sur la base des dépenses réelles" ; la voiture fait exception, avec la même preuve. Le gérant majoritaire ne figure pas dans cette liste, et le BOSS n’en dit rien dans ce chapitre.
Jusqu’où l’URSSAF peut remonter
Code de la sécurité sociale, art. L244-3 : "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." En cas de travail illégal constaté, art. L244-11 : "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
La durée de conservation des pièces par l’employeur relève d’une autre règle, fiscale. L’article L102 B du LPF impose de conserver pendant six ans les documents sur lesquels l’administration peut exercer son contrôle, et un document établi sous forme électronique se conserve sous cette forme.
La liste « carte grise » vient d’une autre indemnité
Beaucoup de pages sur le sujet reprennent la même liste : date, motif, puissance fiscale, copie de la carte grise. Elle ne vient pas du chapitre du BOSS consacré aux indemnités kilométriques.
La carte grise et la puissance fiscale figurent au § 980 du BOSS, qui traite de la prime de transport domicile-travail (frais de carburant). On y lit : "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". Les justificatifs y portent "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." Pour les frais réels d’un salarié, le § 230 du BOFiP range le certificat d’immatriculation parmi les documents qui "pourront être demandés".
Le chapitre 3, qui régit les déplacements professionnels, ne contient aucune liste date-et-motif par trajet. Noter le motif de chaque trajet reste une bonne idée, puisque c’est ce qui montre qu’un trajet était professionnel, mais ce n’est pas une rubrique exigée par le BOSS.
Si vous déduisez aussi vos frais réels
Le salarié qui opte pour les frais réels dans sa déclaration de revenus relève d’un autre régime. Il a ses propres justificatifs et sa propre règle des 40 km pour le trajet domicile-travail.
Un lien entre les deux : impots.gouv.fr demande à ce contribuable d’"ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". Le BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) dit la même chose des déplacements professionnels remboursés, "même lorsque le salarié utilise sa voiture personnelle".
Ce que DriveHub en fait
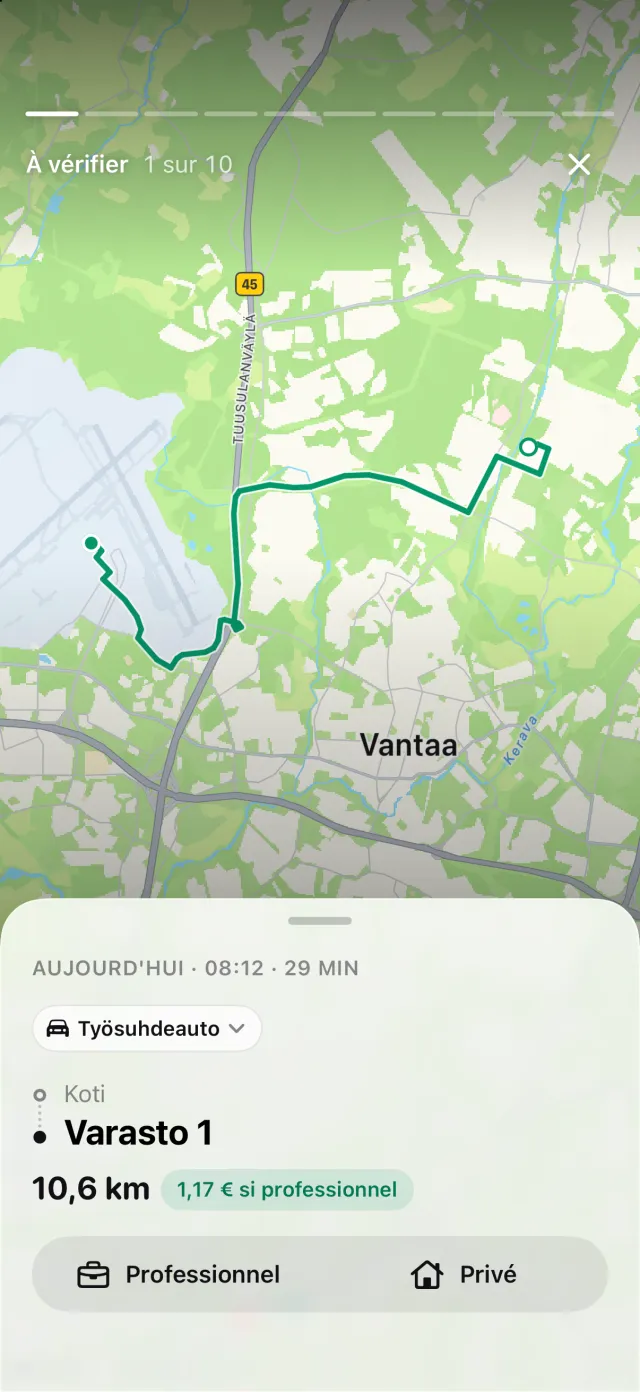
Le § 390 demande quels déplacements étaient professionnels, et combien de kilomètres exactement ils représentent. Avec l’accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s’il lui arrive d’en manquer un, il vous le signale. Chaque trajet conserve son départ, son arrivée, son heure et sa distance, sans rien à lancer.
Les règles de lieux, vos itinéraires habituels et vos horaires de travail classent ce qu’ils peuvent. Le reste attend sous À vérifier que vous touchiez Professionnel ou Privé : les kilomètres professionnels sont ainsi la somme de trajets enregistrés, et non une estimation.
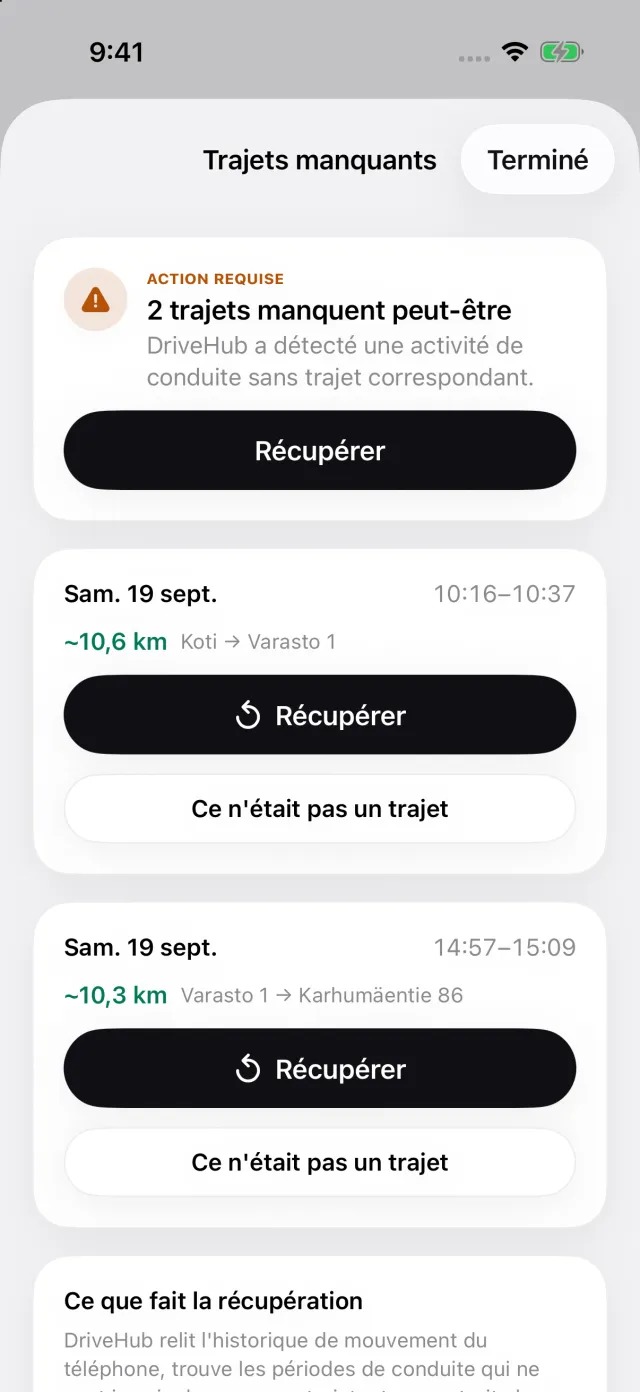
Si l’iPhone a enregistré une conduite sans trajet correspondant, une story Trajets manqués apparaît dans l’onglet Trajets. Elle ouvre la liste Trajets manquants, où Récupérer reconstitue l’itinéraire — un trou se signale donc de lui-même, avant que quiconque ne vérifie l’année.
Pour la France, DriveHub demande la puissance fiscale de chaque véhicule et calcule le barème véhicule par véhicule, sur l’année civile. Les rapports s’exportent en PDF pour le dossier de l’employeur, et en Excel ou CSV pour l’expert-comptable. Les trajets restent sur votre iPhone et dans votre propre iCloud, sans compte.
- DriveHub sur l’App Store
- France : ce que doit contenir un relevé kilométrique
- Configurer le suivi automatique
- Quatre façons de tenir un relevé kilométrique, comparées
Cette page reprend ce que disent eux-mêmes le BOSS, l’arrêté et les codes, en citant le paragraphe pour que vous puissiez vérifier. Ce n’est pas un conseil fiscal ni social, et elle ne connaît pas votre situation. Dès qu’il y a de l’argent en jeu, demandez à votre expert-comptable — et apportez vos relevés.
La règle complète, avec les textes dont elle découle : France : exigences du journal kilométrique.