 DriveHub
Landengids · Frankrijk · 7 min
Indemnités kilométriques: URSSAF wil de ritten en de exacte kilometers zien
Je werkgever betaalt je indemnités kilométriques omdat je met je eigen auto voor je werk rijdt. Tot de barème zijn ze vrij van sociale premies, mits de werkgever voor twee dingen een justificatif heeft: dat de zakelijke ritten er waren, en precies hoeveel kilometer ze besloegen.

Het korte antwoord
Moet je je eigen auto voor je werk gebruiken, dan kan je werkgever je indemnités kilométriques betalen. Tot de fiscale barème geldt het vermoeden dat de vergoeding voor haar doel is gebruikt, en dan zijn er geen sociale premies over verschuldigd.
Voor een benzineauto van 5 CV met 8 000 zakelijke kilometers ligt dat plafond op € 4 251 voor het jaar. Alles daarboven vraagt om eigen bewijs (rekenvoorbeeld hieronder).
Het vermoeden dekt of het geld overeenkwam met de autokosten waarvoor het staat. Het dekt niet of de ritten echt gemaakt zijn. Daarvoor vraagt BOSS de werkgever om twee dingen: dat de zakelijke ritten bestonden, en het exacte aantal gereden kilometers. Het hoofdstuk van BOSS over kilometervergoedingen noemt geen formulier, geen kolommen en geen carte grise.
Zonder dat bewijs gaat de hele vergoeding terug in de grondslag voor de premies. URSSAF kan drie jaar terugkijken, gerekend vanaf het einde van het kalenderjaar waarover ze verschuldigd waren.
Tot de barème geldt het vermoeden
De regel staat in BOSS, Frais professionnels, hoofdstuk 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. § 390 luidt volledig:
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
BOSS baseert zich daarbij op twee arresten van het Cour de cassation: Cass. soc., 11 januari 1996, n° 93-18.295 en n° 94-10.903.
Het plafond is de barème uit de belastingaangifte; de wettelijke grondslag is het arrêté du 4 septembre 2025, dat het arrêté du 20 décembre 2002 verving. Het art. 4 daarvan: "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
Hoe sterk is "réputée"? BOSS § 110 noemt het vermoeden voor forfaitaire vergoedingen "une présomption absolue ne pouvant être renversée par la preuve contraire" — "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." De omstandigheden die het arrêté noemt: een werknemer die zijn eigen auto voor het werk moet gebruiken.
§ 120 stelt een voorwaarde: het vermoeden "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Betaalt de werkgever ook een deel van de autokosten rechtstreeks, dan "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
Welk bewijs vraagt URSSAF?
Twee feiten, allebei genoemd in § 390: het bestaan van zakelijke ritten en het exacte aantal gereden kilometers. Hoofdstuk 3 schrijft geen soort document voor, geen veld voor het doel per rit en geen opmaak. Het woord dat BOSS gebruikt, is exact.
Eerst gelden er twee voorwaarden. De vrijstelling vraagt "Que les frais aient un caractère professionnel" en "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). En de werknemer moet "contraints d'utiliser leur véhicule personnel à des fins professionnelles" zijn (§ 415); de oude soepelheid voor een auto die "pour convenance personnelle" voor de rit naar het werk werd gebruikt, "ne s'applique plus."
Wat gebeurt er zonder justificatif?
De laatste zin van § 390: zonder document dat de aard, omvang en werkelijkheid van de kosten aantoont, "seront intégrées dans l'assiette des cotisations et contributions sociales."
Het gaat om het hele bedrag. Volgens BOSS § 100 geldt: kan de werkgever geen werkelijke beroepskosten achter een vergoeding aantonen, dan "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." Een vergoeding zonder ritten erachter wordt behandeld als loon.
Boven de barème vraagt het meerdere om eigen bewijs
Voor alles wat boven de barème wordt betaald, BOSS § 400: "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
Het deel onder het plafond vraagt dus om de ritten en de kilometers. Het deel erboven vraagt daarnaast om bewijs dat het geld werkelijk aan de auto is besteed.
Een rekenvoorbeeld
Neem een werknemer met een benzineauto van 5 CV die in het jaar 8 000 zakelijke kilometers rijdt. Op de barème van urssaf.fr is de rij voor 5 CV van 5 001 tot 20 000 km (d × 0,357) + 1 395, waarbij d de "distance parcourue à titre professionnel en km" is.
- 8 000 × 0,357 = € 2 856
- € 2 856 + € 1 395 = € 4 251 — het vrijgestelde plafond voor de kilometers van dat jaar.
Bij € 0,50 per kilometer betaalt de werkgever € 4 000. Dat ligt onder het plafond, dus geldt het vermoeden dat het voor zijn doel is gebruikt; wat de werkgever nog nodig heeft, zijn de ritten en de 8 000 km.
Bij € 0,60 per kilometer betaalt hij € 4 800. De € 549 boven € 4 251 vraagt daarbovenop om bewijs van het werkelijke gebruik (§ 400), anders zijn er premies over verschuldigd.
Zonder enige registratie van de ritten is geen van beide bedragen beschermd: de volle € 4 000 of € 4 800 gaat in de grondslag (§§ 100, 390). Hoe de schijven en rijen in het algemeen werken, staat in de barème kilométrique uitgelegd.
Welke auto telt
BOSS § 420: de barème is "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." Je eigen auto, die van je echtgenoot, van iemand uit je fiscale huishouden, een auto waarvan je mede-eigenaar bent of een auto die je huurt: ze tellen allemaal.
Een elektrische auto: +20 %
BOSS § 380: "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." Die 20 % staat in BOSS en in de fiscale barème, niet in het arrêté.
urssaf.fr publiceert voor 2026 een aparte tabel "Véhicules 100 % électriques" (pagina "Vérifié le 24 avril 2026"). Voor 5 CV staat er d × 0,763 tot 5 000 km, (d × 0,428) + 1 674 tot 20 000 km, en d × 0,512 daarboven. Dat is de rij voor brandstofauto's (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Voor dezelfde 8 000 km: 8 000 × 0,428 = € 3 424, plus € 1 674 = € 5 098.
Parkeren en carpoolen
BOSS § 410 maakt parkeren tot een extra beroepskost "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." De vergoeding slokt het niet op.
Over carpoolen, § 400: "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." Collega's die meerijden, krijgen voor die rit geen vergoeding.
Gérants en présidents
BOSS past dezelfde regels, als vereenvoudiging, ook toe op sommige bestuurders van vennootschappen. § 130: "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
Daaronder zegt § 90 dat hun beroepskosten alleen worden vergoed "que sur la base des dépenses réelles"; de auto is de uitzondering, met hetzelfde bewijs. Een meerderheidsgérant staat niet op die lijst, en BOSS zegt in dit hoofdstuk niets over hem.
Hoe ver URSSAF terug kan kijken
Code de la sécurité sociale art. L244-3: "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." Is er travail illégal vastgesteld, dan art. L244-11: "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
Hoe lang de werkgever de documenten bewaart, is een aparte, fiscale regel. LPF art. L102 B eist dat documenten waarop de controles van de administratie betrekking kunnen hebben, zes jaar worden bewaard, en een elektronisch aangemaakt document wordt elektronisch bewaard.
Het "carte grise"-lijstje hoort bij een andere vergoeding
Veel pagina's over dit onderwerp geven hetzelfde lijstje: datum, doel, fiscaal vermogen, een kopie van de carte grise. Het komt niet uit het hoofdstuk van BOSS over kilometervergoedingen.
De carte grise en het fiscale vermogen staan in BOSS § 980, over de brandstofvergoeding voor woon-werkverkeer. Daar staat: "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". De justificatifs daarvan betreffen "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." Voor de eigen frais réels van een werknemer noemt de BOFiP in § 230 het certificat d'immatriculation bij wat "pourront être demandés".
Hoofdstuk 3, dat over zakelijke kilometers gaat, kent geen lijst met datum en doel per rit. Per rit een doel bijhouden is nog steeds verstandig, omdat het laat zien dat een rit zakelijk was, maar het is geen veld van BOSS.
Als je ook frais réels opvoert
Een werknemer die in de aangifte inkomstenbelasting voor frais réels kiest, zit in een ander stelsel. Dat heeft zijn eigen bewijsregels en zijn eigen regel van 40 km voor de rit naar het werk.
Eén verband tussen de twee: impots.gouv.fr zegt tegen die aangever "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". De BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) zegt hetzelfde over terugbetaalde zakelijke ritten, "même lorsque le salarié utilise sa voiture personnelle".
Wat DriveHub hiermee doet
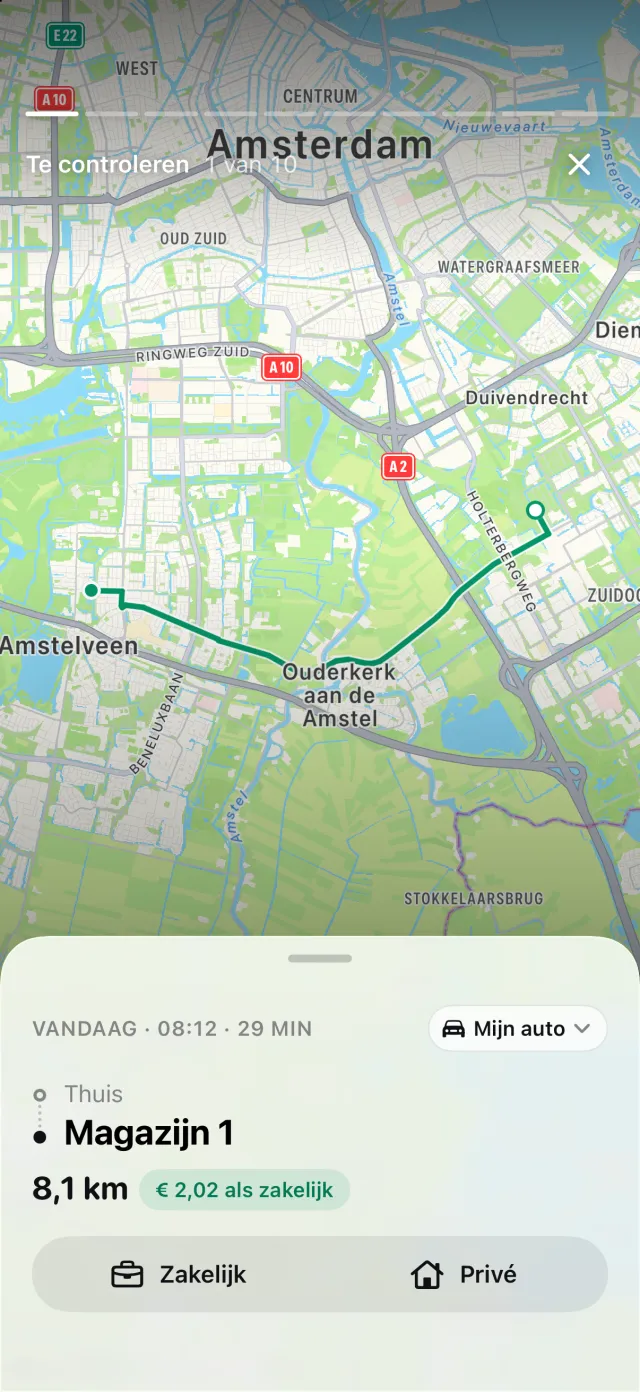
§ 390 vraagt welke ritten zakelijk waren, en precies hoeveel kilometer ze samen besloegen. Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Elke rit bewaart begin, einde, tijd en afstand, en je hoeft niets te starten.
Regels per plek, je eerdere routes en je werktijden delen in wat ze kunnen. Wat overblijft, wacht onder Te controleren op een tik op Zakelijk of Privé, zodat de zakelijke kilometers een optelsom zijn van vastgelegde ritten in plaats van een schatting.
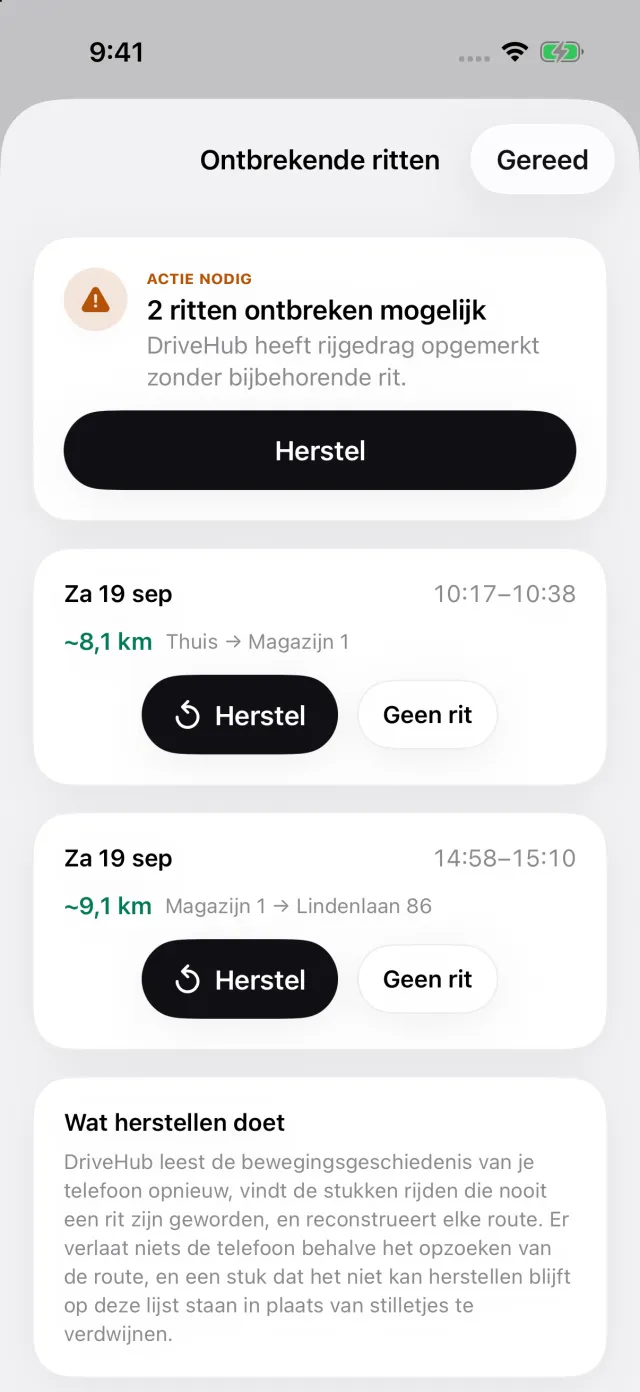
Heeft de iPhone rijden vastgelegd zonder bijpassende rit, dan verschijnt op het tabblad Ritten een verhaal Gemiste ritten. Het opent de lijst Ontbrekende ritten, waar Herstel de route opnieuw opbouwt — zodat een gat zichzelf laat zien voordat iemand het jaar controleert.
Voor Frankrijk vraagt DriveHub het fiscale vermogen van elke auto en berekent het de barème per auto over het kalenderjaar. Rapporten worden geëxporteerd als pdf voor het dossier van de werkgever, en als Excel of CSV voor een boekhouder. Ritten blijven op je iPhone en in je eigen iCloud, zonder account.
- DriveHub in de App Store
- Frankrijk: wat een rittenregistratie moet bevatten
- Automatische registratie instellen
- Vier manieren om een rittenregistratie bij te houden, vergeleken
Deze pagina geeft weer wat BOSS, het arrêté en de wetboeken zelf zeggen, en noemt de paragraaf zodat je het kunt nalezen. Het is geen belasting- of loonadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je expert-comptable — en neem de stukken mee.
De volledige regel, met de bronnen waarop die berust: Frankrijk: eisen aan de rittenregistratie.