 DriveHub
Vodič za državu · Francuska · 7 min
Indemnités kilométriques: URSSAF traži vožnje i točne kilometre
Poslodavac vam isplaćuje indemnités kilométriques jer za posao vozite vlastiti automobil. Do iznosa iz barèmea na njih se ne plaćaju doprinosi, pod uvjetom da poslodavac ima dokaz (justificatif) za dvije stvari: da su se poslovna putovanja dogodila i koliko su točno kilometara iznosila.

Kratki odgovor
Ako za posao morate koristiti vlastiti automobil, poslodavac vam može isplaćivati indemnités kilométriques, kilometarsku naknadu. Do iznosa iz poreznog barèmea pretpostavlja se da je naknada iskorištena za svoju namjenu, pa se na nju ne plaćaju socijalni doprinosi.
Za benzinski automobil od 5 CV s 8 000 poslovnih kilometara ta je gornja granica 4 251 € za godinu. Sve iznad toga traži zaseban dokaz (primjer s izračunom niže).
Pretpostavka pokriva odgovara li novac troškovima automobila koje predstavlja. Ne pokriva jesu li se vožnje dogodile. Za to BOSS od poslodavca traži dvije stvari: da su poslovna putovanja postojala i točan broj prijeđenih kilometara. Poglavlje BOSS-a o kilometarskoj naknadi ne navodi nikakav obrazac, nikakve stupce ni prometnu dozvolu (carte grise).
Bez tog dokaza cijela se naknada vraća u osnovicu za doprinose. URSSAF može gledati tri godine unatrag od kraja kalendarske godine za koju su doprinosi dospjeli.
Do iznosa iz barèmea naknada se pretpostavlja
Pravilo stoji u BOSS, Frais professionnels, poglavlje 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. § 390 u cijelosti glasi:
« Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales. »
BOSS se za to poziva na dvije presude Cour de cassation: Cass. soc., 11. siječnja 1996., n° 93-18.295 i n° 94-10.903.
Gornja granica jest barème iz porezne prijave; njegova je pravna osnova arrêté du 4 septembre 2025, koji je zamijenio arrêté du 20 décembre 2002. Njegov art. 4: « Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. »
Koliko je jaka riječ „réputée“? BOSS § 110 pretpostavku za paušalne naknade naziva « une présomption absolue ne pouvant être renversée par la preuve contraire » — « à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation. » Okolnosti koje arrêté navodi jesu zaposlenik koji za posao mora koristiti vlastiti automobil.
§ 120 dodaje uvjet: pretpostavka « n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses. » Ako poslodavac neke troškove automobila plaća i izravno, « doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet. »
Koji dokaz traži URSSAF?
Dvije činjenice, obje navedene u § 390: postojanje poslovnih putovanja i točan broj prijeđenih kilometara. Poglavlje 3 ne propisuje vrstu dokumenta, polje za svrhu svake vožnje ni izgled. Riječ koju BOSS koristi jest exact, točan.
Najprije dva uvjeta. Oslobođenje traži « Que les frais aient un caractère professionnel » i « Que l'utilisation des indemnités soit faite conformément à leur objet » (§ 380). A zaposlenici moraju biti « contraints d'utiliser leur véhicule personnel à des fins professionnelles » (§ 415); stara tolerancija za automobil korišten « pour convenance personnelle » na putu do posla « ne s'applique plus. »
Što ako dokaza nema?
Posljednja rečenica § 390: bez dokumenta koji utvrđuje narav, opseg i stvarnost troškova, naknade « seront intégrées dans l'assiette des cotisations et contributions sociales. »
Riječ je o cijelom iznosu. Prema BOSS § 100, kad poslodavac ne može pokazati stvarne poslovne troškove iza naknade, « celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant. » Naknada iza koje nema vožnji smatra se plaćom.
Iznad barèmea višak traži vlastiti dokaz
Za sve što je isplaćeno iznad barèmea, BOSS § 400: « il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales. »
Dakle, za dio ispod granice trebaju vožnje i kilometri. Za dio iznad nje treba i dokaz da je novac stvarno potrošen na automobil.
Primjer s izračunom
Uzmimo zaposlenika s benzinskim automobilom od 5 CV koji u godini prijeđe 8 000 poslovnih kilometara. U barèmeu na urssaf.fr redak za 5 CV od 5 001 do 20 000 km glasi (d × 0,357) + 1 395, gdje je d « distance parcourue à titre professionnel en km ».
- 8 000 × 0,357 = 2 856 €
- 2 856 € + 1 395 € = 4 251 € — oslobođena gornja granica za vožnju te godine.
Uz 0,50 € po kilometru poslodavac plaća 4 000 €. To je ispod granice, pa se pretpostavlja da je iskorišteno za namjenu; poslodavcu i dalje trebaju vožnje i 8 000 km.
Uz 0,60 € po kilometru plaća 4 800 €. Za 549 € iznad 4 251 € treba uz to i dokaz stvarne uporabe (§ 400), inače se na njih plaćaju doprinosi.
Bez ikakve evidencije vožnji nijedan iznos nije zaštićen: cijelih 4 000 € ili 4 800 € ulazi u osnovicu (§§ 100, 390). Kako razredi i reci općenito funkcioniraju, objašnjava barème kilométrique.
Čiji se automobil računa
BOSS § 420: barème je « réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue. » Vaš automobil, automobil bračnog druga ili člana poreznog kućanstva, automobil u suvlasništvu ili onaj koji unajmljujete — svi se računaju.
Električni automobil: +20 %
BOSS § 380: « En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %. » Tih 20 % stoji u BOSS-u i poreznom barèmeu, a ne u arrêté.
urssaf.fr za 2026. objavljuje zasebnu tablicu « Véhicules 100 % électriques » (stranica « Vérifié le 24 avril 2026 »). Za 5 CV ona glasi d × 0,763 do 5 000 km, (d × 0,428) + 1 674 do 20 000 km i d × 0,512 iznad toga. To je redak za automobile s motorom s unutarnjim izgaranjem (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Za istih 8 000 km: 8 000 × 0,428 = 3 424 €, plus 1 674 € = 5 098 €.
Parkiranje i zajednička vožnja
BOSS § 410 parkiranje čini dodatnim poslovnim troškom « même si l'employeur rembourse déjà au salarié des indemnités kilométriques. » Naknada ga ne apsorbira.
O zajedničkoj vožnji, § 400: « Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné. » Kolege koji se voze s vama za tu vožnju ne dobivaju naknadu.
Gérants i présidents
BOSS ista pravila, radi pojednostavnjenja, proširuje na neke članove uprave. § 130: « A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés. »
U podlozi, § 90 kaže da im se poslovni troškovi nadoknađuju « que sur la base des dépenses réelles »; automobil je iznimka, uz isti dokaz. Većinski gérant nije na tom popisu, i BOSS o njemu u ovom poglavlju ništa ne kaže.
Koliko daleko unatrag URSSAF može gledati
Code de la sécurité sociale art. L244-3: « Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues. » Kad je utvrđen travail illégal, nezakonit rad, art. L244-11: « les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans. »
Koliko dugo poslodavac čuva dokumente zasebno je, porezno pravilo. LPF art. L102 B traži da se dokumenti podložni nadzoru uprave čuvaju šest godina, a dokument nastao u elektroničkom obliku čuva se elektronički.
Popis s „carte grise“ odnosi se na drugu naknadu
Mnoge stranice o ovoj temi daju isti popis: datum, svrha, porezna snaga, preslika prometne dozvole (carte grise). On ne dolazi iz poglavlja BOSS-a o kilometarskoj naknadi.
Carte grise i porezna snaga stoje u BOSS § 980, o naknadi za gorivo za put od kuće do posla. Ondje piše: « L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié ». Njezini se dokazi odnose « au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois. » Za zaposlenikove vlastite frais réels BOFiP § 230 certificat d'immatriculation navodi među onim što « pourront être demandés ».
Poglavlje 3, koje uređuje poslovne kilometre, nema popisa datuma i svrhe za svaku vožnju. Bilježiti svrhu svake vožnje i dalje je razumno, jer pokazuje da je vožnja bila poslovna, ali to nije polje koje traži BOSS.
Ako tražite i frais réels
Zaposlenik koji se u prijavi poreza na dohodak odluči za frais réels nalazi se u drugom sustavu. On ima vlastite dokaze i vlastito pravilo od 40 km za put do posla.
Jedna veza između njih: impots.gouv.fr takvom obvezniku kaže da mora « ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur ». BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) isto kaže za nadoknađena poslovna putovanja, « même lorsque le salarié utilise sa voiture personnelle ».
Što DriveHub radi s ovim
§ 390 pita koje su vožnje bile poslovne i koliko su točno kilometara iznosile. Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Svaka vožnja čuva početak, kraj, vrijeme i udaljenost, i ništa ne treba pokretati.
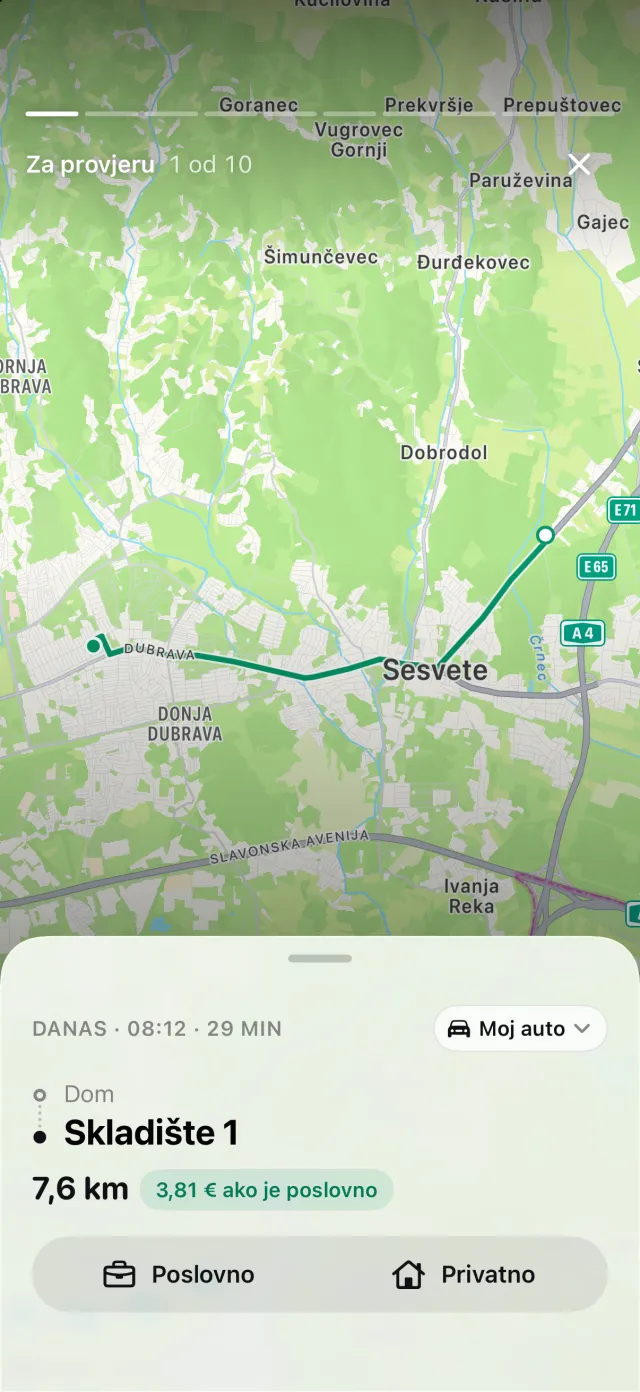
Pravila za mjesta, vaše ranije rute i radno vrijeme razvrstavaju što mogu. Ono što preostane čeka pod Za provjeru na dodir Poslovno ili Privatno, pa su poslovni kilometri zbroj zabilježenih vožnji, a ne procjena.
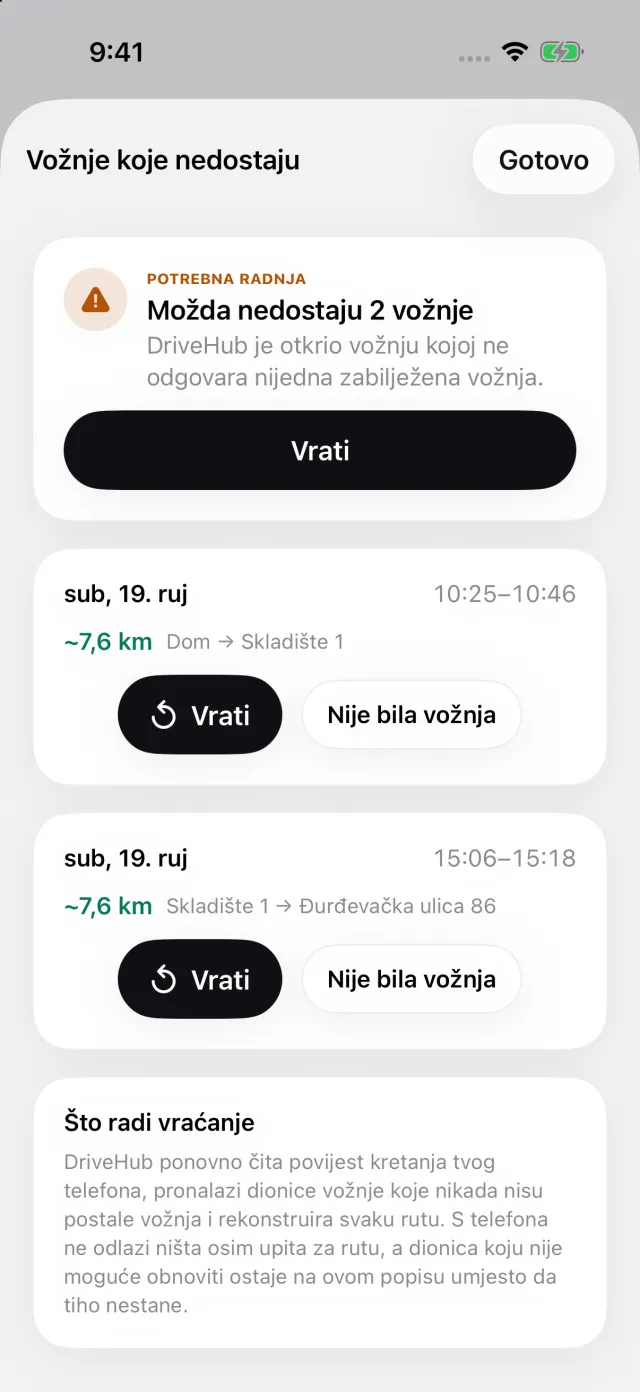
Ako je iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuje se priča Propuštene vožnje. Otvara popis Vožnje koje nedostaju, gdje Vrati obnavlja rutu — pa se praznina pokaže prije nego što itko pregleda godinu.
Za Francusku DriveHub pita za poreznu snagu svakog automobila i barème računa po automobilu za kalendarsku godinu. Izvješća se izvoze kao PDF za poslodavčevu dokumentaciju te kao Excel ili CSV za knjigovođu. Vožnje ostaju na vašem iPhoneu i u vašem vlastitom iCloudu, bez korisničkog računa.
- DriveHub u App Storeu
- Francuska: što evidencija vožnji mora sadržavati
- Postavite automatsko bilježenje
- Četiri načina vođenja evidencije vožnji, usporedba
Ova stranica prenosi ono što kažu BOSS, arrêté i sami zakonici, i navodi odlomak kako biste mogli provjeriti. Nije porezni ni obračunski savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu (expert-comptable) — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Francuska: zahtjevi za evidenciju kilometraže.