 DriveHub
Guía por país · Francia · 7 min
Indemnités kilométriques: la URSSAF quiere los trayectos y los kilómetros exactos
Tu empleador te paga indemnités kilométriques por usar tu propio coche para trabajar. Hasta el barème no cotizan, siempre que el empleador tenga un justificante de dos cosas: que los desplazamientos profesionales existieron y cuántos kilómetros exactos sumaron.

La respuesta corta
Si tienes que usar tu propio coche para trabajar, tu empleador puede pagarte indemnités kilométriques. Hasta el barème fiscal, se presume que la indemnización se usa conforme a su finalidad, así que no lleva cotizaciones sociales.
Para un coche de gasolina de 5 CV con 8000 kilómetros profesionales, ese techo es de 4251 € al año. Lo que pase de ahí necesita su propia prueba (ejemplo desarrollado más abajo).
La presunción cubre si el dinero se corresponde con los gastos del coche que representa. No cubre si los desplazamientos existieron. Para eso, el BOSS pide al empleador dos cosas: que los desplazamientos profesionales existieron y el número exacto de kilómetros recorridos. El capítulo del BOSS sobre kilometraje no menciona ningún formulario, ninguna columna ni la carte grise.
Sin esa prueba, toda la indemnización vuelve a la base de cotización. La URSSAF puede revisar tres años contados desde el final del año natural por el que se debían.
Hasta el barème, la indemnización se presume
La regla está en el BOSS, Frais professionnels, capítulo 3 — Frais d'utilisation d'un véhicule personnel à des fins professionnelles. El § 390 dice, íntegro:
"Les indemnités forfaitaires kilométriques sont réputées utilisées conformément à leur objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale. L'employeur doit cependant justifier de l'existence de déplacements professionnels et du nombre exact de kilomètres parcourus. En l'absence de pièce justificative établissant la nature, l'importance et la réalité des frais engagés par les salariés, les indemnités kilométriques seront intégrées dans l'assiette des cotisations et contributions sociales."
El BOSS cita en su apoyo dos sentencias de la Cour de cassation: Cass. soc., 11 de enero de 1996, n° 93-18.295 y n° 94-10.903.
El techo es el barème de la declaración de la renta; su base legal es el arrêté du 4 septembre 2025, que sustituyó al arrêté du 20 décembre 2002. Su art. 4: "Lorsque le travailleur salarié ou assimilé est contraint d'utiliser son véhicule personnel à des fins professionnelles, l'indemnité forfaitaire kilométrique est réputée utilisée conformément à son objet dans les limites fixées par les barèmes kilométriques annuellement publiés par l'administration fiscale."
¿Hasta qué punto es firme ese «réputée»? El § 110 del BOSS llama a la presunción de las indemnizaciones a tanto alzado "une présomption absolue ne pouvant être renversée par la preuve contraire" — "à condition toutefois que les circonstances de fait correspondent à celles prévues par la réglementation." Las circunstancias que menciona el arrêté son las de un asalariado obligado a usar su propio coche para trabajar.
El § 120 añade una condición: la presunción "n'est établie que si l'indemnisation des dépenses exposées par le salarié est effectuée exclusivement sous forme d'une allocation forfaitaire et non si l'employeur procède également au paiement direct des dépenses." Si el empleador paga además directamente algunos gastos del coche, "doit prouver que l'indemnité forfaitaire a été utilisée en totalité conformément à son objet."
¿Qué prueba pide la URSSAF?
Dos hechos, ambos citados en el § 390: la existencia de desplazamientos profesionales y el número exacto de kilómetros recorridos. El capítulo 3 no prescribe ningún tipo de documento, ningún campo de motivo por trayecto ni ningún formato. La palabra que usa el BOSS es exact.
Antes van dos condiciones. La exención exige "Que les frais aient un caractère professionnel" y "Que l'utilisation des indemnités soit faite conformément à leur objet" (§ 380). Y el asalariado tiene que estar "contraints d'utiliser leur véhicule personnel à des fins professionnelles" (§ 415); la antigua tolerancia para un coche usado "pour convenance personnelle" en el trayecto al trabajo "ne s'applique plus."
¿Qué pasa sin justificante?
La última frase del § 390: sin un documento que acredite la naturaleza, la entidad y la realidad de los gastos, las indemnizaciones "seront intégrées dans l'assiette des cotisations et contributions sociales."
Es el importe entero. Según el § 100 del BOSS, cuando el empleador no puede demostrar gastos profesionales reales detrás de una indemnización, "celle-ci constitue un complément de rémunération et est réintégrée dans l'assiette des prélèvements pour la totalité de son montant." Una indemnización sin desplazamientos detrás se trata como salario.
Por encima del barème, el exceso necesita su propia prueba
Para lo que se pague por encima del barème, el § 400 del BOSS: "il appartient également à l'employeur de justifier l'utilisation effective des indemnités conformément à leur objet. A défaut, la fraction excédentaire est assujettie à l'ensemble des cotisations et contributions sociales."
Así que la parte por debajo del techo necesita los desplazamientos y los kilómetros. La parte por encima necesita, además, la prueba de que el dinero se gastó de verdad en el coche.
Un ejemplo desarrollado
Pongamos un asalariado con un coche de gasolina de 5 CV que recorre 8000 kilómetros profesionales en el año. En el barème de urssaf.fr, la fila de 5 CV para 5001 a 20 000 km es (d × 0,357) + 1 395, donde d es la "distance parcourue à titre professionnel en km".
- 8000 × 0,357 = 2856 €
- 2856 € + 1395 € = 4251 €: el techo exento para los desplazamientos de ese año.
A 0,50 € por kilómetro, el empleador paga 4000 €. Está por debajo del techo, así que se presume usado conforme a su finalidad; lo que el empleador sigue necesitando son los desplazamientos y los 8000 km.
A 0,60 € por kilómetro, paga 4800 €. Los 549 € por encima de 4251 € necesitan además la prueba del uso efectivo (§ 400), o cotizan.
Sin ningún registro de los desplazamientos, ninguna de las dos cifras está protegida: los 4000 € o los 4800 € enteros van a la base (§§ 100, 390). Cómo funcionan en general los tramos y las filas se explica en el barème kilométrique, explicado.
De quién tiene que ser el coche
§ 420 del BOSS: el barème está "réservée aux véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l'un des membres de son foyer fiscal, est propriétaire ou copropriétaire ou qu'il loue." Sirven tu coche, el de tu cónyuge, el de un miembro de tu hogar fiscal, uno en copropiedad o uno que alquilas.
Un coche eléctrico: +20 %
§ 380 del BOSS: "En cas d'utilisation d'un véhicule électrique, le montant de l'indemnité kilométrique est majoré de 20 %." El 20 % está en el BOSS y en el barème fiscal, no en el arrêté.
urssaf.fr publica una tabla aparte de «Véhicules 100 % électriques» para 2026 (página "Vérifié le 24 avril 2026"). Para 5 CV da d × 0,763 hasta 5000 km, (d × 0,428) + 1 674 hasta 20 000 km y d × 0,512 por encima. Es la fila térmica (d × 0,636, (d × 0,357) + 1 395, d × 0,427) × 1,2. Para los mismos 8000 km: 8000 × 0,428 = 3424 €, más 1674 € = 5098 €.
Aparcamiento y coche compartido
El § 410 del BOSS convierte el aparcamiento en un gasto profesional adicional "même si l'employeur rembourse déjà au salarié des indemnités kilométriques." La indemnización no lo absorbe.
Sobre el coche compartido, § 400: "Pour la pratique du covoiturage, seul le propriétaire du véhicule peut bénéficier de l'indemnité pour un trajet donné." Los compañeros que van en el coche no cobran indemnización por ese trayecto.
Gérants y présidents
El BOSS extiende las mismas reglas a algunos directivos de sociedades, a título de simplificación. § 130: "A titre de simplification, les gérants minoritaires ou égalitaires de sociétés à responsabilité limitée et de sociétés d'exercice libéral à responsabilité limitée, les présidents directeurs généraux de société anonyme et les présidents et dirigeants de société par actions simplifiées peuvent bénéficier de ces indemnités forfaitaires kilométriques suivant les mêmes règles que celles prévues pour les salariés."
En el fondo, el § 90 dice que sus gastos profesionales solo se reembolsan "que sur la base des dépenses réelles"; el coche es la excepción, con la misma prueba. Un gérant majoritaire no está en esa lista, y el BOSS no dice nada sobre él en este capítulo.
Hasta dónde puede mirar atrás la URSSAF
Code de la sécurité sociale, art. L244-3: "Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l'année civile au titre de laquelle elles sont dues." Cuando se constata travail illégal, trabajo no declarado, art. L244-11: "les délais mentionnés aux articles L. 244-3, L. 244-8-1 et L. 244-9 sont portés à cinq ans."
Cuánto tiempo guarda el empleador los documentos es otra regla, fiscal. El LPF art. L102 B exige conservar seis años los documentos sujetos a los controles de la administración, y un documento creado en formato electrónico se conserva en ese formato.
La lista de la «carte grise» es de otra indemnización
Muchas páginas sobre este tema dan la misma lista: fecha, motivo, caballos fiscales, copia de la carte grise. No sale del capítulo del BOSS sobre las indemnizaciones kilométricas.
La carte grise y los caballos fiscales están en el § 980 del BOSS, sobre la ayuda al carburante para el trayecto domicilio–trabajo. Dice: "L'employeur doit en outre être en mesure de présenter la photocopie du certificat d'immatriculation (carte grise) du véhicule du salarié". Sus justificantes se refieren "au moyen de transport utilisé par le salarié ; à la distance séparant le domicile du lieu de travail ; à la puissance fiscale du véhicule ; au nombre de trajets effectués chaque mois." Para los frais réels del propio asalariado, el BOFiP § 230 cita el certificat d'immatriculation entre lo que "pourront être demandés".
El capítulo 3, que regula el kilometraje profesional, no tiene ninguna lista de fecha y motivo por trayecto. Anotar el motivo de cada trayecto sigue siendo sensato, porque demuestra que era profesional, pero no es un campo del BOSS.
Si además declaras frais réels
El asalariado que opta por los frais réels en la declaración de la renta está en otro sistema, con su propia prueba y su propia regla de los 40 km para el trayecto al trabajo.
Hay un vínculo entre los dos: impots.gouv.fr indica a ese declarante que debe "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur". El BOFiP (BOI-RSA-BASE-30-50-30-20 § 240) dice lo mismo de los desplazamientos profesionales reembolsados, "même lorsque le salarié utilise sa voiture personnelle".
Qué hace DriveHub con esto
El § 390 pregunta qué desplazamientos fueron profesionales y cuántos kilómetros exactos sumaron. Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Cada trayecto guarda su inicio, su final, la hora y la distancia, y no hay que poner nada en marcha.
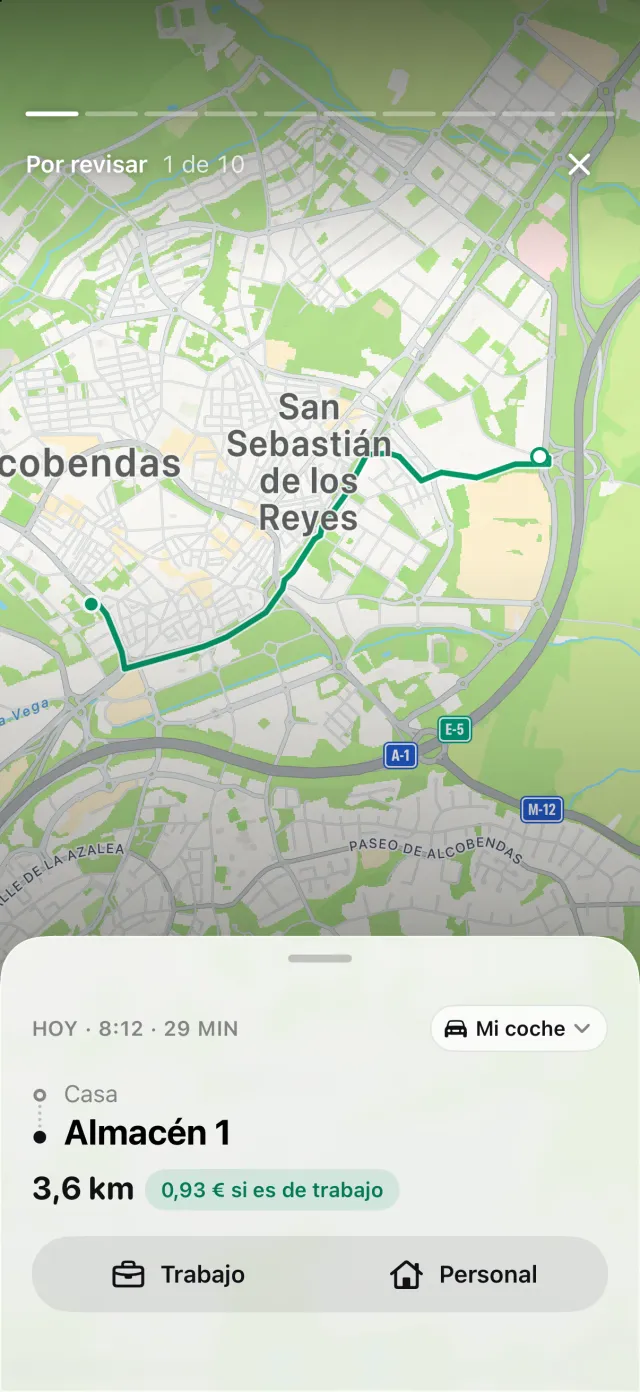
Las reglas de lugares, tus rutas habituales y tu horario de trabajo clasifican lo que pueden. Lo que queda espera en Por revisar a que toques Trabajo o Personal, así que los kilómetros profesionales son una suma de trayectos registrados y no una estimación.
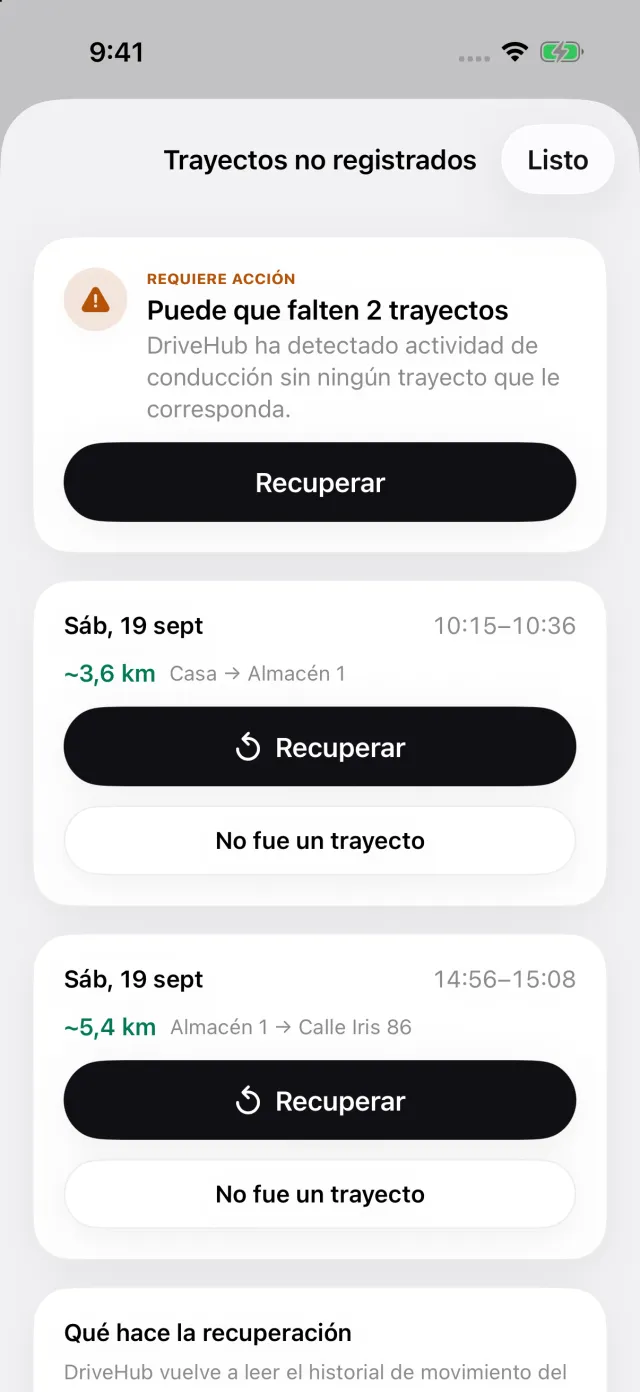
Si el iPhone registró conducción sin un trayecto que le corresponda, aparece la historia Trayectos perdidos en la pestaña Trayectos. Abre la lista de Trayectos no registrados, donde Recuperar reconstruye la ruta, de modo que un hueco se hace visible antes de que nadie revise el año.
Para Francia, DriveHub pregunta los caballos fiscales de cada coche y calcula el barème coche por coche sobre el año natural. Los informes se exportan en PDF para el expediente del empleador, y en Excel o CSV para un contable. Los trayectos se quedan en tu iPhone y en tu propio iCloud, sin cuenta.
- DriveHub en el App Store
- Francia: qué debe contener un registro de kilometraje
- Configura el registro automático
- Cuatro formas de llevar un registro de kilometraje, comparadas
Esta página recoge lo que dicen el BOSS, el arrêté y los propios códigos, y cita el párrafo para que puedas comprobarlo. No es asesoramiento fiscal ni laboral y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu expert-comptable — y lleva el registro.
La norma completa, con los textos de los que procede: Francia: requisitos del registro de kilometraje.