 DriveHub
Landeguide · Sverige
Leasingbil och moms i Sverige: halvdelen af momsen på leasingen, hele momsen på driftsudgifterne

Det korte svar
En momsregistreret svensk virksomhed, der lejer en personbil (personbil) eller leaser den på operationel leasing, kan fradrage halvdelen af momsen på lejen, aldrig hele. Bilen skal bruges mere end 100 mil (1 000 km) om året i den momspligtige virksomhed. Momsen på driftsudgifter (brændstof, service, reparationer, syn) er fuldt fradragsberettiget, når bilen er lejet eller er et anlægsaktiv (inventarium) i virksomheden. Køber du en bil, giver det intet momsfradrag på købet.
Reglerne står i mervärdesskattelagen (2023:200), 13 kap. 20–23 §§. Skatteverket forklarer dem på sin side Bilar och moms.
Hvad loven siger, stykke for stykke
Køb. Du må ikke fradrage moms på købet af en personbil eller motorcykel (13 kap. 20 §). Udelukkende erhvervsbrug ændrer ikke på det. Undtagelserne er videresalg, udlejning af biler, taxa, ligkørsel og køreskoler.
Finansiel leasing tæller som køb. Skatteverket behandler en leasingaftale som et køb, når kontrakten klart svarer til et salg: Ejendomsretten overgår til dig ved udgangen, eller afkøbsprisen er lav i forhold til bilens forventede markedsværdi. Så er leasingmomsen heller ikke fradragsberettiget. 50 %-reglen nedenfor gælder operationel leasing (operationell leasing), som Skatteverket kalder leje.
Leje eller leasing. Du må fradrage halvdelen af momsen på lejen (13 kap. 22 §). Lovens betingelse er, at bilen bruges "i mer än ringa omfattning" (i mere end ringe omfang) i den virksomhed, der giver fradragsret. Paragraffen siger også, at delvis erhvervsbrug ikke nedsætter halvdelen. Skatteverkets side tilføjer tallet: "mer än 100 mil per år". Loven har intet tal, så de 100 mil er Skatteverkets læsning. Før en fuldstændig kørebog som bevis.
Driftsudgifter. For en bil, der hører til virksomhedens anlægsaktiver, eller som er lejet til brug i den, må du fradrage al momsen på driftsudgifter (13 kap. 23 §), selv om bilen kun delvist bruges i virksomheden. Skatteverket nævner brændstof, service, reparationer, vedligeholdelse og syn. Ekstraudstyr som vinterdæk eller anhængertræk følger de almindelige momsregler.
En kilometergodtgørelse (milersättning) er ikke en faktura med moms på, så den giver intet at indtaste her.
Hvad DriveHub spørger om
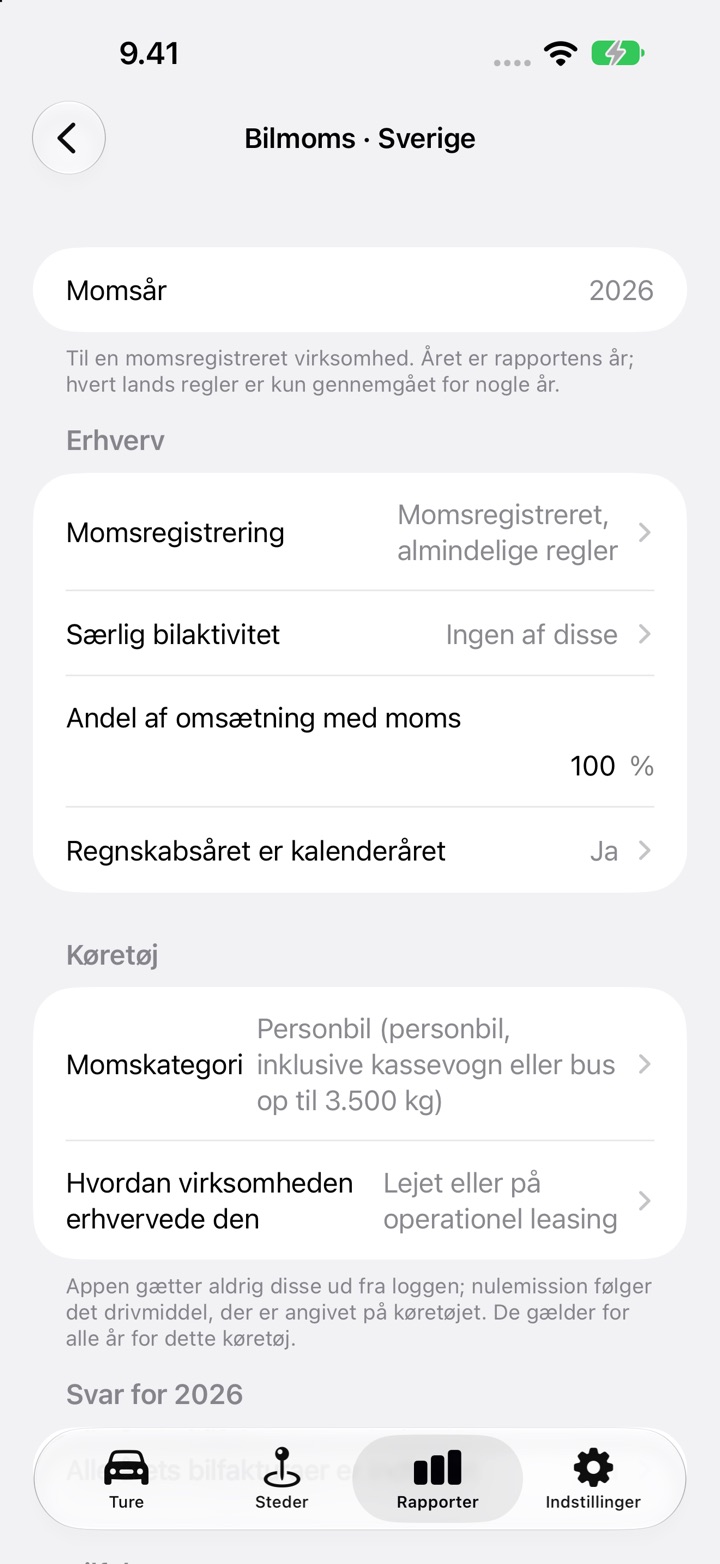
Opsætningen af bilmoms er til en virksomhed. Den vises ikke, når din kørebog er sat op til en lønmodtager. For Sverige spørger den om:
- Momsregistrering og Særlig bilaktivitet (persontransport mod betaling, udlejning af biler, videresalg, køreskole, anden særlig brug eller ingen af disse).
- Andel af omsætning med moms og om Regnskabsåret er kalenderåret.
- Momskategori: "Personbil (personbil, inklusive kassevogn eller bus op til 3 500 kg)", "Motorcykel" eller et andet erhvervskøretøj.
- Hvordan virksomheden erhvervede den: "Ejet af virksomheden og bogført som anlægsaktiv", "Købt uden moms (privat sælger, brugtmomsordning)" eller "Lejet eller på operationel leasing".
- Om Alle årets bilfakturaer er indtastet.
Derefter tilføjer du hver faktura med den moms, der står på den. Typen er "Leasing eller leje", "Leasing-førstegangsydelse", "Driftsudgifter", "Køb af køretøj" eller "Uden moms". Du indtaster beløbet eksklusive moms og fakturamomsen. Kun en korrekt faktura i virksomhedens navn hører til her. Forsikring og vægtafgift bærer ingen moms, så hvis du indtaster dem, vælger du "Uden moms".
Hvad DriveHub beregner
For en bil, der er lejet eller på operationel leasing:
- Den lægger momsen på årets fakturaer af typen "Leasing eller leje" og "Leasing-førstegangsydelse" sammen.
- Den lægger bilens erhvervskilometer sammen ud fra dine ture. Pendling og private ture tæller ikke med i de 100 mil. Hver tur i året skal først være gennemgået.
- Hvis erhvervskilometerne er over 1 000 km, er halvdelen af leasingmomsen fradragsberettiget. Ved præcis 1 000 km eller derunder er fradraget på lejen nul.
- Al momsen på fakturaer af typen "Driftsudgifter" er fradragsberettiget.
- Den viser leasingdelen, driftsudgiftsdelen og totalen som "Fradragsberettiget indgående moms".
For en bil, der er ejet som anlægsaktiv eller købt uden moms, vises den fradragsberettigede moms på købet som nul og momsen på driftsudgifter fuldt ud. Kilometerprøven gælder ikke her.
Tallet vises kun for et afsluttet kalenderår fra 2024 til 2026 og kun, når mindst én faktura med moms er indtastet. Indtil da siger DriveHub, hvad der mangler, i stedet for et tal.
Hvad DriveHub ikke gør
I disse tilfælde oplyser DriveHub "Utilstrækkelige data" eller "Ikke relevant" og intet beløb:
- En blandet virksomhed. Hvis kun en del af din omsætning bærer moms, gives intet tal, hverken for en ejet bil eller en leaset. Skatteverket siger, at momsen på driftsudgifter stadig er fuldt fradragsberettiget i en blandet virksomhed, men 100-mil-prøven tæller kun kørsel i den momspligtige del, og DriveHub kan ikke skelne de kilometer. Uden nogen momspligtig omsætning overhovedet oplyser den intet fradrag.
- Et regnskabsår, der ikke er kalenderåret.
- En bil, der kun er lejet en del af året. Hvis bilen holder sig under 1 000 erhvervskilometer og ikke var til rådighed hele året, er resultatet "Utilstrækkelige data".
- Særlige bilaktiviteter som udlejning af biler, taxa eller køreskole, hvor undtagelserne med fuldt fradrag gælder.
- Andre erhvervskøretøjer, som følger de almindelige regler om indgående moms.
- En virksomhed, der ikke er momsregistreret, eller som er omfattet af småvirksomhedsfritagelsen, og som ikke fradrager nogen indgående moms.
- Finansiel leasing. Der er intet valg for den. "Lejet eller på operationel leasing" ville anvende 50 %-reglen, hvilket er forkert for en leasingaftale, der tæller som køb. Spørg din revisor, hvordan bilen er bogført.
- En privat bil brugt i virksomheden, som hverken er et anlægsaktiv eller lejet. Her må kun momsen på driftsudgifter fra erhvervskørsel fradrages, og opsætningen dækker ikke det tilfælde.
DriveHub læser ikke dine fakturaer. Den bruger de momsbeløb, du taster. Resultatet er et skøn, ikke et tal, du uden kontrol skal skrive af i din momsdeklaration.
Sådan gør du i DriveHub
- Åbn Rapporter og vælg et helt kalenderår. For en del af et år står der på kortet "Vælg et fuldt kalenderår for at se skønnet over bilmoms."
- Med én bil valgt finder du kortet Bilmoms · Sverige og trykker på Indstil bilmoms, eller Redigér bilmoms, hvis du allerede er begyndt. Med alle køretøjer vist viser kortet Bilmoms dine biler: Tryk på bilen.
- Under Erhverv besvarer du Momsregistrering, Særlig bilaktivitet, Andel af omsætning med moms og Regnskabsåret er kalenderåret.
- Under Køretøj angiver du Momskategori og Hvordan virksomheden erhvervede den.
- Tryk på Tilføj faktura for hver leasing- og driftsudgiftsfaktura, og tryk derefter på Gem.
- Når året er slut, og hver tur er gennemgået, slår du Alle årets bilfakturaer er indtastet til.
- Læs tallet under Skøn. Med én bil valgt og et helt kalenderår udskrives det også i PDF'en og regnearket, med reglen bag hver linje.
Se også
- En fuldstændig kørebog er dit bevis for de 100 mil: se hvad en elektronisk körjournal skal indeholde.
- Hvor du opbevarer den: hvor længe og hvor du skal opbevare en körjournal.
- Mere om Sverige: /help/se.
Denne side gengiver, hvad mervärdesskattelagen og Skatteverkets offentliggjorte vejledning siger, og linker til kilden, så du kan tjekke den. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din revisor.
Den fulde regel med de retsakter, den bygger på: Sverige: krav til kørebogen.